ECB undersøger tre modeller for tokenisering af centralbankpenge

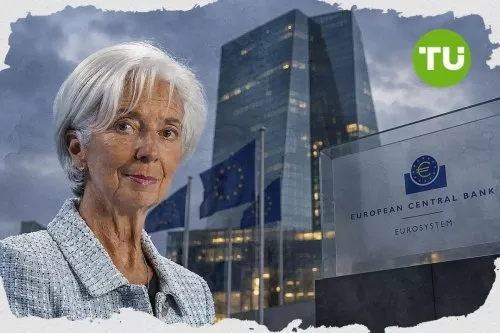
Den Europæiske Centralbank undersøger tre måder at bringe centralbankpenge ind på blockchain-infrastruktur. ECB's direktionsmedlem Isabel Schnabel præsenterede mulighederne på Bank of Englands Future of Money-konference i London.
Denne artikel er oversat fra originalen. Læs den oprindelige version af vores korrespondent her.
Ifølge tilsynsmyndighedens præsentation vil den første mulighed indebære, at centralbanken udsteder reserver direkte på en programmerbar platform. Under den anden model forbliver det eksisterende realtidsbruttoafviklingssystem uændret, mens et separat interoperabilitetslag forbinder det med DLT-platforme. Reserverne tokeniseres ikke, men systemerne forbindes via kryptografiske mekanismer.
Den tredje mulighed vil indebære tokenisering af reserver i centralbanken og udstedelse af afviklingstokens, der er fuldt dækket af disse reserver. Sådanne tokens vil dog udgøre private krav og ikke direkte forpligtelser for centralbanken.
Schnabel forklarede også, hvordan det nuværende monetære system i to niveauer kan bevares. Centralbankpenge vil fortsat være kernen i afviklingen, mens kommercielle banker fortsat vil levere penge og finansielle tjenester til kunderne.
Under denne model kan centralbankpenge fungere på DLT-infrastruktur sammen med tokeniserede værdipapirer, indskud og stablecoins.
Tokenisering bliver en prioritet for banker
Interessen for denne type infrastruktur vokser også blandt store finansielle institutioner. Ifølge en undersøgelse fra Lloyds forventer 71 % af de ledende beslutningstagere i Storbritanniens største finansielle institutioner, at tokenisering vil ændre den finansielle sektor markant.
Hurtigere betalinger og afvikling blev angivet som den største potentielle fordel af 60 % af respondenterne. Yderligere 41 % pegede på mere effektiv styring af sikkerhedsstillelse og likviditet. Samtidig sagde 77 %, at investeringer i nye teknologier var blevet en vækstprioritet, op fra 41 % i 2025.
Lloyds vurderer, at tokenisering kan fremskynde afviklingen, forbedre udnyttelsen af sikkerhedsstillelse og gøre det lettere at flytte likviditet mellem markedsdeltagere.
Schnabel bemærkede også, at tokeniseret infrastruktur kan gøre finansielle transaktioner programmerbare og atomare. Det betyder, at overførslen af et aktiv og betalingen for det kan finde sted samtidig, mens penge og finansielle instrumenter kan interagere direkte på de samme eller forbundne DLT-netværk.
ECB er allerede begyndt at teste disse tilgange i praksis. Sidste måned lancerede banken Pontes-projektet, der skal understøtte brugen af tokeniserede centralbankpenge til DLT-baserede transaktioner. Et andet projekt, Appia, undersøger forskellige arkitekturer for tokeniserede markeder, herunder en samlet ledger, sammenkoblede netværk og flere fælles ledgers.
Den digitale euro er fortsat et separat projekt
Parallelt fortsætter ECB arbejdet med den digitale euro, der primært er beregnet til daglige betalinger for forbrugere og virksomheder frem for interbankafvikling. Forberedelsesfasen sluttede i oktober 2025, hvorefter ECB gik videre med tekniske forberedelser, samarbejde med markedsdeltagere og støtte til lovgivningsprocessen.
Projektet befinder sig nu på stadiet for forberedelse af pilotprojektet. ECB har allerede udvalgt 36 betalingstjenesteudbydere, mens selve pilotprojektet forventes at begynde i anden halvdel af 2027 og løbe i 12 måneder. Hvis den nødvendige lovgivning vedtages i 2026, forventer ECB at være klar til en mulig lancering af den digitale euro i 2029.
Tidligere styrkede ECB sin strategi for den digitale euro på det europæiske betalingsmarked.



Seneste ECB nyheder


-
 Afghanistan
-
 Albanien
-
 Algeriet
-
 Angola
-
 Argentina
-
 Armenien
-
 Aserbajdsjan
-
 Australien
-
 Bahamas
-
 Bahrain
-
 Bangladesh
-
 Belgien
-
 Bolivia
-
 Botswana
-
 Brasilien
-
 Brunei Darussalam
-
 Bulgarien
-
 Cambodja
-
 Cameroun
-
 Canada
-
 Chile
-
 Colombia
-
 Congo
-
 Costa Rica
-
 Cuba
-
 Cypern
-
 Danmark
-
 Demokratiske Congo
-
 Den Dominikanske Republik
-
 Ecuador
-
 Egypten
-
 El Salvador
-
 Elfenbenskysten
-
 Estland
-
 Eswatini
-
 Etiopien
-
 Filippinerne
-
 Finland
-
 Forenede Arabiske Emirater
-
 Frankrig
-
 Georgien
-
 Ghana
-
 Grækenland
-
 Haiti
-
 Holland
-
 Hong Kong
-
 Hviderusland
-
 Indien
-
 Indonesien
-
 Irak
-
 Iran, islamisk republik
-
 Irland
-
 Israel
-
 Italien
-
 Jamaica
-
 Japan
-
 Jordan
-
 Kasakhstan
-
 Kenya
-
 Kina
-
 Kirgisistan
-
 Korea
-
 Kroatien
-
 Kuwait
-
 Laos
-
 Lesotho
-
 Letland
-
 Libanon
-
 Libyen
-
 Litauen
-
 Luxembourg
-
 Madagaskar
-
 Malaysia
-
 Malta
-
 Marokko
-
 Mauritius
-
 Mexico
-
 Moldova
-
 Mongoliet
-
 Montenegro
-
 Mozambique
-
 Myanmar
-
 Namibia
-
 Nepal
-
 New Zealand
-
 Nigeria
-
 Nordmakedonien
-
 Norge
-
 Oman
-
 Pakistan
-
 Palæstina
-
 Panama
-
 Papua Ny Guinea
-
 Paraguay
-
 Peru
-
 Polen
-
 Portugal
-
 Puerto Rico
-
 Qatar
-
 Reunion
-
 Rumænien
-
 Rwanda
-
 Saudi-Arabien
-
 Schweiz
-
 Serbien
-
 Singapore
-
 Slovakiet
-
 Slovenien
-
 Somalia
-
 Spanien
-
 Sri Lanka
-
 Storbritannien
-
 Sverige
-
 Sydafrika
-
 Syrien
-
 Tadsjikistan
-
 Taiwan, provinsen Kina
-
 Tanzania
-
 Thailand
-
 Tjekkiet
-
 Trinidad og Tobago
-
 Tunesien
-
 Tyrkiet
-
 Tyskland
-
USA
-
 Uganda
-
 Ukraine
-
 Ungarn
-
 Uruguay
-
 Usbekistan
-
 Venezuela
-
 Vietnam
-
 Yemen
-
 Zambia
-
 Zimbabwe
-
 Østrig
- Forex
- Crypto