

لا يزال WTI تحت الضغط بعد موجة المكاسب الأخيرة: في 13 أغسطس، يجري تداول عقد العقود الآجلة للشهر الأقرب حول 82 دولارًا للبرميل، منخفضًا بنحو 1.5-1.6% وسط تدهور توقعات الطلب العالمي وارتفاع غير متوقع في المخزونات الأمريكية. واشتد الضغط بعد صدور توقعات جديدة من وكالة الطاقة الدولية وOPEC.
تمت ترجمة هذا المقال من النسخة الأصلية. اقرأ النسخة الأصلية التي أعدها مراسلنا هنا.

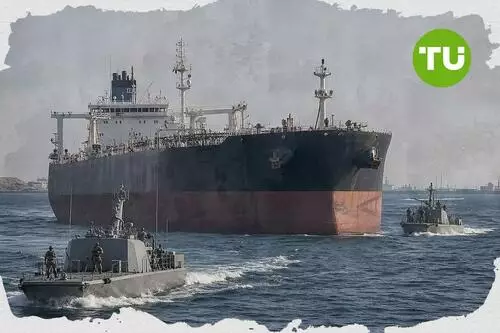
تتوقع وكالة الطاقة الدولية الآن انخفاض استهلاك النفط العالمي بنحو 1.6 مليون برميل يوميًا في عام 2026، وتعزو ذلك إلى ارتفاع أسعار الوقود وتأثير الاضطرابات المستمرة عبر مضيق هرمز.
توقعات وكالة الطاقة الدولية وOPEC تضعف آفاق الطلب
تحافظ OPEC على نظرة أكثر تفاؤلًا، لكنها خفضت أيضًا توقعاتها لنمو الطلب إلى نحو 580,000 برميل يوميًا، مقارنةً بـ 780,000 سابقًا. وفي الوقت نفسه، لا يزال السوق الفعلي يعاني من شح نسبي: إذ تقدر وكالة الطاقة الدولية عجز الإمدادات بنحو 1.8 مليون برميل يوميًا في الربع الثالث، بينما انخفضت المخزونات العالمية المرصودة بمقدار 69 مليون برميل إضافية في يوليو.
جاءت إشارة سلبية إضافية من الولايات المتحدة. ووفقًا لبيانات إدارة معلومات الطاقة الأمريكية للأسبوع المنتهي في 7 أغسطس، قفزت مخزونات النفط الخام التجارية بمقدار 17.4 مليون برميل إلى 424.4 مليون برميل، في حين كان السوق يتوقع ارتفاعًا أقل بكثير. وتمثلت الأسباب الرئيسية في زيادة الواردات بنحو 1.14 مليون برميل يوميًا وانخفاض الصادرات بنحو 627,000 برميل يوميًا.
لا تزال مخزونات المنتجات منخفضة رغم زيادة مخزونات الخام
في الوقت نفسه، انخفضت مخزونات البنزين بمقدار 1.0 مليون برميل، ولا تزال أقل بنحو 6% من متوسط السنوات الخمس، بينما تراجعت مخزونات نواتج التقطير بمقدار 0.1 مليون برميل إضافية، وتقل بنحو 12% عن المتوسط الموسمي. وبالتالي، تبدو الزيادة الرئيسية في المخزونات سلبية بالنسبة إلى WTI، رغم أن نقص المنتجات النفطية واستمرار ضيق الطاقة التكريرية لا يسمحان بالقول إن فائضًا مستدامًا يتشكل في السوق المحلية الأمريكية.
تواصل مخاطر الشرق الأوسط دعم أسعار النفط
لا يزال مصدر الدعم الرئيسي في الشرق الأوسط. وتقدر إدارة معلومات الطاقة الأمريكية أن نحو 4.9 مليون برميل يوميًا فقط من النفط الخام والهيدروكربونات السائلة مر عبر مضيق هرمز في الربع الثاني، مقارنةً بـ 21.6 مليون برميل يوميًا قبل بدء الصراع، بينما بلغ متوسط حجم توقفات الإنتاج القسرية في يوليو نحو 5.5 مليون برميل يوميًا.
وتفترض الوكالة أن الإمدادات عبر المضيق ستظل مقيدة بشدة حتى نهاية أغسطس على الأقل، ولن تبدأ في التعافي تدريجيًا إلا في سبتمبر. ويأتي خطر إضافي من التهديدات التي تواجه طرق العبور عبر باب المندب، الذي استخدمته السعودية لتجاوز هرمز.
يفشل المشترون على WTI في اختراق مقاومة 84-85 دولارًا
في هذه المرحلة، أدى عجز المشترين عن اختراق المقاومة حول 84-85 دولارًا للبرميل إلى تصفية مراكز الشراء، ونتيجة لذلك انخفضت أسعار WTI إلى نحو 81.53 دولار في الوقت الحالي. وقد يستمر الهبوط نحو 80.50-80.00 دولار، حيث قد يظهر الطلب، كما أشرت في مقال يتراجع WTI إلى ما دون 84 دولارًا مع تعويض المخزونات الأمريكية لمخاطر إمدادات الشرق الأوسط ، لكن في غياب تصعيد خطير في الشرق الأوسط، من الصعب توقع ارتفاع واسع النطاق في أسعار النفط.





-
 أذربيجان
-
 أرمينيا
-
 أستراليا
-
 أفغانستان
-
 ألبانيا
-
 ألمانيا
-
 أنغولا
-
 أوروغواي
-
 أوزبكستان
-
 أوغندا
-
 أوكرانيا
-
 أيرلندا
-
 إثيوبيا
-
 إسبانيا
-
 إستونيا
-
 إسرائيل
-
 إسواتيني
-
 إندونيسيا
-
 إيران، الجمهورية الإسلامية
-
 إيطاليا
-
 الأرجنتين
-
 الأردن
-
 الإكوادور
-
 الإمارات العربية المتحدة
-
 البحرين
-
 البرازيل
-
 البرتغال
-
 التشيك
-
 الجبل الأسود
-
 الجزائر
-
 الجمهورية الدومينيكية
-
 الدنمارك
-
 السلفادور
-
 السويد
-
 الصومال
-
 الصين
-
 العراق
-
 الفلبين
-
 الكاميرون
-
 الكونغو
-
 الكونغو
-
 الكويت
-
 المغرب
-
 المكسيك
-
 المملكة العربية السعودية
-
 المملكة المتحدة
-
 النرويج
-
 النمسا
-
 الهند
-
الولايات المتحدة
-
 اليابان
-
 اليمن
-
 اليونان
-
 بابوا غينيا الجديدة
-
 باراغواي
-
 باكستان
-
 بروناي دار السلام
-
 بلجيكا
-
 بلغاريا
-
 بنغلاديش
-
 بنما
-
 بوتسوانا
-
 بورتوريكو
-
 بولندا
-
 بوليفيا
-
 بيرو
-
 بيلاروسيا
-
 تايلاند
-
 تايوان، المقاطعة الصينية
-
 تركيا
-
 ترينيداد وتوباغو
-
 تنزانيا
-
 تونس
-
 جامايكا
-
 جزر البهاما
-
 جنوب أفريقيا
-
 جورجيا
-
 رواندا
-
 رومانيا
-
 زامبيا
-
 زمبابوي
-
 سريلانكا
-
 سلوفاكيا
-
 سلوفينيا
-
 سنغافورة
-
 سوريا
-
 سويسرا
-
 شيلي
-
 صربيا
-
 طاجيكستان
-
 عُمان
-
 غانا
-
 فرنسا
-
 فلسطين
-
 فنزويلا
-
 فنلندا
-
 فيتنام
-
 قبرص
-
 قطر
-
 قيرغيزستان
-
 كازاخستان
-
 كرواتيا
-
 كمبوديا
-
 كندا
-
 كوبا
-
 كوت ديفوار
-
 كوريا
-
 كوستاريكا
-
 كولومبيا
-
 كينيا
-
 لاتفيا
-
 لاوس
-
 لبنان
-
 لم الشمل
-
 لوكسمبورغ
-
 ليبيا
-
 ليتوانيا
-
 ليسوتو
-
 مالطا
-
 ماليزيا
-
 مدغشقر
-
 مصر
-
 مقدونيا الشمالية
-
 منغوليا
-
 موريشيوس
-
 موزمبيق
-
 مولدوفا
-
 ميانمار
-
 ناميبيا
-
 نيبال
-
 نيجيريا
-
 نيوزيلندا
-
 هايتي
-
 هنغاريا
-
 هولندا
-
 هونغ كونغ
- Forex
- Crypto












