
يحافظ الغاز الطبيعي على مستواه قرب $3.00 مع تحسن التوقعات بفضل قوة الطلب على الصادرات

يتداول الغاز الطبيعي مجددًا بالقرب من $3.00/MMBtu في 7 سبتمبر، بعد تراجعه من قمة محلية قرب $3.07. وعلى خلاف المحاولات السابقة للتحرك صعودًا، يبدو السوق الآن أكثر تماسكًا؛ فعلى الرسم البياني لأربع ساعات، لا تزال سلسلة القيعان الأعلى قائمة، ويحافظ السعر على تداوله فوق المتوسطات المتحركة متوسطة الأجل، في حين أثبتت منطقة $2.90–2.92 أنها مستوى دعم عدة مرات بالفعل.
تمت ترجمة هذا المقال من النسخة الأصلية. اقرأ النسخة الأصلية التي أعدها مراسلنا هنا.

في الوقت نفسه، لا يزال مستوى $3.00 نفسه مهمًا للمشترين. وسيؤدي الاختراق القوي فوق $3.02–3.05 إلى زيادة فرص التحرك نحو $3.10–3.15، بينما سيعيد فقدان مستوى $2.92 فتح الطريق نحو $2.85–2.80.
تغير هيكل المخزونات قبيل صدور توقعات EIA الجديدة
تؤكد أحدث بيانات المخزونات أن الحجم الإجمالي للغاز في المخزونات لا يزال مرتفعًا، لكن الهيكل الإقليمي يتغير تدريجيًا. ففي الأسبوع المنتهي في 28 أغسطس، ارتفع إجمالي المخزونات إلى 3,214 Tcf، بينما انخفضت مخزونات المنطقة الجنوبية الوسطى إلى 1,051 Tcf، وتراجعت مخزونات الكهوف الملحية إلى 238 Bcf. وتكتسب هذه البيانات أهمية لأن مرافق التخزين سريعة الدورة في المنطقة الجنوبية الوسطى تُستخدم لموازنة ذروة الطلب وتدفقات LNG.
سيصدر تقرير EIA التالي عن المخزونات في 10 سبتمبر، بينما ستنشر الوكالة في 9 سبتمبر توقعاتها الجديدة للطاقة على المدى القصير، ما يمنح السوق نقطتي مرجعية مهمتين لمعدلات بناء المخزونات وتوقعات الأسعار. وفي تقرير STEO الصادر في أغسطس، توقعت EIA وصول المخزونات إلى نحو 3,985 Tcf بحلول نهاية أكتوبر، وبقاء Henry Hub دون $3 حتى نوفمبر، لكن قد تُراجع هذه التقديرات بعد تراجع الحقن خلال الأسابيع الأخيرة.
تزداد أهمية صادرات LNG بالنسبة إلى توازن السوق الأمريكي
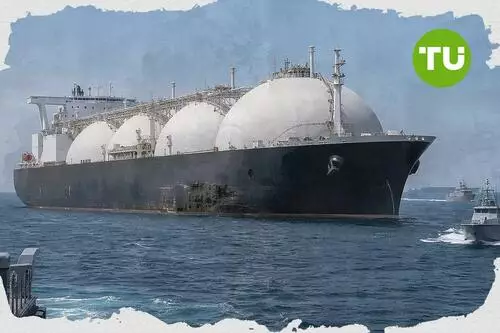
يتمثل العامل الأكثر إثارة للاهتمام الآن في الصادرات. فقد أفادت EIA بأن صادرات LNG الأمريكية ارتفعت بنسبة 23% على أساس سنوي إلى 17.4 Bcf/d خلال النصف الأول من 2026، بفضل توسعة Plaquemines وCorpus Christi Stage 3 وبدء تشغيل Golden Pass. وبالنسبة إلى النصف الثاني من العام، تتوقع الوكالة نحو 17.3 Bcf/d، لترتفع إلى 18.7 Bcf/d في النصف الأول من 2027.
وهذا يعني أنه حتى مع تسجيل الإنتاج مستويات قياسية، أصبح توازن السوق المحلي يعتمد بدرجة متزايدة على الطلب على الصادرات. وفي الوقت نفسه، لا تزال فجوة الأسعار العالمية كبيرة للغاية؛ إذ كان JKM الآسيوي يتداول قرب $24/MMBtu في نهاية الأسبوع، وTTF قرب €72/MWh، بينما ظل Henry Hub دون $3. ولا يزال هذا الفارق يجعل LNG الأمريكي شديد التنافسية.
مخاطر هرمز تُبقي سيناريو الصعود قائمًا
لا يزال الشرق الأوسط يمثل الخطر الخارجي الرئيسي. فعلى الرغم من الاتفاق المبرم في يونيو بين الولايات المتحدة وإيران والتعافي الجزئي لحركة المرور عبر مضيق هرمز، لا تزال أحجام عبور LNG أقل بكثير من مستويات ما قبل الحرب، بينما لا تتعافى الإمدادات من قطر والإمارات العربية المتحدة إلا تدريجيًا. وفي الوقت نفسه، تدخل أوروبا موسم التدفئة بمستويات تخزين تبلغ نحو 65.6%، وهي الأدنى في هذا الوقت من العام ضمن كامل السلسلة التاريخية المتاحة، ما يزيد احتمال اشتداد المنافسة على الشحنات الأمريكية خلال الشتاء.
لذلك، تبدو الصورة الحالية لـ NATGAS صعودية باعتدال: فارتفاع مستويات المخزونات وقوة الإنتاج يواصلان الحد من المكاسب، لكن معدل استخدام طاقة التصدير، وضعف مستويات التخزين الأوروبية، واستمرار مخاطر الاضطرابات في مضيق هرمز تجعل عودة السعر فوق $3.00 أكثر ترجيحًا مما كانت عليه قبل بضعة أسابيع. وفي هذه الحالة، يُتوقع اختراق المقاومة قرب $3.07 والتحرك نحو $3.15–3.20.
سيؤدي فقدان الدعم قرب $2.95 إلى زيادة مخاطر الهبوط دون $2.90 والتراجع نحو $2.80–2.75، لكن بالنظر إلى الوضع الحالي لمخزونات الغاز في أوروبا، وكما أشرت في يتراجع الغاز الطبيعي دون $3.00 مع فشل الاختراق الذي يعيد مخاطر الهبوط ، يبدو هذا السيناريو غير مرجح في هذه المرحلة.



آخر أخبار Natural Gas


-
 أذربيجان
-
 أرمينيا
-
 أستراليا
-
 أفغانستان
-
 ألبانيا
-
 ألمانيا
-
 أنغولا
-
 أوروغواي
-
 أوزبكستان
-
 أوغندا
-
 أوكرانيا
-
 أيرلندا
-
 إثيوبيا
-
 إسبانيا
-
 إستونيا
-
 إسرائيل
-
 إسواتيني
-
 إندونيسيا
-
 إيران، الجمهورية الإسلامية
-
 إيطاليا
-
 الأرجنتين
-
 الأردن
-
 الإكوادور
-
 الإمارات العربية المتحدة
-
 البحرين
-
 البرازيل
-
 البرتغال
-
 التشيك
-
 الجبل الأسود
-
 الجزائر
-
 الجمهورية الدومينيكية
-
 الدنمارك
-
 السلفادور
-
 السويد
-
 الصومال
-
 الصين
-
 العراق
-
 الفلبين
-
 الكاميرون
-
 الكونغو
-
 الكونغو
-
 الكويت
-
 المغرب
-
 المكسيك
-
 المملكة العربية السعودية
-
 المملكة المتحدة
-
 النرويج
-
 النمسا
-
 الهند
-
الولايات المتحدة
-
 اليابان
-
 اليمن
-
 اليونان
-
 بابوا غينيا الجديدة
-
 باراغواي
-
 باكستان
-
 بروناي دار السلام
-
 بلجيكا
-
 بلغاريا
-
 بنغلاديش
-
 بنما
-
 بوتسوانا
-
 بورتوريكو
-
 بولندا
-
 بوليفيا
-
 بيرو
-
 بيلاروسيا
-
 تايلاند
-
 تايوان، المقاطعة الصينية
-
 تركيا
-
 ترينيداد وتوباغو
-
 تنزانيا
-
 تونس
-
 جامايكا
-
 جزر البهاما
-
 جنوب أفريقيا
-
 جورجيا
-
 رواندا
-
 رومانيا
-
 زامبيا
-
 زمبابوي
-
 سريلانكا
-
 سلوفاكيا
-
 سلوفينيا
-
 سنغافورة
-
 سوريا
-
 سويسرا
-
 شيلي
-
 صربيا
-
 طاجيكستان
-
 عُمان
-
 غانا
-
 فرنسا
-
 فلسطين
-
 فنزويلا
-
 فنلندا
-
 فيتنام
-
 قبرص
-
 قطر
-
 قيرغيزستان
-
 كازاخستان
-
 كرواتيا
-
 كمبوديا
-
 كندا
-
 كوبا
-
 كوت ديفوار
-
 كوريا
-
 كوستاريكا
-
 كولومبيا
-
 كينيا
-
 لاتفيا
-
 لاوس
-
 لبنان
-
 لم الشمل
-
 لوكسمبورغ
-
 ليبيا
-
 ليتوانيا
-
 ليسوتو
-
 مالطا
-
 ماليزيا
-
 مدغشقر
-
 مصر
-
 مقدونيا الشمالية
-
 منغوليا
-
 موريشيوس
-
 موزمبيق
-
 مولدوفا
-
 ميانمار
-
 ناميبيا
-
 نيبال
-
 نيجيريا
-
 نيوزيلندا
-
 هايتي
-
 هنغاريا
-
 هولندا
-
 هونغ كونغ
- Forex
- Crypto












