
שוק הנדל"ן הישראלי ניצב בפני סיכון לפרויקטים תקועים, לפי אבישי עובדיה
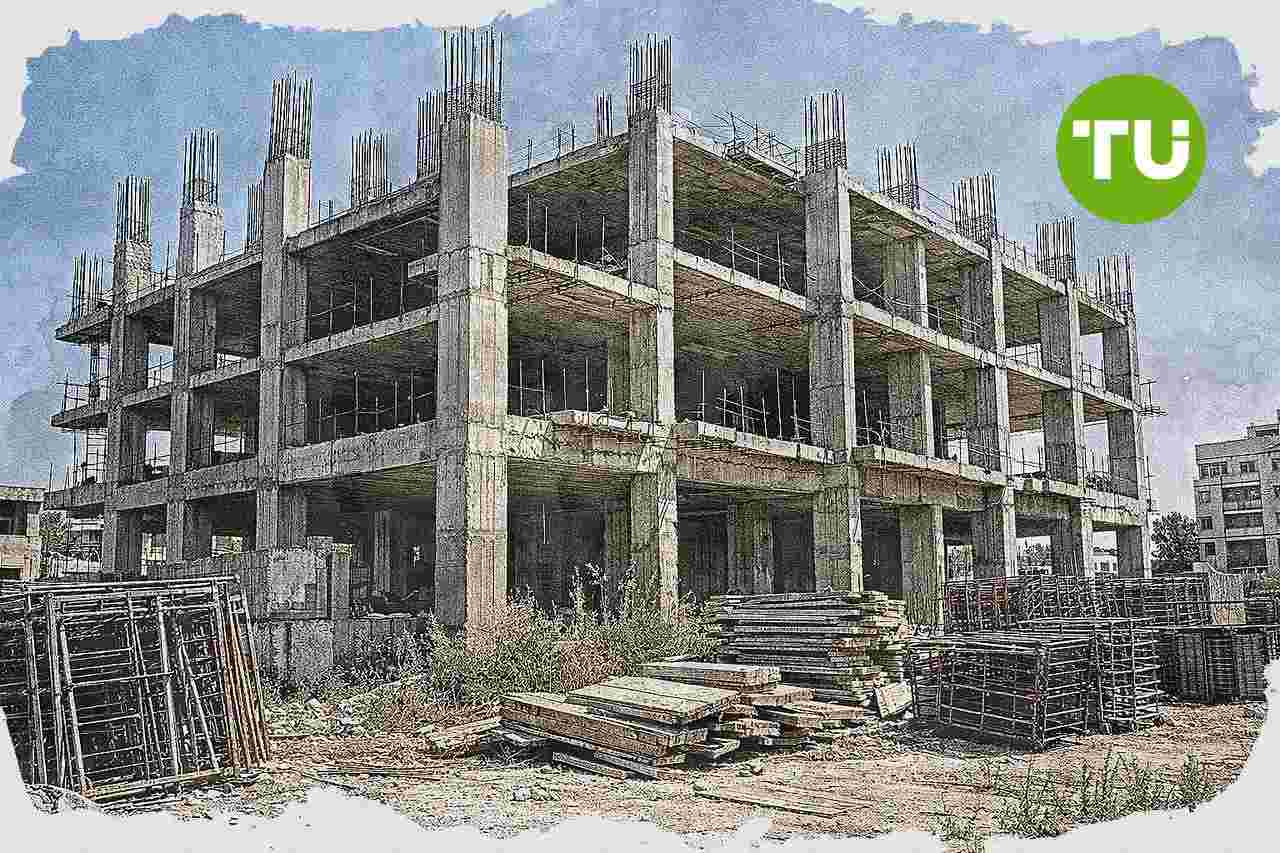
הדיון על מצב שוק הנדל"ן בישראל מתחדד על רקע אזהרות מפני הצטברות של פרויקטים שאינם מתקדמים ומפני לחץ גובר על רוכשים ושוכרים. אבישי עובדיה טוען כי הפער בין נתוני המאקרו לבין המצב בשטח עלול להפוך את "השלדים מבטון" לבעיה רחבה עבור המשק.
היילייטס
- אבישי עובדיה מזהיר מצונאמי של פרויקטים תקועים בשוק הנדל"ן וטוען שכניסת מוסדיים לחברות הנדל"ן מסמנת סכנה נוספת.
- עובדיה מציג תוכניות כגון 'מטר על מטר' ו'עוגן' להסדרת שוק השכירות וקורא לציבור להסתמך על נתונים כלכליים בבחירותיו.
- עובדיה מזהיר שמבני בטון לא גמורים הופכים לסיכון לאומי ותובע הערכת סיכונים לפי נתונים ומצב ביצועי החברות, לא לפי ציפיות.
האזהרות של עובדיה והפתרונות המוצעים
כפי שפורסם בגלובס, יזם ומשקיע ההייטק אבישי עובדיה מזהיר מפני "צונאמי של פרויקטים תקועים" בשוק הנדל"ן הישראלי, וטוען כי נתוני הלמ"ס אינם משקפים במלואם את המציאות בשטח. לדבריו, כניסת הגופים המוסדיים לחברות הנדל"ן משמשת תמרור אזהרה נוסף לגבי מצבן של החברות והיכולת שלהן להמשיך לקדם פרויקטים.עובדיה מציג גם שורה של רעיונות שלדבריו נועדו לצמצם את הפגיעה בשוכרים וברוכשי דירות. בין היתר הוא מזכיר את תוכנית "מטר על מטר" ואת תוכנית "עוגן" להסדרת שוק השכירות, וקורא לזוגות צעירים להסתמך פחות על תחושות בטן ויותר על בחינה של הנתונים הכלכליים.
השלכות אפשריות על השוק והציבור
אם האזהרות הללו מתממשות, המשמעות עבור שוק הנדל"ן עשויה להיות הרחבה של היקף הפרויקטים התקועים והעמקת הסיכון עבור רוכשי דירות, שוכרים וחברות בענף. בתיאורו של עובדיה, מבנים שנותרו כ"שלדים מבטון" אינם רק בעיה נקודתית של יזם או אתר בנייה מסוים, אלא סיכון בעל ממד לאומי.האזהרה מקבלת גם מסגרת רחבה יותר נוכח פרסום ספרו החדש של עובדיה, "כאן קורסים בכיף", שבו הוא ממשיך לקדם את הביקורת שלו על התנהלות השוק. בכך, המסר המרכזי שלו הוא שהערכת הסיכון בענף צריכה להתבסס על מספרים, על מצבן של החברות ועל יכולת הביצוע בפועל, ולא רק על ציפיות להמשך עליות.
בכתבה קודמת שלנו על שוק האג"ח הקונצרני בישראל, עמדנו על כך שהמרווחים מול האג"ח הממשלתיות נמצאים בשפל היסטורי ולכן הפיצוי למשקיעים על הסיכון נראה מצומצם, במיוחד בחברות נדל"ן. הדגשנו גם שהשוואה בין דירוגים בישראל ובחו"ל אינה משקפת בהכרח את רמת הסיכון האמיתית, ושעלייה בתשואות האג"ח הממשלתיות עלולה להביא ל"פגיעה כפולה" באג"ח הקונצרניות דרך ירידת מחירים והתרחבות מרווחים.



חדשות שוק הדיור האחרונות



-
 אוגנדה
-
 אוזבקיסטן
-
 אוסטריה
-
 אוסטרליה
-
 אוקראינה
-
 אורוגוואי
-
 אזרבייג'ן
-
 איחוד
-
 איחוד האמירויות הערביות
-
 איטליה
-
 אינדונזיה
-
 איראן, רפובליקה אסלאמית
-
 אירלנד
-
 אל סלבדור
-
 אלבניה
-
 אלג'יריה
-
 אנגולה
-
 אסוואטיני
-
 אסטוניה
-
 אפגניסטן
-
 אקוודור
-
 ארגנטינה
-
ארה״ב
-
 ארמניה
-
 אתיופיה
-
 בהאמה
-
 בולגריה
-
 בוליביה
-
 בוצואנה
-
 בחריין
-
 בלארוס
-
 בלגיה
-
 בנגלדש
-
 ברוניי דארוסלם
-
 ברזיל
-
 בריטניה
-
 ג'ורג'יה
-
 ג'מייקה
-
 גאנה
-
 גרמניה
-
 דנמרק
-
 דרום אפריקה
-
 האיטי
-
 הודו
-
 הולנד
-
 הונג קונג
-
 הונגריה
-
 הרפובליקה הדומיניקנית
-
 וייטנאם
-
 ונצואלה
-
 זימבבואה
-
 זמביה
-
 חוף השנהב
-
 טג'יקיסטן
-
 טורקיה
-
 טייוואן, מחוז סין
-
 טנזניה
-
 טרינידד וטובגו
-
 יוון
-
 יפן
-
 ירדן
-
 ישראל
-
 כווית
-
 לאוס
-
 לבנון
-
 לוב
-
 לוקסמבורג
-
 לטביה
-
 ליטא
-
 לסוטו
-
 מאוריציוס
-
 מדגסקר
-
 מוזמביק
-
 מולדובה
-
 מונגוליה
-
 מונטנגרו
-
 מיאנמר
-
 מלזיה
-
 מלטה
-
 מצרים
-
 מקדוניה הצפונית
-
 מקסיקו
-
 מרוקו
-
 נורבגיה
-
 ניגריה
-
 ניו זילנד
-
 נמיביה
-
 נפאל
-
 סומליה
-
 סוריה
-
 סין
-
 סינגפור
-
 סלובניה
-
 סלובקיה
-
 ספרד
-
 סרביה
-
 סרי לנקה
-
 עומאן
-
 עיראק
-
 ערב הסעודית
-
 פולין
-
 פורטו ריקו
-
 פורטוגל
-
 פיליפינים
-
 פינלנד
-
 פלסטין
-
 פנמה
-
 פפואה גינאה החדשה
-
 פקיסטן
-
 פרגוואי
-
 פרו
-
 צ'ילה
-
 צרפת
-
 צ׳כיה
-
 קובה
-
 קולומביה
-
 קונגו
-
 קונגו ד׳
-
 קוסטה ריקה
-
 קוריאה
-
 קזחסטן
-
 קטאר
-
 קירגיזסטן
-
 קמבודיה
-
 קמרון
-
 קנדה
-
 קניה
-
 קפריסין
-
 קרואטיה
-
 רואנדה
-
 רומניה
-
 שוודיה
-
 שוויץ
-
 תאילנד
-
 תוניסיה
-
 תימן
- Forex
- Crypto












