

संपादकीय नोट: जबकि हम सख्त संपादकीय अखंडता का पालन करते हैं, इस पोस्ट में हमारे भागीदारों के उत्पादों का संदर्भ हो सकता है। यहाँ बताया गया है कि हम पैसे कैसे कमाते हैं। इस वेबपेज पर मौजूद कोई भी डेटा और जानकारी हमारे अस्वीकरण के अनुसार निवेश सलाह नहीं है।
इस्लाम में जीवन बीमा को कई विद्वान आम तौर पर नाजायज़ मानते हैं, क्योंकि पारंपरिक पॉलिसियों में अक्सर रिबा (ब्याज), घरर (अनिश्चितता) और मैसिर (जुआ) शामिल होते हैं। ये तत्व शरीयत द्वारा निर्धारित नैतिक और वित्तीय सिद्धांतों के विरुद्ध हैं। हालांकि, आपसी मदद और साझा जोखिम पर आधारित तकाफुल जैसे सहकारी मॉडल वैध विकल्प माने जाते हैं। कुछ विद्वान उन स्थितियों में पारंपरिक जीवन बीमा की अनुमति भी देते हैं, जहां शरीयत-अनुरूप विकल्प उपलब्ध न हों—जैसे कानूनन बीमा अनिवार्य होने पर या व्यक्तिगत परिस्थितियों में कोई दूसरा विकल्प न होने पर। बीमा कवरेज चाहने वाले मुसलमानों के लिए भरोसेमंद विद्वानों से सलाह लेना और ऐसे विकल्प तलाशना ज़रूरी है जो शरीयत के दिशानिर्देशों के अनुरूप हों। साथ ही, यह समझना भी अहम है कि इस्लाम में जीवन बीमा हलाल है या हराम।
इस्लामी वित्त के नियमों के अनुसार, मानक जीवन बीमा को आम तौर पर रिबा, मैसिर और घरर पर आधारित होने के कारण हराम माना जाता है। ये तत्व निष्पक्षता और अनुबंध की स्पष्टता के मूल शरीयत सिद्धांतों का उल्लंघन करते हैं। विद्वानों की आम सहमति है कि जीवन बीमा सहित वाणिज्यिक बीमा पॉलिसियां इस्लामी वित्त के अनुरूप नहीं हैं। इसलिए, पारंपरिक योजनाओं के मामले में जीवन बीमा हराम है या नहीं, इसका स्पष्ट उत्तर है—हां। अपवाद तभी हो सकता है, जब पॉलिसी को इन निषिद्ध तत्वों को पूरी तरह हटाने और इस्लामी कानून की सभी नैतिक आवश्यकताओं को पूरा करने के लिए विशेष रूप से तैयार किया गया हो।
जोखिम चेतावनी: सभी निवेशों में जोखिम होता है, जिसमें संभावित पूंजी हानि भी शामिल है। आर्थिक उतार-चढ़ाव और मार्केट में बदलाव रिटर्न को प्रभावित करते हैं, और 40-50% निवेशक बेंचमार्क से नीचे प्रदर्शन करते हैं। विविधीकरण मदद करता है लेकिन जोखिम हमेशा मौजूद रहता है। समझदारी से निवेश करें और पेशेवर वित्तीय सलाहकारों से सलाह लें।
क्या जीवन बीमा हराम है?
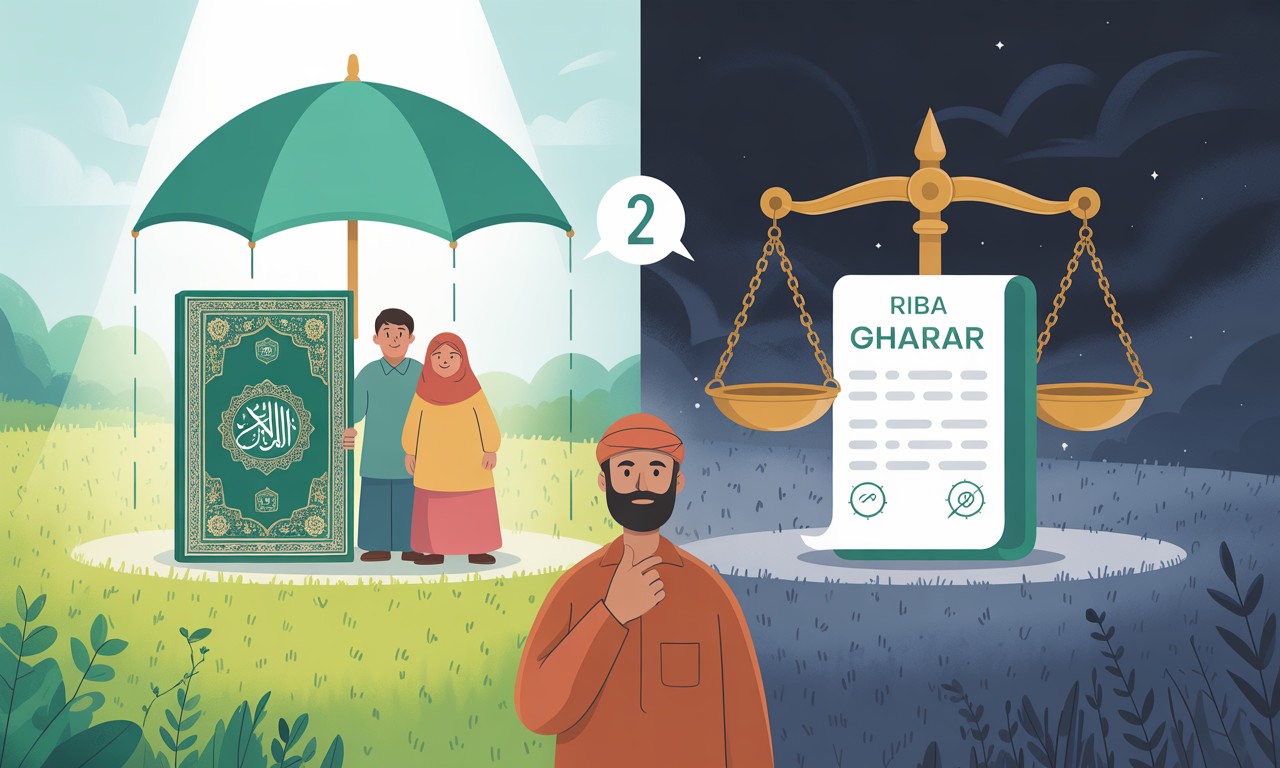
अपने पारंपरिक स्वरूप में, इस्लाम में जीवन बीमा हलाल है या हराम, यह इस बात पर निर्भर करता है कि उसकी संरचना और उसका संचालन किस तरह होता है। अधिकांश इस्लामी विद्वानों के अनुसार, इसे हराम माना जाता है। IslamQA.info, Daruliftaa और AboutIslam द्वारा जारी जीवन बीमा संबंधी प्रतिष्ठित फतवों में पारंपरिक पॉलिसियों को नाजायज़ बताया गया है, क्योंकि उनमें अक्सर ऐसे तत्व होते हैं जिनकी शरीयत अनुमति नहीं देती। इनमें रिबा (ब्याज), घरर (अत्यधिक अनिश्चितता) और मैसिर (जुआ) शामिल हैं, जो नैतिक इस्लामी वित्त के अनुकूल नहीं हैं। इसी कारण, शास्त्रीय इस्लामी न्यायशास्त्र में अधिकांश पारंपरिक जीवन बीमा उत्पादों को हराम की श्रेणी में रखा जाता है।
फिर भी, कुछ आधुनिक विद्वानों ने आवश्यकता के आधार पर सीमित छूट दी है। उदाहरण के लिए, इस्लाम में सरकारी जीवन बीमा हलाल है या हराम, यह इस बात पर निर्भर कर सकता है कि पॉलिसी अनिवार्य है या स्वेच्छा से ली गई है। जब तकाफुल जैसा कोई शरीयत-अनुरूप विकल्प उपलब्ध न हो और व्यक्तिगत या पारिवारिक सुरक्षा के लिए पॉलिसी ज़रूरी हो, तो कुछ विद्वान कठिनाई और आवश्यकता की स्थिति में जीवन बीमा को शर्तों के साथ इस्लाम में जायज़ मान सकते हैं। इसके लिए वे दारूरा (आवश्यकता में निषेध से छूट) जैसे कानूनी सिद्धांतों का सहारा लेते हैं।
जीवन बीमा हराम क्यों है?
इसका कारण इसकी संरचना है। पारंपरिक पॉलिसियों में रिबा शामिल होता है, जब बीमाकर्ता बीमित व्यक्ति के दिए गए अंशदान से अधिक राशि का भुगतान करता है और इसके पीछे कोई उचित परिसंपत्ति या सेवा नहीं होती। घरर इसलिए मौजूद होता है क्योंकि बीमित व्यक्ति को पता नहीं होता कि लाभ का भुगतान होगा भी या नहीं, और होगा तो कब। मैसिर तब होता है जब अपेक्षाकृत कम प्रीमियम से अनुपातहीन लाभ मिल सकता है या कुछ भी नहीं मिलता। इन विशेषताओं के कारण अनुबंध इस्लामी सिद्धांतों के अनुरूप होने के बजाय सट्टा लेनदेन बन जाता है।
ऐसी शर्तें इन अनुबंधों की मूल संरचना में ही शामिल होती हैं। उदाहरण के लिए, मृत्यु पर गारंटीकृत भुगतान हमेशा जोखिम-साझाकरण या वास्तविक नुकसान से जुड़ा नहीं होता, जिससे व्यवस्था एकतरफा हो जाती है। यह ढांचा उन फ़ैसलों के दायरे में आता है जिनके अनुसार इस्लाम में जीवन बीमा हलाल है या हराम, यह शरीयत द्वारा निषिद्ध तत्वों की मौजूदगी पर निर्भर करता है। इसके विपरीत, तकाफुल जैसे इस्लामी उत्पाद सहकारी मॉडल पर आधारित होते हैं, जहां जोखिम साझा किया जाता है, अनिश्चितता कम की जाती है और मुनाफ़ा निष्पक्ष रूप से बांटा जाता है। यह संरचना निषिद्ध तत्वों से बचती है और नैतिक, शरीयत-अनुमोदित सुरक्षा प्रदान करती है।
इस्लाम में जीवन बीमा कब जायज़ है?
इस्लाम में कुछ विशेष शर्तों के तहत जीवन बीमा की अनुमति हो सकती है, खासकर जब वह शरीयत के सिद्धांतों के अनुरूप हो। ऐसे मामलों में यह अक्सर शरीयत-अनुरूप जीवन बीमा के रूप में होता है, जिसमें संरचना, निवेश के तरीके और जोखिम-साझाकरण की व्यवस्थाएं इस्लामी दिशानिर्देशों का पालन करती हैं। यहां वे प्रमुख परिस्थितियां दी गई हैं जिनमें जीवन बीमा को जायज़ (हलाल) माना जाता है:
तकाफुल (इस्लामी बीमा) के ज़रिये। जीवन बीमा की अनुमति तब है, जब इसे तकाफुल योजना के रूप में तैयार किया गया हो—यह एक सहकारी मॉडल है जिसमें प्रतिभागी साझा कोष में दान देते हैं और उसका इस्तेमाल आपसी सहायता के लिए किया जाता है।
रिबा (ब्याज) से बचाव। निवेश के हिस्से में ब्याज देने वाले साधन शामिल नहीं होने चाहिए। धन को हलाल शेयरों, सुकुक बॉन्ड या इस्लामी ETF/इंडेक्स फंड में लगाया जाना चाहिए।
स्पष्ट शर्तें (घरर नहीं)। अनुबंध पारदर्शी होना चाहिए। भुगतान की शर्तें और समय-सीमा स्पष्ट रूप से तय हों और कोई छिपी हुई अनिश्चितता न हो।
मैसिर (जुए के तत्व) न हों। समझौता सट्टेबाज़ी या जुए जैसी प्रक्रिया वाले अनुपातहीन भुगतान पर आधारित नहीं होना चाहिए।
जोखिम हस्तांतरण नहीं, जोखिम-साझाकरण। पॉलिसी में आपसी जोखिम-साझाकरण होना चाहिए, न कि मुनाफ़ा कमाने वाले बीमाकर्ता को वाणिज्यिक आधार पर जोखिम हस्तांतरित करना।
शरीयत बोर्ड की निगरानी में। इस्लामी कानून का पूर्ण अनुपालन सुनिश्चित करने के लिए किसी योग्य इस्लामी प्राधिकरण को पॉलिसी की संरचना की निगरानी करनी चाहिए।
वास्तविक ज़रूरत या आवश्यकता के लिए। कुछ मतों के अनुसार, दारूरा (आवश्यकता) की स्थिति में पारंपरिक जीवन बीमा स्वीकार्य हो सकता है, जैसे कि जब कोई हलाल विकल्प उपलब्ध न हो—विशेषकर गैर-मुस्लिम देशों में।
क्या इस्लाम में सरकारी जीवन बीमा हलाल है या हराम?
इस्लाम में सरकारी जीवन बीमा हलाल है या हराम, इसका फैसला इस बात पर निर्भर करता है कि पॉलिसी अनिवार्य है या वैकल्पिक। निजी और सरकारी जीवन बीमा के बीच मुख्य अंतर यह है कि इसमें शामिल होना अनिवार्य है या नहीं। यदि नामांकन स्वैच्छिक है, तो विद्वान इस पॉलिसी का मूल्यांकन किसी भी पारंपरिक बीमा उत्पाद की तरह करते हैं और अक्सर रिबा, घरर और मैसिर के तत्वों के कारण इसे हराम मानते हैं। इस संदर्भ में, सरकार-समर्थित योजनाएँ भी निजी बीमा की तरह उसी निषेध के दायरे में आ सकती हैं।
हालाँकि, यदि इसमें भाग लेना अनिवार्य है—जैसे राष्ट्रीय पेंशन प्रणालियों या सार्वजनिक कर्मचारियों के लाभ कार्यक्रमों में—तो हुक्म बदल जाता है। ऐसे मामलों को आवश्यकता के सिद्धांत (ज़रूरा) के तहत देखा जाता है। IslamQA और Daruliftaa के विद्वान ऐसे अनिवार्य नामांकन को तब जायज़ मानते हैं, जब इससे बाहर निकलने का कोई व्यावहारिक विकल्प न हो।
इसका आगे का मूल्यांकन योजना की संरचना पर निर्भर करता है। यदि सरकारी योजना लाभ-आधारित निवेश या गारंटीकृत बोनस के बिना, सामाजिक कल्याण के लिए धन के पुनर्वितरण की व्यवस्था के रूप में काम करती है, तो कुछ विद्वान इसे वाणिज्यिक बीमा के दायरे से बाहर मानते हैं।
फतवा देने वाले प्राधिकरण वेतन से स्वचालित कटौती और स्वैच्छिक भागीदारी में भी अंतर करते हैं। जब इसमें शामिल होना व्यक्ति का कानूनी विकल्प हो, तो जीवन बीमा पर लागू सामान्य निषेध फिर भी लागू हो सकते हैं—विशेषकर तब, जब पॉलिसी की शर्तें इस्लामी वित्तीय सिद्धांतों के विपरीत हों।
क्या मुसलमान जीवन बीमा ले सकते हैं?
जहाँ कानूनन जीवन बीमा अनिवार्य है, वहाँ स्वतः नामांकित मुसलमानों को पॉलिसी के किसी भी निषिद्ध तत्व के लिए जवाबदेह नहीं ठहराया जाता। ऐसे मामलों में, इस्लामी न्यायशास्त्र में आवश्यकता के सिद्धांत के आधार पर यह सवाल हल किया जाता है कि जीवन बीमा हराम है या नहीं। जब कोई योजना कानूनन थोपी गई हो और उससे बचना संभव न हो, तो व्यक्ति पर इसकी जिम्मेदारी लागू नहीं होती।
हालाँकि, जब नामांकन स्वैच्छिक हो, तो मामला अधिक गंभीर हो जाता है। रिबा, अनिश्चितता या जुए से जुड़े अनुबंध में प्रवेश करना स्पष्ट चिंताएँ पैदा करता है। कई विद्वान ऐसी पॉलिसियों में स्वेच्छा से भाग लेने को नाजायज़ मानते हैं।
जिन देशों में जीवन बीमा वैकल्पिक है, वहाँ मुसलमानों को ऐसी पॉलिसियों से बचने की सलाह दी जाती है जिनमें ब्याज, अस्पष्ट शर्तें या सट्टा-संबंधी विशेषताएँ हों। यदि किसी व्यक्ति ने नामांकन करा लिया है, लेकिन गंभीर आर्थिक नुकसान के बिना इसे रद्द कर सकता है, तो विद्वान आम तौर पर इसे छोड़ना अनिवार्य मानते हैं। कई पॉलिसियों में बिना किसी जुर्माने के नाम वापस लेने के लिए एक छोटी अवधि होती है।
गैर-अनुपालक योजना छोड़ने के लिए सावधानीपूर्वक विचार और उपलब्ध विकल्पों की जानकारी आवश्यक है। विद्वान इस्लामी वित्त विशेषज्ञों से सलाह लेने और तकाफुल जैसे विकल्पों पर विचार करने की सिफारिश करते हैं, जो कानूनी सीमाओं के भीतर सुरक्षा प्रदान करते हुए शरिया सिद्धांतों के अनुरूप हैं।
विद्वानों की राय, फतवे, क़ुरआनी आयतें, हदीसें और विशेषज्ञों के विचार
इस्लाम में जीवन बीमा जायज़ है या नहीं, इस सवाल पर प्रमुख विद्वानों और बड़े इस्लामी कानूनी निकायों ने विस्तार से विचार किया है। आधुनिक वित्तीय परिस्थितियाँ लगातार बदल रही हैं, लेकिन जीवन बीमा पर इस्लाम के मूल हुक्म का रुख दृढ़ बना हुआ है।
शेख़ इब्न बाज़ ने जीवन बीमा को नाजायज़ ठहराया और कहा कि यह ब्याज (रिबा) तथा सट्टा-संबंधी अनिश्चितता (घरर) पर निर्भर करता है, जिससे यह जुए जैसा हो जाता है। IslamQA के व्यापक रूप से उद्धृत फतवे (नं. 10805) में उन्होंने कहा कि बीमा अनुबंधों में उनकी संरचना या उद्देश्य की परवाह किए बिना, स्वाभाविक रूप से निषिद्ध तत्व शामिल होते हैं।
इस्लामी वित्त के अग्रणी विद्वानों में से एक, मुफ़्ती तकी उस्मानी ने लंबे समय से इस बात पर ज़ोर दिया है कि जीवन बीमा का संविदात्मक आधार शरिया-अनुपालक व्यापार के मानकों पर खरा नहीं उतरता। उनके अनुसार, भले ही ऐसी पॉलिसियाँ समाज के लिए लाभकारी हों, लेकिन अस्पष्टता और निश्चित रिटर्न पर आधारित उनकी संरचना इस्लामी वाणिज्यिक नैतिकता से मेल नहीं खाती। इसके बजाय, वे तकाफुल को जायज़ और नैतिक विकल्प के रूप में अपनाने की वकालत करते हैं।
यूसुफ़ अल-क़रदावी ने समकालीन इस्लामी हुक्मों पर अपने प्रामाणिक लेखन में पारंपरिक जीवन बीमा की भी आलोचना की है। वे बताते हैं कि आपसी सहयोग पर आधारित मॉडल में कुछ खूबियाँ हो सकती हैं, लेकिन अधिकांश वाणिज्यिक पॉलिसियों में गारंटीकृत भुगतान पर रिबा और दावों की शर्तों में अस्पष्टता होती है—और ये दोनों ही प्रमुख इस्लामी कानूनी सिद्धांतों का उल्लंघन करते हैं।
SeekersGuidance और Daruliftaa जैसे मंचों पर हनफ़ी और शाफ़ई मतों के फ़ुक़हा इस बात की पुष्टि करते हैं कि शास्त्रीय इस्लामी न्यायशास्त्र पारंपरिक जीवन बीमा का समर्थन नहीं करता। जो लोग पूछते हैं, "क्या हनफ़ी मत के अनुसार जीवन बीमा हलाल है?", उन्हें आम तौर पर जवाब मिलता है—नहीं, सिवाय आवश्यकता की स्थिति के। कुछ विद्वान केवल तभी अस्थायी छूट देते हैं, जब नियोक्ता या सरकार इसे कानूनी रूप से अनिवार्य करे। हालाँकि, इस छूट को आवश्यकता-आधारित अपवाद माना जाता है, न कि उत्पाद की वैधता की पुष्टि। IslamQA भी इस बात की पुष्टि करता है कि किसी अनुबंध में बाध्य किए जाने से उसका निषेध समाप्त नहीं होता।
धार्मिक ग्रंथों का हवाला भी अक्सर दिया जाता है। विद्वान सूरह अल-बक़रा (2:275) का उल्लेख करते हैं: “अल्लाह ने व्यापार को जायज़ और रिबा को हराम किया है,” और इसका उपयोग उन बीमा मॉडलों के विरुद्ध तर्क देने के लिए करते हैं जो चुकाई गई राशि से अधिक भुगतान की गारंटी देते हैं। सहीह मुस्लिम की वह हदीस, जिसमें पैगंबर (उन पर शांति हो) रिबा-आधारित लेन-देन में शामिल सभी लोगों को—यहाँ तक कि उसे लिखने वालों और गवाह बनने वालों को भी—लानत करते हैं, ब्याज-संबद्ध पॉलिसियों का मसौदा तैयार करने और उनका प्रचार करने पर लागू की जाती है।
आधुनिक इस्लामी वित्त के क्षेत्र में, मुआज़ अक़ुन जैसे विशेषज्ञों ने प्रमुख जीवन बीमा प्रदाताओं की शर्तों की समीक्षा की है और पाया है कि “नैतिक” या सामाजिक रूप से ज़िम्मेदार कहे जाने वाले पैकेज भी अक्सर जोखिम और मुआवज़े से जुड़े इस्लामी नियमों का उल्लंघन करते हैं। पारंपरिक विद्वानों की तरह उनका निष्कर्ष भी इसी राय का समर्थन करता है कि अपने ईमान के अनुरूप वित्तीय सुरक्षा चाहने वाले मुसलमानों के लिए तकाफुल ही एकमात्र व्यवहार्य और अनुपालक विकल्प है।
क्या जीवन बीमा बेचना या उसका प्रचार करना जायज़ है?
इस्लामी कानून के तहत जीवन बीमा बेचने का काम आम तौर पर जायज़ नहीं है, क्योंकि इसमें हराम माने जाने वाले अनुबंधों का प्रचार शामिल है। IslamQA.info और Daruliftaa के फतवे पुष्टि करते हैं कि यह गतिविधि निषिद्ध वित्तीय लेन-देन को बढ़ावा देने के अंतर्गत आती है। पारंपरिक बीमा उत्पादों के बिक्री एजेंट के रूप में काम करना ऐसे तंत्र में सहयोग माना जाता है जो शरिया सिद्धांतों का उल्लंघन करता है। यह गुनाह में सहयोग न करने के कुरआनी आदेश के अनुरूप है।
जब पारिश्रमिक कमीशन या बिक्री के प्रदर्शन से जुड़ा हो, तो निषेध और भी सख़्त हो जाता है। ऐसे मामलों में, अधिकांश विद्वान इस बात से सहमत हैं कि पारंपरिक जीवन बीमा बेचकर अर्जित आय हराम है, क्योंकि इन अनुबंधों में रिबा, घरर या मैसिर शामिल होते हैं।
फतवा परिषदें पॉलिसियाँ बेचने और निष्पक्ष सलाह देने में अंतर करती हैं। जहाँ बिक्री आम तौर पर नाजायज़ है, वहीं सीमित परिस्थितियों में सलाहकार की भूमिका की अनुमति हो सकती है—विशेषकर तब, जब उद्देश्य समझाना हो, मनाना नहीं। यदि सलाहकार बिक्री की रणनीतियों का उपयोग किए बिना तकाफुल या शरिया-अनुपालक विकल्पों को बढ़ावा देता है, तो इस काम को स्वीकार्य माना जा सकता है।
फिर भी, विद्वान पारंपरिक बीमा से जुड़े कोल्ड आउटरीच, मार्केटिंग फ़नल या प्रदर्शन-आधारित भूमिकाओं में शामिल होने के विरुद्ध लगातार चेतावनी देते हैं। जहाँ कोई हलाल विकल्प उपलब्ध न हो, वहाँ नौकरी छोड़ने और पिछली कमाई को दान के माध्यम से पाक करने की पुरज़ोर सलाह दी जाती है।
क्या जीवन बीमा कंपनी में काम करना हराम है?
बीमा क्षेत्र में नौकरी पाने वाले ज़्यादातर मुसलमान इस पर ज़्यादा विचार नहीं करते, लेकिन जीवन बीमा कंपनी में काम करने से इस्लामी वित्त से जुड़ी गंभीर चिंताएँ पैदा होती हैं, जिन्हें ऑनलाइन मिलने वाले छोटे-मोटे जवाब अक्सर नज़रअंदाज़ कर देते हैं। जब भूमिका में ऐसे अनुबंध शामिल हों जो इस्लाम के मूल सिद्धांतों से टकराते हों, तो यह मुद्दा और भी गंभीर हो जाता है।
कई विद्वान पारंपरिक जीवन बीमा को तीन प्रमुख निषेधों—अनिश्चितता (घरर), ब्याज (रिबा) और जुए (मैसिर)—से जुड़े होने के कारण समस्याग्रस्त मानते हैं। जिस बात पर शायद ही चर्चा होती है, वह यह है कि अलग-अलग विभागों में जोखिम का स्तर अलग होता है। अंडरराइटिंग और पॉलिसी की बिक्री में हराम तत्वों से अधिक गहरा जुड़ाव हो सकता है, जबकि प्रशासनिक या तकनीकी भूमिकाओं में ऐसा कम हो सकता है—यह एक महत्वपूर्ण अंतर है।
आपकी आय हलाल है या नहीं, यह इस बात पर भी निर्भर करता है कि आपका काम रिबा-आधारित मुख्य कारोबार को समर्थन देता है या नहीं। भले ही आप पॉलिसियाँ न बेचते हों, विद्वान ऐसी भूमिकाओं से सावधान रहने की सलाह देते हैं जो सीधे तौर पर निषिद्ध वित्तीय प्रणालियों में योगदान करती हों।
कई पेशेवर अब तकाफुल जैसे शरिया-अनुरूप विकल्पों की ओर बढ़ रहे हैं, जिनमें मुनाफ़े के बजाय पारस्परिक संरक्षण पर ज़ोर दिया जाता है। बीमा क्षेत्र का अनुभव रखने वालों के लिए, तकाफुल इस बढ़ते क्षेत्र में मूल्यों पर आधारित करियर का रास्ता खोलता है।
हैरानी की बात है कि जीवन बीमा की कुछ भूमिकाएँ इन्वेस्टमेंट बैंकिंग जैसी होती हैं, जिनमें पैकेजिंग, पोर्टफ़ोलियो प्रबंधन और रिटर्न-केंद्रित ढाँचे शामिल होते हैं। इसलिए, यह पूछना कि नौकरी हराम है या नहीं, यह जाँचने का भी मतलब है कि क्या वह ऐसे वित्तीय तरीकों को समर्थन देती है जिनसे इस्लाम बचने को कहता है।
बीमा के संबंधित प्रकार और शरिया के तहत उनकी जायज़ता
इस्लामी वित्त में जीवन बीमा सबसे अधिक विवादित श्रेणी बना हुआ है, लेकिन बीमा के अन्य प्रकार भी कम महत्वपूर्ण नहीं हैं—और अक्सर उनका आकलन अधिक बारीकी से किया जाता है।
स्वास्थ्य बीमा जैसी आवश्यक सेवाओं के मामले में विद्वान आम तौर पर अधिक रियायत का रुख अपनाते हैं, विशेषकर जब उन्हें सहकारी या तकाफुल मॉडल के तहत बनाया गया हो। चूँकि ये सेवाएँ चिकित्सा उपचार तक ज़रूरी पहुँच में मदद करती हैं और जीवन की रक्षा करती हैं, इसलिए हनफ़ी जैसे मतों के कई फ़ुक़हा इन्हें ज़रूरत के आधार पर जायज़ मानते हैं, बशर्ते इनमें ब्याज (रिबा) या अनिश्चितता (घरर) शामिल न हो।
यात्रा बीमा और कार बीमा के मामले में शरिया का दृष्टिकोण अक्सर परिस्थितियों पर निर्भर करता है। यदि ये पॉलिसियाँ कानूनन अनिवार्य हों—जैसे कई देशों में थर्ड-पार्टी कार बीमा—तो अक्सर शर्तों के साथ इनके जायज़ होने की अनुमति दी जाती है, विशेषकर तब जब कोई हलाल विकल्प उपलब्ध न हो। जहाँ ये वैकल्पिक हों, वहाँ इनकी जायज़ता इस बात पर निर्भर कर सकती है कि अनुबंध कैसे लिखा गया है और क्या उसमें जुए (मैसिर) जैसे निषिद्ध तत्व शामिल हैं।
इन श्रेणियों को जोड़ने वाला विकल्प निवेश-आधारित तकाफुल है, जो लगातार लोकप्रिय हो रहा है—यह एक हाइब्रिड साधन है, जिसमें सहकारी जोखिम कवरेज के साथ हलाल परिसंपत्तियों में वृद्धि शामिल है। इसमें प्रतिभागी के योगदान का एक हिस्सा तकाफुल जोखिम-पूल में जाता है, जबकि दूसरा हिस्सा हलाल स्टॉक्स, इस्लामिक ETF/इंडेक्स फ़ंड या सुकूक बॉन्ड जैसे शरिया-अनुरूप साधनों में निवेश किया जाता है। ये उत्पाद सुरक्षा और दीर्घकालिक बचत, दोनों उपलब्ध कराते हैं तथा शरिया नियमों का सम्मान करते हुए आधुनिक वित्तीय लक्ष्यों के अनुरूप हैं।
यदि आप अपने इस्लामी मूल्यों से समझौता किए बिना संपत्ति बनाना चाहते हैं, तो आपका पैसा कहाँ लगा है, यह उतना ही मायने रखता है जितना कि आप उसका प्रबंधन कैसे करते हैं। शरिया-अनुरूप बने रहने का एक प्रभावी तरीका एक समर्पित इस्लामिक ट्रेडिंग अकाउंट चुनना है। ये खाते स्टॉक्स, फ़ॉरेक्स और यहाँ तक कि क्रिप्टो जैसे क्षेत्रों में हलाल निवेश को बढ़ावा देने के लिए बनाए गए हैं। आपकी तलाश आसान बनाने के लिए, हमने ये सेवाएँ देने वाले प्रमुख प्लेटफ़ॉर्म का आकलन किया है और उनकी खास खूबियाँ बताई हैं। अपने लक्ष्यों के लिए सही विकल्प खोजने के लिए नीचे विस्तार से देखें।
| स्वैप-मुक्त | क्रिप्टो | स्टॉक्स | मुद्रा जोड़े | न्यूनतम जमा, $ | नियमन | TU का समग्र स्कोर | खाता खोलें | |
|---|---|---|---|---|---|---|---|---|
| हाँ | हाँ | हाँ | 90 | नहीं | ASIC, FCA, DFSA, BaFin, CMA, SCB, CySec | 9.3 | ब्रोकर पर आपकी पूंजी ख़तरे में है। |
|
| हाँ | हाँ | हाँ | 80 | 100 | CIMA, FCA, FSA (Japan), NFA, IIROC, ASIC, CFTC | 6.52 | अध्ययन समीक्षा | |
| हाँ | नहीं | हाँ | 57 | 5 | CySEC, FSC (Belize), DFSA, FSCA, FSA (Seychelles), FSC (Mauritius), SCA (United Arab Emirates), CMA (Kenya) | 9.35 | ब्रोकर पर आपकी पूंजी ख़तरे में है।
|
|
| हाँ | हाँ | हाँ | 90 | 1 | ASIC, VFSC, FSA | 9.25 | ब्रोकर पर आपकी पूंजी ख़तरे में है। |
|
| हाँ | हाँ | हाँ | 68 | नहीं | FSC (BVI), ASIC, IIROC, FCA, CFTC, NFA | 7.24 | ब्रोकर पर आपकी पूंजी ख़तरे में है। |
जोखिम-साझाकरण और अधिशेष के नैतिक सिद्धांतों के लिए फ़िक़्ह-आधारित ढाँचे के रूप में तकाफुल

यदि आप इस्लामी वित्त की दुनिया में नए हैं, तो सबसे पहले यह समझना ज़रूरी है कि शरिया की नज़र में सभी “हलाल विकल्प” एक जैसे नहीं होते। तकाफुल केवल पारंपरिक जीवन बीमा का विकल्प नहीं है। यह तबर्रू (स्वैच्छिक योगदान) का मूर्त रूप है, जो संविदात्मक बाध्यता के बजाय पारस्परिक जोखिम-साझाकरण पर आधारित है। नए लोग अक्सर यह बात नहीं समझ पाते कि पारंपरिक बीमा से दूरी बनाना केवल हराम से बचने के बारे में नहीं है। इसका अर्थ निय्यत (इरादा) और उखुव्वत (भाईचारा) पर आधारित ढाँचे को सक्रिय रूप से चुनना भी है। केवल अपनी रक्षा करने से हटकर दूसरों की भलाई में योगदान देने की यह सोच, जीवन की अनिश्चितताओं के लिए योजना बनाने के पीछे का वास्तविक इस्लामी दृष्टिकोण है।
यह एक ऐसी बात है जिस पर शायद ही चर्चा होती है। तकाफुल जैसे हलाल ढाँचों में भी विद्वान केवल नाम के बजाय फ़ंड की संरचना और प्रबंधन अनुबंध पर अधिक ज़ोर देते हैं। उदाहरण के लिए, यदि कोई तकाफुल ऑपरेटर वकालत (एजेंसी-आधारित) मॉडल का उपयोग करता है, लेकिन उसमें ऐसा निश्चित शुल्क शामिल करता है जो ब्याज वाले वित्तीय साधनों जैसा लगे, तो मुनाफ़ा बाँटने और अधिशेष लौटाने के तरीके के आधार पर इसकी जायज़ता बदल सकती है। इसलिए नए लोगों के लिए केवल यह पूछना काफ़ी नहीं कि “क्या यह हलाल है?” इसके बजाय पूछें: अधिशेष कैसे बाँटा जाता है? कानूनी रूप से जोखिम किसके पास होता है? क्योंकि शरिया में जायज़ता केवल इस बात से तय नहीं होती कि आप किस पर हस्ताक्षर करते हैं, बल्कि भरोसे और जोखिम की संरचना से भी तय होती है।
निष्कर्ष
इस्लामी फ़िक़्ह में जीवन बीमा अब भी सबसे अधिक विवादित वित्तीय साधनों में से एक है। रिबा, घरर और मैसिर जैसे तत्वों के कारण पारंपरिक मॉडल को व्यापक रूप से हराम माना जाता है, लेकिन ज़रूरत के आधार पर दी जाने वाली छूट पर अब भी बारीक बहस जारी है। विद्वान ज़ोर देते हैं कि जायज़ता अनुबंध की संरचना, व्यक्तिगत इरादे और उपलब्ध विकल्पों पर बहुत हद तक निर्भर करती है। शरिया-अनुरूप सुरक्षा चाहने वालों के लिए तकाफुल एक मान्य सहकारी ढाँचा उपलब्ध कराता है। लोगों को अपनी विशिष्ट परिस्थितियों का आकलन करना चाहिए, योग्य सलाहकारों से परामर्श करना चाहिए और बिना सोचे-समझे नाजायज़ व्यवस्थाओं में शामिल होने से बचना चाहिए। इस नैतिक रूप से जटिल क्षेत्र में सही निर्णय लेने के लिए जानकारी के आधार पर चुनाव करना ज़रूरी है।
अक्सर पूछे जाने वाले प्रश्न
क्या जीवन बीमा लेना हराम है?
हाँ, पारंपरिक जीवन बीमा को आम तौर पर ब्याज और अनिश्चितता के कारण हराम माना जाता है, लेकिन तकाफुल जैसे शरिया-अनुरूप जीवन बीमा की अनुमति है।
क्या जीवन बीमा से मिलने वाली राशि को विरासत माना जा सकता है?
नहीं, यह राशि अनुबंध के तहत मिलने वाला लाभ है, संपत्ति का हिस्सा नहीं। लाभार्थी का नाम पहले से तय होता है और वह शरिया द्वारा निर्धारित वारिसों से अलग हो सकता है।
अगर मैं पॉलिसी से बाहर नहीं निकल सकता और फिर भी भुगतान प्राप्त करता हूँ, तो मुझे क्या करना चाहिए?
अगर पॉलिसी से बाहर निकलना संभव न हो, तो बुनियादी ज़रूरतों के लिए धन स्वीकार किया जा सकता है। अतिरिक्त राशि को धार्मिक पुण्य कमाने की मंशा के बिना दान करके शुद्ध करना चाहिए।
क्या जीवन बीमा बेचना हराम है?
हाँ, इस्लाम में पारंपरिक जीवन बीमा बेचना आम तौर पर हराम माना जाता है, क्योंकि इसमें रिबा (ब्याज), घरर (अनिश्चितता) और मैसिर (जुआ) के तत्व शामिल होते हैं। हालाँकि, शरिया-अनुरूप जीवन बीमा (जैसे तकाफुल) बेचना जायज़ है, क्योंकि यह इस्लामी नैतिक और वित्तीय सिद्धांतों के अनुरूप है।
संपादकों के शीर्ष चयन और अंतर्दृष्टि






संबंधित लेख
इस लेख पर जिस टीम ने काम किया
अलामिन मोर्शेड Traders Union पे एक योगदानकर्ता के रूप में काम करते हैं। वह उन व्यवसायों के लिए लेख लिखने में माहिर हैं जो अपने प्रतिस्पर्धियों से प्रतिस्पर्धा करने के लिए अपनी Google सर्च रैंकिंग में सुधार करना चाहते हैं। सर्च इंजन ऑप्टिमाइजेशन (SEO) और कंटेंट मार्केटिंग में विशेषज्ञता के साथ, वह सुनिश्चित करते हैं कि उनका काम जानकारीपूर्ण और प्रभावशाली है।.
एथेरियम एक विकेन्द्रीकृत ब्लॉकचेन प्लेटफॉर्म और क्रिप्टोकरेंसी है जिसे 2013 के अंत में विटालिक ब्यूटिरिन द्वारा प्रस्तावित किया गया था और 2014 की शुरुआत में इसका विकास शुरू हुआ था। इसे विकेन्द्रीकृत एप्लिकेशन (डीएपी) और स्मार्ट कॉन्ट्रैक्ट बनाने के लिए एक बहुमुखी प्लेटफॉर्म के रूप में डिजाइन किया गया था।
ट्रेडिंग में शेयर, मुद्रा या कमोडिटी जैसी वित्तीय परिसंपत्तियों को खरीदने और बेचने का कार्य शामिल है, जिसका उद्देश्य बाजार मूल्य में उतार-चढ़ाव से लाभ कमाना है। व्यापारी सूचित निर्णय लेने और वित्तीय बाजारों में सफलता की संभावनाओं को अनुकूलित करने के लिए विभिन्न रणनीतियों, विश्लेषण तकनीकों और जोखिम प्रबंधन प्रथाओं का उपयोग करते हैं।
ज़ेट्रा एक जर्मन स्टॉक एक्सचेंज ट्रेडिंग सिस्टम है जिसे फ्रैंकफर्ट स्टॉक एक्सचेंज संचालित करता है। डॉयचे बोर्स फ्रैंकफर्ट स्टॉक एक्सचेंज की मूल कंपनी है।
सीएफडी निवेशक/व्यापारी और विक्रेता के बीच एक अनुबंध है जो दर्शाता है कि व्यापारी को परिसंपत्ति के वर्तमान मूल्य और अनुबंध के समय उसके मूल्य के बीच के मूल्य अंतर का भुगतान विक्रेता को करना होगा।
बिटकॉइन एक विकेन्द्रीकृत डिजिटल क्रिप्टोकरेंसी है जिसे 2009 में एक अज्ञात व्यक्ति या समूह द्वारा छद्म नाम सतोशी नाकामोटो का उपयोग करके बनाया गया था। यह ब्लॉकचेन नामक तकनीक पर काम करता है, जो एक वितरित खाता है जो कंप्यूटर के नेटवर्क पर सभी लेनदेन को रिकॉर्ड करता है।

-
 अंगोला
-
 अज़रबैजान
-
 अफ़गानिस्तान
-
 अर्जेंटीना
-
 अल साल्वाडोर
-
 अल्जीरिया
-
 अल्बानिया
-
 आयरलैंड
-
 आर्मेनिया
-
 इंडोनेशिया
-
 इक्वाडोर
-
 इजराइल
-
 इटली
-
 इथियोपिया
-
 इराक
-
 ईरान, इस्लामी गणराज्य
-
 उज़बेकिस्तान
-
 उत्तर मैसिडोनिया
-
 उरुग्वे
-
 एस्टोनिया
-
 एस्वातिनी
-
 ऑस्ट्रिया
-
 ऑस्ट्रेलिया
-
 ओमान
-
 कंबोडिया
-
 कज़ाख़स्तान
-
 कतर
-
 कनाडा
-
 कांगो
-
 किर्गिज़स्तान
-
 कुवैत
-
 केन्या
-
 कैमरून
-
 कोटे डी आइवर
-
 कोरिया
-
 कोलम्बिया
-
 कोस्टा रिका
-
 क्यूबा
-
 क्रोएशिया
-
 ग्रीस
-
 घाना
-
 चिली
-
 चीन
-
 चेक गणराज्य
-
 जमैका
-
 जर्मनी
-
 जापान
-
 जाम्बिया
-
 जिम्बाब्वे
-
 जॉर्जिया
-
 जॉर्डन
-
 ट्यूनीशिया
-
 डेनमार्क
-
 डेमोक्रेटिक कांगो
-
 डोमिनिकन गणराज्य
-
 तंज़ानिया
-
 ताइवान, चीन प्रांत
-
 ताजिकिस्तान
-
 तुर्की
-
 त्रिनिदाद और टोबैगो
-
 थाईलैंड
-
 दक्षिण अफ्रीका
-
 नाइजीरिया
-
 नामीबिया
-
 नीदरलैंड
-
 नेपाल
-
 नॉर्वे
-
 न्यूजीलैंड
-
 पनामा
-
 पाकिस्तान
-
 पापुआ न्यू गिनी
-
 पुर्तगाल
-
 पेरू
-
 पैराग्वे
-
 पोलैंड
-
 प्यूर्टो रिको
-
 फ़िनलैंड
-
 फिलिस्तीन
-
 फिलीपींस
-
 फ्रांस
-
 बहरीन
-
 बहामास
-
 बांग्लादेश
-
 बुल्गारिया
-
 बेलारूस
-
 बेल्जियम
-
 बोत्सवाना
-
 बोलीविया
-
 ब्राज़ील
-
 ब्रुनेई दारुस्सलाम
-
 भारत
-
 मंगोलिया
-
 मलेशिया
-
 माल्टा
-
 मिस्र
-
 मेक्सिको
-
 मेडागास्कर
-
 मॉरीशस
-
 मोंटेनेग्रो
-
 मोज़ाम्बिक
-
 मोरक्को
-
 मोल्दोवा
-
 म्यांमार
-
 यमन
-
 युगांडा
-
 यूएई
-
 यूक्रेन
-
 यूनाइटेड किंगडम
-
 रवांडा
-
 रीयूनियन
-
 रोमानिया
-
 लक्ज़मबर्ग
-
 लाओस
-
 लातविया
-
 लिथुआनिया
-
 लीबिया
-
 लेबनान
-
 लेसोथो
-
 वियतनाम
-
 वेनेजुएला
-
 श्रीलंका
-
संयुक्त राज्य
-
 सऊदी अरब
-
 सर्बिया
-
 साइप्रस
-
 सिंगापुर
-
 सीरिया
-
 सोमालिया
-
 स्पेन
-
 स्लोवाकिया
-
 स्लोवेनिया
-
 स्विट्ज़रलैंड
-
 स्वीडन
-
 हंगरी
-
 हांगकांग
-
 हैती
- Forex
- Crypto









- क्या जीवन बीमा हराम है?
- क्या स्टेट लाइफ इंश्योरेंस हलाल है या हराम?
- क्या मुसलमान जीवन बीमा ले सकते हैं?
- विद्वानों की राय और विशेषज्ञों के विचार
- क्या जीवन बीमा बेचना या उसका प्रचार करना जायज़ है?
- क्या जीवन बीमा कंपनी में काम करना हराम है?
- बीमा के संबंधित प्रकार और उनकी जायज़ता
- विशेषज्ञ की राय
- निष्कर्ष
- अक्सर पूछे जाने वाले प्रश्न


