गर्म मौसम से आपूर्ति जोखिमों का असर घटा, प्राकृतिक गैस $3.10 से नीचे फिसली

26 अक्टूबर को प्राकृतिक गैस करीब $3.09/MMBtu पर कारोबार कर रही है और अक्टूबर के लगभग $3.55–3.57 के उच्च स्तर से तेज गिरावट के बाद संभलने की कोशिश में है। 4-hour चार्ट पर कीमतें सभी प्रमुख मूविंग एवरेज से नीचे बनी हुई हैं। शॉर्ट-टर्म एवरेज करीब $3.16–3.18 पर, मीडियम-टर्म एवरेज $3.29–3.32 के दायरे में और लॉन्ग-टर्म एवरेज करीब $3.18–3.20 पर है।
यह लेख मूल से अनुवादित किया गया था। हमारे संवाददाता द्वारा मूल संस्करण पढ़ें यहाँ.

मौसम के नरम पूर्वानुमान से हीटिंग मांग की संभावनाएं कमजोर
कीमतों पर दबाव डालने वाला मुख्य कारक नवंबर की शुरुआत तक अमेरिका के अधिकांश हिस्सों, खासकर उत्तरी और पूर्वी राज्यों में गर्म मौसम का पूर्वानुमान है, जिससे हीटिंग के लिए गैस की अनुमानित खपत घट रही है। इस बीच, अमेरिकी Henry Hub फ्यूचर्स में और भी तेज कमजोरी दिख रही है। 26 अक्टूबर को कीमतें गिरकर करीब $2.51–2.53/MMBtu पर आ गईं, हालांकि दिखाए गए इंस्ट्रूमेंट की कीमत कॉन्ट्रैक्ट विनिर्देशों और मूल्य निर्धारण में अंतर के कारण अधिक बनी हुई है।
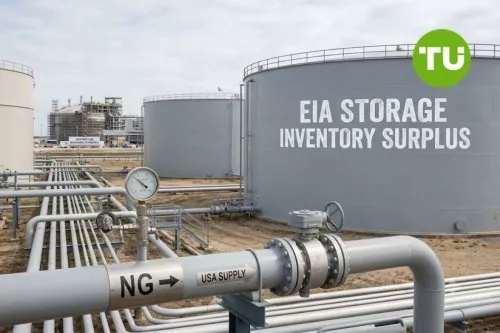
22 अक्टूबर को जारी EIA की नवीनतम रिपोर्ट के अनुसार, 16 अक्टूबर को समाप्त सप्ताह में अमेरिकी प्राकृतिक गैस भंडार में 77 Bcf की वृद्धि हुई और कुल भंडार 3.644 Tcf पर पहुंच गया। यह पिछले वर्ष के स्तर से 152 Bcf, यानी 4%, कम है, लेकिन पांच साल के औसत से 35 Bcf, यानी 1%, अधिक है। वहीं, सप्ताह के दौरान भंडार में हुई वृद्धि लगभग 87 Bcf के ऐतिहासिक मानक से कम थी। इससे संकेत मिलता है कि मौसमी मानकों की तुलना में अतिरिक्त आपूर्ति धीरे-धीरे घट रही है।
वहीं, South Central क्षेत्र में भंडार पिछले वर्ष के स्तर से 10% और पांच साल के औसत से करीब 3.4% कम है, जबकि East और Midwest में स्थिति अधिक सहज दिखती है। इस तरह, भंडार का कुल स्तर अभी कमी का संकेत नहीं देता, हालांकि बाजार पिछले वर्ष की तुलना में कम भंडार के साथ हीटिंग सीजन में प्रवेश कर रहा है। अगली EIA रिपोर्ट 29 अक्टूबर को जारी होगी और इससे यह आकलन करने में मदद मिलेगी कि गर्म मौसम भंडारण सुविधाओं में गैस के इंजेक्शन को किस हद तक जारी सहारा दे रहा है।
मध्य पूर्व में व्यवधान से क्षेत्रीय कीमतों का अंतर बढ़ा
कीमतों में मौजूदा कमजोरी के बावजूद, मध्य पूर्व की स्थिति अमेरिकी प्राकृतिक गैस बाजार को संभावित समर्थन देने वाले सबसे अहम कारकों में से एक बनी हुई है। Strait of Hormuz से होकर होने वाली शिपिंग में व्यवधान Qatar और UAE से LNG निर्यात को सीमित कर रहे हैं, जिससे उपलब्ध आपूर्ति के लिए यूरोपीय और एशियाई खरीदारों के बीच प्रतिस्पर्धा तेज हो रही है। इस पृष्ठभूमि में, 26 अक्टूबर को यूरोपीय TTF कीमतें बढ़कर करीब €97.50/MWh पर पहुंच गईं, जो 2022 के अंत के बाद का उनका उच्चतम स्तर है। वहीं, यूरोप में गैस भंडारण का स्तर घटकर करीब 74.6% रह गया।
यूरोप और अमेरिका की कीमतों के बीच बढ़ता अंतर क्षेत्रीय आपूर्ति-मांग संतुलन में फर्क दर्शाता है: अमेरिका के पास पर्याप्त भंडार और उच्च उत्पादन है, जबकि यूरोपीय उपभोक्ता LNG आयात पर अधिक निर्भर हैं। Strait of Hormuz से आपूर्ति पर लंबे समय तक प्रतिबंध रहने से अमेरिकी निर्यात सुविधाओं का उपयोग ऊंचे स्तर पर बना रह सकता है, लेकिन Henry Hub पर इसका असर निर्यात बढ़ाने की तकनीकी क्षमता पर निर्भर करेगा।
NATGAS को प्रमुख सपोर्ट से नीचे और गिरावट का जोखिम
आने वाले हफ्तों में प्राकृतिक गैस की कीमतों की दिशा मौसम के पूर्वानुमान, भंडारण इंजेक्शन की दर और निर्यात मांग की मजबूती के मेल से तय होगी। करीब $3.10 के सपोर्ट टूटने से, जैसा कि मैंने लेख “गर्म मौसम से मांग कमजोर पड़ने के कारण प्राकृतिक गैस में और गिरावट का जोखिम” में पहले ही चेताया था, NATGAS का निकट-अवधि का परिदृश्य काफी बिगड़ जाता है। हालांकि, $3.10–2.90 का सपोर्ट ज़ोन आगे की गिरावट को सीमित कर सकता है।



नवीनतम प्राकृतिक गैस समाचार



-
 अंगोला
-
 अज़रबैजान
-
 अफ़गानिस्तान
-
 अर्जेंटीना
-
 अल साल्वाडोर
-
 अल्जीरिया
-
 अल्बानिया
-
 आयरलैंड
-
 आर्मेनिया
-
 इंडोनेशिया
-
 इक्वाडोर
-
 इजराइल
-
 इटली
-
 इथियोपिया
-
 इराक
-
 ईरान, इस्लामी गणराज्य
-
 उज़बेकिस्तान
-
 उत्तर मैसिडोनिया
-
 उरुग्वे
-
 एस्टोनिया
-
 एस्वातिनी
-
 ऑस्ट्रिया
-
 ऑस्ट्रेलिया
-
 ओमान
-
 कंबोडिया
-
 कज़ाख़स्तान
-
 कतर
-
 कनाडा
-
 कांगो
-
 किर्गिज़स्तान
-
 कुवैत
-
 केन्या
-
 कैमरून
-
 कोटे डी आइवर
-
 कोरिया
-
 कोलम्बिया
-
 कोस्टा रिका
-
 क्यूबा
-
 क्रोएशिया
-
 ग्रीस
-
 घाना
-
 चिली
-
 चीन
-
 चेक गणराज्य
-
 जमैका
-
 जर्मनी
-
 जापान
-
 जाम्बिया
-
 जिम्बाब्वे
-
 जॉर्जिया
-
 जॉर्डन
-
 ट्यूनीशिया
-
 डेनमार्क
-
 डेमोक्रेटिक कांगो
-
 डोमिनिकन गणराज्य
-
 तंज़ानिया
-
 ताइवान, चीन प्रांत
-
 ताजिकिस्तान
-
 तुर्की
-
 त्रिनिदाद और टोबैगो
-
 थाईलैंड
-
 दक्षिण अफ्रीका
-
 नाइजीरिया
-
 नामीबिया
-
 नीदरलैंड
-
 नेपाल
-
 नॉर्वे
-
 न्यूजीलैंड
-
 पनामा
-
 पाकिस्तान
-
 पापुआ न्यू गिनी
-
 पुर्तगाल
-
 पेरू
-
 पैराग्वे
-
 पोलैंड
-
 प्यूर्टो रिको
-
 फ़िनलैंड
-
 फिलिस्तीन
-
 फिलीपींस
-
 फ्रांस
-
 बहरीन
-
 बहामास
-
 बांग्लादेश
-
 बुल्गारिया
-
 बेलारूस
-
 बेल्जियम
-
 बोत्सवाना
-
 बोलीविया
-
 ब्राज़ील
-
 ब्रुनेई दारुस्सलाम
-
 भारत
-
 मंगोलिया
-
 मलेशिया
-
 माल्टा
-
 मिस्र
-
 मेक्सिको
-
 मेडागास्कर
-
 मॉरीशस
-
 मोंटेनेग्रो
-
 मोज़ाम्बिक
-
 मोरक्को
-
 मोल्दोवा
-
 म्यांमार
-
 यमन
-
 युगांडा
-
 यूएई
-
 यूक्रेन
-
 यूनाइटेड किंगडम
-
 रवांडा
-
 रीयूनियन
-
 रोमानिया
-
 लक्ज़मबर्ग
-
 लाओस
-
 लातविया
-
 लिथुआनिया
-
 लीबिया
-
 लेबनान
-
 लेसोथो
-
 वियतनाम
-
 वेनेजुएला
-
 श्रीलंका
-
संयुक्त राज्य
-
 सऊदी अरब
-
 सर्बिया
-
 साइप्रस
-
 सिंगापुर
-
 सीरिया
-
 सोमालिया
-
 स्पेन
-
 स्लोवाकिया
-
 स्लोवेनिया
-
 स्विट्ज़रलैंड
-
 स्वीडन
-
 हंगरी
-
 हांगकांग
-
 हैती
- Forex
- Crypto