
A WTI továbbra is nyomás alatt van, mivel a kereslettel kapcsolatos aggodalmak felülmúlják a közel-keleti kockázatokat

A WTI a közelmúltbeli emelkedési hullám után továbbra is nyomás alatt van: augusztus 13-án a front havi határidős kontraktus hordónként körülbelül 82 dolláron forog, ami mintegy 1,5–1,6%-os csökkenést jelent a globális kereslettel kapcsolatos romló várakozások és az amerikai készletek váratlan növekedése közepette. A nyomás az IEA és az OPEC új előrejelzései után fokozódott.
Ezt a cikket az eredetiből fordítottuk. Olvassa el tudósítónk eredeti változatát itt.

Az IEA most arra számít, hogy a globális olajfogyasztás 2026-ban mintegy napi 1,6 millió hordóval csökken, amit a magas üzemanyagárakkal és a Hormuzi-szoroson keresztül zajló, folytatódó fennakadások hatásával hoz összefüggésbe.
Az IEA és az OPEC előrejelzései gyengítik a keresleti kilátásokat
Az OPEC továbbra is optimistább álláspontot képvisel, de a kereslet növekedésére vonatkozó előrejelzését szintén csökkentette a korábbi 780 000-ről mintegy napi 580 000 hordóra. Eközben a fizikai piac továbbra is viszonylag szűkös: az IEA becslése szerint a harmadik negyedévben a kínálati hiány mintegy napi 1,8 millió hordó, miközben a globális megfigyelt készletek júliusban további 69 millió hordóval csökkentek.
Újabb negatív jelzés érkezett az Egyesült Államokból. Az EIA augusztus 7-ével zárult hétre vonatkozó adatai szerint a kereskedelmi nyersolajkészletek 17,4 millió hordóval, 424,4 millió hordóra ugrottak, miközben a piac ennél jóval kisebb növekedésre számított. A fő okok az import mintegy napi 1,14 millió hordós növekedése és az export mintegy napi 627 000 hordós csökkenése voltak.
A nyersolajkészletek növekedése ellenére a finomított termékek készletei továbbra is szűkösek
Ezzel egy időben a benzinkészletek 1,0 millió hordóval csökkentek, és továbbra is mintegy 6%-kal az ötéves átlag alatt vannak, miközben a desztillátumkészletek további 0,1 millió hordóval estek vissza, és körülbelül 12%-kal maradnak el a szezonális átlagtól. Így a készletek headline szerinti növekedése bearish jelzés a WTI számára, bár a kőolajtermékek hiánya és a finomítói kapacitások tartós szűkössége miatt nem beszélhetünk fenntartható többlet kialakulásáról az amerikai belföldi piacon.
A közel-keleti kockázatok továbbra is támogatják az olajárakat
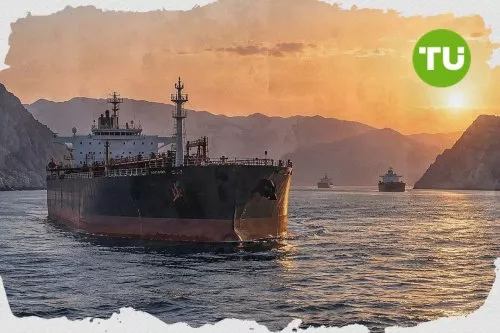
A támogatás fő forrása továbbra is a Közel-Kelet. Az EIA becslése szerint a második negyedévben mindössze mintegy napi 4,9 millió hordó nyersolaj és folyékony szénhidrogén haladt át a Hormuzi-szoroson, szemben a konfliktus kezdete előtti napi 21,6 millió hordóval, miközben a kényszerű termeléskiesések átlagos volumene júliusban mintegy napi 5,5 millió hordó volt.
Az ügynökség feltételezése szerint a szoroson keresztüli szállítás legalább augusztus végéig súlyosan korlátozott marad, és csak szeptemberben kezd fokozatosan helyreállni. További kockázatot jelentenek a Bab el-Mandeb-szoroson átvezető útvonalakat fenyegető veszélyek, amelyeket Szaúd-Arábia a Hormuzi-szoros megkerülésére használt.
A WTI bikái nem tudták áttörni a 84–85 dolláros ellenállást
Ebben a szakaszban a bikák képtelensége arra, hogy áttörjék a hordónkénti 84–85 dollár körüli ellenállást, a long pozíciók likvidálását váltotta ki, aminek következtében a WTI ára jelenleg körülbelül 81,53 dollárra esett. A csökkenés a 80,50–80,00 dolláros szint felé folytatódhat, ahol – ahogy a A WTI 84 dollár alá esik, mivel az amerikai készletek ellensúlyozzák a közel-keleti kínálati kockázatokat című cikkben megjegyeztem – megjelenhet a kereslet, de a közel-keleti helyzet komoly eszkalációjának hiányában aligha érdemes az olajárak nagyszabású emelkedésére számítani.





-
 Afganisztán
-
 Albánia
-
 Algéria
-
 Angola
-
 Argentína
-
 Ausztria
-
 Ausztrália
-
 Azerbajdzsán
-
 Bahama-szigetek
-
 Bahrein
-
 Banglades
-
 Belgium
-
 Bolívia
-
 Botswana
-
 Brazília
-
 Brunei Darussalam
-
 Bulgária
-
 Chile
-
 Ciprus
-
 Costa Rica
-
 Csehország
-
 Dominikai Köztársaság
-
 Dánia
-
 Dél-Afrika
-
 Ecuador
-
 Egyesült Arab Emírségek
-
 Egyesült Királyság
-
 Egyiptom
-
 El Salvador
-
 Elefántcsontpart
-
 Eswatini
-
 Etiópia
-
 Fehéroroszország
-
 Finnország
-
 Franciaország
-
 Fülöp-szigetek
-
 Ghána
-
 Grúzia
-
 Görögország
-
 Haiti
-
 Hollandia
-
 Hongkong
-
 Horvátország
-
 India
-
 Indonézia
-
 Irak
-
 Irán, Iszlám Köztársaság
-
 Izrael
-
 Jamaica
-
 Japán
-
 Jemen
-
 Jordánia
-
 Kambodzsa
-
 Kamerun
-
 Kanada
-
 Katar
-
 Kazahsztán
-
 Kenya
-
 Kirgizisztán
-
 Kolumbia
-
 Kongó
-
 Kongó D. K.
-
 Korea
-
 Kuba
-
 Kuvait
-
 Kína
-
 Laosz
-
 Lengyelország
-
 Lesotho
-
 Lettország
-
 Libanon
-
 Litvánia
-
 Luxemburg
-
 Líbia
-
 Madagaszkár
-
 Magyarország
-
 Malajzia
-
 Marokkó
-
 Mauritius
-
 Mexikó
-
 Mianmar
-
 Moldova
-
 Mongólia
-
 Montenegró
-
 Mozambik
-
 Málta
-
 Namíbia
-
 Nepál
-
 Nigéria
-
 Norvégia
-
 Németország
-
 Olaszország
-
 Omán
-
 Pakisztán
-
 Palesztina
-
 Panama
-
 Paraguay
-
 Peru
-
 Portugália
-
 Puerto Rico
-
 Pápua Új-Guinea
-
 Reunion
-
 Románia
-
 Ruanda
-
 Spanyolország
-
 Sri Lanka
-
 Svájc
-
 Svédország
-
 Szaúd-Arábia
-
 Szerbia
-
 Szingapúr
-
 Szlovákia
-
 Szlovénia
-
 Szomália
-
 Szíria
-
 Tajvan, Kína tartomány
-
 Tanzánia
-
 Thaiföld
-
 Trinidad és Tobago
-
 Tunézia
-
 Tádzsikisztán
-
 Törökország
-
USA
-
 Uganda
-
 Ukrajna
-
 Uruguay
-
 Venezuela
-
 Vietnam
-
 Zambia
-
 Zimbabwe
-
 Észak-Macedónia
-
 Észtország
-
 Írország
-
 Örményország
-
 Új-Zéland
-
 Üzbegisztán
- Forex
- Crypto












