

Oracle (ORCL) 株価は$147.44で取引されており、当日3.27%上昇しました。価格は主要な移動平均線を上回っており、短期的なモメンタムの力強い回復を示しています。
この記事は原文から翻訳されました。特派員による原文はこちら.
 141.56
146.89
ハイライト
- OracleはGoogle Gemini AIモデルをFusion ApplicationsやNetSuiteに統合することで、エンタープライズAIの提供力を高め、競争力を強化しています。
- CACI Internationalとの4億ドル契約で米連邦HR ITシステムを近代化し、Oracleの公共部門収益と事業モメンタムが拡大しています。
- Oracle株の短期・中期モメンタムは強気が継続しており、価格は買われ過ぎの状態で$135.45〜$159.43の範囲で推移する見通しです。
エンタープライズAIの成長と収益の見通し、増大する財務リスクとのバランス
Foreignpolicyjournalによると、Oracleは2026年7月下旬にGoogle Cloudとのパートナーシップを拡大し、Gemini AIモデルをFusion Applications、NetSuite、AI Agent Studioプラットフォームに統合することで、エンタープライズAIの能力を強化し、競争優位性を高めています。また、OracleはCACI Internationalと4億ドル規模の契約を獲得し、米国人事管理局向けにOracle Fusion HCM SaaSを活用したHR ITシステムの近代化を進めており、公共部門の収益チャネルと事業モメンタムを直接押し上げています(こちらもForeignpolicyjournal報道)。Finance Yahooは、Oracleの残存パフォーマンス義務が6,380億ドルに急増しており、その大半が長期AI・クラウド契約に紐づいているため、将来の収益見通しが強化されていると指摘します。一方、Seekingalphaは、Oracleのクレジット・デフォルト・スワップ(CDS)スプレッドがAIインフラ投資の加速とレバレッジ増加により過去最高水準に達しており、力強い収益成長の一方で財務リスクの高まりを示唆していると報じています。
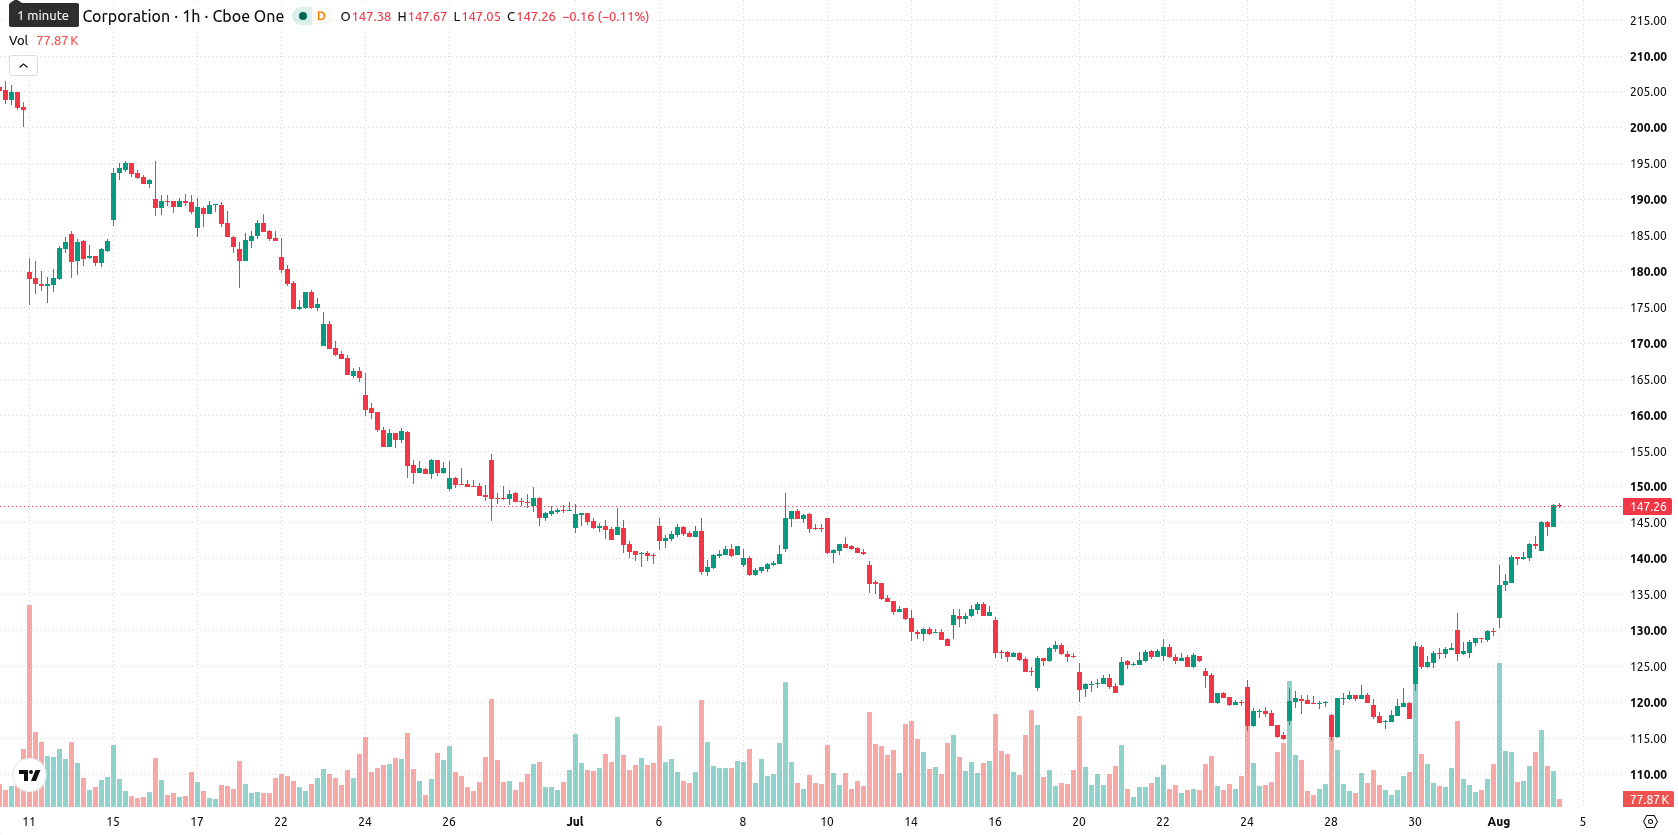
買い優勢のモメンタム継続も、過熱感には警戒
1時間足チャートでは、価格はMA-20($134.94)とMA-50($126.46)を上回り、日足のMA-200($182.33)を大きく下回っています。Ichimoku基準線($133.47)が直近サポートとなっています。MACDやADXなどの1時間足モメンタム指標は買い手の積極的な参加を示しています。RSI、Stoch RSI、CCI、Bull/Bear Powerはいずれも明確な買われ過ぎを示し、短期的には買い優勢が続いています。Awesome Oscillatorも上昇基調を強めており全体的な強気トーンを裏付けますが、過熱感の継続から短期的な調整には注意が必要です。
上昇バイアス優勢、ボラティリティバンドが方向性リスクを規定
今後の取引では、ORCLは現水準に対し$135.45〜$159.43のボラティリティバンド内で推移する見通しです。上昇継続の確率は78%と高く、下落反転の確率は22%にとどまります。中心シナリオはレンジ内でのもみ合いですが、レジスタンスを上抜ければ強気の拡大、サポートを割り込めば新たな下落モメンタムが発生する可能性があります。
以前の報道では、OracleのクラウドおよびAIパートナーシップ拡大が株価上昇の要因となる一方、テクニカル面や下落リスクへの警戒も指摘されていました。直近の短期モメンタムは買い手優勢を裏付けていますが、過熱感が続く中で、トレーダーは調整やボラティリティ再拡大の兆候に注意が必要です。





-
 アイルランド
-
 アゼルバイジャン
-
 アフガニスタン
-
アメリカ合衆国
-
 アラブ首長国連邦
-
 アルジェリア
-
 アルゼンチン
-
 アルバニア
-
 アルメニア
-
 アンゴラ
-
 イエメン
-
 イギリス
-
 イスラエル
-
 イタリア
-
 イラク
-
 イラン・イスラム共和国
-
 インド
-
 インドネシア
-
 ウガンダ
-
 ウクライナ
-
 ウズベキスタン
-
 ウルグアイ
-
 エクアドル
-
 エジプト
-
 エストニア
-
 エスワティニ
-
 エチオピア
-
 エルサルバドル
-
 オマーン
-
 オランダ
-
 オーストラリア
-
 オーストリア
-
 カザフスタン
-
 カタール
-
 カナダ
-
 カメルーン
-
 カンボジア
-
 ガーナ
-
 キプロス
-
 キューバ
-
 キルギス
-
 ギリシャ
-
 クウェート
-
 クロアチア
-
 グルジア
-
 ケニア
-
 コスタリカ
-
 コロンビア
-
 コンゴ
-
 コンゴ民主共和国
-
 コートジボワール
-
 サウジアラビア
-
 ザンビア
-
 シリア
-
 シンガポール
-
 ジャマイカ
-
 ジンバブエ
-
 スイス
-
 スウェーデン
-
 スペイン
-
 スリランカ
-
 スロバキア
-
 スロベニア
-
 セルビア
-
 ソマリア
-
 タイ
-
 タジキスタン
-
 タンザニア
-
 チェコ
-
 チュニジア
-
 チリ
-
 デンマーク
-
 トリニダード・トバゴ
-
 トルコ
-
 ドイツ
-
 ドミニカ共和国
-
 ナイジェリア
-
 ナミビア
-
 ニュージーランド
-
 ネパール
-
 ノルウェー
-
 ハイチ
-
 ハンガリー
-
 バハマ
-
 バングラデシュ
-
 バーレーン
-
 パキスタン
-
 パナマ
-
 パプアニューギニア
-
 パラグアイ
-
 パレスチナ
-
 フィリピン
-
 フィンランド
-
 フランス
-
 ブラジル
-
 ブルガリア
-
 ブルネイ・ダルサラーム
-
 プエルトリコ
-
 ベトナム
-
 ベネズエラ
-
 ベラルーシ
-
 ベルギー
-
 ペルー
-
 ボツワナ
-
 ボリビア
-
 ポルトガル
-
 ポーランド
-
 マダガスカル
-
 マルタ
-
 マレーシア
-
 ミャンマー
-
 メキシコ
-
 モザンビーク
-
 モルドバ
-
 モロッコ
-
 モンゴル
-
 モンテネグロ
-
 モーリシャス
-
 ヨルダン
-
 ラオス
-
 ラトビア
-
 リトアニア
-
 リビア
-
 ルクセンブルク
-
 ルワンダ
-
 ルーマニア
-
 レソト
-
 レバノン
-
 レユニオン
-
 中国
-
 中国台湾省
-
 北マケドニア
-
 南アフリカ
-
 日本
-
 韓国
-
 香港
- Forex
- Crypto











