

MGMリゾーツ・インターナショナル(MGM)は、第3四半期決算でカジノとコンベンションの需要が堅調だったことを示し、3.74%上昇しました。旅行コストの増加やラスベガスのレジャー客向け客室料金の低迷が続くなかでも、これが株価を押し上げました。株価は短期的なサポート水準を上回っているものの、50日移動平均線と200日移動平均線を下回っており、反発余地は限られているようです。
この記事は原文から翻訳されました。特派員による原文はこちら.
 33.61
33.64
ハイライト
- MGMリゾーツ・インターナショナルは、カジノ需要とコンベンション事業が堅調に推移するなか、2026年第3四半期の売上高$4.21 billion、純損失$17.11 millionを報告しました。
- 国内事業の低迷をマカオ事業が和らげ、MGMチャイナの同地域におけるカジノ総ゲーミング収益シェアは過去最高の17.1%に達しました。
- MGMリゾーツの株価は3.74%上昇しましたが、テクニカル指標はまちまちです。レジスタンスは$32.63で、今後5日間の想定取引レンジは$29.49~$32.63です。
米国事業の軟調さと損失が響くなか、マカオでのシェア拡大と将来の自社株買いに言及
MGMリゾーツ・インターナショナルは、2026年第3四半期の売上高が$4.21 billion、純損失が$17.11 millionだったと発表し、カジノ需要の底堅さとコンベンション事業の堅調さを示しました。旅行コストの増加とラスベガスの客室料金の低迷が、全体の業績を圧迫しました。マカオ部門は米国内事業の弱さを一部補い、MGMチャイナのマカオのカジノ総ゲーミング収益に占めるシェアは過去最高の17.1%に達しました。MGMは一時的な要因を理由に当四半期は自社株買いを実施しませんでしたが、今後も自社株買いを継続する意向を改めて表明しました。また、People Inc.との議決権契約を修正し、ガバナンスの安定性をさらに高めました。
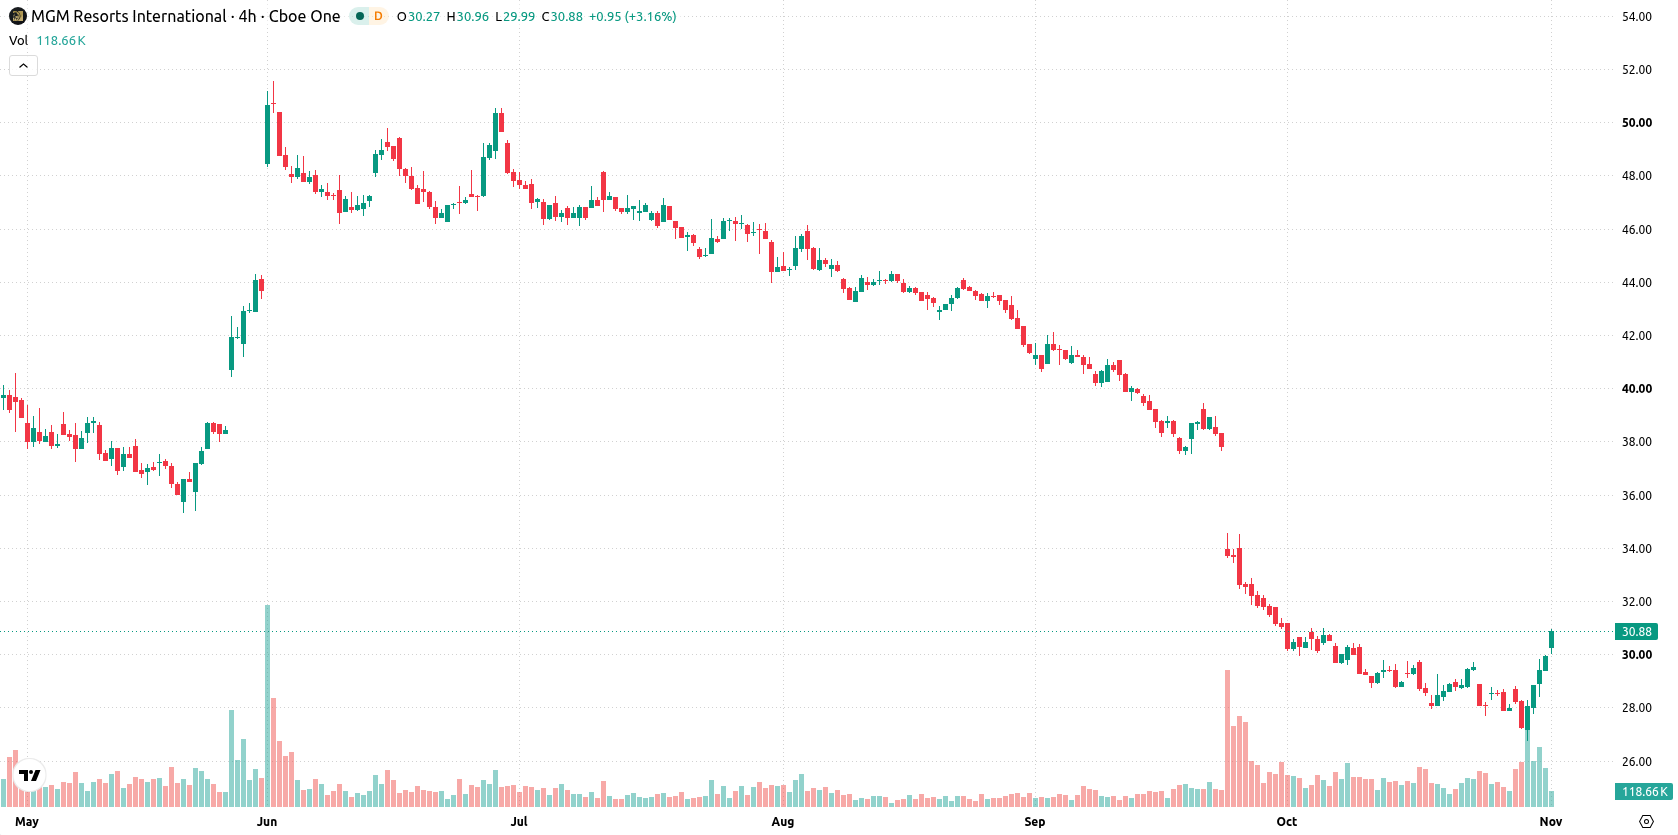
モメンタムはまちまち、長期的な下降トレンドが短期的な上値を抑制
MGMリゾーツの株価は20日移動平均線の$29.1を上回っている一方、50日移動平均線の$34.8と200日移動平均線の$39.05を下回っています。この状況は、全体として中長期的な下降トレンドにあるなかで、短期的には一定の強さを示しています。目先のサポートは一目均衡表の基準線である$30.62、近場のレジスタンスは$32.63です。モメンタム指標はまちまちです。MACDとADXは下落圧力が続いていることを示す一方、相対力指数は45.45、Stochastic RSIは100で、短期的な買われ過ぎを示しています。ブル・ベア・パワーは0.94で、現時点では買い方が優勢であることを示していますが、買われ過ぎの状況から、さらなる上昇余地は限られる可能性があります。日中のボラティリティは5.35%で、株価はセッション高値に近い水準にある一方、モメンタム指標間には顕著な乖離が見られます。
以前、買収提案の撤回を受けて、MGMリゾーツ・インターナショナルがPeople Inc.との議決権契約を修正したことが報じられました。この修正により、新たなガバナンス条件を定めつつ、戦略的な柔軟性が維持されました。今回の取引見通しでは、新たなテクニカル面の視点が加わっています。目先は、MGMが$29.49を上回る水準を維持し、短期的な下落リスクの高まりを回避できるかが焦点です。





-
 アイルランド
-
 アゼルバイジャン
-
 アフガニスタン
-
アメリカ合衆国
-
 アラブ首長国連邦
-
 アルジェリア
-
 アルゼンチン
-
 アルバニア
-
 アルメニア
-
 アンゴラ
-
 イエメン
-
 イギリス
-
 イスラエル
-
 イタリア
-
 イラク
-
 イラン・イスラム共和国
-
 インド
-
 インドネシア
-
 ウガンダ
-
 ウクライナ
-
 ウズベキスタン
-
 ウルグアイ
-
 エクアドル
-
 エジプト
-
 エストニア
-
 エスワティニ
-
 エチオピア
-
 エルサルバドル
-
 オマーン
-
 オランダ
-
 オーストラリア
-
 オーストリア
-
 カザフスタン
-
 カタール
-
 カナダ
-
 カメルーン
-
 カンボジア
-
 ガーナ
-
 キプロス
-
 キューバ
-
 キルギス
-
 ギリシャ
-
 クウェート
-
 クロアチア
-
 グルジア
-
 ケニア
-
 コスタリカ
-
 コロンビア
-
 コンゴ
-
 コンゴ民主共和国
-
 コートジボワール
-
 サウジアラビア
-
 ザンビア
-
 シリア
-
 シンガポール
-
 ジャマイカ
-
 ジンバブエ
-
 スイス
-
 スウェーデン
-
 スペイン
-
 スリランカ
-
 スロバキア
-
 スロベニア
-
 セルビア
-
 ソマリア
-
 タイ
-
 タジキスタン
-
 タンザニア
-
 チェコ
-
 チュニジア
-
 チリ
-
 デンマーク
-
 トリニダード・トバゴ
-
 トルコ
-
 ドイツ
-
 ドミニカ共和国
-
 ナイジェリア
-
 ナミビア
-
 ニュージーランド
-
 ネパール
-
 ノルウェー
-
 ハイチ
-
 ハンガリー
-
 バハマ
-
 バングラデシュ
-
 バーレーン
-
 パキスタン
-
 パナマ
-
 パプアニューギニア
-
 パラグアイ
-
 パレスチナ
-
 フィリピン
-
 フィンランド
-
 フランス
-
 ブラジル
-
 ブルガリア
-
 ブルネイ・ダルサラーム
-
 プエルトリコ
-
 ベトナム
-
 ベネズエラ
-
 ベラルーシ
-
 ベルギー
-
 ペルー
-
 ボツワナ
-
 ボリビア
-
 ポルトガル
-
 ポーランド
-
 マダガスカル
-
 マルタ
-
 マレーシア
-
 ミャンマー
-
 メキシコ
-
 モザンビーク
-
 モルドバ
-
 モロッコ
-
 モンゴル
-
 モンテネグロ
-
 モーリシャス
-
 ヨルダン
-
 ラオス
-
 ラトビア
-
 リトアニア
-
 リビア
-
 ルクセンブルク
-
 ルワンダ
-
 ルーマニア
-
 レソト
-
 レバノン
-
 レユニオン
-
 中国
-
 中国台湾省
-
 北マケドニア
-
 南アフリカ
-
 日本
-
 韓国
-
 香港
- Forex
- Crypto












