트윗이 작성자에 의해 삭제되었습니다.
하지만 우리는 모든 것을 저장했습니다 🙂.
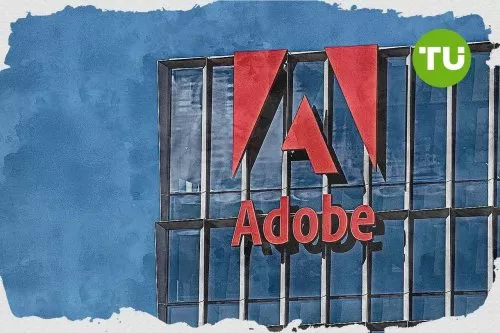
Adobe 주가는 올해 30% 하락했습니다. Wells Fargo와 HSBC는 무료 및 생성형 AI 도구가 Photoshop과 Creative Cloud에 대한 수요를 줄일 수 있다며 투자의견을 하향 조정했습니다. 신규 연간 반복 매출(ARR) 증가분은 36% 감소했지만, 매출은 여전히 13% 성장했습니다. 그렇다면 새로운 AI 대안이 구독 모델의 지속 가능성을 위협하는 상황에서 Adobe는 여전히 창작 소프트웨어 시장에서의 입지를 지켜낼 수 있을까요?
이 기사는 원문을 번역한 것입니다. 당사 특파원이 작성한 원문은 여기에서 확인하실 수 있습니다.
Adobe에 대한 시장의 심리는 그 어느 때보다 부정적입니다. Wells Fargo의 Michael Turrin은 10월 Adobe 주식의 투자의견을 비중확대에서 비중축소로 두 단계 하향 조정하고 목표주가도 $270에서 $225로 낮췄습니다. Turrin은 프론트오피스 및 창작 소프트웨어에 대해 “더 신중해졌다”고 밝혔습니다. 이 회사가 최고정보책임자(CIO)를 대상으로 실시한 설문에서 Adobe는 AI 평가 과정에서 예산 점유율을 뚜렷하게 잃은 기업으로 나타났습니다. 응답자의 22%는 IT 예산에서 Adobe가 차지하는 비중을 부정적으로 평가했으며, 긍정적으로 본 응답자는 2%에 불과했습니다.
X에서 게시물 보기 로드 중...
하루 뒤 HSBC의 Stephen Bersey는 목표주가 전망을 $310에서 $267로 낮추면서 투자의견을 매수에서 보유로 하향 조정했습니다. 그는 Adobe를 “AI 주도형 시장 교란의 현실적인 후보”라고 평가했습니다. 올해 투자의견 하향 조정은 전체적으로 최소 15건에 달합니다. 현재 대부분의 애널리스트는 주가가 $260~$270 사이에 머물 것으로 예상하고 있어, 최근 수준인 $245에서 상승 여력은 제한적이라고 보고 있습니다.
Adobe는 여전히 견조한 실적을 달성했습니다. 회계연도 3분기 매출은 사상 최대인 $6.76B로, 전년 대비 13% 증가했습니다. 기말 기준 총 연간 반복 매출(ARR)은 $27.50B로 11.2% 늘었습니다. AI 우선 ARR은 $650M를 넘어 전년 대비 150% 수준을 기록했습니다. 전체 제품군의 월간 활성 사용자 수는 10억 명에 도달했습니다. 그러나 순신규 ARR 증가분은 연간 기준 36% 감소한 38%에 그쳤으며, 이는 장기 투자자들의 우려를 키울 수 있습니다.
X에서 게시물 보기 로드 중...
잔여수행의무(RPO)는 8% 증가하는 데 그쳐 수년 만에 가장 낮은 증가율을 기록했습니다. 경영진은 프리미엄 사용자 확보를 우선시하고 핵심 Creative Cloud의 가격 인상을 미뤘습니다. 그러나 이 전략은 수익화를 지연시키므로 단기적인 현금 흐름에는 변화가 없을 수 있습니다. Wells Fargo는 회계연도 2027년 신규 ARR이 역성장하고 총 ARR 성장률은 7%에 그칠 것으로 전망하며, 8%를 예상하는 시장 컨센서스에 의문을 제기했습니다.
경쟁 위협은 더욱 심각해졌습니다. Bersey는 소규모 개발사 ArtCraft가 Adobe의 Creative Cloud 제품군을 무료로 이용할 수 있는 AI 생성 클론을 출시했다고 언급했습니다. 이는 사용자들이 Photoshop, Illustrator, Premiere, Lightroom, Acrobat, After Effects, InDesign의 기능을 무료로 이용할 수 있음을 의미합니다. 이 프로젝트는 한 달 안에 “기능의 100% 동등성”을 달성하는 것을 목표로 합니다.
Bersey는 “전문적인 ‘바이브 코딩’이 코드가 공동 개발되고 인간이 작성 내용을 검토하고 알고 이해한 뒤 커밋하는 인간·모델 협업에 가깝다면, 자동 코딩은 모델에 전적인 통제권을 넘기는 것에 가깝다는 점에 주목해야 한다”고 인정했습니다.
X에서 게시물 보기 로드 중...
그는 “보안, 법적 문제, 계속기업, 유지보수 측면에서 자동 코딩 프로젝트에는 많은 위험이 따른다”고 경고하면서, 현재 그 영향은 프리미엄 및 오픈소스 프로젝트에 국한된다고 밝혔습니다. Adobe는 다양한 제품에 RTX Spark와 Nemotron 모델을 적용해 워크플로를 가속하는 Nvidia와의 확대된 파트너십 등 AI 투자로 대응하고 있습니다. Firefly와 관련 AI 우선 제품은 여전히 전체 ARR에서 차지하는 비중이 작습니다.
경영진 변화는 중기적으로 Adobe의 과제를 더욱 키우고 있습니다. Anil Chakravarthy는 오랜 기간 회사를 이끌어온 Shantanu Narayen의 뒤를 이어 12월 1일 최고경영자(CEO)에 취임할 예정입니다. Adobe는 현재 정식 최고재무책임자(CFO)도 물색하고 있습니다. Turrin은 이중적인 경영진 교체가 회계연도 2027년 잠정 전망의 위험 요인이라고 평가했습니다.
X에서 게시물 보기 로드 중...
Chakravarthy는 과거 회사의 Customer Experience Orchestration 사업을 이끌었습니다. 투자자들은 새 경영진이 확대되는 프리미엄 사용자 기반을 더 높은 가치의 유료 사용자로 전환할 수 있을지 주목할 것입니다. 또한 Adobe의 전통적인 강점인 영업이익률을 유지하는 것도 중요합니다.
현재 수준에서 Adobe 주식은 2027년 예상 비GAAP 주당순이익의 9배에 거래되고 있습니다. 이는 소프트웨어 업종 중간값인 21배에 비해 상당한 할인입니다. 낙관론자들은 이 멀티플에 이미 상당한 시장 교란 가능성이 반영됐다고 주장합니다. 3분기 영업현금흐름 $2.52B와 자사주 매입 프로그램은 주가의 하방을 지지하는 요인이 될 수 있습니다. 그러나 비관론자들은 프리미엄에서 유료 전환이 아직 검증되지 않았으며, AI 대안이 가격 결정력과 유료 좌석 수 증가를 계속 압박할 것이라고 주장합니다.
X에서 게시물 보기 로드 중...
종합하면 Adobe는 방대한 기존 사용자 기반과 독점 데이터의 강점이 무료 및 저가 생성형 도구의 부상으로 인한 이점을 능가한다는 점을 입증해야 합니다. 그러나 순 ARR이 안정되고 AI 수익화가 확대될 때까지 대부분의 애널리스트와 전문가들은 Adobe의 재무적 미래에 대해 신중한 태도를 유지할 가능성이 큽니다.

 가나
 그리스
 나미비아
 나이지리아
 남아프리카 공화국
 네덜란드
 네팔
 노르웨이
 뉴질랜드
 대만, 중화민국
 대한민국
 덴마크
 도미니카 공화국
 독일
 라오스
 라트비아
 레바논
 레소토
 루마니아
 룩셈부르크
 르완다
 리비아
 리투아니아
 마다가스카르
 말레이시아
 멕시코
 모로코
 모리셔스
 모잠비크
 몬테네그로
 몰도바
 몰타
 몽골
미국
 미얀마
 바레인
 바하마
 방글라데시
 베네수엘라
 베트남
 벨기에
 벨라루스
 보츠와나
 볼리비아
 북마케도니아
 불가리아
 브라질
 브루나이 다루살람
 사우디아라비아
 세르비아
 소말리아
 스리랑카
 스웨덴
 스위스
 스페인
 슬로바키아
 슬로베니아
 시리아
 싱가포르
 아랍에미리트
 아르메니아
 아르헨티나
 아이티
 아일랜드
 아제르바이잔
 아프가니스탄
 알바니아
 알제리
 앙골라
 에스와티니
 에스토니아
 에콰도르
 에티오피아
 엘살바도르
 영국
 예멘
 오만
 오스트리아
 요르단
 우간다
 우루과이
 우즈베키스탄
 우크라이나
 이라크
 이란, 이슬람 공화국
 이스라엘
 이집트
 이탈리아
 인도
 인도네시아
 일본
 자메이카
 잠비아
 재결합(국가 이름)
 조지아
 중국
 짐바브웨
 체코
 칠레
 카메룬
 카자흐스탄
 카타르
 캄보디아
 캐나다
 케냐
 코스타리카
 코트디부아르
 콜롬비아
 콩고
 콩고 민주공화국
 쿠바
 쿠웨이트
 크로아티아
 키르기스스탄
 키프로스(국가 이름)
 타지키스탄
 탄자니아
 태국
 터키
 튀니지
 트리니다드 토바고
 파나마
 파라과이
 파키스탄
 파푸아뉴기니
 팔레스타인
 페루
 포르투갈
 폴란드
 푸에르토리코
 프랑스
 핀란드
 필리핀
 헝가리
 호주
 홍콩