Tweet telah dipadam oleh pengarang.
Tetapi kami telah menyimpan semuanya 🙂.

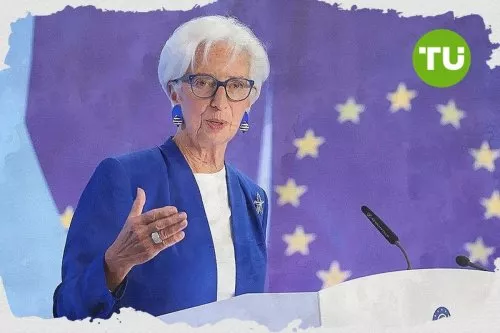
Euro digital semakin hampir menjadi kenyataan. ECB berkata ia boleh memberikan rakyat Eropah kaedah pembayaran bersama tanpa terlalu bergantung pada penyedia asing. Namun, mungkinkah wang anda suatu hari nanti disertakan peraturan tentang di mana dan bagaimana anda boleh membelanjakannya?
Artikel ini telah diterjemahkan daripada versi asal. Baca versi asal oleh koresponden kami di sini.
Anggota Lembaga Eksekutif ECB Piero Cipollone mengulangi hujah menyokong euro digital minggu ini, dengan menyatakan bahawa Eropah berdepan risiko perpecahan yang lebih besar apabila wang dan aset kewangan semakin didigitalkan. Eropah masih tidak mempunyai kaedah pembayaran digital tempatan yang berfungsi di seluruh kawasan euro, manakala sebahagian besar infrastruktur pembayarannya bergantung pada penyedia bukan Eropah.
Lihat siaran di X Memuatkan...
ECB berhujah bahawa sistem bersama boleh mengurangkan kebergantungan tersebut dan memberikan bank-bank Eropah infrastruktur untuk bersaing dalam pembayaran digital. “Objektif kami bukanlah untuk mengambil alih peranan bank,” kata Cipollone. “Sebaliknya, euro digital akan menyediakan bank dengan infrastruktur yang mereka perlukan untuk bersaing dalam era digital dan membantu mereka meluaskan jangkauan serta kes penggunaan penyelesaian mereka sendiri.”
Projek ini masih memerlukan perundangan EU, dan ECB akan membuat keputusan muktamad mengenai penerbitan selepas itu. Projek perintis dirancang bermula pada separuh kedua 2027, dengan persiapan sedang dijalankan untuk kemungkinan penerbitan pertama pada 2029.
Sekeping wang kertas €20 tidak mengetahui siapa pemiliknya, di mana ia dibelanjakan atau apa yang dibeli dengannya. Wang digital secara teori boleh berfungsi secara berbeza, dengan peraturan menentukan di mana, bila atau dalam keadaan apa ia boleh digunakan.
Sekatan terhadap cara wang dibelanjakan bukanlah perkara baharu. Kerajaan sudah mengehadkan sesetengah bantuan kewangan kepada perkhidmatan atau produk perubatan yang diluluskan, manakala kad hadiah mungkin hanya boleh digunakan di perniagaan tertentu. Namun, dalam kes-kes tersebut, sekatan itu terikat pada program atau produk pembayaran tertentu, bukannya wang biasa itu sendiri.
Wang digital juga secara teori boleh mempunyai tarikh luput. Sesetengah dana boleh ditetapkan supaya hanya boleh digunakan dalam tempoh tertentu, yang berpotensi menggalakkan orang ramai berbelanja dan bukannya menyimpan. Tunai tidak mempunyai mekanisme terbina dalam yang setara: wang kertas tidak kehilangan nilainya hanya kerana terlalu lama disimpan dalam dompet anda.
ECB berkata euro digital tidak akan melakukan kedua-duanya. Ia tidak akan menjadi “wang boleh atur cara”, tidak akan luput dan tidak akan mengandungi peraturan terbina dalam yang menentukan di mana, bila atau apa yang boleh dibeli oleh orang ramai.
Walaupun ECB menolak wang boleh atur cara, ia mahu euro digital menyokong pembayaran bersyarat. Perbezaannya agak mudah: pembayaran itu boleh mengandungi arahan tanpa mengubah wang tersebut sendiri.
Bayangkan anda memesan telefon baharu secara dalam talian. Daripada membayar serta-merta dan kemudian menunggu penghantaran, transaksi itu boleh diatur supaya wang dilepaskan secara automatik sebaik sahaja telefon tiba. Euro digital itu sendiri kekal tanpa sekatan, manakala pengguna menetapkan syarat secara sukarela untuk transaksi tertentu tersebut.
ECB turut membincangkan kegunaan berpotensi lain, termasuk bayaran balik automatik selepas gangguan perjalanan dan perkhidmatan bayar mengikut penggunaan. Dalam setiap kes, syarat itu terpakai pada transaksi tertentu dan bukannya menentukan bagaimana euro digital boleh dibelanjakan selepas itu.
Privasi merupakan satu lagi perbezaan penting antara tunai dan wang digital. Apabila seseorang menyerahkan wang kertas €20 kepada penjaga kedai, tiada syarikat pembayaran perlu memproses transaksi tersebut. Pembayaran elektronik memerlukan infrastruktur, sekali gus menimbulkan persoalan tentang pihak yang boleh melihat maklumat yang dihasilkannya.
ECB berkata Eurosystem tidak akan dapat mengenal pasti pengguna individu secara langsung melalui pembayaran euro digital mereka. Bank dan penyedia pembayaran masih akan menjalankan pemeriksaan antipengubahan wang haram serta pemeriksaan pematuhan lain, sama seperti yang dilakukan untuk pembayaran elektronik konvensional. Pembayaran euro digital luar talian bertujuan menawarkan privasi yang lebih tinggi.
ECB turut berkata euro digital akan melengkapi, bukannya menggantikan, tunai fizikal. Hal ini penting kerana tunai memberikan privasi sebahagiannya melalui sifat fizikalnya, bukan semata-mata melalui keputusan dasar. Wang kertas tidak memerlukan pangkalan data untuk melupakan siapa yang membelanjakannya, manakala perlindungan privasi perlu dibina secara sengaja ke dalam sistem digital.
Pendirian semasa ECB adalah jelas: euro digital tidak akan luput dan tidak akan menentukan perkara yang boleh dibeli oleh orang ramai. Namun, perlindungan tersebut pada akhirnya merupakan pilihan reka bentuk dan dasar. Kerajaan berubah, undang-undang berubah dan teknologi berkembang.
Buat masa ini, hadnya sedang ditetapkan sebelum euro digital itu wujud. Persoalan yang lebih menarik mungkin timbul beberapa tahun kemudian, apabila Eropah sudah terbiasa menggunakannya dan keputusan perlu dibuat tentang perkara yang patut dan tidak patut dibenarkan oleh sistem tersebut.
Semua itu tidak bermakna euro digital akhirnya akan menjadi wang boleh atur cara. Namun, apabila wang berubah menjadi perisian, orang ramai mungkin semakin perlu mempertimbangkan sesuatu yang tidak pernah perlu difikirkan tentang wang kertas €20: bukan sahaja siapa yang menerbitkan wang mereka, tetapi perkara yang mampu dilakukan oleh wang mereka dari segi teknikal.
 AS
 Afghanistan
 Afrika Selatan
 Albania
 Algeria
 Angola
 Arab Saudi
 Argentina
 Armenia
 Australia
 Austria
 Azerbaijan
 Bahamas
 Bahrain
 Bangladesh
 Belanda
 Belarus
 Belgium
 Bolivia
 Botswana
 Brazil
 Brunei Darussalam
 Bulgaria
 Cameroon
 Chile
 China
 Colombia
 Congo
 Costa Rica
 Croatia
 Cuba
 Cyprus
 Czechia
 Côte d'Ivoire
 DR Congo
 Denmark
 Ecuador
 El Salvador
 Emiriah Arab Bersatu
 Estonia
 Eswatini
 Ethiopia
 Filipina
 Finland
 Georgia
 Ghana
 Greece
 Haiti
 Hong Kong
 Hungary
 India
 Indonesia
 Iran, republik Islam
 Iraq
 Ireland
 Israel
 Itali
 Jamaica
 Jepun
 Jerman
 Jordan
 Kanada
 Kazakhstan
 Kemboja
 Kenya
 Korea
 Kuwait
 Kyrgyzstan
 Laos
 Latvia
 Lesotho
 Libya
 Lithuania
 Lubnan
 Luxembourg
 Macedonia Utara
 Madagascar
 Maghribi
 Malaysia
 Malta
 Mauritius
 Mesir
 Mexico
 Moldova
 Mongolia
 Montenegro
 Mozambique
 Myanmar
 Namibia
 Nepal
 New Zealand
 Nigeria
 Norway
 Oman
 Pakistan
 Palestin
 Panama
 Papua New Guinea
 Paraguay
 Perancis
 Peru
 Poland
 Portugal
 Puerto Rico
 Qatar
 Republik Dominican
 Reunion
 Romania
 Rwanda
 Sepanyol
 Serbia
 Singapura
 Slovakia
 Slovenia
 Somalia
 Sri Lanka
 Sweden
 Switzerland
 Syria
 Taiwan, Wilayah China
 Tajikistan
 Tanzania
 Thailand
 Trinidad dan Tobago
 Tunisia
 Turki
 Uganda
 Ukraine
 United Kingdom
 Uruguay
 Uzbekistan
 Venezuela
 Vietnam
 Yaman
 Zambia
 Zimbabwe