
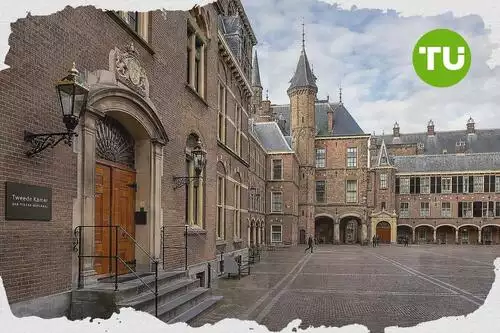
Eerste Kamer bespreekt uitbreiding box 3-heffing in deskundigenbijeenkomst

De commissie Financiën van de Eerste Kamer houdt op 24 november een deskundigenbijeenkomst over de novelle voor de uitbreiding van de vermogenswinstbelasting in box 3. Daarbij staat de uitvoerbaarheid van het voorstel centraal, mede tegen de achtergrond van het advies van de Afdeling advisering van de Raad van State.
Hoogtepunten
- De Eerste Kamer bespreekt op 24 november de uitbreiding van vermogenswinstbelasting in box 3 naar alle financiële instrumenten, waaronder aandelen, obligaties en opties.
- Met de uitbreiding valt naar verwachting circa 90% van de vermogensbestanddelen met waardeontwikkeling bij invoering onder de vermogenswinstbelasting.
- Banktegoeden, cryptobeleggingen, verzekeringsproducten en bepaalde vorderingen en schulden blijven voorlopig onder vermogensaanwasbelasting, maar het kabinet mikt op overgang naar vermogenswinstbelasting per 2030.
Toets op uitvoerbaarheid en fiscale uitwerking
Zoals bericht door Eerste Kamer, onder verwijzing naar de Eerste Kamer kunnen leden van de commissie Financiën dinsdagochtend 24 november vragen stellen aan deskundigen over de novelle uitbreiding vermogenswinstbelasting box 3. Voor de bijeenkomst zijn vertegenwoordigers van de Nederlandse Vereniging van Banken, de Belastingdienst en de Nederlandse Orde van Belastingadviseurs uitgenodigd.De novelle past het wetsvoorstel Wet werkelijk rendement box 3 aan. In het oorspronkelijke voorstel geldt een vermogensaanwasbelasting als hoofdregel, terwijl een vermogenswinstbelasting als uitzondering geldt voor onroerende zaken en voor aandelen en winstbewijzen in startende ondernemingen.
Met de novelle wordt voorgesteld de vermogenswinstbelasting uit te breiden naar alle financiële instrumenten, waaronder aandelen, obligaties en opties. Daarmee valt vanaf de invoering van het nieuwe box 3-stelsel naar verwachting ongeveer 90% van de vermogensbestanddelen met waardeontwikkeling onder de vermogenswinstbelasting.
Gevolgen voor het belastingpakket en vervolgstappen
Voorafgaand aan de deskundigenbijeenkomst vindt een technische briefing plaats over het pakket Belastingplan. Dat pakket bestaat dit jaar uit vier wetsvoorstellen: Belastingplan 2027, Overige fiscale maatregelen 2027, Wet fiscale stimulering start-ups en scale-ups en de Wet veiligehavenregels Wet minimumbelasting 2024.In de technische briefing komt ook aandacht voor de amendementen die in de Tweede Kamer zijn aangenomen. Daarmee krijgt de senaatscommissie naast de bespreking van box 3 ook bredere fiscale context voor de behandeling van de wetsvoorstellen.
Banktegoeden, cryptobeleggingen, verzekeringsproducten en bepaalde vorderingen en schulden blijven voorlopig onder de vermogensaanwasbelasting vallen. Het kabinet verwacht deze vermogensbestanddelen per 2030 eveneens onder de vermogenswinstbelasting te kunnen brengen.
Eerder schetsten we de planningslijn rond de box 3-novelle, die bij de Eerste Kamer op de agenda stond voor vervolgstappen.



Laatste Taxes nieuws



-
 Afghanistan
-
 Albanië
-
 Algerije
-
 Angola
-
 Argentinië
-
 Armenië
-
 Australië
-
 Azerbeidzjan
-
 Bahama's
-
 Bahrein
-
 Bangladesh
-
 België
-
 Bolivia
-
 Botswana
-
 Brazilië
-
 Brunei Darussalam
-
 Bulgarije
-
 Cambodja
-
 Canada
-
 Chili
-
 China
-
 Colombia
-
 Congo
-
 Costa Rica
-
 Cuba
-
 Cyprus
-
 DR Congo
-
 Denemarken
-
 Dominicaanse Republiek
-
 Duitsland
-
 Ecuador
-
 Egypte
-
 El Salvador
-
 Estland
-
 Eswatini
-
 Ethiopië
-
 Filippijnen
-
 Finland
-
 Frankrijk
-
 Georgië
-
 Ghana
-
 Griekenland
-
 Haïti
-
 Hongarije
-
 Hongkong
-
 Ierland
-
 India
-
 Indonesië
-
 Irak
-
 Iran, Islamitische republiek
-
 Israël
-
 Italië
-
 Ivoorkust
-
 Jamaica
-
 Japan
-
 Jemen
-
 Jordanië
-
 Kameroen
-
 Kazachstan
-
 Kenia
-
 Kirgizië
-
 Koeweit
-
 Korea
-
 Kroatië
-
 Laos
-
 Lesotho
-
 Letland
-
 Libanon
-
 Libië
-
 Litouwen
-
 Luxemburg
-
 Madagaskar
-
 Maleisië
-
 Malta
-
 Marokko
-
 Mauritius
-
 Mexico
-
 Moldavië
-
 Mongolië
-
 Montenegro
-
 Mozambique
-
 Myanmar
-
 Namibië
-
 Nederland
-
 Nepal
-
 Nieuw-Zeeland
-
 Nigeria
-
 Noord-Macedonië
-
 Noorwegen
-
 Oeganda
-
 Oekraïne
-
 Oezbekistan
-
 Oman
-
 Oostenrijk
-
 Pakistan
-
 Palestina
-
 Panama
-
 Papoea-Nieuw-Guinea
-
 Paraguay
-
 Peru
-
 Polen
-
 Portugal
-
 Puerto Rico
-
 Qatar
-
 Roemenië
-
 Rwanda
-
 Réunion
-
 Saoedi-Arabië
-
 Servië
-
 Singapore
-
 Slovenië
-
 Slowakije
-
 Somalië
-
 Spanje
-
 Sri Lanka
-
 Syrië
-
 Tadzjikistan
-
 Taiwan, provincie China
-
 Tanzania
-
 Thailand
-
 Trinidad en Tobago
-
 Tsjechië
-
 Tunesië
-
 Turkije
-
 Uruguay
-
 VAE
-
VS
-
 Venezuela
-
 Verenigd Koninkrijk
-
 Vietnam
-
 Wit-Rusland
-
 Zambia
-
 Zimbabwe
-
 Zuid-Afrika
-
 Zweden
-
 Zwitserland
- Forex
- Crypto












