
ادارتی نوٹ: اگرچہ ہم سخت ادارتی سالمیت کی پیروی کرتے ہیں، اس پوسٹ میں ہمارے شراکت داروں کی مصنوعات کے حوالے شامل ہو سکتے ہیں۔ یہاں ایک وضاحت ہے ہم پیسہ کیسے کماتے ہیں۔ اس ویب پیج پر موجود کوئی بھی ڈیٹا اور معلومات ہماری دستبرداری کے مطابق سرمایہ کاری کا مشورہ نہیں ہے۔
اسلام میں بہت سے علما کے نزدیک لائف انشورنس عموماً ناجائز ہے، کیونکہ روایتی پالیسیوں میں اکثر سود، غرر (غیر یقینی) اور میسر (جوا) شامل ہوتے ہیں۔ یہ عناصر شریعت کے مقرر کردہ اخلاقی اور مالی اصولوں کے خلاف ہیں۔ تاہم، باہمی تعاون اور مشترکہ خطرے کی بنیاد پر بنائے گئے تکافل جیسے باہمی ماڈلز کو جائز متبادل سمجھا جاتا ہے۔ بعض علما ایسے حالات میں روایتی لائف انشورنس کی اجازت بھی دیتے ہیں جہاں شریعت کے مطابق کوئی متبادل موجود نہ ہو، مثلاً جب قانون اس کا تقاضا کرے یا ذاتی حالات میں کوئی دوسرا راستہ نہ ہو۔ تحفظ حاصل کرنے کے خواہش مند مسلمانوں کے لیے ضروری ہے کہ وہ قابلِ اعتماد علما سے مشورہ کریں اور ایسے اختیارات تلاش کریں جو شریعت کے رہنما اصولوں سے مطابقت رکھتے ہوں، ساتھ ہی یہ بھی سمجھیں کہ اسلام میں لائف انشورنس حلال ہے یا حرام۔
اسلامی مالیات کے اصولوں کے مطابق، روایتی لائف انشورنس کو عموماً سود، میسر اور غرر پر انحصار کی وجہ سے حرام سمجھا جاتا ہے۔ یہ عوامل انصاف اور معاہدے کی وضاحت کے بنیادی شرعی اصولوں کے منافی ہیں۔ علما کا اتفاق ہے کہ تجارتی انشورنس پالیسیاں، بشمول لائف انشورنس، اسلامی مالیات سے مطابقت نہیں رکھتیں۔ چنانچہ روایتی پالیسیوں کے معاملے میں یہ سوال کہ لائف انشورنس حرام ہے یا نہیں، واضح جواب رکھتا ہے، سوائے اس صورت کے جب کسی پالیسی کی ساخت خاص طور پر ان ممنوع عناصر کو مکمل طور پر ختم کرنے اور اسلامی قانون کے تمام اخلاقی تقاضے پورے کرنے کے لیے بنائی گئی ہو۔
خطر کی وارننگ: تمام سرمایہ کاری میں خطرہ ہوتا ہے، بشمول ممکنہ سرمایہ کا نقصان۔ اقتصادی اتار چڑھاؤ اور مارکیٹ کی تبدیلیاں منافع کو متاثر کرتی ہیں، اور 40-50% سرمایہ کار معیار سے کم کارکردگی دکھاتے ہیں۔ تنوع مددگار ثابت ہوتا ہے لیکن خطرات کو ختم نہیں کرتا۔ سمجھداری سے سرمایہ کاری کریں اور پیشہ ور مالی مشیروں سے مشورہ کریں۔
کیا لائف انشورنس حرام ہے؟
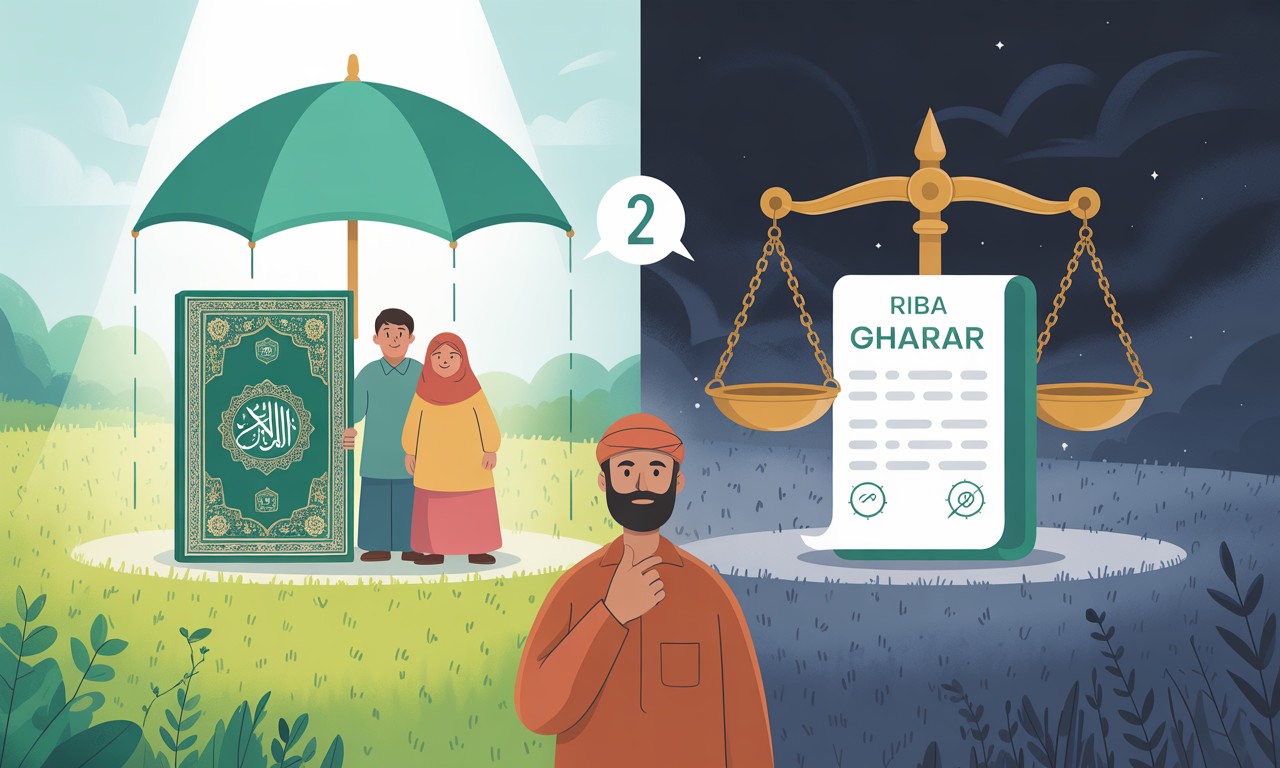
اپنی روایتی شکل میں، اسلام میں لائف انشورنس کا حلال یا حرام ہونا اس کی ساخت اور طریقۂ کار پر منحصر ہے۔ بیشتر اسلامی علما کے نزدیک یہ حرام ہے۔ IslamQA.info، Daruliftaa اور AboutIslam کی جانب سے جاری کردہ مستند فتاویٰ میں روایتی پالیسیوں کو ناجائز قرار دیا گیا ہے، کیونکہ ان میں اکثر ایسے اجزا شامل ہوتے ہیں جن کی شریعت اجازت نہیں دیتی۔ ان میں سود (ربا) ، غرر (حد سے زیادہ غیر یقینی) اور میسر (جوا) شامل ہیں، جو اسلامی مالیات کے اخلاقی اصولوں سے مطابقت نہیں رکھتے۔ اسی لیے کلاسیکی اسلامی فقہ میں بیشتر روایتی لائف انشورنس مصنوعات کو حرام قرار دیا جاتا ہے۔
اس کے باوجود، بعض جدید علما نے ضرورت کی بنیاد پر محدود اجازت دی ہے۔ مثلاً، اسلام میں سرکاری لائف انشورنس کے حلال یا حرام ہونے کا انحصار اس بات پر ہو سکتا ہے کہ پالیسی لازمی ہے یا رضاکارانہ طور پر لی گئی ہے۔ جب تکافل جیسا کوئی شریعت کے مطابق متبادل دستیاب نہ ہو، اور ذاتی یا خاندانی تحفظ کے لیے پالیسی ضروری ہو، بعض علما مشقت اور ضرورت کی حالت میں قانونی اصولِ ضرورت (ضرورت ممانعت کو ختم کر دیتی ہے) کے تحت لائف انشورنس کو جائز قرار دے سکتے ہیں۔
لائف انشورنس کیوں حرام ہے؟
اس کی وجہ اس کی ساخت میں پوشیدہ ہے۔ روایتی پالیسیوں میں سود اس وقت شامل ہوتا ہے جب بیمہ کنندہ کسی ایسے قابلِ جواز اثاثے یا خدمت کے بغیر بیمہ شدہ کی جمع کرائی گئی رقم سے زیادہ ادا کرتا ہے۔ غرر اس لیے پیدا ہوتا ہے کہ بیمہ شدہ یہ نہیں جان سکتا کہ اسے فائدہ ادا کیا جائے گا بھی یا نہیں، اور اگر کیا جائے گا تو کب۔ میسر اس صورت میں پایا جاتا ہے جب نسبتاً کم پریمیم کے بدلے غیر متناسب فائدہ ملنے یا کچھ بھی نہ ملنے کا امکان ہو۔ یہ خصوصیات معاہدے کو اسلامی اصولوں سے غیر ہم آہنگ قیاسی لین دین بنا دیتی ہیں۔
ایسی شرائط ان معاہدوں کے بنیادی ڈھانچے میں شامل ہوتی ہیں۔ مثال کے طور پر، وفات پر یقینی ادائیگی کا لازمی طور پر خطرے کی شراکت یا حقیقی نقصان سے تعلق نہیں ہوتا، جس سے یہ یک طرفہ بندوبست بن جاتا ہے۔ اس ڈیزائن پر ان فتاویٰ کا اطلاق ہوتا ہے جن کے مطابق اسلام میں لائف انشورنس کا حلال یا حرام ہونا شریعت میں ممنوع عناصر کی موجودگی پر منحصر ہے۔ اس کے برعکس، تکافل جیسی اسلامی مصنوعات باہمی تعاون کے ماڈل پر کام کرتی ہیں، جہاں خطرہ مشترک ہوتا ہے، غیر یقینی کم کی جاتی ہے اور منافع منصفانہ طور پر تقسیم کیا جاتا ہے۔ یہ ڈھانچہ ممنوع عناصر سے بچتا ہے اور اخلاقی، شرعی تحفظ فراہم کرتا ہے۔
اسلام میں لائف انشورنس کب جائز ہے؟
اسلام میں لائف انشورنس مخصوص شرائط کے تحت جائز ہو سکتی ہے، بالخصوص جب وہ شرعی اصولوں سے مطابقت رکھتی ہو۔ ایسی صورتوں میں یہ اکثر شریعت کے مطابق لائف انشورنس کی شکل اختیار کرتی ہے، جس میں اس کی ساخت، سرمایہ کاری کے طریقے اور خطرے کی شراکت کے نظام اسلامی رہنما اصولوں کے مطابق ہوتے ہیں۔ درج ذیل اہم حالات میں لائف انشورنس کو جائز (حلال) سمجھا جاتا ہے:
تکافل (اسلامی انشورنس) کے ذریعے۔ لائف انشورنس اس وقت جائز ہے جب اسے تکافل کے منصوبے کے طور پر ترتیب دیا جائے—یہ باہمی تعاون کا ایسا ماڈل ہے جس میں شرکا عطیات ایک مشترکہ فنڈ میں جمع کراتے ہیں، جو باہمی مدد کے لیے استعمال ہوتا ہے۔
سود سے بچاؤ۔ سرمایہ کاری کے حصے میں سودی مالیاتی ذرائع شامل نہیں ہونے چاہییں۔ فنڈز کو حلال اسٹاکس، صکوک بانڈز یا اسلامی ETFs/انڈیکس فنڈز میں لگانا چاہیے۔
واضح شرائط (غرر سے پاک)۔ معاہدہ شفاف ہونا چاہیے، جس میں ادائیگی کی شرائط اور اوقات واضح ہوں اور کوئی پوشیدہ غیر یقینی نہ ہو۔
میسر (جوئے کے عناصر) سے پاک۔ معاہدہ قیاس آرائی یا ایسی غیر متناسب ادائیگیوں پر مبنی نہیں ہونا چاہیے جو جوئے کے طریقۂ کار سے مشابہ ہوں۔
خطرے کی شراکت، نہ کہ منتقلی۔ پالیسی میں خطرے کی باہمی شراکت ہونی چاہیے، نہ کہ منافع کمانے والے بیمہ کنندہ کو تجارتی بنیاد پر خطرے کی منتقلی۔
شرعی بورڈ کی نگرانی۔ ایک مستند اسلامی ادارے کو پالیسی کے ڈھانچے کی نگرانی کرنی چاہیے تاکہ اسلامی قانون کی مکمل پابندی یقینی بنائی جا سکے۔
حقیقی ضرورت یا ناگزیر مجبوری کے لیے استعمال۔ بعض آرا کے مطابق روایتی لائف انشورنس ضرورت کے حالات میں برداشت کی جا سکتی ہے، مثلاً جب کوئی حلال متبادل دستیاب نہ ہو—خصوصاً غیر مسلم ممالک میں۔
کیا اسلام میں سرکاری لائف انشورنس حلال ہے یا حرام؟
اسلام میں سرکاری لائف انشورنس کے حلال یا حرام ہونے کا حکم اس بات پر منحصر ہے کہ پالیسی لازمی ہے یا اختیاری۔ نجی اور حکومتی انتظام کے تحت چلنے والی لائف انشورنس میں بنیادی فرق جبر کا ہے۔ اگر اندراج رضاکارانہ ہو تو علما اس پالیسی کا جائزہ دیگر روایتی انشورنس مصنوعات کی طرح لیتے ہیں اور اکثر ربا، غرر اور میسر کے عناصر کی وجہ سے اسے حرام قرار دیتے ہیں۔ اس تناظر میں حکومت کی پشت پناہی سے چلنے والے منصوبے بھی نجی انشورنس کی طرح اسی ممانعت کے دائرے میں آ سکتے ہیں۔
تاہم، اگر شرکت لازمی ہو — جیسے قومی پنشن نظام یا سرکاری ملازمین کے فوائد کے پروگراموں میں — تو حکم بدل جاتا ہے۔ ان صورتوں کا معاملہ ضرورت کے اصول (ضرورت) کے تحت کیا جاتا ہے۔ اسلام سوال و جواب اور دارالافتاء کے علما ایسی جبری شمولیت کو اس وقت جائز سمجھتے ہیں جب اس سے الگ رہنا ممکن نہ ہو۔
مزید جائزہ اس منصوبے کی ساخت پر منحصر ہے۔ اگر سرکاری منصوبہ منافع پر مبنی سرمایہ کاری یا ضمانت شدہ بونس کے بغیر، سماجی بہبود کے لیے وسائل کی دوبارہ تقسیم کے نظام کے طور پر کام کرتا ہو تو بعض علما اسے تجارتی انشورنس کے دائرے سے باہر سمجھتے ہیں۔
فتویٰ دینے والے ادارے خودکار تنخواہی کٹوتیوں اور رضاکارانہ شرکت میں بھی فرق کرتے ہیں۔ جب شمولیت ذاتی قانونی اختیار ہو تو لائف انشورنس کے بارے میں عمومی ممانعتیں بدستور لاگو ہو سکتی ہیں، خصوصاً اگر پالیسی کی شرائط اسلامی مالیاتی اصولوں سے متصادم ہوں۔
کیا مسلمان لائف انشورنس لے سکتے ہیں؟
جن علاقوں میں لائف انشورنس قانوناً لازمی ہے، وہاں خودکار طور پر اس میں شامل مسلمانوں کو پالیسی کے کسی ممنوع عنصر کا ذمہ دار نہیں ٹھہرایا جاتا۔ ان صورتوں میں لائف انشورنس کے حرام ہونے کا سوال اسلامی فقہ میں ضرورت کے اصول کے تحت دیکھا جاتا ہے۔ جب یہ اسکیم قانون کے ذریعے نافذ ہو اور اس سے بچنا ممکن نہ ہو تو فرد پر اس کی ذمہ داری عائد نہیں ہوتی۔
تاہم، جب اندراج رضاکارانہ ہو تو معاملہ زیادہ سنگین ہو جاتا ہے۔ ایسے معاہدے میں داخل ہونا جس میں ربا، غیر یقینی یا جوا شامل ہو، واضح شرعی خدشات پیدا کرتا ہے۔ بہت سے علما ایسی پالیسیوں میں رضاکارانہ شرکت کو ناجائز قرار دیتے ہیں۔
جن ممالک میں لائف انشورنس اختیاری ہے، وہاں مسلمانوں کو ایسی پالیسیوں سے اجتناب کا مشورہ دیا جاتا ہے جن میں سود، غیر واضح شرائط یا قیاس آرائی پر مبنی پہلو شامل ہوں۔ اگر کوئی شخص اندراج کروا چکا ہو اور سنگین مالی نقصان کے بغیر پالیسی منسوخ کر سکتا ہو تو علما عموماً اسے پالیسی سے نکلنا لازم سمجھتے ہیں۔ بہت سی پالیسیوں میں بغیر جرمانے کے دستبردار ہونے کے لیے مختصر مہلت دی جاتی ہے۔
غیر شرعی منصوبے سے نکلنے کے لیے متبادل امکانات پر غور و فکر اور آگاہی ضروری ہے۔ علما اسلامی مالیات کے ماہرین سے مشورہ لینے اور تکافل جیسے متبادل پر غور کرنے کی سفارش کرتے ہیں، جو شرعی اصولوں سے ہم آہنگ ہونے کے ساتھ قانونی حدود میں تحفظ بھی فراہم کرتے ہیں۔
علمی آرا، فتاویٰ، قرآنی آیات، احادیث اور ماہرین کی آرا
اسلام میں لائف انشورنس کے جائز ہونے کے سوال پر ممتاز علما اور بڑے اسلامی فقہی ادارے تفصیل سے گفتگو کر چکے ہیں۔ اگرچہ جدید مالیاتی حالات مسلسل بدل رہے ہیں، لائف انشورنس کے بارے میں بنیادی اسلامی احکام اپنے موقف پر قائم ہیں۔
شیخ ابن باز نے لائف انشورنس کو ناجائز قرار دیا اور اس کی وجہ سود (ربا) اور قیاس آرائی پر مبنی غیر یقینی (غرر) کو بتایا، جو اسے جوئے سے مشابہ بنا دیتے ہیں۔ اسلام سوال و جواب کے ایک معروف فتویٰ (نمبر 10805) میں انہوں نے کہا کہ انشورنس کے معاہدوں میں ان کی ساخت یا مقصد سے قطع نظر، ممنوع عناصر لازماً شامل ہوتے ہیں۔
مفتی تقی عثمانی ، جو اسلامی مالیات کے ممتاز ترین علما میں شمار ہوتے ہیں، طویل عرصے سے اس بات پر زور دیتے آئے ہیں کہ لائف انشورنس کی معاہداتی بنیاد شرعی تجارت کے معیار پر پوری نہیں اترتی۔ ان کے مطابق، اگرچہ ایسی پالیسیاں سماجی فائدہ فراہم کر سکتی ہیں، لیکن ابہام اور مقررہ منافع پر مبنی ان کی ساخت اسلامی تجارتی اخلاقیات سے مطابقت نہیں رکھتی۔ اس کے بجائے وہ تکافل کو جائز اور اخلاقی متبادل کے طور پر پیش کرتے ہیں۔
یوسف القرضاوی نے بھی عصر حاضر کے اسلامی احکام پر اپنی مستند تصانیف میں روایتی لائف انشورنس پر تنقید کی ہے۔ وہ واضح کرتے ہیں کہ باہمی تعاون کے نمونے قابلِ قدر ہو سکتے ہیں، لیکن زیادہ تر تجارتی پالیسیوں میں ضمانت شدہ ادائیگیوں پر ربا اور کلیمز کے معاملے میں غیر متعین شرائط شامل ہوتی ہیں، جو دونوں اہم اسلامی قانونی اصولوں کی خلاف ورزی ہیں۔
سیکرز گائیڈنس اور دارالافتاء جیسے پلیٹ فارمز پر حنفی اور شافعی مکاتبِ فکر کے فقہا اس بات کی تائید کرتے ہیں کہ کلاسیکی فقہ روایتی لائف انشورنس کی تائید نہیں کرتی۔ جو لوگ پوچھتے ہیں کہ "کیا حنفی فقہ میں لائف انشورنس حلال ہے؟"، انہیں عموماً جواب نفی میں دیا جاتا ہے، سوائے ضرورت کی صورتوں کے۔ بعض علما صرف اسی وقت عارضی گنجائش دیتے ہیں جب آجر یا حکومت کی طرف سے قانوناً یہ لازم ہو۔ تاہم، یہ گنجائش ضرورت پر مبنی استثنا ہے، نہ کہ خود انشورنس کی توثیق۔ اسلام سوال و جواب بھی اس بات کی مزید تائید کرتا ہے کہ جبر سے ایسے معاہدوں کی ممانعت ختم نہیں ہوتی۔
شرعی دلائل بھی اکثر پیش کیے جاتے ہیں۔ علما سورۃ البقرہ (2:275) کا حوالہ دیتے ہیں: “اللہ نے تجارت کو حلال اور سود کو حرام کیا ہے،” تاکہ ایسے انشورنس نظاموں کی مخالفت کی جا سکے جو ادا کی گئی رقم سے زیادہ کی ضمانت دیتے ہیں۔ صحیح مسلم کی وہ حدیث، جس میں نبی کریم صلی اللہ علیہ وسلم نے سودی لین دین کے تمام شرکا، حتیٰ کہ اسے لکھنے اور اس پر گواہ بننے والوں پر بھی لعنت فرمائی، سود سے منسلک پالیسیوں کی تیاری اور تشہیر پر لاگو کی جاتی ہے۔
جدید اسلامی مالیات کے شعبے میں معاذ آکون جیسے ماہرین نے زندگی کی بیمہ فراہم کرنے والے بڑے اداروں کی شرائط کا جائزہ لیا ہے اور پایا ہے کہ نام نہاد "اخلاقی" یا سماجی طور پر ذمہ دار پیکیجز بھی اکثر خطرے اور معاوضے سے متعلق اسلامی قواعد کی خلاف ورزی کرتے ہیں۔ روایتی علما کے موقف کی طرح ان کا نتیجہ بھی یہی ہے کہ اپنے ایمان کے مطابق مالی تحفظ چاہنے والے مسلمانوں کے لیے تکافل ہی واحد قابلِ عمل اور شرعی متبادل ہے۔
کیا لائف انشورنس بیچنا یا اس کی تشہیر کرنا جائز ہے؟
اسلامی قانون کے تحت لائف انشورنس کی فروخت کا کام عموماً جائز نہیں، کیونکہ اس میں ایسے معاہدوں کی تشہیر شامل ہے جنہیں حرام سمجھا جاتا ہے۔ اسلام سوال و جواب اور دارالافتاء کے فتاویٰ اس بات کی تصدیق کرتے ہیں کہ یہ سرگرمی ممنوع مالی لین دین میں معاونت کے زمرے میں آتی ہے۔ روایتی انشورنس مصنوعات کے سیلز ایجنٹ کے طور پر کام کرنے کو ایسے نظام میں تعاون سمجھا جاتا ہے جو شرعی اصولوں کی خلاف ورزی کرتا ہے۔ یہ گناہ میں تعاون سے منع کرنے والی قرآنی ہدایت کے مطابق ہے۔
جب معاوضے کا تعلق کمیشن یا فروخت کی کارکردگی سے ہو تو ممانعت مزید سخت ہو جاتی ہے۔ ایسی صورتوں میں زیادہ تر علما اس بات سے متفق ہیں کہ روایتی لائف انشورنس بیچ کر حاصل کی گئی آمدنی حرام ہے، کیونکہ ان معاہدوں میں ربا، غرر یا میسر موجود ہوتا ہے۔
فتویٰ کونسلیں پالیسی فروخت کرنے اور غیر جانب دارانہ مشورہ دینے میں فرق کرتی ہیں۔ اگرچہ فروخت عموماً ناجائز ہے، لیکن بعض محدود صورتوں میں مشاورتی کردار کی اجازت ہو سکتی ہے، خصوصاً جب مقصد قائل کرنا نہیں بلکہ معلومات فراہم کرنا ہو۔ اگر مشیر فروخت کے حربے استعمال کیے بغیر تکافل یا شرعی متبادل کی طرف رہنمائی کرے تو اس کام کو قابلِ قبول سمجھا جا سکتا ہے۔
اس کے باوجود، علماء روایتی انشورنس سے متعلق کولڈ آؤٹ ریچ، مارکیٹنگ فنلز یا کارکردگی کی بنیاد پر معاوضہ پانے والے عہدوں میں کام کرنے سے مسلسل خبردار کرتے ہیں۔ جہاں کوئی حلال متبادل موجود نہ ہو، وہاں عہدہ چھوڑنے اور ماضی کی کمائی صدقے کے ذریعے پاک کرنے کی پُرزور نصیحت کی جاتی ہے۔
کیا لائف انشورنس کمپنی میں کام کرنا حرام ہے؟
انشورنس میں ملازمت ملنے پر زیادہ تر مسلمان اس بارے میں زیادہ غور نہیں کرتے، لیکن لائف انشورنس کمپنی میں کام کرنے سے اسلامی مالیات کے ایسے سنگین خدشات پیدا ہوتے ہیں جنہیں آن لائن مختصر جوابات میں اکثر نظرانداز کر دیا جاتا ہے۔ جب کام میں ایسے معاہدے شامل ہوں جو اسلام کے بنیادی اصولوں سے متصادم ہوں تو یہ مسئلہ مزید اہم ہو جاتا ہے۔
بہت سے علماء روایتی لائف انشورنس کو تین بنیادی ممانعتوں سے تعلق کے باعث قابلِ اعتراض سمجھتے ہیں: غیر یقینی (غرر)، سود (ربا) اور جوا (میسر)۔ جس پہلو پر شاذ و نادر ہی بات ہوتی ہے وہ یہ ہے کہ مختلف شعبوں میں خطرے کی سطح بھی مختلف ہوتی ہے۔ انڈررائٹنگ اور پالیسیوں کی فروخت میں حرام عناصر سے زیادہ گہرا تعلق ہو سکتا ہے، جبکہ انتظامی یا ٹیکنالوجی کے عہدوں میں یہ تعلق کم ہو سکتا ہے—اور یہ فرق اہمیت رکھتا ہے۔
آپ کی آمدنی کا حلال ہونا اس بات پر بھی منحصر ہے کہ آیا آپ کا کام ربا پر مبنی بنیادی کاروبار کو سہارا دیتا ہے۔ اگرچہ آپ پالیسیاں فروخت نہ کرتے ہوں، پھر بھی علماء ایسے عہدوں سے خبردار کرتے ہیں جو ممنوعہ مالیاتی نظاموں میں براہِ راست حصہ ڈالتے ہوں۔
اب بہت سے پیشہ ور افراد تکافل جیسے شریعت کے مطابق متبادل کی طرف منتقل ہو رہے ہیں، جہاں منافع کے بجائے باہمی تحفظ پر زور دیا جاتا ہے۔ انشورنس کا تجربہ رکھنے والوں کے لیے تکافل ایک تیزی سے ترقی کرتے شعبے میں اقدار پر مبنی کیریئر کا راستہ فراہم کرتا ہے۔
حیرت انگیز طور پر، لائف انشورنس کے بعض عہدے انویسٹمنٹ بینکنگ سے مشابہ ہوتے ہیں، جن میں اثاثوں کو یکجا کرنا، پورٹ فولیو مینجمنٹ اور زیادہ منافع کے حصول پر مبنی ڈھانچے شامل ہوتے ہیں۔ لہٰذا، یہ پوچھنے کے لیے کہ آیا یہ ملازمت حرام ہے، یہ جانچنا بھی ضروری ہے کہ آیا یہ ایسے مالیاتی طریقۂ کار کو سہارا دیتی ہے جن سے اسلام اجتناب کا حکم دیتا ہے۔
انشورنس کی متعلقہ اقسام اور شریعت کے تحت ان کا جائز ہونا
اسلامی مالیات میں لائف انشورنس سب سے زیادہ زیرِ بحث قسم ہے، لیکن انشورنس کی دوسری اقسام بھی کم اہم نہیں—اور اکثر ان کا جائزہ زیادہ باریک بینی سے لیا جاتا ہے۔
صحت کی انشورنس جیسی ضروری خدمات کے معاملے میں علماء عموماً زیادہ گنجائش دیتے ہیں، خاص طور پر جب وہ باہمی تعاون یا تکافل کے ماڈل کے تحت مرتب کی گئی ہوں۔ چونکہ یہ طبی علاج تک ضروری رسائی میں مدد دیتی ہیں اور جان کی حفاظت کرتی ہیں، اس لیے حنفی جیسے مکاتبِ فکر کے بہت سے فقہاء انہیں ضرورت کے اصول کے تحت جائز سمجھتے ہیں، بشرطیکہ ان میں سود (ربا) یا غیر یقینی (غرر) شامل نہ ہو۔
ٹریول انشورنس اور کار انشورنس کے بارے میں شریعت کا حکم اکثر حالات پر منحصر ہوتا ہے۔ اگر انشورنس پالیسی قانوناً لازمی ہو—مثلاً بہت سے ممالک میں تھرڈ پارٹی کار انشورنس—تو اکثر مشروط طور پر اس کی اجازت دی جاتی ہے، خاص طور پر جب کوئی حلال متبادل دستیاب نہ ہو۔ اگر یہ اختیاری ہوں تو ان کا جائز ہونا اس بات پر منحصر ہو سکتا ہے کہ معاہدہ کس طرح لکھا گیا ہے اور آیا اس میں جوا (میسر) جیسے ممنوعہ عناصر شامل ہیں۔
ان اقسام کو ملانے والی ایک تیزی سے مقبول ہوتی صورت سرمایہ کاری سے منسلک تکافل ہے—ایک ہائبرڈ مالیاتی ذریعہ جو باہمی تعاون پر مبنی خطرے کے تحفظ کو حلال اثاثوں میں سرمایہ کاری کے ذریعے نمو کے ساتھ یکجا کرتا ہے۔ اس میں شریک کی رقم کا ایک حصہ تکافل کے رسک پول میں جاتا ہے، جبکہ دوسرا حصہ شریعت کے مطابق ذرائع، مثلاً حلال اسٹاکس، اسلامی ETFs/انڈیکس فنڈز یا صکوک میں سرمایہ کاری کے لیے استعمال ہوتا ہے۔ یہ مصنوعات تحفظ کے ساتھ طویل مدتی بچت بھی فراہم کرتی ہیں، یوں شریعت کے اصولوں کا احترام کرتے ہوئے جدید مالی اہداف سے ہم آہنگ رہتی ہیں۔
اگر آپ اپنی اسلامی اقدار سے سمجھوتہ کیے بغیر دولت بڑھانا چاہتے ہیں تو آپ رقم کہاں لگاتے ہیں، یہ اتنا ہی اہم ہے جتنا یہ کہ آپ اسے کیسے سنبھالتے ہیں۔ شریعت کے مطابق رہنے کا ایک مؤثر ترین طریقہ مخصوص اسلامی ٹریڈنگ اکاؤنٹ کا انتخاب ہے۔ یہ اکاؤنٹس حلال سرمایہ کاری میں معاونت کے لیے بنائے گئے ہیں، مثلاً اسٹاکس ، فاریکس اور یہاں تک کہ کرپٹو میں۔ آپ کی تلاش آسان بنانے کے لیے ہم نے یہ خدمات پیش کرنے والے نمایاں پلیٹ فارمز کا جائزہ لیا ہے اور ان کی نمایاں خصوصیات بیان کی ہیں۔ اپنے اہداف کے لیے موزوں انتخاب تلاش کرنے کے لیے ذیل میں مزید ملاحظہ کریں۔
| سواپ فری (اسلامی) | کرپٹو | اسٹاکس | کرنسی کے جوڑے | کم از کم جمع شدہ رقم, $ | ضابطہ کاری | TU کا مجموعی اسکور | اکاؤنٹ کھولیں | |
|---|---|---|---|---|---|---|---|---|
| جی ہاں | جی ہاں | جی ہاں | 50 | 100 | نہیں | 4.33 | بروکر پر آپ کا سرمایہ خطرے میں ہے۔
|
|
| جی ہاں | جی ہاں | جی ہاں | 75 | 10 | FSC (Mauritius) | 7.5 | بروکر پر آپ کا سرمایہ خطرے میں ہے۔
|
|
| جی ہاں | جی ہاں | جی ہاں | 60 | 10 | FSCA, MISA, FSC (Mauritius) | 7.81 | بروکر پر آپ کا سرمایہ خطرے میں ہے۔
|
|
| جی ہاں | نہیں | جی ہاں | 57 | 5 | CySEC, FSC (Belize), DFSA, FSCA, FSA (Seychelles), FSC (Mauritius), SCA (United Arab Emirates), CMA (Kenya) | 9.35 | بروکر پر آپ کا سرمایہ خطرے میں ہے۔
|
|
| جی ہاں | جی ہاں | جی ہاں | 90 | 1 | ASIC, VFSC, FSA | 9.25 | بروکر پر آپ کا سرمایہ خطرے میں ہے۔
|
تکافل: خطرات کی شراکت اور فاضل رقم کے اخلاقی اصولوں کے لیے فقہ پر مبنی ڈھانچا

اگر آپ اسلامی مالیات کی دنیا میں نئے ہیں تو سب سے پہلے یہ سمجھنا ضروری ہے کہ شریعت کی نظر میں تمام ”حلال متبادل“ یکساں نہیں ہوتے۔ تکافل محض روایتی لائف انشورنس کا متبادل نہیں ہے۔ یہ تبرع (رضاکارانہ عطیہ) کا عملی اظہار ہے، جس کی بنیاد باہمی خطرہ بانٹنے پر ہے، نہ کہ معاہداتی ذمہ داری پر۔ زیادہ تر مبتدی یہ بات نہیں سمجھ پاتے کہ روایتی انشورنس سے گریز صرف حرام سے بچنے کا معاملہ نہیں۔ یہ ایسے ڈھانچے کو فعال طور پر اختیار کرنے کا معاملہ ہے جو نیت اور اخوت پر قائم ہو۔ صرف اپنی حفاظت کرنے سے دوسروں کی بھلائی میں حصہ ڈالنے کی جانب ذہنیت کی یہ تبدیلی ہی زندگی کے خطرات کی منصوبہ بندی کے پیچھے اصل اسلامی تصور ہے۔
ایک ایسی بات پر غور کریں جس پر شاذ و نادر ہی گفتگو ہوتی ہے۔ تکافل جیسے حلال نظاموں میں بھی علماء محض نام کے بجائے فنڈ کے ڈھانچے اور انتظامی معاہدے کو زیادہ اہمیت دیتے ہیں۔ مثال کے طور پر، اگر کوئی تکافل آپریٹر وکالہ (وکالت پر مبنی) ماڈل استعمال کرے، لیکن اس میں ایسی مقررہ فیس شامل ہو جو سودی مالیاتی ذرائع سے مشابہ ہو، تو منافع کی تقسیم اور فاضل رقم کی واپسی کے طریقے کے مطابق اس کا جائز ہونا مختلف ہو سکتا ہے۔ لہٰذا مبتدیوں کے لیے صرف یہ پوچھنا کافی نہیں کہ ”کیا یہ حلال ہے؟“ بلکہ یہ پوچھیں: فاضل رقم کیسے تقسیم ہوتی ہے؟قانونی طور پر خطرہ کون اٹھاتا ہے؟کیونکہ شریعت میں صرف یہ نہیں دیکھا جاتا کہ آپ کس چیز پر دستخط کرتے ہیں، بلکہ امانت اور خطرے کا ڈھانچا بھی طے کرتا ہے کہ کوئی معاملہ جائز ہے یا نہیں۔
نتیجہ
اسلامی فقہ میں لائف انشورنس بدستور سب سے زیادہ متنازع مالی ذرائع میں سے ایک ہے۔ اگرچہ ربا، غرر اور میسر جیسے عناصر کی وجہ سے روایتی ماڈل کو عموماً حرام قرار دیا جاتا ہے، لیکن ضرورت کی بنیاد پر استثنا کے بارے میں بحث جاری ہے۔ علماء اس بات پر زور دیتے ہیں کہ کسی معاملے کا جائز ہونا بڑی حد تک معاہدے کے ڈھانچے، ذاتی نیت اور دستیاب متبادل پر منحصر ہے۔ شریعت کے مطابق تحفظ چاہنے والوں کے لیے تکافل ایک مستند باہمی تعاون پر مبنی نظام فراہم کرتا ہے۔ افراد کو چاہیے کہ وہ اپنے مخصوص حالات کا جائزہ لیں، اہل مشیروں سے رجوع کریں اور بلا سوچے سمجھے ناجائز انتظامات اختیار کرنے سے گریز کریں۔ اس اخلاقی طور پر پیچیدہ شعبے میں رہنمائی کے لیے باخبر فیصلے کرنا ضروری ہے۔
عمومی سوالات
کیا لائف انشورنس لینا حرام ہے؟
جی ہاں، سود اور غیر یقینی کی وجہ سے روایتی لائف انشورنس کو عموماً حرام سمجھا جاتا ہے، لیکن تکافل جیسی شریعت کے مطابق لائف انشورنس جائز ہے۔
کیا لائف انشورنس کی ادائیگی کو وراثت سمجھا جا سکتا ہے؟
نہیں، یہ ادائیگی معاہدے کے تحت ملنے والا فائدہ ہے، ترکے کا حصہ نہیں۔ مستفید ہونے والے کا نام پہلے سے درج ہوتا ہے اور وہ شریعت کے مطابق وارثوں سے مختلف ہو سکتا ہے۔
اگر میں پالیسی سے دستبردار نہیں ہو سکتا اور پھر بھی رقم وصول کروں، تو مجھے کیا کرنا چاہیے؟
اگر دستبرداری ممکن نہ ہو، تو بنیادی ضروریات کے لیے یہ رقم قبول کی جا سکتی ہے۔ اس سے زائد رقم کو مذہبی ثواب حاصل کرنے کی نیت کے بغیر خیرات کر کے پاک کرنا چاہیے۔
کیا لائف انشورنس فروخت کرنا حرام ہے؟
جی ہاں، روایتی لائف انشورنس فروخت کرنا عام طور پر اسلام میں حرام سمجھا جاتا ہے، کیونکہ اس میں ربا (سود)، غرر (غیر یقینی) اور میسر (جوا) کے عناصر شامل ہوتے ہیں۔ تاہم، شریعت کے مطابق لائف انشورنس (جیسے تکافل) فروخت کرنا جائز ہے، کیونکہ یہ اسلامی اخلاقی اور مالی اصولوں سے مطابقت رکھتا ہے۔
متعلقہ مضامین
وہ ٹیم جس نے مضمون پر کام کیا

الامین مرشد Traders Union میں معاون ہیں۔ وہ ان کاروباروں کے لیے مضامین لکھنے میں مہارت رکھتے ہیں جو اپنی Google تلاش کی درجہ بندی کو بہتر بنا کر مقابلے میں آگے بڑھنا چاہتے ہیں۔ سرچ انجن آپٹیمائزیشن (SEO) اور مواد کی مارکیٹنگ میں مہارت کے ساتھ، وہ اس بات کو یقینی بناتے ہیں کہ ان کا کام معلوماتی اور مؤثر ہو۔.

-
 آئرلینڈ
-
 آذربائیجان
-
 آرمینیا
-
 آسٹریا
-
 آسٹریلیا
-
 ارجنٹینا
-
 اردن
-
 ازبکستان
-
 اسرائیل
-
 اسپین
-
 افغانستان
-
 ال سلواڈور
-
 البانیہ
-
 الجیریا
-
 انڈونیشیا
-
 انگولا
-
 اٹلی
-
 ایتھوپیا
-
 ایران، اسلامی جمہوریہ
-
 ایسواتینی
-
 ایسٹونیا
-
 ایکواڈور
-
 بحرین
-
 برازیل
-
 برطانیہ
-
 برما
-
 برونائی
-
 بلغاریہ
-
 بنگلہ دیش
-
 بولیویا، کثیر القومی ریاست
-
 بوٹسوانا
-
 بھارت
-
 بہاماس
-
 بیلاروس
-
 بیلجیم
-
 تائیوان
-
 تاجکستان
-
 ترکی
-
 تنزانیہ، متحدہ جمہوریہ
-
 تھائی لینڈ
-
 تیونس
-
 جارجیا
-
 جاپان
-
 جرمنی
-
 جمیکا
-
 جنوبی افریقہ
-
 روانڈا
-
 رومانیہ
-
 ری یونین
-
ریاستہائے متحدہ
-
 زامبیا
-
 زمبابوے
-
 سربیا
-
 سری لنکا
-
 سعودی عرب
-
 سلوواکیہ
-
 سلووینیا
-
 سنگاپور
-
 سوئٹزرلینڈ
-
 سویڈن
-
 شامی عرب جمہوریہ
-
 صومالیہ
-
 عراق
-
 عمان
-
 فرانس
-
 فلسطین
-
 فلپائن
-
 فن لینڈ
-
 قازقستان
-
 قبرص
-
 قطر
-
 لاؤس
-
 لبنان
-
 لتھوانیا
-
 لٹویا
-
 لکسمبرگ
-
 لیبیا
-
 لیسوتھو
-
 ماریشس
-
 مالدووا
-
 مالٹا
-
 مراکش
-
 مصر
-
 مقدونیہ
-
 ملائیشیا
-
 منگولیا
-
 موزمبیق
-
 مونٹینیگرو
-
 مڈغاسکر
-
 میکسیکو
-
 نائجیریا
-
 ناروے
-
 نامیبیا
-
 نیدرلینڈز
-
 نیوزی لینڈ
-
 نیپال
-
 ویتنام
-
 وینزویلا
-
 ٹرینیڈاڈ اور ٹوباگو
-
 پانامہ
-
 پاپوا نیو گنی
-
 پاکستان
-
 پرتگال
-
 پورٹو ریکو
-
 پولینڈ
-
 پیراگوئے
-
 پیرو
-
 چلی
-
 چین
-
 چیک جمہوریہ
-
 ڈنمارک
-
 ڈومینیکن ریپبلک
-
 کانگو
-
 کانگو، جمہوری جمہوریہ
-
 کرغزستان
-
 کروشیا
-
 کمبوڈیا
-
 کوریا
-
 کوسٹا ریکا
-
 کولمبیا
-
 کوٹ ڈی آئیوائر
-
 کویت
-
 کیمرون
-
 کینیا
-
 کینیڈا
-
 کیوبا
-
 گھانا
-
 ہانگ کانگ
-
 ہنگری
-
 ہیٹی
-
 یمن
-
 یو اے ای
-
 یوراگوئے
-
 یونان
-
 یوکرین
-
 یوگنڈا
- Forex
- Crypto









- کیا لائف انشورنس حرام ہے؟
- کیا اسٹیٹ لائف انشورنس حلال ہے یا حرام؟
- کیا مسلمان لائف انشورنس لے سکتے ہیں؟
- علماء کی آرا اور ماہرین کے خیالات
- کیا لائف انشورنس فروخت کرنا یا اس کی تشہیر کرنا جائز ہے؟
- کیا لائف انشورنس کمپنی میں کام کرنا حرام ہے؟
- انشورنس کی متعلقہ اقسام اور ان کا شرعی جواز
- ماہر کی رائے
- نتیجہ
- عمومی سوالات


