
الصكوك: بديل متوافق مع الشريعة للسندات التقليدية

ملاحظة تحريرية: في حين أننا نلتزمبالنزاهة التحريرية الصارمة، قد يحتوي هذا المنشور على إشارات إلى منتجات من شركائنا. فيما يلي شرحلكيفية كسب المال. لا تشكل أي من البيانات والمعلومات الواردة في صفحة الويب هذه نصيحة استثمارية وفقًالإخلاء المسؤولية.
الصكوك أدوات متوافقة مع الشريعة في التمويل الإسلامي، تمنح المستثمرين حصة في أصل حقيقي بدلًا من التزام بالدين. وعلى عكس السندات التقليدية التي تحقق عوائد من الفائدة، تعتمد الصكوك على هياكل تقاسم الأرباح أو التأجير القائمة على أنشطة تجارية مشروعة. وتُعد هذه الأدوات حلالًا لأنها تتجنب الفائدة والمضاربة والقطاعات المخالفة للمبادئ الإسلامية، ما يجعلها خيارًا عمليًا للمستثمرين المسلمين الساعين إلى النزاهة في محافظهم الاستثمارية.
مع توجه مزيد من المستثمرين إلى الحلول المالية المتوافقة مع الشريعة، يتواصل نمو الطلب على أدوات الاستثمار الأخلاقي. وتبرز الصكوك خيارًا مفضلًا لدى كثيرين، إذ تمثل بديلًا متوافقًا مع تعاليم الدين لمنتجات الدخل الثابت التقليدية. وتحقق الصكوك عوائد من خلال مشاريع تجارية معتمدة، وتكون مدعومة بأصول ملموسة. في هذا الدليل، نستعرض أبرز جوانب الصكوك، ونشرح آلية عملها واختلافها عن السندات التقليدية، وأسباب اعتبارها حلالًا، وكيفية الاستثمار فيها بحكمة. ولمن يتساءل عن فكرة الصكوك، فإن فهم هذا الهيكل قد يكون مفتاحًا لمواءمة الأهداف المالية مع القيم الإسلامية.
تحذير المخاطر: تحمل جميع الاستثمارات مخاطر، بما في ذلك خسارة رأس المال المحتملة. تؤثر التقلبات الاقتصادية وتغيرات السوق على العائدات، ويحقق 40-50% من المستثمرين أداءً أقل من المعايير. يساعد التنويع ولكنه لا يزيل المخاطر. استثمر بحكمة واستشر مستشارين ماليين محترفين.
ما الصكوك؟
الصكوك أدوات متوافقة مع الشريعة، وتمثل بدائل أخلاقية لأدوات الدخل الثابت التقليدية. وعلى عكس السندات التقليدية القائمة على الديون التي تنطوي على فائدة، تمنح الصكوك المستثمرين حصة في أصول أو خدمات أو مشاريع حقيقية. وهي تتجنب الفائدة (الربا)، وتوزع بدلًا منها الأرباح المتحققة من أنشطة تجارية معتمدة.
وانسجامًا مع قيم التمويل الإسلامي، تتجنب هذه الاستثمارات الفائدة والمقامرة (الميسر) والغرر المفرط، وهي أمور يراعيها إطار الصكوك بعناية. لذلك، لا تفي الصكوك بمعايير التمويل المتوافق مع الشريعة فحسب، بل تجذب أيضًا الباحثين عن استثمارات تنسجم مع قيمهم الأخلاقية والدينية.
كيف تعمل الصكوك؟
يعتقد كثيرون أن الصكوك ليست سوى نسخ إسلامية من السندات التقليدية، لكن آلية عملها مختلفة تمامًا. فالصكوك لا تمثل دينًا، بل تمثل حصة في ملكية مشروع تجاري أو أصل حقيقي يدرّ دخلًا. وعندما تستثمر في الصكوك، فإنك توظف رأس المال في أصل ملموس، مثل طريق برسوم مرور أو عقار أو معدات. ويتحدد ربحك بحسب أداء ذلك الأصل. وهذا يغيّر طبيعة الاستثمار بالكامل: فبدلًا من الإقراض وتحصيل الفائدة، تشارك في مشروع حقيقي يدرّ دخلًا. وهذا ما يجعل الصكوك مختلفة جوهريًا عن السندات التقليدية ومتوافقة مع الشريعة.
إضافة إلى ذلك، تتنوع هياكل الصكوك، وتختلف درجة أمانها بحسب طريقة تصميمها. فعلى سبيل المثال، تدرّ صكوك الإجارة دخلًا من تأجير الأصول، بينما تحقق صكوك المرابحة أرباحًا من إعادة البيع. لذا، لا يقتصر السؤال الأهم على كيفية عمل الصكوك، بل يشمل أيضًا الهيكل الأنسب لأهدافك الشخصية ومدى ارتياحك للتمويل الإسلامي. فبعض الصكوك مدعوم بالكامل بأصول حقيقية، في حين يرتبط بعضها الآخر بمستحقات أو وعود بالسداد، ما قد يثير مخاوف إذا لم يخضع لمراقبة مناسبة. ويساعدك فهم ذلك على حماية أموالك وقيمك الدينية.
الصكوك والسندات: أبرز الاختلافات
قد تبدو الصكوك والسندات التقليدية متشابهة، إذ تُستخدم كلتاهما لجمع رأس المال، لكنهما تختلفان جوهريًا في الهيكل وحقوق الملكية ومدى التوافق مع المبادئ الإسلامية. وعند المقارنة بين الصكوك والسندات التقليدية، يكمن الفرق الأساسي في طريقة تحقيق العوائد والتعامل مع الأصول. فالصكوك مصممة لتتوافق مع الشريعة عبر تجنب الفائدة (الربا) وضمان الارتكاز إلى أصول، بينما تنطوي السندات التقليدية عادةً على التزامات بالدين ومدفوعات فائدة ثابتة. ويُعد فهم هذه الاختلافات الأساسية أمرًا بالغ الأهمية للمستثمرين الباحثين عن فرص استثمارية حلال مع الحفاظ على الاستقرار المالي.
فيما يلي مقارنة مباشرة توضح أبرز أوجه الاختلاف بين الصكوك والسندات:
| السمة | الصكوك (السندات الإسلامية) | السندات التقليدية |
|---|---|---|
| الملكية | ملكية جزئية في أصل | التزام دين |
| العوائد | أرباح من نشاط الأصل | الفائدة (الربا) |
| الامتثال | متوافق مع الشريعة | ليس بالضرورة متوافقًا |
| المخاطر | يتقاسمها مع الجهة المُصدرة | يتحملها المُقرِض |
| الهيكل | مدعوم بأصول | قائم على الديون |
تكشف المقارنة بين الصكوك والسندات عن فرق جوهري يهم المستثمرين الملتزمين بالمبادئ الدينية. فعلى خلاف الأوراق المالية التقليدية ذات الدخل الثابت، لا تنطوي الأوراق المالية المتوافقة مع الشريعة، مثل الصكوك، على فوائد أو عقود مضاربة. بل تقوم على ملكية حقيقية وأصول ملموسة تخدم غرضًا اقتصاديًا فعليًا.
ويكتسب هذا الاختلاف أهمية خاصة لدى من يتبعون نهج الاستثمار الأخلاقي القائم على المبادئ الإسلامية. ولفهم اختلاف الصكوك عن السندات، يجدر ملاحظة أن الصكوك تربط العوائد المالية بمخاطر الأعمال المشتركة والهياكل المدعومة بأصول، بدلًا من الإقراض والعوائد القائمة على الديون.
هل الصكوك حلال؟
نعم، الصكوك حلال لأنها تُهيكل بما يتوافق مع الشريعة الإسلامية. فهي تتجنب مدفوعات الفائدة، وتوفر العوائد بدلًا من ذلك من خلال تقاسم الأرباح أو التأجير أو آليات البيع. وتؤدي الهيئات الشرعية دورًا محوريًا في اعتماد هذه الأدوات، بما يضمن توافق جميع عناصرها، من اختيار الأصول إلى توزيع العوائد، مع المبادئ الإسلامية.
مرجع قرآني:
"وأحل الله البيع وحرم الربا." — سورة البقرة (2:275)
تشكل هذه الآية أساس مشروعية الصكوك، إذ تحل الأرباح الناتجة عن التجارة محل الفائدة بوصفها أساسًا للعائد.
أنواع أخرى من السندات الإسلامية
هناك بدائل حلال أخرى للسندات التقليدية إلى جانب الصكوك، ومنها:
الصكوك الخضراء. تُستخدم لتمويل مشاريع مستدامة بيئيًا وفقًا لأحكام الشريعة.
السندات الممتازة. تُعدّ عادةً حرامًا بسبب العوائد القائمة على الجوائز والمضاربة، لكن الآراء تختلف بشأنها.
سندات الجوائز. غالبًا ما تُصنّف على أنها قمار (ميسر)، ولذلك فهي غير جائزة.
السندات الحكومية. تكون حرامًا عادةً ما لم تُطرح على شكل صكوك سيادية.
يجب تحليل كل فئة من السندات على حدة، مع مراعاة هيكلها ومصدر عوائدها.
المؤسسات والعلماء المختصون بالصكوك
AAOIFI (هيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية). تصدر معايير للامتثال في مجال الصكوك.
IFSB (مجلس الخدمات المالية الإسلامية). يضع الأطر التنظيمية للتمويل الإسلامي على مستوى العالم.
مفتي تقي عثماني. عالم بارز في الشريعة الإسلامية أسهم في وضع الأسس الأولى لتطوير الصكوك.
تؤكد هذه الهيئات والمرجعيات أن الصكوك أداة مالية حلال ومشروعة عند هيكلتها على النحو الصحيح.
أنواع الصكوك
إذا كنت حديث العهد بالاستثمار الإسلامي، فمن المهم أن تتعرّف على الأنواع المختلفة من الصكوك. فلكل نوع آلية عمل مختلفة، وقد يؤثر في عوائدك ومخاطرك ومدى توافقه مع قيمك الشرعية.
صكوك الإجارة قائمة على التأجير. تحصل على دخل من تأجير أصل مثل العقارات أو المعدات، ويُوزّع عليك الإيجار بوصفه ربحًا.
تعتمد صكوك المرابحة على البيع بهامش ربح. يبيع المُصدر أصلًا بسعر يتضمن هامش ربح، ويدفع لك الربح على مدى فترة زمنية، لكنها غالبًا لا تكون قابلة للتداول في السوق الثانوية.
تنطوي صكوك المضاربة على شراكة استثمارية. تقدّم رأس المال، فيما يقدّم الطرف الآخر الخبرة، ثم تتقاسمان الأرباح، لكن الخسائر تقع على المستثمر وحده.
صكوك المشاركة قائمة على مشاريع مشتركة. يساهم الطرفان برأس المال، ويتقاسمان الأرباح أو الخسائر وفق نسب متفق عليها مسبقًا، ما يجعلها أكثر توازنًا من المضاربة.
تموّل صكوك الاستصناع أعمال البناء أو التصنيع. تستثمر في مشاريع إنشائية أو إنتاجية، وتتحقق الأرباح عند التسليم أو اكتمال المشروع.
صكوك السلم قائمة على البيع الآجل. تدفع مقدمًا مقابل تسلّم سلع مستقبلًا، وهو ما ينطوي على مخاطر، ولا يُستخدم هذا النوع عادةً إلا في الزراعة أو السلع التي تكون مواعيد تسليمها معروفة.
تمزج الصكوك الهجينة بين هيكلين أو أكثر. تجمع بعض الصكوك بين الإجارة والمرابحة أو المضاربة للحد من المخاطر أو تعزيز العوائد، لكنها قد تصبح معقدة بسرعة.
أفضل الصكوك للاستثمار فيها (2026)
تمثل هذه الصكوك الرائدة ملكيةً في أصول ملموسة أو مشاريع، وتوفر عوائد من خلال تقاسم الأرباح أو التأجير، بما يتوافق مع مبادئ التمويل الإسلامي:
1. صكوك صندوق الاستثمارات العامة (PIF) – المملكة العربية السعودية
الحجم. 2 مليار دولار
الهيكل. وكالة بالاستثمار
تاريخ الاستحقاق. أكتوبر 2028
العائد. نحو 5.06%
التصنيف. Aa3 (Moody’s)، A+ (Fitch)
الغرض. تمويل مشاريع رؤية السعودية 2030، بما في ذلك نيوم والقدية.
جانب رئيسي. تتيح التعرض لمبادرات التنويع الاقتصادي الطموحة في المملكة العربية السعودية. انقر هنا لمزيد من المعلومات.
2. صكوك مصرف الراجحي المستدامة
الحجم. 1 مليار دولار
الهيكل. وكالة بالاستثمار
تاريخ الاستحقاق. مارس 2029
العائد. نحو 5.05%
التصنيف. A1 (Moody’s)، A- (Fitch)
الغرض. تمويل المشاريع المستدامة في إطار التمويل الأخضر للمصرف.
جانب رئيسي. مثالية للمستثمرين المهتمين بالاستثمارات الأخلاقية والمراعية للبيئة. انقر هنا لمزيد من المعلومات.
3. صكوك البنك الإسلامي للتنمية (IsDB)
الحجم. 1.75 مليار دولار
الهيكل. الـ Murabaha
تاريخ الاستحقاق. أكتوبر 2029
العائد. نحو 4.48%
التصنيف. Aaa (Moody’s)، AAA (Fitch)
الغرض. تمويل مشاريع التنمية في الدول الأعضاء.
جانب رئيسي. مدعوم من مؤسسة متعددة الأطراف تتمتع بملاءة ائتمانية قوية. انقر هنا لمزيد من المعلومات.
4. صكوك بنك دبي الإسلامي (DIB)
الحجم. 1.26 مليار دولار
الهيكل. وكالة بالاستثمار
تاريخ الاستحقاق. مارس 2029
العائد. نحو 5.10%
التصنيف. A3 (Moody’s)، A (Fitch)
الغرض. دعم الأغراض العامة للبنك.
جانب رئيسي. يتيح الاستثمار في أحد البنوك الإسلامية الرائدة في الإمارات العربية المتحدة. انقر هنا لمزيد من المعلومات.
5. صكوك الشركة السعودية للكهرباء (SEC)
الحجم. 2.75 مليار دولار
الهيكل. Al Ijara
تاريخ الاستحقاق. سبتمبر 2028
العائد. نحو 5.04%
التصنيف. Aa3 (Moody’s)، A+ (Fitch)
الغرض. تمويل مشاريع البنية التحتية والطاقة.
جانب رئيسي. مدعوم من شركة مرافق مملوكة للحكومة وتتمتع بتصنيف ائتماني قوي. انقر هنا لمزيد من المعلومات.
أين وكيف تشتري الصكوك
إليك دليلًا حول كيفية الاستثمار في الصكوك:
منصات الوساطة. تتيح بعض شركات الوساطة العالمية الوصول إلى صناديق المؤشرات المتداولة للصكوك أو صناديق الاستثمار المشتركة.
البنوك الإسلامية والمؤسسات المالية. تقدم العديد من المؤسسات في البلدان ذات الأغلبية المسلمة صكوكًا مباشرةً.
بورصات الصكوك. تُدرج الصكوك في ماليزيا والإمارات العربية المتحدة والمملكة المتحدة.
المستشارون الآليون الإسلاميون. تقدم منصات مثل Wahed Invest محافظ مرتبطة بالصكوك.
إذا كنت ترغب في الاستثمار في أصول مالية أخرى إلى جانب الصكوك (مثل الأسهم والعملات المشفرة والفوركس وغيرها)، فننصحك بذلك من خلال وسطاء يقدمون حسابات إسلامية. وقد عرضنا أفضل الخيارات لشراء الصكوك. يمكنك المقارنة والاختيار من بينها:
| بدون سواب | العملات الرقمية | الأسهم | أزواج العملات | الحد الأدنى للإيداع،, $ | التنظيم | التقييم الإجمالي لـ TU | افتح حسابًا | |
|---|---|---|---|---|---|---|---|---|
| نعم | نعم | نعم | 68 | كلا | FSC (BVI), ASIC, IIROC, FCA, CFTC, NFA | 7.24 | دراسة الملف الخاص | |
| نعم | نعم | نعم | 80 | 100 | CIMA, FCA, FSA (Japan), NFA, IIROC, ASIC, CFTC | 6.52 | دراسة الملف الخاص | |
| نعم | كلا | نعم | 57 | 5 | CySEC, FSC (Belize), DFSA, FSCA, FSA (Seychelles), FSC (Mauritius), SCA (United Arab Emirates), CMA (Kenya) | 9.35 | إلى الوسيط رأس مالك في خطر.
|
|
| نعم | كلا | نعم | 150 | 30 | VFSC, FSC, FCA, ASIC | 9.2 | إلى الوسيط رأس مالك في خطر.
|
|
| نعم | نعم | نعم | 90 | 1 | ASIC, VFSC, FSA | 9.25 | إلى الوسيط رأس مالك في خطر.
|
إذا كنت تخطط لشراء الصكوك للمرة الأولى، فالأمر لا يقتصر على البحث عن علامة تفيد بأنها حلال. إليك أهم الأمور التي ينبغي وضعها في الحسبان:
لا تعامل جميع الصكوك على أنها متساوية. تختلف صكوك الإجارة والمرابحة والوكالة من حيث العوائد والمخاطر، لذا تعرّف على كيفية توليد الدخل قبل أن تستثمر.
ابحث عن صكوك مدعومة بالأصول، لا مرتبطة بها فحسب. ترتبط بعض الصكوك بالأصول على الورق فقط، بينما تمنحك أخرى حصة في الملكية — ويؤثر هذا الاختلاف في مستوى المخاطر ومدى الالتزام بأحكام الشريعة.
افهم الجهة الضامنة للمدفوعات. إذا كان الصك يعتمد على ضمان من طرف ثالث أو على تأمين تقليدي، فقد يضعف ذلك مستوى الالتزام بأحكام الشريعة حتى لو كان الأصل حلالًا.
تحقق من آلية تعامل الصك مع حالات التعثر. عند مواجهة صعوبات، تتيح بعض الصكوك الوصول إلى أصول مادية، بينما لا تمنحك أخرى سوى وعد بالسداد — لذا اعرف نوع الصك الذي تشتريه.
اختر نوع الصك بما يتناسب مع احتياجاتك من التدفقات النقدية.توفر صكوك الإجارة دخلًا إيجاريًا منتظمًا، بينما تسدد صكوك المرابحة عند الاستحقاق، لذا يناسب الأول الدخل الشهري، والثاني النمو طويل الأجل.
اقرأ نشرة الإصدار كما لو كانت عقدًا. لا تعتمد على وصف «متوافق مع الشريعة» وحده. تحقّق ممن أجازه، وما الأصل الذي يستند إليه، وكيفية هيكلة العوائد.
احذر الصكوك الاصطناعية. تحاكي بعض المنتجات خصائص الصكوك لكنها لا تلتزم بأحكام الشريعة بالكامل — إذ صُممت لجذب المستثمرين المسلمين دون امتثال كامل.
نمو سوق الصكوك واتجاهاته
شهد سوق الصكوك العالمي نموًا ملحوظًا، إذ بلغ نحو $1.2 trillion in 2024 and projected to expand to $3.99 trillion by 2033، مع معدل نمو سنوي مركب (CAGR) قدره 13.44%. ويُعزى هذا النمو إلى تزايد الطلب على الأدوات المالية المتوافقة مع الشريعة، واحتياجات تمويل البنية التحتية، والانتشار المتزايد للاستثمارات الأخلاقية. والجدير بالذكر أن إصدارات الصكوك الخضراء وصكوك الاستدامة تجاوزت $10 billion بحلول الربع الثالث من عام 2023، بما يعكس التزامًا قويًا بمبادئ الحوكمة البيئية والاجتماعية والمؤسسية (ESG). تعرّف على كيفية الاستثمار في الصكوك في الأسواق الأمريكية، واستكشف الخيارات الحلال، وافهم آلية عمل هذه الأدوات المتوافقة مع الشريعة للمستثمرين الأمريكيين.
من الضروري فهم آلية عمل الصكوك للمستثمرين الباحثين عن بدائل متوافقة مع الشريعة للسندات التقليدية. تمثل الصكوك ملكية في أصول ملموسة أو خدمات أو مشاريع، وتتحقق عوائدها من خلال المشاركة في الأرباح أو عقود الإيجار، بدلًا من مدفوعات الفائدة. وتتوافق هذه الهيكلة مع مبادئ التمويل الإسلامي، ما يجعل الصكوك خيارًا مناسبًا للاستثمار الأخلاقي. ومع استمرار تطور السوق، يُتوقع أن تسهم الابتكارات، مثل الصكوك الرقمية وزيادة الإصدارات العابرة للحدود، في تعزيز سهولة الوصول إليها وجاذبيتها لشريحة أوسع من المستثمرين. استكشف أفضل الصكوك في سنغافورة — وهي استثمارات دخل ثابت متوافقة مع الشريعة، توفر عوائد أخلاقية واستقرارًا.
أكبر مُصدري الصكوك عالميًا (2026)
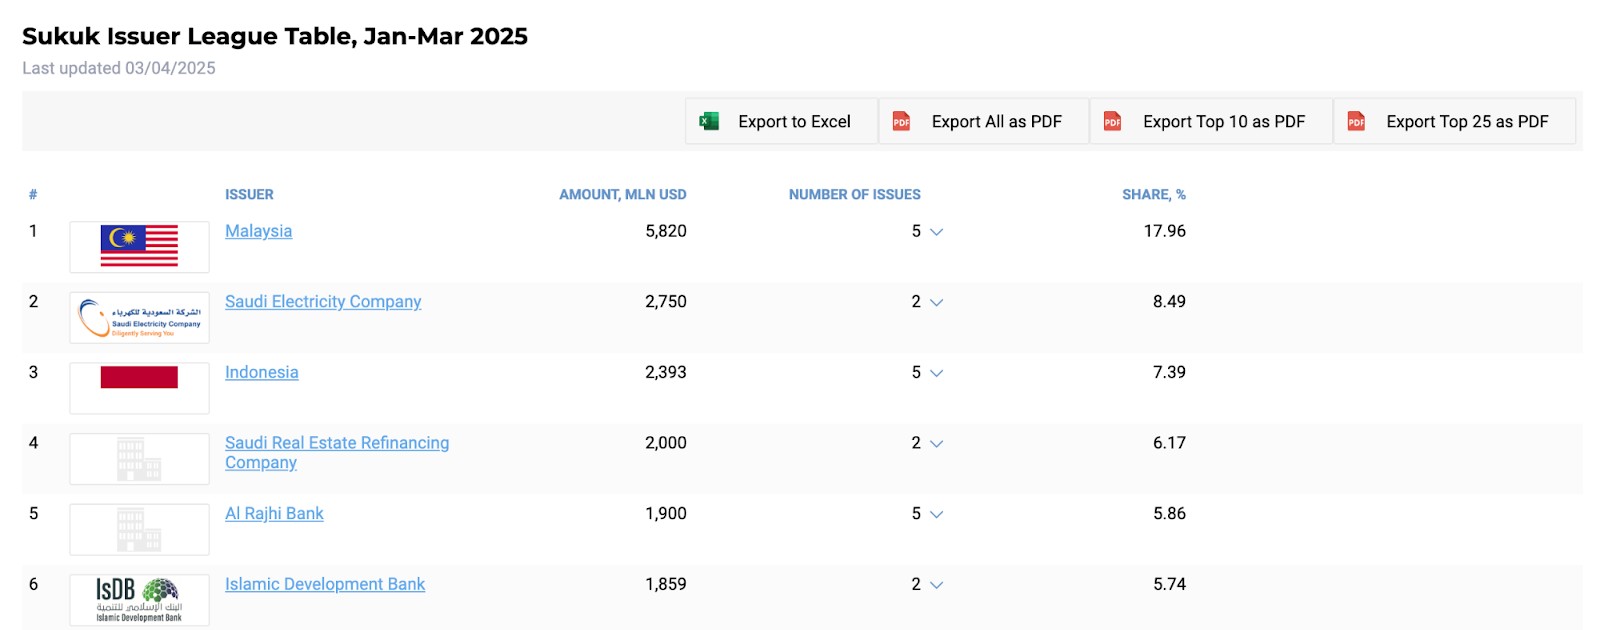
1. ماليزيا
تواصل ماليزيا ريادتها لسوق الصكوك العالمي، إذ أصدرت صكوكًا بقيمة $5.82 billion في الربع الأول من عام 2025 وحده، مستحوذةً على 17.96% من الحصة السوقية العالمية.
يجعل الإطار التنظيمي القوي في البلاد وسوقها الثانوية النشطة منها وجهةً جاذبةً لمستثمري الصكوك.
2. شركة الكهرباء السعودية (SEC)
أصدرت SEC صكوكًا بقيمة $2.75 billion في أوائل عام 2025، لتصبح ثاني أكبر مُصدر عالميًا خلال تلك الفترة.
باعتبارها شركة مرافق مملوكة للدولة، تُعد صكوك الشركة السعودية للكهرباء منخفضة المخاطر، وغالبًا ما تكون مدعومة بضمانات حكومية، ما يجعلها جذابة للمستثمرين المحافظين.
3. إندونيسيا
أصدرت إندونيسيا صكوكًا بقيمة 2.393 مليار دولار في الربع الأول من عام 2025، لتحتل المرتبة الثالثة عالميًا.
تُصدر الحكومة بانتظام صكوكًا خضراء وصكوك استدامة، بما يتماشى مع أهداف الاستثمار الأخلاقي.
4. الشركة السعودية لإعادة التمويل العقاري (SRC)
أصدرت الشركة السعودية لإعادة التمويل العقاري صكوكًا بقيمة 2 مليار دولار في أوائل عام 2025، مع التركيز على قطاع التمويل السكني.
تدعم صكوك الشركة السعودية لإعادة التمويل العقاري سوق الإسكان السعودي، وتتيح للمستثمرين التعرض لأدوات التمويل الإسلامي المدعومة بالعقارات.
5. مصرف الراجحي
في مارس 2024، أصدر مصرف الراجحي صكوك استدامة بقيمة 1 مليار دولار لأجل خمس سنوات، وتهدف حصيلتها إلى تمويل مشروعات مسؤولة بيئيًا واجتماعيًا.
بصفته أكبر مصرف إسلامي في العالم، تحظى صكوك الراجحي بتقدير كبير وتتوافق مع معايير الاستثمار البيئي والاجتماعي والحوكمة (ESG).
6. البنك الإسلامي للتنمية (IsDB)
أصدر البنك الإسلامي للتنمية صكوك استدامة بقيمة 2.5 مليار دولار في عام 2024، مع التركيز على تمويل مشروعات التنمية في البلدان الأعضاء.
بصفته بنكًا متعدد الأطراف للتنمية، يتمتع البنك الإسلامي للتنمية بتصنيف AAA لصكوكه، ويدعم التنمية الاجتماعية والاقتصادية في البلدان الأعضاء.
الاستفادة من صكوك مدعومة بأصول لتحقيق الاستقرار والتنويع الجيوسياسي

غالبًا ما يغفل المستثمرون الجدد الذين يستكشفون الصكوك ميزة أساسية: التنويع الجيوسياسي المرتكز على أصول حقيقية. ولمن يتساءل عن ماهية الصكوك، فهي في الأساس شهادات استثمار متوافقة مع الشريعة ومدعومة بأصول ملموسة بدلًا من التزامات الديون. وعلى خلاف السندات التقليدية، ترتبط الصكوك عادةً بمشروعات البنية التحتية أو العقارات أو الطاقة في مناطق مثل الخليج وجنوب شرق آسيا وشمال أفريقيا. وهذا يعني أن التحولات الجيوسياسية التي تؤثر في النفط أو طرق التجارة أو الاقتصادات الإسلامية كثيرًا ما تؤدي إلى تفاوت عوائد الصكوك، التي لا تتحرك بالتزامن مع أسواق السندات الغربية. وبالنسبة إلى محفظة تسعى للتحوط من التقلبات المرتبطة بدورات أسعار الفائدة في الولايات المتحدة أو الاتحاد الأوروبي، فإن هذا يمثل فرصة ثمينة لاستراتيجيات ارتباط غير مستغلة.
وثمة جانب خفي آخر يتمثل في شرائح الصكوك المصممة لمستثمري التجزئة ضمن الولايات القضائية التي تُدرج فيها الأوراق المالية في أكثر من سوق. فقد وضعت ماليزيا والإمارات العربية المتحدة وحتى المملكة المتحدة أطرًا تخضع فيها الصكوك للرقابة من جانب السلطات المالية المحلية وهيئات التمويل الإسلامي على حد سواء. ويتيح ذلك للمبتدئين فرصة غير مألوفة للوصول إلى منتجات دخل ثابت عالية الجودة تستوفي المعايير الأخلاقية، من دون الوقوع في فخاخ ضعف السيولة الشائعة في الاستثمارات الصغيرة. ويمكن أن يساعد الجمع بين الصكوك وصناديق سوق المال الإسلامية قصيرة الأجل على بناء سلم استثمار متوافق مع الشريعة للدخل الثابت، يحاكي سلالم استحقاق السندات التقليدية مع الالتزام الكامل بأحكامها.
الخاتمة
تُعد الصكوك ركيزة أساسية في التمويل الإسلامي، إذ توفر بدائل حلالًا وأخلاقية ومدعومة بأصول للسندات التقليدية القائمة على الفائدة. وهي تمكّن المستثمرين المسلمين من تنمية ثرواتهم دون التفريط في التزاماتهم الدينية. ومن خلال فهم آلية عمل الصكوك وأنواعها وسبل الاستثمار فيها، يمكنك بناء محفظة تتوافق مع قيمك وأهدافك المالية.
الأسئلة الشائعة
هل يمكنني الاستثمار في الصكوك من خلال حساب وساطة عادي؟
نعم، لكن الخيارات محدودة. فمعظم منصات الوساطة التقليدية لا تدرج الصكوك مباشرةً. ومع ذلك، يمكنك الاستثمار من خلال صناديق المؤشرات المتداولة أو صناديق الاستثمار المشتركة المتوافقة مع الشريعة، والمتاحة على بعض المنصات. وبدلًا من ذلك، تتيح البنوك الإسلامية أو مستشارو الاستثمار الآليون المتخصصون، مثل Wahed Invest، التعرض المباشر للصكوك مع فحص الامتثال المدمج.
هل تقدم الصكوك عوائد أقل من السندات التقليدية؟
ليس بالضرورة. فمع أن الصكوك تتجنب الفائدة (الربا)، فإنها تُهيكل حول أصول مدرة للأرباح، ما قد يحقق عوائد مستقرة وتنافسية. وتستند كثير من الصكوك إلى مشروعات بنية تحتية حكومية أو مشروعات تأجير، ما يجعلها منخفضة المخاطر وجذابة للمحافظ المحافظة طويلة الأجل. ويختلف الأداء باختلاف الهيكل والجهة المصدرة، لكن الاستثمار الأخلاقي لا يعني التضحية بالعوائد.
هل يمكن لغير المسلمين الاستثمار في الصكوك؟
بالتأكيد. صكوك الاستثمار متاحة للجميع. وغالبًا ما يلجأ المستثمرون من غير المسلمين، ممن يقدّرون التمويل الأخلاقي والرافعة المالية المنخفضة والشفافية، إلى الصكوك كجزء من الاستثمار المسؤول اجتماعيًا. ولأن الصكوك ترتبط بأصول ملموسة ونشاط اقتصادي حقيقي، فهي تجذب المستثمرين خارج العالم الإسلامي ممن يرغبون في استثمارات منضبطة ومنخفضة المخاطر.
ما الفرق بين الصكوك والسندات التقليدية؟
ترتبط الصكوك بأصول وتتجنب مدفوعات الفائدة، بما يتوافق مع الشريعة الإسلامية. أما السندات التقليدية فهي أدوات دين تدفع فائدة ثابتة. وتمنح الصكوك المستثمرين ملكية في أصل ملموس أو مشروع، وتُدرّ العوائد من استخدامه أو أرباحه، لا من إقراض الأموال بفائدة. وهذا يجعل الصكوك حلالًا، بينما تُعد السندات التقليدية عمومًا حرامًا في التمويل الإسلامي.
أهم اختيارات المحررين ورؤاهم






مقالات ذات صلة
الفريق الذي عمل على المقال
علاء الدين مرشد هو مساهم في Traders Union. وهو متخصص في كتابة المقالات للشركات التي تريد تحسين ترتيبها في نتائج البحث على Google للتنافس مع منافسيها.
العملة الرقمية المشفرة هي نوع من العملات الرقمية أو الافتراضية التي تعتمد على التشفير من أجل الأمان. على عكس العملات التقليدية التي تصدرها الحكومات (العملات الورقية)، تعمل العملات الرقمية المشفرة على شبكات لا مركزية، تعتمد عادةً على تقنية سلسلة الكتل.
المستثمر هو الفرد الذي يستثمر أمواله في أحد الأصول مع توقع ارتفاع قيمتها في المستقبل. ويمكن أن يكون الأصل أي شيء، بما في ذلك السندات، والسندات، وصناديق الاستثمار المشتركة، والأسهم، والذهب، والفضة، والصناديق المتداولة في البورصة، والعقارات.
يشير العائد إلى الأرباح أو الدخل المستمد من الاستثمار. وهو يعكس العوائد الناتجة عن امتلاك أصول مثل الأسهم أو السندات أو الأدوات المالية الأخرى.
يشير المصطلح غير الرسمي "آلهة الفوركس" إلى متداولي الفوركس الناجحين والمشهورين مثل جورج سوروس وبروس كوفنر وبول تيودور جونز، الذين أظهروا مهارات استثنائية وربحية في أسواق الفوركس.
يتضمن التداول عملية شراء وبيع الأصول المالية مثل الأسهم أو العملات أو السلع بقصد الاستفادة من تقلبات أسعار السوق. ويستخدم المتداولون استراتيجيات وتقنيات تحليل وممارسات إدارة المخاطر المختلفة لاتخاذ قرارات مستنيرة وتحسين فرص نجاحهم في الأسواق المالية.

-
 أذربيجان
-
 أرمينيا
-
 أستراليا
-
 أفغانستان
-
 ألبانيا
-
 ألمانيا
-
 أنغولا
-
 أوروغواي
-
 أوزبكستان
-
 أوغندا
-
 أوكرانيا
-
 أيرلندا
-
 إثيوبيا
-
 إسبانيا
-
 إستونيا
-
 إسرائيل
-
 إسواتيني
-
 إندونيسيا
-
 إيران، الجمهورية الإسلامية
-
 إيطاليا
-
 الأرجنتين
-
 الأردن
-
 الإكوادور
-
 الإمارات العربية المتحدة
-
 البحرين
-
 البرازيل
-
 البرتغال
-
 التشيك
-
 الجبل الأسود
-
 الجزائر
-
 الجمهورية الدومينيكية
-
 الدنمارك
-
 السلفادور
-
 السويد
-
 الصومال
-
 الصين
-
 العراق
-
 الفلبين
-
 الكاميرون
-
 الكونغو
-
 الكونغو
-
 الكويت
-
 المغرب
-
 المكسيك
-
 المملكة العربية السعودية
-
 المملكة المتحدة
-
 النرويج
-
 النمسا
-
 الهند
-
الولايات المتحدة
-
 اليابان
-
 اليمن
-
 اليونان
-
 بابوا غينيا الجديدة
-
 باراغواي
-
 باكستان
-
 بروناي دار السلام
-
 بلجيكا
-
 بلغاريا
-
 بنغلاديش
-
 بنما
-
 بوتسوانا
-
 بورتوريكو
-
 بولندا
-
 بوليفيا
-
 بيرو
-
 بيلاروسيا
-
 تايلاند
-
 تايوان، المقاطعة الصينية
-
 تركيا
-
 ترينيداد وتوباغو
-
 تنزانيا
-
 تونس
-
 جامايكا
-
 جزر البهاما
-
 جنوب أفريقيا
-
 جورجيا
-
 رواندا
-
 رومانيا
-
 زامبيا
-
 زمبابوي
-
 سريلانكا
-
 سلوفاكيا
-
 سلوفينيا
-
 سنغافورة
-
 سوريا
-
 سويسرا
-
 شيلي
-
 صربيا
-
 طاجيكستان
-
 عُمان
-
 غانا
-
 فرنسا
-
 فلسطين
-
 فنزويلا
-
 فنلندا
-
 فيتنام
-
 قبرص
-
 قطر
-
 قيرغيزستان
-
 كازاخستان
-
 كرواتيا
-
 كمبوديا
-
 كندا
-
 كوبا
-
 كوت ديفوار
-
 كوريا
-
 كوستاريكا
-
 كولومبيا
-
 كينيا
-
 لاتفيا
-
 لاوس
-
 لبنان
-
 لم الشمل
-
 لوكسمبورغ
-
 ليبيا
-
 ليتوانيا
-
 ليسوتو
-
 مالطا
-
 ماليزيا
-
 مدغشقر
-
 مصر
-
 مقدونيا الشمالية
-
 منغوليا
-
 موريشيوس
-
 موزمبيق
-
 مولدوفا
-
 ميانمار
-
 ناميبيا
-
 نيبال
-
 نيجيريا
-
 نيوزيلندا
-
 هايتي
-
 هنغاريا
-
 هولندا
-
 هونغ كونغ
- Forex
- Crypto










