
Bon Sukuk Tawarkan Alternatif Patuh Syariah kepada Bon Konvensional

Nota Editorial: Walaupun kami mematuhi Integriti Editorial yang ketat, siaran ini mungkin mengandungi rujukan kepada produk daripada rakan kongsi kami. Berikut ialah penjelasan untuk Bagaimana Kami Menjana Wang. Tiada data dan maklumat di halaman web ini merupakan nasihat pelaburan menurut Penafian kami.
Bon sukuk ialah instrumen patuh Syariah dalam kewangan Islam yang memberikan pelabur bahagian pemilikan dalam aset sebenar, bukannya kewajipan hutang. Tidak seperti bon tradisional yang menjana pendapatan daripada faedah, sukuk bergantung pada struktur perkongsian keuntungan atau pajakan yang berasaskan aktiviti perniagaan yang dibenarkan syarak. Instrumen ini dianggap halal kerana tidak melibatkan faedah, spekulasi atau industri yang melanggar prinsip Islam, sekali gus menjadikannya pilihan praktikal bagi pelabur Muslim yang mahu memastikan portfolio mereka berlandaskan nilai-nilai Islam.
Seiring semakin ramai pelabur memilih penyelesaian kewangan patuh Syariah, permintaan terhadap instrumen pelaburan beretika terus meningkat. Bon sukuk menjadi pilihan utama ramai pelabur kerana berfungsi sebagai pengganti produk pendapatan tetap yang selaras dengan pegangan agama. Sukuk menjana pulangan melalui usaha niaga komersial yang dibenarkan dan disokong oleh aset ketara. Dalam panduan ini, kita akan meneliti aspek utama bon sukuk, menerangkan cara ia berfungsi, perbezaannya daripada bon biasa, sebab ia dianggap halal dan cara melabur dengannya secara bijak. Bagi mereka yang tertanya-tanya tentang konsep sukuk, memahami strukturnya boleh membantu menyelaraskan matlamat kewangan dengan nilai-nilai Islam.
Amaran Risiko: Semua pelaburan melibatkan risiko, termasuk potensi kehilangan modal. Turun naik ekonomi dan perubahan pasaran memberi kesan kepada pulangan, dan 40-50% pelabur gagal mencapai penanda aras. Kepelbagaian membantu, tetapi tidak menghapuskan risiko. Melabur dengan bijak dan berunding dengan penasihat kewangan profesional.
Apakah bon sukuk?
Bon sukuk ialah bon patuh Syariah yang menjadi alternatif beretika kepada instrumen pendapatan tetap tradisional. Tidak seperti bon konvensional yang berasaskan hutang dengan faedah, bon halal seperti sukuk memberikan pelabur pemilikan separa dalam aset, perkhidmatan atau projek sebenar. Sukuk tidak melibatkan faedah (riba), sebaliknya mengagihkan keuntungan daripada aktiviti perniagaan yang dibenarkan.
Selaras dengan nilai kewangan Islam, pelaburan ini mengelakkan faedah, perjudian (maysir) dan ketidakpastian berlebihan (gharar), yang semuanya ditangani dengan teliti dalam kerangka sukuk. Oleh itu, bon sukuk bukan sahaja memenuhi piawaian bon Syariah, malah turut menarik minat mereka yang mencari pelaburan selaras dengan nilai etika dan agama.
Bagaimanakah bon sukuk berfungsi?
Ramai menyangka bon sukuk hanyalah versi Islam bagi bon biasa, tetapi tanggapan itu tidak tepat. Sukuk tidak mewakili hutang. Sebaliknya, sukuk mewakili pemilikan separa dalam perniagaan atau aset sebenar yang menjana pendapatan. Apabila melabur dalam sukuk, anda menyalurkan modal kepada aset fizikal seperti jalan tol, hartanah atau peralatan. Keuntungan anda bergantung pada prestasi aset tersebut. Ini mengubah bentuk urus niaga sepenuhnya. Daripada memberi pinjaman dan mengutip faedah, anda terlibat dalam projek sebenar yang menjana pendapatan. Inilah yang membezakan sukuk secara asas daripada bon konvensional dan menjadikannya bon patuh Syariah.
Selain itu, struktur sukuk berbeza-beza, dan tahap keselamatannya juga bergantung pada cara ia dibentuk. Contohnya, sukuk Ijarah memberikan hasil sewaan daripada aset yang dipajakkan, manakala sukuk Murabahah menjana keuntungan melalui jualan semula. Jadi, persoalan yang lebih penting bukan sekadar bagaimana bon sukuk berfungsi, tetapi struktur mana yang sesuai dengan matlamat peribadi dan tahap keselesaan anda terhadap kewangan Islam. Sesetengah sukuk disokong sepenuhnya oleh aset sebenar, manakala yang lain bergantung pada akaun belum terima atau janji pembayaran, yang boleh menimbulkan kebimbangan jika pemantauan sewajarnya tiada. Memahami perkara ini membantu anda melindungi wang dan pegangan agama anda.
Sukuk berbanding bon: perbezaan utama
Walaupun sukuk dan bon konvensional kelihatan serupa—kedua-duanya merupakan instrumen untuk mendapatkan modal—struktur, hak pemilikan dan pematuhannya terhadap prinsip Islam berbeza secara asas. Dalam perbandingan sukuk dengan bon konvensional, perbezaan utama terletak pada cara pulangan dijana dan cara aset diuruskan. Sukuk direka bentuk agar selaras dengan Syariah dengan mengelakkan faedah (riba) dan memastikan ia disokong oleh aset, manakala bon tradisional lazimnya melibatkan kewajipan hutang dan pembayaran faedah tetap. Memahami perbezaan utama ini penting bagi pelabur yang mencari peluang pelaburan halal sambil mengekalkan kestabilan kewangan.
Berikut ialah perbandingan sebelah-menyebelah yang menunjukkan perbezaan sukuk dan bon dari beberapa aspek utama:
| Ciri | Sukuk (Bon Islam) | Bon konvensional |
|---|---|---|
| Pemilikan | Pemilikan sebahagian dalam aset | Liabiliti hutang |
| Pulangan | Keuntungan daripada aktiviti aset | Faedah (riba) |
| Pematuhan | Patuh Syariah | Tidak semestinya patuh |
| Risiko | Dikongsi dengan penerbit | Ditanggung oleh pemberi pinjaman |
| Struktur | Berasaskan aset | Berasaskan hutang |
Perbandingan antara sukuk dengan bon menunjukkan perbezaan utama yang amat penting bagi pelabur yang berpegang pada prinsip agama. Tidak seperti sekuriti pendapatan tetap tradisional, sekuriti patuh Syariah seperti sukuk tidak melibatkan faedah atau kontrak spekulatif. Sebaliknya, instrumen ini berasaskan pemilikan sebenar dan aset ketara yang menyokong tujuan ekonomi yang nyata.
Perbezaan ini amat bermakna khususnya bagi mereka yang mengamalkan pelaburan beretika berlandaskan prinsip Islam. Untuk memahami perbezaan sukuk daripada bon, perlu diketahui bahawa sukuk menyelaraskan pulangan kewangan dengan risiko perniagaan yang dikongsi serta struktur yang disokong aset, dan bukannya pinjaman dan pulangan berasaskan hutang.
Adakah sukuk halal?
Ya, sukuk adalah halal kerana strukturnya mematuhi undang-undang Islam. Sukuk tidak melibatkan pembayaran faedah, sebaliknya memberikan pulangan melalui perkongsian keuntungan, pajakan atau mekanisme berasaskan jual beli. Lembaga Syariah memainkan peranan penting dalam mengesahkan instrumen ini, bagi memastikan setiap aspek, daripada pemilihan aset hingga pembayaran, mematuhi prinsip Islam.
Rujukan al-Quran:
"Allah menghalalkan jual beli dan mengharamkan riba." — Surah Al-Baqarah (2:275)
Ayat ini menjadi asas kesahihan sukuk, yang menggantikan faedah dengan keuntungan daripada urus niaga sebagai asas pulangan.
Jenis bon Islam yang lain
Terdapat alternatif halal lain kepada bon konvensional selain sukuk. Antaranya termasuk:
Sukuk Hijau. Digunakan untuk membiayai projek mampan alam sekitar yang mematuhi garis panduan Syariah.
Bon premium. Biasanya haram kerana pulangannya bergantung pada hadiah berasaskan spekulasi, tetapi terdapat perbezaan pendapat.
Bon hadiah. Sering diklasifikasikan sebagai perjudian (maysir), lalu dianggap tidak dibenarkan.
Bon kerajaan. Biasanya haram kecuali diterbitkan sebagai sukuk kerajaan berdaulat.
Setiap kategori bon perlu dianalisis secara berasingan dengan mengambil kira struktur dan sumber pulangannya.
Institusi dan ulama tentang sukuk
AAOIFI (Organisasi Perakaunan dan Pengauditan bagi Institusi Kewangan Islam). Mengeluarkan piawaian pematuhan sukuk.
IFSB (Lembaga Perkhidmatan Kewangan Islam). Mengawal selia kewangan Islam di seluruh dunia.
Mufti Taqi Usmani. Ulama Syariah terkemuka yang membantu merintis pembangunan sukuk.
Pihak berkuasa ini mengiktiraf sukuk sebagai instrumen kewangan halal yang sah apabila distrukturkan dengan betul.
Jenis-jenis sukuk
Jika anda baru berjinak-jinak dengan pelaburan Islam, penting untuk mengetahui pelbagai jenis sukuk. Setiap jenis berfungsi secara berbeza dan boleh mempengaruhi pulangan, risiko serta kesesuaiannya dengan nilai Syariah anda.
Sukuk Ijarah berasaskan sewaan. Anda memperoleh pendapatan daripada penyewaan aset seperti hartanah atau peralatan, dan hasil sewa disalurkan kepada anda sebagai keuntungan.
Sukuk Murabahah berasaskan jual beli kos tambah untung. Penerbit menjual aset pada harga tokokan dan membayar keuntungan kepada anda dari semasa ke semasa, tetapi sukuk ini selalunya tidak boleh diniagakan di pasaran sekunder.
Sukuk Mudarabah melibatkan perkongsian pasif. Anda menyediakan modal, manakala pihak satu lagi menyumbangkan kepakaran, dan keuntungan dibahagikan antara anda; namun, kerugian hanya ditanggung oleh pelabur.
Sukuk Musharakah ialah usaha sama. Kedua-dua pihak menyumbangkan modal, manakala keuntungan atau kerugian dikongsi berdasarkan nisbah yang dipersetujui terlebih dahulu, menjadikannya lebih seimbang berbanding mudarabah.
Sukuk Istisna membiayai pembinaan atau pembuatan. Anda melabur dalam projek pembinaan atau pengeluaran, dan keuntungan diperoleh selepas penyerahan atau penyiapan projek.
Sukuk Salam berasaskan kontrak hadapan. Anda membayar terlebih dahulu untuk penghantaran barangan pada masa hadapan. Kaedah ini berisiko dan biasanya hanya digunakan dalam sektor pertanian atau komoditi yang mempunyai jadual masa yang diketahui.
Sukuk hibrid menggabungkan dua atau lebih struktur. Sesetengah sukuk menggabungkan Ijarah dengan Murabahah atau Mudarabah untuk mengurangkan risiko atau meningkatkan pulangan, tetapi strukturnya boleh menjadi rumit dengan cepat.
Sukuk terbaik untuk pelaburan (2026)
Sukuk terkemuka ini mewakili pemilikan dalam aset ketara atau projek, dengan pulangan melalui perkongsian keuntungan atau pajakan, selaras dengan prinsip kewangan Islam:
1. Sukuk Public Investment Fund (PIF) – Arab Saudi
Saiz. $2 billion
Struktur. Wakala bi Istithmar
Kematangan. Oktober 2028
Hasil. Kira-kira 5.06%
Penarafan. Aa3 (Moody’s), A+ (Fitch)
Tujuan. Membiayai projek Wawasan 2030 Arab Saudi, termasuk NEOM dan Qiddiya.
Aspek utama. Memberikan pendedahan kepada inisiatif kepelbagaian ekonomi Arab Saudi yang bercita-cita tinggi. Klik di sini untuk maklumat lanjut.
2. Sukuk Mampan Al Rajhi Bank
Saiz. $1 billion
Struktur. Wakala bi Istithmar
Kematangan. Mac 2029
Hasil. Kira-kira 5.05%
Penarafan. A1 (Moody’s), A- (Fitch)
Tujuan. Membiayai projek mampan di bawah rangka kerja pembiayaan hijau bank tersebut.
Aspek utama. Sesuai untuk pelabur yang berminat dengan pelaburan beretika dan mesra alam. Klik di sini untuk maklumat lanjut.
3. Sukuk Islamic Development Bank (IsDB)
Saiz. $1.75 billion
Struktur. Al Murabaha
Kematangan. Oktober 2029
Hasil. Kira-kira 4.48%
Penarafan. Aaa (Moody’s), AAA (Fitch)
Tujuan. Membiayai projek pembangunan di negara-negara anggota.
Aspek utama. Disokong oleh institusi pelbagai hala dengan profil kredit yang kukuh. Klik di sini untuk maklumat lanjut.
4. Sukuk Dubai Islamic Bank (DIB)
Saiz. $1.26 bilion
Struktur. Wakala bi Istithmar
Tempoh matang. Mac 2029
Hasil. Kira-kira 5.10%
Penarafan. A3 (Moody’s), A (Fitch)
Tujuan. Menyokong tujuan korporat am bank.
Aspek utama. Memberikan pendedahan kepada salah satu bank Islam terkemuka di UAE. Klik di sini untuk maklumat lanjut.
5. Sukuk Saudi Electricity Company (SEC)
Saiz. $2.75 bilion
Struktur. Al Ijara
Tempoh matang. September 2028
Hasil. Kira-kira 5.04%
Penarafan. Aa3 (Moody’s), A+ (Fitch)
Tujuan. Membiayai projek infrastruktur dan tenaga.
Aspek utama. Disokong oleh syarikat utiliti milik kerajaan dengan penarafan kredit yang kukuh. Klik di sini untuk maklumat lanjut.
Di mana dan bagaimana untuk membeli bon sukuk
Berikut ialah panduan tentang cara melabur dalam bon sukuk:
Platform broker. Sesetengah broker global menawarkan akses kepada ETF sukuk atau dana bersama.
Bank Islam dan institusi kewangan. Banyak institusi di negara majoriti Muslim menawarkan sukuk secara langsung.
Bursa sukuk. Malaysia, UAE dan UK mempunyai penyenaraian sukuk.
Penasihat robo Islam. Platform seperti Wahed Invest menawarkan portfolio berkaitan sukuk.
Jika anda ingin melabur dalam aset kewangan lain selain sukuk (saham, kripto, Forex dan sebagainya), kami mencadangkan agar anda berbuat demikian melalui broker yang menawarkan akaun Islamik. Kami telah menyenaraikan pilihan terbaik untuk membeli bon sukuk. Anda boleh membandingkan dan memilih yang sesuai untuk anda:
| Tanpa Swap | Kripto | Saham | Pasangan mata wang | Deposit Min., $ | Kawal selia | Skor keseluruhan TU | Buka akaun | |
|---|---|---|---|---|---|---|---|---|
| Ada | Ada | Ada | 68 | Tiada | FSC (BVI), ASIC, IIROC, FCA, CFTC, NFA | 7.24 | Ke broker Modal anda berisiko. |
|
| Ada | Tiada | Ada | 57 | 5 | CySEC, FSC (Belize), DFSA, FSCA, FSA (Seychelles), FSC (Mauritius), SCA (United Arab Emirates), CMA (Kenya) | 9.35 | Ke broker Modal anda berisiko.
|
|
| Ada | Ada | Ada | 90 | 1 | ASIC, VFSC, FSA | 9.25 | Ke broker Modal anda berisiko.
|
|
| Ada | Ada | Ada | 40 | 5 | MISA | 9.05 | Ke broker Modal anda berisiko.
|
|
| Ada | Ada | Ada | 37 | 1 | FSCA, SVG FSA | 8.8 | Ke broker Modal anda berisiko.
|
Jika anda merancang untuk membeli sukuk buat kali pertama, perkara ini bukan sekadar mencari label halal. Berikut ialah perkara penting yang perlu diambil kira:
Jangan anggap semua sukuk sama. Sukuk Ijarah, Murabahah dan Wakalah mempunyai profil pulangan serta tahap risiko yang berbeza, jadi fahami cara pendapatan dijana sebelum membuat pelaburan.
Carilah sukuk yang disokong aset, bukan sekadar berasaskan aset. Sesetengah sukuk hanya dikaitkan dengan aset di atas kertas, manakala yang lain memberikan anda bahagian pemilikan — perbezaan ini mempengaruhi risiko dan tahap pematuhan Syariah.
Fahami pihak yang menjamin pembayaran. Jika sukuk bergantung pada jaminan pihak ketiga atau insurans konvensional, tahap pematuhannya mungkin terjejas walaupun aset tersebut halal.
Semak cara sukuk mengendalikan kegagalan pembayaran. Jika berlaku masalah, sesetengah sukuk memberikan anda akses kepada aset fizikal, manakala yang lain hanya memberikan janji pembayaran — ketahui jenis yang anda beli.
Sesuaikan jenis sukuk dengan keperluan aliran tunai anda.Sukuk Ijarah membayar pendapatan sewaan secara berkala, manakala Sukuk Murabahah membayar pada tarikh matang. Oleh itu, satu lebih sesuai untuk pendapatan bulanan dan satu lagi untuk pertumbuhan jangka panjang.
Baca prospektus seperti membaca kontrak. Jangan bergantung pada label “patuh Syariah” semata-mata. Teliti pihak yang meluluskannya, jenis aset yang terlibat dan struktur pulangannya.
Berwaspada dengan sukuk sintetik. Sesetengah produk meniru ciri-ciri sukuk tetapi tidak mematuhi Syariah sepenuhnya — produk ini distrukturkan untuk menarik pelabur Islam tanpa pematuhan penuh.
Pertumbuhan dan trend pasaran sukuk
Pasaran sukuk global telah berkembang dengan ketara, mencecah kira-kira $1.2 trilion pada 2024 dan dijangka meningkat kepada $3.99 trilion menjelang 2033, dengan kadar pertumbuhan tahunan terkompaun (CAGR) sebanyak 13.44%. Pertumbuhan ini didorong oleh peningkatan permintaan terhadap instrumen kewangan patuh Syariah, keperluan pembiayaan infrastruktur dan populariti pelaburan beretika yang semakin meningkat. Terbitan sukuk hijau dan sukuk kemampanan khususnya telah melebihi $10 bilion menjelang suku ketiga 2023, mencerminkan komitmen yang kukuh terhadap prinsip tadbir urus alam sekitar dan sosial (ESG). Ketahui cara melabur dalam bon sukuk di pasaran A.S., terokai pilihan halal dan fahami cara instrumen patuh Syariah ini berfungsi untuk pelabur Amerika.
Memahami cara bon sukuk berfungsi amat penting bagi pelabur yang mencari alternatif patuh Syariah kepada bon konvensional. Sukuk mewakili pemilikan dalam aset ketara, perkhidmatan atau projek, dan pulangannya dijana melalui perkongsian keuntungan atau perjanjian pajakan, bukannya pembayaran faedah. Struktur ini selaras dengan prinsip kewangan Islam dan menyediakan pilihan yang berdaya maju untuk pelaburan beretika. Seiring dengan perkembangan pasaran, inovasi seperti sukuk digital dan peningkatan terbitan rentas sempadan dijangka akan meningkatkan lagi kebolehcapaian serta menarik minat lebih ramai pelabur. Terokai bon sukuk terbaik di Singapura — pelaburan pendapatan tetap patuh Syariah yang menawarkan pulangan beretika dan kestabilan.
Penerbit sukuk terbesar di seluruh dunia (2026)
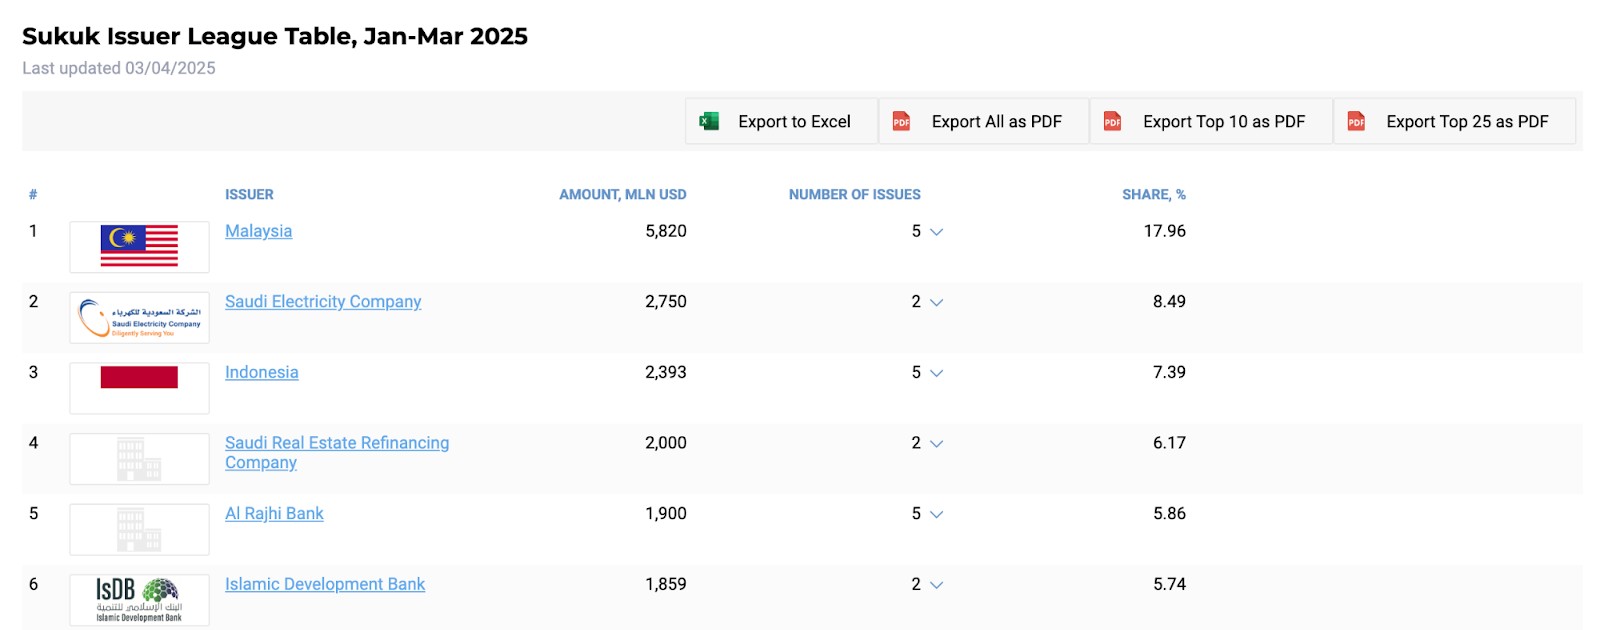
1. Malaysia
Malaysia terus menerajui pasaran sukuk global, dengan terbitan bernilai $5.82 bilion pada suku pertama 2025 sahaja, bersamaan 17.96% bahagian pasaran global.
Rangka kerja kawal selia negara yang kukuh dan pasaran sekundernya yang aktif menjadikannya destinasi menarik bagi pelabur sukuk.
2. Saudi Electricity Company (SEC)
SEC menerbitkan sukuk bernilai $2.75 bilion pada awal 2025, sekali gus menjadi penerbit kedua terbesar di dunia dalam tempoh tersebut.
Sebagai syarikat utiliti milik kerajaan, sukuk SEC dianggap berisiko rendah dan sering disokong oleh jaminan kerajaan, sekali gus menarik minat pelabur konservatif.
3. Indonesia
Indonesia menerbitkan sukuk bernilai $2.393 bilion pada suku pertama 2025, menduduki tempat ketiga di dunia.
Kerajaan negara itu kerap menerbitkan sukuk hijau dan sukuk kemampanan, sejajar dengan matlamat pelaburan beretika.
4. Saudi Real Estate Refinance Company (SRC)
SRC menerbitkan sukuk bernilai $2 bilion pada awal 2025, dengan tumpuan pada sektor pembiayaan perumahan.
Sukuk SRC menyokong pasaran perumahan Arab Saudi, sekali gus memberikan pelabur pendedahan kepada instrumen kewangan Islam yang disokong oleh hartanah.
5. Al Rajhi Bank
Pada Mac 2024, Al Rajhi Bank menerbitkan sukuk kemampanan lima tahun bernilai $1 bilion, dengan hasil terbitan disasarkan untuk membiayai projek yang bertanggungjawab terhadap alam sekitar dan masyarakat.
Sebagai bank Islam terbesar di dunia, sukuk Al Rajhi sangat dihormati dan memenuhi kriteria pelaburan ESG.
6. Islamic Development Bank (IsDB)
IsDB menerbitkan sukuk kemampanan bernilai $2.5 bilion pada 2024, dengan tumpuan untuk membiayai projek pembangunan di negara-negara anggotanya.
Sebagai bank pembangunan pelbagai hala, sukuk IsDB mendapat penarafan AAA dan menyokong pembangunan sosioekonomi di negara-negara anggotanya.
Memanfaatkan bon sukuk untuk kestabilan bersandarkan aset dan kepelbagaian geopolitik

Pelabur baharu yang meneroka bon sukuk sering terlepas pandang satu kelebihan utama: kepelbagaian geopolitik yang berteraskan aset sebenar. Bagi mereka yang tertanya-tanya apakah bon sukuk, ia pada asasnya ialah sijil pelaburan patuh Syariah yang disokong oleh aset ketara, bukannya obligasi hutang. Tidak seperti bon konvensional, bon patuh Syariah lazimnya berkait dengan projek infrastruktur, hartanah atau tenaga di rantau seperti Teluk, Asia Tenggara atau Afrika Utara. Ini bermakna perubahan geopolitik yang menjejaskan minyak, laluan perdagangan atau ekonomi Islam sering menyebabkan variasi pulangan sukuk yang tidak bergerak seiring dengan pasaran bon Barat. Bagi portfolio yang ingin melindung nilai daripada turun naik kitaran kadar faedah AS atau EU, sukuk menawarkan peluang besar untuk memanfaatkan strategi korelasi yang belum diterokai.
Satu lagi aspek yang kurang diketahui ialah tranche sukuk yang direka untuk pelabur runcit dalam bidang kuasa yang mempunyai penyenaraian berganda. Malaysia, UAE malah UK telah memperkenalkan rangka kerja yang mengawal selia bon patuh Syariah melalui pihak berkuasa kewangan tempatan dan lembaga kewangan Islam. Bagi pelabur baharu, ini membuka laluan yang luar biasa: akses kepada produk pendapatan tetap berkualiti tinggi yang memenuhi kriteria etika, tanpa perangkap kecairan yang lazim dalam pelaburan berskala kecil. Menggabungkan sukuk dengan dana pasaran wang Islam jangka pendek dapat membantu membina tangga pendapatan tetap halal yang meniru tangga tempoh matang bon tradisional, tetapi kekal patuh sepenuhnya.
Kimpulan
Bon sukuk ialah tunjang kewangan Islam yang menawarkan alternatif halal, beretika dan bersandarkan aset kepada bon konvensional yang berasaskan faedah. Sukuk membolehkan pelabur Muslim mengembangkan kekayaan tanpa mengabaikan pegangan agama. Dengan memahami cara sukuk berfungsi, jenis-jenisnya dan tempat untuk melabur, anda boleh membina portfolio yang selaras dengan nilai serta matlamat kewangan anda.
Soalan Lazim
Bolehkah saya melabur dalam bon sukuk melalui akaun broker biasa?
Ya, tetapi aksesnya terhad. Kebanyakan platform broker tradisional tidak menyenaraikan sukuk secara langsung. Namun, anda boleh melabur melalui ETF atau dana bersama patuh Syariah yang ditawarkan pada sesetengah platform. Sebagai alternatif, bank Islam atau penasihat robo khusus seperti Wahed Invest menyediakan pendedahan langsung kepada sukuk dengan saringan pematuhan terbina dalam.
Adakah bon sukuk memberikan pulangan yang lebih rendah berbanding bon konvensional?
Tidak semestinya. Walaupun sukuk mengelakkan faedah (riba), strukturnya berasaskan aset yang menjana keuntungan, yang boleh memberikan pulangan stabil dan kompetitif. Banyak sukuk disokong oleh projek infrastruktur kerajaan atau projek pajakan, menjadikannya berisiko rendah dan menarik untuk portfolio jangka panjang yang konservatif. Prestasi berbeza mengikut struktur dan penerbit, tetapi pelaburan beretika tidak bermakna anda perlu mengorbankan pulangan.
Bolehkah bukan Muslim melabur dalam bon sukuk?
Sudah tentu. Sukuk terbuka kepada semua orang. Pelabur bukan Islam yang mementingkan kewangan beretika, leverage rendah dan ketelusan sering memilih sukuk sebagai sebahagian daripada pelaburan yang bertanggungjawab secara sosial. Oleh sebab sukuk dikaitkan dengan aset ketara dan aktiviti ekonomi sebenar, sukuk menarik minat pelabur di luar dunia Islam yang mahukan pendedahan berprinsip dengan risiko rendah.
Apakah perbezaan sukuk dengan bon biasa?
Sukuk disokong oleh aset dan tidak melibatkan pembayaran faedah, sejajar dengan undang-undang Islam. Sebaliknya, bon biasa ialah instrumen hutang yang membayar faedah tetap. Sukuk memberikan pelabur pemilikan dalam aset ketara atau projek, dengan pulangan yang dijana daripada penggunaan atau keuntungan daripadanya—bukan daripada pinjaman wang dengan faedah. Hal ini menjadikan sukuk halal, manakala bon konvensional secara umumnya haram dalam kewangan Islam.
Pilihan & Pandangan Terbaik daripada Editor






Artikel Berkaitan
Pasukan yang bekerja pada artikel itu
Alamin Morshed ialah penulis dalam Traders Union. Dia pakar dalam menulis artikel untuk syarikat yang ingin meningkatkan kedudukan carian Google mereka untuk kekal berdaya saing.
Robo-Advisor ialah platform digital menggunakan algoritma automatik untuk memberikan nasihat pelaburan dan mengurus portfolio bagi pihak pelanggan, selalunya dengan yuran yang lebih rendah daripada penasihat tradisional.
Dagangan melibatkan tindakan membeli dan menjual aset kewangan seperti saham, mata wang atau komoditi dengan niat untuk mengaut keuntungan daripada turun naik harga pasaran. Pedagang menggunakan pelbagai strategi, teknik analisis dan amalan pengurusan risiko untuk membuat keputusan termaklum dan mengoptimumkan peluang mereka untuk berjaya dalam pasaran kewangan.
Leveraj Forex ialah alat yang membolehkan pedagang mengawal kedudukan yang lebih besar dengan jumlah modal yang agak kecil, menguatkan potensi keuntungan dan kerugian berdasarkan nisbah leverage yang dipilih.
Bitcoin ialah mata wang kripto digital terdesentralisasi yang dicipta pada tahun 2009 oleh individu atau kumpulan tanpa nama menggunakan nama samaran Satoshi Nakamoto. Ia beroperasi pada teknologi yang dipanggil blockchain, yang merupakan lejar teragih yang merekodkan semua transaksi merentasi rangkaian komputer.
Pelabur ialah individu, yang melabur wang dalam aset dengan jangkaan nilainya akan meningkat pada masa hadapan. Aset itu boleh berupa apa sahaja, termasuk bon, debentur, dana bersama, ekuiti, emas, perak, dana dagangan bursa (ETF) dan hartanah hartanah.

-
AS
-
 Afghanistan
-
 Afrika Selatan
-
 Albania
-
 Algeria
-
 Angola
-
 Arab Saudi
-
 Argentina
-
 Armenia
-
 Australia
-
 Austria
-
 Azerbaijan
-
 Bahamas
-
 Bahrain
-
 Bangladesh
-
 Belanda
-
 Belarus
-
 Belgium
-
 Bolivia
-
 Botswana
-
 Brazil
-
 Brunei Darussalam
-
 Bulgaria
-
 Cameroon
-
 Chile
-
 China
-
 Colombia
-
 Congo
-
 Costa Rica
-
 Croatia
-
 Cuba
-
 Cyprus
-
 Czechia
-
 Côte d'Ivoire
-
 DR Congo
-
 Denmark
-
 Ecuador
-
 El Salvador
-
 Emiriah Arab Bersatu
-
 Estonia
-
 Eswatini
-
 Ethiopia
-
 Filipina
-
 Finland
-
 Georgia
-
 Ghana
-
 Greece
-
 Haiti
-
 Hong Kong
-
 Hungary
-
 India
-
 Indonesia
-
 Iran, republik Islam
-
 Iraq
-
 Ireland
-
 Israel
-
 Itali
-
 Jamaica
-
 Jepun
-
 Jerman
-
 Jordan
-
 Kanada
-
 Kazakhstan
-
 Kemboja
-
 Kenya
-
 Korea
-
 Kuwait
-
 Kyrgyzstan
-
 Laos
-
 Latvia
-
 Lesotho
-
 Libya
-
 Lithuania
-
 Lubnan
-
 Luxembourg
-
 Macedonia Utara
-
 Madagascar
-
 Maghribi
-
 Malaysia
-
 Malta
-
 Mauritius
-
 Mesir
-
 Mexico
-
 Moldova
-
 Mongolia
-
 Montenegro
-
 Mozambique
-
 Myanmar
-
 Namibia
-
 Nepal
-
 New Zealand
-
 Nigeria
-
 Norway
-
 Oman
-
 Pakistan
-
 Palestin
-
 Panama
-
 Papua New Guinea
-
 Paraguay
-
 Perancis
-
 Peru
-
 Poland
-
 Portugal
-
 Puerto Rico
-
 Qatar
-
 Republik Dominican
-
 Reunion
-
 Romania
-
 Rwanda
-
 Sepanyol
-
 Serbia
-
 Singapura
-
 Slovakia
-
 Slovenia
-
 Somalia
-
 Sri Lanka
-
 Sweden
-
 Switzerland
-
 Syria
-
 Taiwan, Wilayah China
-
 Tajikistan
-
 Tanzania
-
 Thailand
-
 Trinidad dan Tobago
-
 Tunisia
-
 Turki
-
 Uganda
-
 Ukraine
-
 United Kingdom
-
 Uruguay
-
 Uzbekistan
-
 Venezuela
-
 Vietnam
-
 Yaman
-
 Zambia
-
 Zimbabwe
- Forex
- Crypto










- Apakah itu bon sukuk?
- Bagaimanakah bon sukuk berfungsi?
- Adakah bon sukuk halal?
- Institusi dan ulama tentang sukuk
- Jenis-jenis sukuk
- Bon sukuk terbaik untuk pelaburan
- Tempat dan cara membeli bon sukuk
- Petua untuk pelabur sukuk kali pertama
- Pertumbuhan dan trend pasaran sukuk
- Pandangan pakar
- Kimpulan
- Soalan Lazim


