Tweetul a fost șters de autor.
Dar noi am salvat totul 🙂.

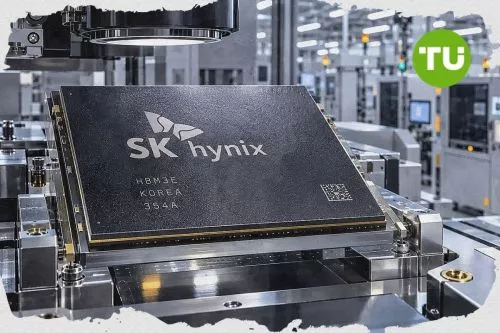
Profitul operațional al SK Hynix a ajuns la 83,3 trilioane de won în trimestrul al treilea, pe fondul creșterii rapide a cererii de memorii pentru AI. În timp ce Samsung încearcă să reducă diferența de cotă de piață, expertiza tehnologică a SK Hynix ar putea ajuta compania să-și mențină poziția de lider. Va putea SK Hynix să transforme boomul memoriilor pentru AI într-o creștere susținută, în condițiile în care hyperscalerii continuă să-și majoreze investițiile în infrastructură?
Acest articol a fost tradus din original. Citiți versiunea originală a corespondentului nostru aici.
În trimestrul al treilea din 2026, SK Hynix a raportat venituri de 104,6155 trilioane de won și o marjă operațională de aproximativ 80%. Vânzările trimestriale au depășit pentru prima dată 100 de trilioane de won în istoria companiei. Aceste rezultate au fost posibile datorită vânzărilor de memorii cu lățime de bandă mare (HBM), DRAM pentru servere și SSD-uri pentru companii.
Vezi postarea pe X Se încarcă...
Livrările de HBM4 au crescut semnificativ în trimestrul al treilea. Conducerea se așteaptă ca acest segment să depășească generația anterioară HBM3E atât ca volum, cât și ca venituri, în trimestrul al patrulea. Capacitatea de producție a companiei de la unitatea M15X din Cheongju face posibil din punct de vedere tehnic acest scenariu. De asemenea, condițiile generale din industrie rămân favorabile.
SK Hynix a încheiat acorduri pe termen lung cu 14 clienți importanți, inclusiv furnizori de servicii cloud. Aceste contracte acoperă aproximativ 50% din capacitatea de producție planificată pentru 2027 și 2028. Compania afirmă că producția sa de DRAM și HBM este deja contractată integral până în 2029. Acest lucru îi permite conducerii să elaboreze planuri pe termen mediu și lung, precum și să atragă investiții suplimentare.
Vezi postarea pe X Se încarcă...
Solicitările clienților pentru HBM depășesc de peste două ori volumul pe care îl poate furniza compania. Cererea realistă de creștere a volumului de biți în 2027 este de aproximativ 25% pentru DRAM și de până la 20% pentru NAND.
„Ne așteptăm ca un context în care oferta nu reușește să țină pasul cu cererea să persiste până în 2030”, a declarat Kim în cadrul discuției despre rezultate.
SK Hynix și-a menținut poziția de lider pe piața HBM, acumulând 50% din veniturile globale generate de HBM în al doilea trimestru din 2026. Samsung Electronics a redus diferența, majorându-și cota la aproximativ 33%, în timp ce Micron a deținut 18%. Totuși, SK Hynix afirmă că randamentul producției sale de HBM4 a depășit țintele inițiale. Economiile de scară i-ar putea oferi, de asemenea, avantaje concurențiale suplimentare.
Vezi postarea pe X Se încarcă...
Cererea ridicată de memorii avansate a transferat puterea de stabilire a prețurilor către furnizori. Prețurile contractuale pentru DRAM-urile din generațiile anterioare au crescut cu aproximativ 15% în ultimele perioade. Prin urmare, marjele ridicate tind să devină și mai importante pentru întregul portofoliu de produse. În același timp, și alte companii recunosc oportunitățile emergente din acest domeniu, astfel că marjele de profit ar putea începe să scadă în anii următori.
Amploarea rezultatelor SK Hynix din 2026 influențează și economia generală a sectorului semiconductorilor. Compania a anunțat distribuirea către acționari a aproximativ 100 de trilioane de won în cursul anului. Printre principalele măsuri se numără dividendele în numerar și răscumpărarea și anularea acțiunilor. Acest lucru arată că managementul se așteaptă la generarea stabilă de flux de numerar liber.
Vezi postarea pe X Se încarcă...
Cheltuielile de capital ale furnizorilor globali de servicii cloud ar putea crește cu peste 60% în 2027. Piața infrastructurii pentru centre de date AI ar putea crește cu 40% până în 2030. Daniel Newman, CEO al Futurum Group, remarcă faptul că SK Hynix ține pasul cu cele mai recente tendințe din domeniul AI și consideră că evaluarea companiei este atractivă, având în vedere vizibilitatea pe mai mulți ani. El susține că unii clienți sunt interesați să prelungească acordurile pe termen lung pentru perioade și mai îndelungate.
SK Hynix promovează o abordare de „memorie AI full-stack”, axată pe soluții HBM personalizate, produse DRAM și NAND optimizate pentru AI și altele. Compania acordă, de asemenea, prioritate produselor de server cu valoare ridicată, precum DDR5 și SSD-urile pentru companii. Potrivit estimărilor experților, nici eventualele ajustări ale numărului de niveluri HBM (de la configurații cu 12 niveluri la cele cu 8 niveluri) nu ar trebui să reducă cererea totală de capacitate.
Vezi postarea pe X Se încarcă...
La sfârșitul lunii octombrie 2026, SK Hynix îmbină în mod eficient profitabilitatea record, volumele contractate pentru mai mulți ani și poziția de lider tehnologic în domeniul HBM4. Puterea de stabilire a prețurilor și capacitatea de finanțare influențează direct deciziile furnizorilor de servicii cloud și ale altor actori importanți. Astfel se consolidează rolul Coreei de Sud în lanțul de aprovizionare cu infrastructură AI. Deși contextul global s-ar putea schimba radical în viitor, SK Hynix pare mai bine pregătită să valorifice oportunitățile și să facă față amenințărilor potențiale.

 Afganistan
 Africa de Sud
 Albania
 Algeria
 Angola
 Arabia Saudită
 Argentina
 Armenia
 Australia
 Austria
 Azerbaidjan
 Bahamas
 Bahrain
 Bangladesh
 Belarus
 Belgia
 Bolivia
 Botswana
 Brazilia
 Brunei Darussalam
 Bulgaria
 Cambodgia
 Camerun
 Canada
 Cehia
 Chile
 China
 Cipru
 Columbia
 Congo
 Coreea
 Costa Rica
 Cote d'Ivoire
 Croația
 Cuba
 Danemarca
 EAU
 Ecuador
 Egipt
 El Salvador
 Elveția
 Estonia
 Eswatini
 Etiopia
 Filipine
 Finlanda
 Franța
 Georgia
 Germania
 Ghana
 Grecia
 Haiti
 Hong Kong
 India
 Indonezia
 Iordania
 Irak
 Iran, Republica Islamică
 Irlanda
 Israel
 Italia
 Jamaica
 Japonia
 Kazahstan
 Kenya
 Kuwait
 Kârgâzstan
 Laos
 Lesotho
 Letonia
 Liban
 Libia
 Lituania
 Luxemburg
 Macedonia de Nord
 Madagascar
 Malaezia
 Malta
 Maroc
 Mauritius
 Mexic
 Moldova
 Mongolia
 Mozambic
 Muntenegru
 Myanmar
 Namibia
 Nepal
 Nigeria
 Norvegia
 Noua Zeelandă
 Oman
 Pakistan
 Palestina
 Panama
 Papua Noua Guinee
 Paraguay
 Peru
 Polonia
 Portugalia
 Puerto Rico
 Qatar
 RD Congo
 Regatul Unit
 Republica Dominicană
 Reunion
 România
 Rwanda
SUA
 Serbia
 Singapore
 Siria
 Slovacia
 Slovenia
 Somalia
 Spania
 Sri Lanka
 Suedia
 Tadjikistan
 Taiwan, Province of China
 Tanzania
 Thailanda
 Trinidad și Tobago
 Tunisia
 Turcia
 Ucraina
 Uganda
 Ungaria
 Uruguay
 Uzbekistan
 Venezuela
 Vietnam
 Yemen
 Zambia
 Zimbabwe
 Țările de Jos