Tweet yazar tarafından silindi.
Ama biz her şeyi kaydettik 🙂.

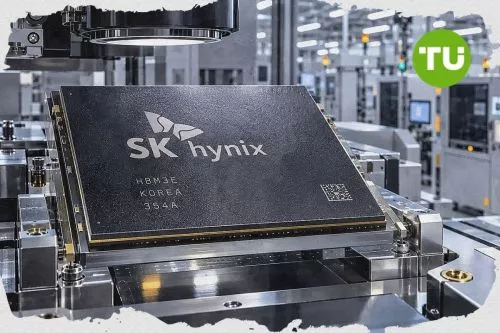
SK Hynix’in üçüncü çeyrek faaliyet kârı, yapay zekâ belleğine yönelik hızla artan talep sayesinde 83,3 trilyon won’a ulaştı. Samsung pazar payı farkını kapatmaya çalışırken SK Hynix’in teknolojik uzmanlığı, lider konumunu korumasına yardımcı olabilir. Hiper ölçekli bulut sağlayıcıları altyapı harcamalarını artırmayı sürdürürken SK Hynix, yapay zekâ belleğindeki patlamayı sürdürülebilir büyümeye dönüştürebilecek mi?
Bu makale orijinalinden tercüme edilmiştir. Muhabirimiz tarafından hazırlanan orijinal versiyonu okumak için buraya tıklayın.
SK Hynix, 2026’nın üçüncü çeyreğinde 104,6155 trilyon won gelir elde etti ve yaklaşık yüzde 80 faaliyet kâr marjına ulaştı. Çeyreklik satışlar, şirket tarihinde ilk kez 100 trilyon won’u aştı. Bu sonuçlar, yüksek bant genişlikli bellek (HBM), sunucu DRAM’i ve kurumsal SSD satışları sayesinde elde edildi.
X'te gönderiyi görüntüle Yükleniyor...
HBM4 sevkiyatları üçüncü çeyrekte önemli ölçüde arttı. Yönetim, bu segmentin dördüncü çeyrekte hem hacim hem de gelir bakımından önceki nesil HBM3E’yi geride bırakmasını bekliyor. Şirketin Cheongju’daki M15X tesisindeki üretim kapasitesi, bu senaryonun teknik açıdan gerçekleşmesini mümkün kılacak. Sektörün genel koşulları da olumlu seyrediyor.
SK Hynix, bulut hizmeti sağlayıcılarının da aralarında bulunduğu 14 büyük müşteriyle uzun vadeli anlaşmalar yaptı. Bu sözleşmeler, 2027 ve 2028 için planlanan üretim kapasitesinin yaklaşık yüzde 50’sini kapsıyor. Şirket, DRAM ve HBM üretiminin 2029’a kadar tamamen satıldığını belirtiyor. Bu durum, yönetimin orta ve uzun vadeli planlar yapmasına ve ek yatırım çekmesine olanak tanıyor.
X'te gönderiyi görüntüle Yükleniyor...
Müşterilerin HBM talepleri, şirketin tedarik edebileceği miktarın iki katından fazla. 2027 için gerçekçi bit büyümesi talebi, DRAM’de yüzde 25 civarında, NAND’de ise yüzde 20’ye kadar çıkıyor.
“Arzın talebi karşılayamayacağı koşulların 2030’a kadar sürmesini bekliyoruz,” dedi Kim, bilanço değerlendirme toplantısında.
SK Hynix, 2026’nın ikinci çeyreğinde küresel HBM gelirlerinin yüzde 50’sini elde ederek pazardaki liderliğini korudu. Samsung Electronics, payını yaklaşık yüzde 33’e çıkararak aradaki farkı daraltırken Micron yüzde 18 pay aldı. Bununla birlikte SK Hynix, HBM4 verim oranlarının ilk hedefleri aştığını belirtiyor. Ölçek ekonomisi de şirkete ek rekabet avantajları sağlayabilir.
X'te gönderiyi görüntüle Yükleniyor...
Gelişmiş belleğe yönelik yüksek talep, fiyatlama gücünü tedarikçilere kaydırdı. Eski nesil DRAM’in sözleşme fiyatları son dönemlerde yaklaşık yüzde 15 arttı. Bu nedenle ürün portföyünün genelinde yüksek kâr marjları daha da önem kazanıyor. Aynı zamanda diğer şirketler de bu alandaki fırsatları fark ediyor; dolayısıyla kârlılık oranları önümüzdeki yıllarda düşmeye başlayabilir.
SK Hynix’in 2026’daki sonuçlarının ölçeği, yarı iletken sektörünün genel ekonomisini de etkiliyor. Şirket, yıl için yaklaşık 100 trilyon won tutarında hissedar getirisi öngördü. Bunun başlıca unsurları nakit temettüler ile hisse geri alımları ve iptallerinden oluşuyor. Bu, yönetimin istikrarlı serbest nakit akışı yaratılmasını beklediğini gösteriyor.
X'te gönderiyi görüntüle Yükleniyor...
Küresel bulut hizmeti sağlayıcılarının sermaye harcamaları 2027’de yüzde 60’tan fazla artabilir. Yapay zekâ veri merkezi altyapısı pazarı, 2030’a kadar yüzde 40 büyüyebilir. Futurum Group CEO’su Daniel Newman, SK Hynix’in en yeni yapay zekâ trendlerini etkili biçimde takip ettiğini belirtiyor ve şirketin değerlemesini, uzun yıllara yayılan öngörülebilirliğine kıyasla cazip buluyor. Newman, bazı müşterilerin uzun vadeli anlaşmaları daha ileri tarihlere uzatmakla ilgilendiğini söylüyor.
SK Hynix; özel HBM çözümlerine, yapay zekâ için optimize edilmiş DRAM ve NAND ürünlerine ve benzerlerine odaklanan “uçtan uca yapay zekâ belleği” yaklaşımını öne çıkarıyor. Şirket ayrıca DDR5 ve kurumsal SSD’ler gibi yüksek değerli sunucu ürünlerine öncelik veriyor. Uzman tahminlerine göre HBM yığın yüksekliğinde yapılabilecek olası değişiklikler (12 katmandan 8 katmana geçiş gibi) toplam kapasite talebini azaltmamalı.
X'te gönderiyi görüntüle Yükleniyor...
Ekim 2026’nın sonları itibarıyla SK Hynix; rekor kârlılığı, yıllar boyunca güvence altına alınmış hacimleri ve HBM4’teki teknolojik liderliği bir arada sunuyor. Fiyatlama gücü ve sermaye kapasitesi, bulut sağlayıcılarının ve diğer büyük paydaşların kararlarını doğrudan etkiliyor. Bu durum, Güney Kore’nin yapay zekâ altyapısı tedarik zincirindeki rolünü güçlendiriyor. Küresel ortam gelecekte köklü biçimde değişebilse de SK Hynix, olası fırsat ve tehditlere karşı daha hazırlıklı görünüyor.
 ABD
 Afganistan
 Almanya
 Angola
 Arjantin
 Arnavutluk
 Avustralya
 Avusturya
 Azerbaycan
 BAE
 Bahamalar
 Bahreyn
 Bangladeş
 Belarus
 Belçika
 Birleşik Krallık
 Bolivya
 Botsvana
 Brezilya
 Brunei Darussalam
 Bulgaristan
 Cezayir
 Danimarka
 Dominik Cumhuriyeti
 Ekvador
 El Salvador
 Endonezya
 Ermenistan
 Estonya
 Esvatini
 Etiyopya
 Fas
 Fildişi Sahili
 Filipinler
 Filistin
 Finlandiya
 Fransa
 Gana
 Güney Afrika
 Gürcistan
 Haiti
 Hindistan
 Hollanda
 Hong Kong
 Hırvatistan
 Irak
 Jamaika
 Japonya
 Kamboçya
 Kamerun
 Kanada
 Katar
 Kazakistan
 Kenya
 Kolombiya
 Kongo
 Kongo (Demokratik)
 Kore
 Kosta Rika
 Kuveyt
 Kuzey Makedonya
 Küba
 Kıbrıs
 Kırgızistan
 Laos
 Lesotho
 Letonya
 Libya
 Litvanya
 Lübnan
 Lüksemburg
 Macaristan
 Madagaskar
 Malezya
 Malta
 Mauritius
 Meksika
 Moldova
 Montenegro
 Mozambik
 Moğolistan
 Myanmar
 Mısır
 Namibya
 Nepal
 Nijerya
 Norveç
 Pakistan
 Panama
 Papua Yeni Gine
 Paraguay
 Peru
 Polonya
 Portekiz
 Porto Riko
 Reunion
 Romanya
 Ruanda
 Singapur
 Slovakya
 Slovenya
 Somali
 Sri Lanka
 Suriye
 Suudi Arabistan
 Sırbistan
 Tacikistan
 Tanzanya
 Tayland
 Tayvan, Çin Eyaleti
 Trinidad ve Tobago
 Tunus
 Türkiye
 Uganda
 Ukrayna
 Umman
 Uruguay
 Venezuela
 Vietnam
 Yemen
 Yeni Zelanda
 Yunanistan
 Zambiya
 Zimbabve
 Çekya
 Çin
 Özbekistan
 Ürdün
 İran, İslam Cumhuriyeti
 İrlanda
 İspanya
 İsrail
 İsveç
 İsviçre
 İtalya
 Şili