

ملاحظة تحريرية: في حين أننا نلتزمبالنزاهة التحريرية الصارمة، قد يحتوي هذا المنشور على إشارات إلى منتجات من شركائنا. فيما يلي شرحلكيفية كسب المال. لا تشكل أي من البيانات والمعلومات الواردة في صفحة الويب هذه نصيحة استثمارية وفقًالإخلاء المسؤولية.
أبرز الصكوك في بنغلاديش:
صكوك المياه الآمنة (ISIN: BDS092501059) — 5 سنوات، إجارة، عائد 4.69%، لتمويل إمدادات المياه الوطنية، بقيمة 8,000 كرور تاكا بنغلاديشي.
صكوك المدارس الابتدائية (BDS092601050) — 5 سنوات، إجارة، عائد 4.65%، لدعم البنية التحتية للمدارس، بقيمة 5,000 كرور تاكا بنغلاديشي.
صكوك IRIDP-3 الخضراء (BDS092701051) — 5 سنوات، استصناع + إجارة، عائد 4.75%، تستهدف التنمية الريفية، بقيمة 5,000 كرور تاكا بنغلاديشي.
صكوك CDWSP (BDS092901051) — 5 سنوات، Istisna’a + إجارة، عائد 10.40%، لمشروعات المياه النظيفة والصرف الصحي، بقيمة 1,000 كرور تاكا بنغلاديشي.
صكوك CIBRR-2 (BDS093201071) — 7 سنوات، Istisna’a + إجارة، عائد 9.25%، لتعزيز التنمية الاجتماعية والاقتصادية، بقيمة 3,000 كرور تاكا بنغلاديشي.
صكوك RDIRWSP (BDS093202072) — 7 سنوات، إجارة، عائد 10.50%، تركز على البنية التحتية الريفية، بقيمة 2,000 كرور تاكا بنغلاديشي.
شهدت الصكوك في بنغلاديش خلال السنوات الأخيرة إقبالاً ملحوظاً باعتبارها بديلاً موثوقاً وقابلاً للتطبيق للسندات التقليدية. وتُصمَّم الصكوك لتجنب الربا، وتحقق عوائد من خلال ملكية الأصول الحقيقية وترتيبات التأجير. ومنذ أن أصدرت بنغلاديش أول صكوك سيادية لها في عام 2020، أسهمت الصكوك في سوق بنغلاديش في تمويل مشروعات البنية التحتية الوطنية الرئيسية، مع تلبية الطلب المتزايد من المستثمرين الإسلاميين، أفراداً ومؤسسات. واليوم، تؤدي الصكوك دوراً محورياً في مشهد الاستثمار المتوافق مع الشريعة في البلاد. يوضح هذا المقال ماهية الصكوك، وسبل الاستثمار فيها في بنغلاديش، وأسباب اعتبارها خياراً استثمارياً مستقراً ومتوافقاً مع أحكام الشريعة.
تحذير المخاطر: تحمل جميع الاستثمارات مخاطر، بما في ذلك خسارة رأس المال المحتملة. تؤثر التقلبات الاقتصادية وتغيرات السوق على العائدات، ويحقق 40-50% من المستثمرين أداءً أقل من المعايير. يساعد التنويع ولكنه لا يزيل المخاطر. استثمر بحكمة واستشر مستشارين ماليين محترفين.
ما الصكوك في بنغلاديش؟
الصكوك أداة استثمار إسلامية تهدف إلى تحقيق الأرباح من دون مخالفة الأحكام الإسلامية المتعلقة بالفائدة. وتُطرح الصكوك في بنغلاديش وفق نماذج تقاسم الأرباح أو التأجير، حيث يحصل المستثمرون على عوائد من مشروعات أو أصول حقيقية بدلاً من مدفوعات الفائدة الثابتة.
أطلق بنك بنغلاديش أول إصدار للصكوك لتمويل مشروعات مثل الطرق والطاقة وأنظمة المياه. وما يميزها أن المستثمرين ليسوا مجرد مقرضين، بل يصبحون مالكين جزئياً في المشروع. فهم يتقاسمون الأرباح والمخاطر، ويجب أن يوافق خبراء التمويل الشرعي على كل ما يتعلق بجمع الأموال واستخدامها وتوزيعها.
حتى 2026، نجحت حكومة بنغلاديش في جمع 19,000 كرور تاكا بنغلاديشي من خلال أربعة إصدارات حكومية منفصلة مصممة كصكوك سيادية. ويمكن للمستثمرين شراء الصكوك عبر البنوك الإسلامية، ويبلغ متوسط العائد السنوي حالياً نحو 10.4%. وتناسب هذه الاستثمارات الأفراد الباحثين عن فرص أخلاقية منخفضة المخاطر تتماشى مع مبادئ التمويل الإسلامي.
ومن الأمثلة المعروفة صكوك الاستثمار الحكومية بقيمة 8,000 كرور تاكا، والمخصصة لمشروعات المياه النظيفة. كما تستكشف بنوك مثل بنك إسلامي بنغلاديش وستاندرد تشارترد صادق إمكانية إصدار صكوك للقطاع الخاص. ويبرز هنا احتمال التعاون مع دول مثل ماليزيا والإمارات، ما يشير إلى أن الصكوك قد تصبح قريباً عنصراً أساسياً في تمويل المشروعات الوطنية الكبرى في بنغلاديش وفقاً لمبادئ الشريعة.
فيما يلي بعض الصكوك الشائعة في بنغلاديش:
| رقم ISIN | اسم المشروع | مدة الاستحقاق | نوع الصك | تاريخ الإصدار | تاريخ الاستحقاق | معدل الربح/الإيجار | القيمة القائمة (كرور تاكا بنغلاديشي) |
|---|---|---|---|---|---|---|---|
| BDS092501059 | إمداد البلاد بأكملها بالمياه الآمنة | 5 سنوات | إجارة | 29‑ديسمبر‑2020 | 29‑ديسمبر‑2025 | 4.69% | 8,000 |
| BDS092601050 | تطوير البنية التحتية للمدارس الابتدائية الحكومية (المرحلة الأولى) | 5 سنوات | إجارة | 30‑Dec‑2021 | 30‑Dec‑2026 | 4.65% | 5,000 |
| BDS092701051 | صك الأثر الاجتماعي IRIDP‑3 | 5 سنوات | استصناع و& إجارة | 20‑Apr‑2022 | 20‑Apr‑2027 | 4.75% | 5,000 |
| BDS092901051 | صك الأثر الاجتماعي CDWSP | 5 سنوات | استصناع و& إجارة | 06‑Jun‑2024 | 06‑Jun‑2029 | 10.40% | 1,000 |
| BDS093201071 | صك التنمية الاجتماعية والاقتصادية CIBRR‑2 | 7 سنوات | استصناع و& إجارة | 13‑Mar‑2025 | 13‑Mar‑2032 | 9.25% | 3,000 |
| BDS093202072 | صك التنمية الاجتماعية والاقتصادية RDIRWSP | 7 سنوات | إجارة | 20‑May‑2025 | 20‑May‑2032 | 10.50% | 2,000 |
يمكنك الاستثمار في الصكوك المذكورة أعلاه بحد أدنى قدره 10,000 BDT (نحو 100 دولار)، سواء كنت مقيماً أو غير مقيم. ويمكن للمقيمين الاستثمار من خلال أي بنك مجدول أو متعامل أولي أثناء المزادات العامة أو في السوق الثانوية. أما غير المقيمين، فيتعين عليهم فتح حساب تاكا للمستثمر غير المقيم (NITA) أو حساب إيداع بالعملة الأجنبية لدى بنك بنغلاديشي للمشاركة. هذه الصكوك قابلة للتداول، وتوفر توزيعات أرباح نصف سنوية، ويمكن للمستثمرين الأجانب إعادة تحويل الأرباح إلى الخارج بحرية.
نمو سوق الصكوك في بنغلاديش
منذ إطلاق أول صك، أجرت حكومة بنغلاديش عدة جولات من الإصدارات. وبحلول أوائل عام 2025، نجحت السلسلة الخامسة في جمع 3,000 كرور BDT لتمويل إنشاء جسور ريفية في 58 أوبازيلا. وبلغ إجمالي قيمة التمويل الذي جُمع عبر الصكوك في بنغلاديش 22,000 كرور BDT بحلول منتصف عام 2025، مما يؤكد تزايد اهتمام المستثمرين وثقتهم بهذه الأدوات المالية الإسلامية.
ومن أحدث الإصدارات صك الأثر الاجتماعي CDWSP لأجل 5 سنوات، الذي طُرح في يونيو 2024، ويوفر عائداً إيجارياً سنوياً بنسبة 10.40% يُدفع كل ستة أشهر. وقد خُصص 85% من هذا الإصدار للبنوك والمؤسسات المالية القائمة على الشريعة، و10% لنوافذ الخدمات المصرفية الإسلامية في البنوك التقليدية، و5% للمستثمرين الأفراد وصناديق الادخار التقاعدي.
اكتسب الاستثمار في الصكوك في بنغلاديش زخماً لدى المستثمرين الأفراد والمؤسسات على حد سواء، بفضل هيكلها الأخلاقي وعوائدها المتوقعة. وتنبع جاذبية السوق من أساسها المتوافق مع الشريعة، ما يوفر بديلاً جذاباً لأدوات الدين التقليدية.
منذ انطلاق السوق:
إجمالي قيمة الصكوك المصدرة (حتى الربع الثاني من 2025). 22,000 كرور BDT
عدد سلاسل الصكوك. 5
عائد إصدار 2024. 10.40% سنوياً
التوزيع حسب فئة المستثمرين:
85% – البنوك والمؤسسات المالية الإسلامية.
10% – النوافذ الإسلامية التابعة للبنوك التقليدية.
5% – المستثمرون الأفراد وصناديق الادخار التقاعدي.
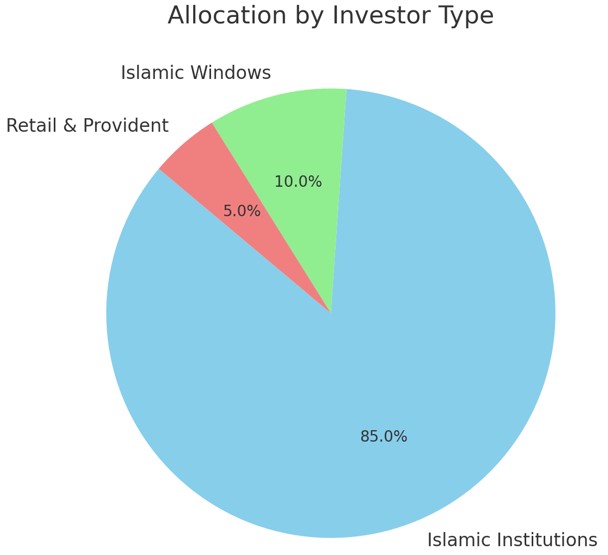
يوضح المخطط الدائري لتوزيع المستثمرين أن البنوك الإسلامية تستحوذ على الحصة الأكبر من السوق بنسبة 85%، تليها النوافذ الإسلامية بنسبة 10%، فيما تذهب النسبة المتبقية، وهي 5%، إلى المستثمرين الأفراد وصناديق الادخار التقاعدي.
لماذا الاستثمار في الصكوك؟
على عكس السندات التقليدية، تمثل الصكوك ملكية جزئية في أصل ملموس أو خدمة أو مشروع، وليست مجرد دين. وتعني هذه الطبيعة المدعومة بالأصول أن العوائد تأتي من نشاط اقتصادي حقيقي، لا من مدفوعات الفائدة. وبالنسبة إلى المستثمرين، يترجم ذلك إلى ارتباط أكثر أخلاقية وشفافية بين رأس المال والإنتاجية. بل إن بعض هياكل الصكوك تربط العوائد بأداء المشروع، ما يضيف آليات لتقاسم المخاطر تتوافق بدرجة أكبر مع مبادئ التمويل الإسلامي.
من الجوانب التي لا تحظى بما يكفي من التغطية كيفية إسهام الصكوك في توفير الاستقرار في الأسواق الناشئة. خذ صكوك بنغلاديش مثالًا على ذلك. فقد أُطلقت لتمويل البنية التحتية، واستندت إلى أصول حكومية حقيقية، ما وفر للمستثمرين الأمان مع الالتزام بأحكام الشريعة. واعتماد الحكومة على هياكل الإجارة يعني أن العوائد جاءت من تدفقات إيجارية فعلية، لا من المضاربة. وتزداد جاذبية هذه الأدوات ليس لدى المستثمرين المتدينين فحسب، بل أيضًا لدى المؤسسات التي تركز على المعايير البيئية والاجتماعية والحوكمة، وتفضل التمويل الأخلاقي والمرتبط بالأصول على المشتقات الاصطناعية.
| الميزة | التوضيح |
|---|---|
| متوافقة مع أحكام الشريعة | تتجنب الربا (الفائدة) وتستند إلى أصول حقيقية |
| عوائد مستقرة | تُربط عادةً بإيرادات الإيجار من مشاريع البنية التحتية |
| ضمان حكومي | تصدرها وزارة المالية؛ ومخاطر التخلف عن السداد منخفضة |
| قابلة للتداول في السوق الثانوية | بعد تسليم ثلث الأصول، يمكن بيع الصكوك بأسعار يتم التفاوض عليها |
| تنويع المحفظة الاستثمارية | لا ترتبط ارتباطًا وثيقًا بالأسهم أو بأدوات الدخل الثابت التقليدية |
كيفية شراء صكوك بنغلاديش
يُعد الاستثمار في صكوك بنغلاديش خيارًا مناسبًا للمستثمرين من المؤسسات والأفراد المؤهلين على حد سواء. ويخضع المسار بأكمله لتنظيم بنك بنغلاديش، ويُنفذ بالتنسيق مع البنوك المتوافقة مع أحكام الشريعة وشركة الإيداع المركزي في بنغلاديش المحدودة (CDBL) ، ما يجعله آمنًا وشفافًا للمشاركين.
افتح حسابًا استثماريًا
تتمثل الخطوة الأولى في فتح حساب استثماري إسلامي أو حساب ادخار مضاربة لدى بنك معتمد ومتوافق مع أحكام الشريعة. ومن أبرز المؤسسات التي تقدم هذه الخدمة:
بنك إسلامي بنغلاديش المحدود
بنك العرافة الإسلامي
بنك فيرست سيكيوريتي الإسلامي
بنك إكسيم
غالبًا ما تعمل هذه البنوك بصفتها متعاملين رئيسيين (PDs)، وتساعد المستثمرين على استكمال المستندات المطلوبة وتقديم العطاءات خلال مزادات الصكوك.
تابع إعلانات بنك بنغلاديش عن الصكوك
يعلن بنك بنغلاديش رسميًا عن جميع إصدارات الصكوك المقبلة عبر بوابته الإلكترونية للصكوك. كما تُبلَّغ هذه الإعلانات من خلال البنوك المتعاملة الرئيسية. وتتراوح فترات الاكتتاب عادةً بين ثلاثة وخمسة أيام عمل، وتتضمن معلومات مثل شروط الاستحقاق والعائد الإيجاري وهيكل الأصول الأساسية.
قدّم عطاءك أو طلب الاكتتاب
بعد الإعلان عن الصكوك، يمكنك تقديم عطائك إما بزيارة قسم الاستثمار الإسلامي في بنكك أو عبر نموذج الطلب الإلكتروني الخاص به.
يبلغ الحد الأدنى للعطاء عادةً 10,000 تاكا بنغلاديشي (BDT)، وتُقبل المبالغ الإضافية بمضاعفات 5,000 تاكا بنغلاديشي. أما المستثمرون من المؤسسات، فعادةً ما يقدمون عطاءات تبدأ من 1 كرور تاكا بنغلاديشي (10 ملايين) أو أكثر.
من المهم تقديم عطائك قبل الموعد النهائي، إذ لا تُقبل الطلبات المتأخرة. ويُنصح بشدة بالتقديم المبكر في الإصدارات التي تشهد طلبًا مرتفعًا، مثل إصدار صكوك يونيو 2024 الذي تجاوز الاكتتاب فيه المعروض بمقدار 2.5 مرة.
إذا كنت ترغب في استكشاف خيارات استثمار حلال أخرى في بنغلاديش، يمكنك الرجوع إلى أي من الأدلة التالية:
صناديق ETFs وصناديق المؤشرات الحلال في بنغلادش.
الصناديق المشتركة الحلال في بنغلادش.
علاوة على ذلك، للاستثمار في أي من خيارات الاستثمار الحلال، ستحتاج إلى حساب تداول إسلامي يقدمه عدد قليل من كبار الوسطاء العالميين. وقد أدرجناهم في الجدول أدناه للرجوع إليه:
| GTCFX | Exness | XM | Fusion Markets | Pocket Option | |
|---|---|---|---|---|---|
|
بدون سواب |
نعم | نعم | نعم | نعم | نعم |
|
صناديق ETFs |
كلا | كلا | كلا | كلا | كلا |
|
الأسهم |
نعم | نعم | نعم | نعم | نعم |
|
المؤشرات |
نعم | نعم | نعم | نعم | نعم |
|
الحد الأدنى للإيداع،, $ |
30 | 10 | 5 | 1 | 5 |
|
التنظيم |
VFSC, FSC, FCA, ASIC | BVI FSC, FSCA SA, FSC (Mauritius), FSA (Seychelles), CMA (Kenya), JSC (Jordan) | CySEC, FSC (Belize), DFSA, FSCA, FSA (Seychelles), FSC (Mauritius), SCA (United Arab Emirates), CMA (Kenya) | ASIC, VFSC, FSA | MISA |
|
التقييم العام من TU |
9.2 | 9.1 | 9.35 | 9.25 | 9.05 |
|
افتح حسابًا |
إلى الوسيط رأس مالك في خطر.
|
إلى الوسيط رأس مالك في خطر.
|
إلى الوسيط رأس مالك في خطر.
|
إلى الوسيط رأس مالك في خطر.
|
إلى الوسيط رأس مالك في خطر. |
الدفع والتخصيص
إذا نجح عرضك، فسيُسدد المبلغ من حسابك الاستثماري. وستُضاف وحدات الصكوك المخصصة لك مباشرةً إلى حساب CDBL BO (المالك المستفيد)، ما يتيح ملكيتها وتتبعها بأمان.
احتفظ بصكوكك أو تداولها
يمكنك الاحتفاظ بالصكوك حتى تاريخ الاستحقاق لاسترداد كامل المبلغ الأساسي. لكن بعد تسليم ثلث الأصل الأساسي، تصبح الصكوك مؤهلة للتداول في السوق الثانوية وفقًا لمبادئ التمويل الإسلامي.
تفرض البنوك عمومًا رسوم معالجة أو رسومًا على التعامل مع العطاء تتراوح بين 0.10% و0.25%، لذا يُستحسن التأكد من الرسوم المحددة مسبقًا.
التوقعات المستقبلية
يدخل سوق الصكوك في بنغلادش مرحلة جديدة من النمو، مدفوعًا بإصلاح السياسات وتوسيع قاعدة المستثمرين ومواءمة السوق مع أهداف البنية التحتية الوطنية. ومع المضي قدمًا في عدد من المبادرات الرئيسية، تعمل البلاد على ترسيخ مكانتها مركزًا صاعدًا للتمويل الإسلامي في جنوب آسيا.
التوسع المدفوع بالسياسات
كشفت وزارة المالية عن خطط لإطلاق إطار وطني لسياسة الصكوك بحلول الربع الأخير من عام 2025. ومن المتوقع أن يسهم هذا الإصلاح، بعد تطبيقه، في تبسيط عملية الإصدار وتقليص متوسط مدة إنجازها من 45 يومًا إلى أقل من 21 يومًا. وسيجعل ذلك عمليات نقل الأصول وإجراءات المزاد أكثر كفاءة وقابلية للتوقع.
بالإضافة إلى ذلك، من شأن التعديلات المقترحة على قانون الدين العام لعام 1944 أن تعترف رسميًا بصيغ الصكوك الرقمية، ما يمهد الطريق لمزيد من دمج التكنولوجيا المالية في مجال التمويل الإسلامي. والصكوك الرقمية هي نسخة من هذه الأداة المالية مدعومة بالتكنولوجيا. وتستخدم منصات رقمية، غالبًا ما تعتمد على تقنية البلوك تشين أو حلول التكنولوجيا المالية، لإصدار الصكوك وإدارتها وتداولها بكفاءة وشفافية أكبر. كما تخفف الأعباء الإدارية وتقرب التمويل الإسلامي من البنى التحتية الرقمية الحديثة.
أهداف الشمول المالي
حدد بنك بنغلادش هدفًا يتمثل في استقطاب مليون مستثمر تجزئة جديد إلى سوق الصكوك بحلول عام 2027. ولدعم هذا الطموح، أطلق المجلس المركزي الشرعي للبنوك الإسلامية برنامجًا تجريبيًا يتيح وحدات الصكوك ابتداءً من 5,000 BDT (نحو 45 USD). وستتاح هذه الوحدات من خلال خدمات الوكالة المصرفية ومنافذ التمويل الأصغر الإسلامي في 40 منطقة ريفية، ما يوسع إمكانية الوصول إلى ما يتجاوز المراكز الحضرية. وتعكس هذه المبادرة خطوة مهمة نحو تنمية الاستثمار في الصكوك في بنغلادش، من خلال التركيز على الشمول المالي على مستوى المجتمعات المحلية.
الصكوك المرتبطة بالبنية التحتية
في 2026، من المخطط إصدار صكوك جديدة بقيمة تتجاوز 6,000 كرور BDT (نحو 550 مليون USD)، على أن ترتبط الأموال بمشاريع محددة للبنية التحتية. وتشمل هذه المشاريع إعادة بناء 62 جسرًا في الأوبازيلا، وإنشاء محطة طاقة هجينة تعمل بالطاقة الشمسية بين دكا وميمينسينغ، يُتوقع أن تولد 150 MW، وتطوير أنظمة لتنقية المياه في ست بلديات رئيسية. وستتبع هذه المشاريع نموذجًا تُخصص فيه الإيرادات، بحيث تُدر إيرادات الإيجار أو التأجير من الدخل التشغيلي للبنية التحتية الأساسية. وقد أصبح هذا النوع من نماذج الإصدارات المستهدفة محورًا أساسيًا لنجاح مبادرات سندات الصكوك في بنغلادش.
إدراج الصكوك في الأسواق الإقليمية
تشير الصكوك المدرجة في سوقين إلى شهادات مالية إسلامية تُدرج في الوقت نفسه في بورصتين مختلفتين، غالبًا في بلدين منفصلين. ويتيح ذلك للجهات المصدرة الوصول إلى قاعدة أوسع من المستثمرين العالميين، مع تعزيز السيولة والظهور في السوق. وفي هذا السياق، تعمل بنغلادش على إصدار صكوك تُدرج محليًا وفي أسواق دولية مثل ناسداك دبي.
الصكوك، التي تُشبَّه غالبًا بالسندات الإسلامية، أدوات استثمارية متوافقة مع مبادئ الشريعة، أي إنها تتجنب العوائد القائمة على الفائدة، وغالبًا ما تكون مدعومة بأصول ملموسة. وعند ربطها بأهداف ESG (البيئية والاجتماعية والحوكمة)، مثل الصكوك الخضراء، تجذب هذه الأدوات المستثمرين المهتمين بالاستثمار المسؤول اجتماعيًا، ولا سيما من عالم التمويل الإسلامي.
عزّز عوائد الصكوك في بنغلادش عبر توقيت الإصدارات الحكومية واستهداف الشرائح المرتبطة بالمشاريع

يعتقد كثيرون أن الصكوك تعمل تمامًا كسائر السندات، لكن الاستثمار فيها في بنغلادش له ميزة إضافية. فبما أن العديد من الصكوك مرتبط مباشرة بمشاريع حكومية محددة، يمكنك استباق السوق من خلال متابعة توقيت بدء تنفيذ تلك المشاريع. وغالبًا ما تشير خطط التنمية العامة إلى موعد إصدار صكوك جديدة. وإذا استثمرت خلال مرحلة التمويل المبكرة، فغالبًا ما تحصل على عوائد أفضل، لأنك تتحمل قدرًا أكبر قليلًا من المخاطر في البداية، وهو ما ينعكس في العائد.
ومن الجوانب الأخرى التي يغفل عنها كثيرون اختيار الصكوك المرتبطة بقطاعات محددة، مثل النقل أو الطاقة. فهذه الصكوك لا تحظى بدعم حكومي فحسب، بل ترتبط أيضًا بمراحل إنجاز واضحة للمشاريع. وإذا تابعت سير المشروع الفعلي، فغالبًا ما يمكنك توقع موعد صرف المكافآت أو زيادة المدفوعات. فالأمر لا يقتصر على الانتظار، بل يتطلب قراءة التفاصيل الدقيقة ومتابعة التقدم الفعلي. وهكذا تجعل استثمارك في الصكوك أكثر ذكاءً.
الخاتمة
تشهد سوق الصكوك في بنغلاديش تحولاً نوعياً بوصفها أداة استثمارية أخلاقية وقوية تدفع البنية التحتية والتنمية الوطنية إلى الأمام. توفر الصكوك للمستثمرين عوائد مجزية واستقراراً بفضل دعمها الحكومي وارتباطها بأصول حقيقية مثل مشروعات المياه والطاقة. يساهم توسيع قاعدة المستثمرين والاتجاه إلى الرقمنة في تعزيز الشمول المالي وجاذبية السوق. المستقبل يعد بمزيد من الابتكار والفرص النوعية لمن يبحثون عن استثمار متوافق مع الشريعة يترك أثراً اقتصادياً واجتماعياً مستداماً.
الأسئلة الشائعة
ما الفروقات الأساسية بين أنواع الصكوك المتاحة في بنغلاديش لعام 2026؟
كيف يتم تخصيص وتوزيع الصكوك بين فئات المستثمرين في بنغلاديش؟
ما الحد الأدنى للاستثمار في الصكوك، وهل هناك تسهيلات للمستثمرين ذوي رؤوس الأموال الصغيرة؟
ما هي مزايا تداول الصكوك في السوق الثانوية بعد الشراء الأولي؟
أهم اختيارات المحررين ورؤاهم






مقالات ذات صلة
الفريق الذي عمل على المقال
علاء الدين مرشد هو مساهم في Traders Union. وهو متخصص في كتابة المقالات للشركات التي تريد تحسين ترتيبها في نتائج البحث على Google للتنافس مع منافسيها.

-
 أذربيجان
-
 أرمينيا
-
 أستراليا
-
 أفغانستان
-
 ألبانيا
-
 ألمانيا
-
 أنغولا
-
 أوروغواي
-
 أوزبكستان
-
 أوغندا
-
 أوكرانيا
-
 أيرلندا
-
 إثيوبيا
-
 إسبانيا
-
 إستونيا
-
 إسرائيل
-
 إسواتيني
-
 إندونيسيا
-
 إيران، الجمهورية الإسلامية
-
 إيطاليا
-
 الأرجنتين
-
 الأردن
-
 الإكوادور
-
 الإمارات العربية المتحدة
-
 البحرين
-
 البرازيل
-
 البرتغال
-
 التشيك
-
 الجبل الأسود
-
 الجزائر
-
 الجمهورية الدومينيكية
-
 الدنمارك
-
 السلفادور
-
 السويد
-
 الصومال
-
 الصين
-
 العراق
-
 الفلبين
-
 الكاميرون
-
 الكونغو
-
 الكونغو
-
 الكويت
-
 المغرب
-
 المكسيك
-
 المملكة العربية السعودية
-
 المملكة المتحدة
-
 النرويج
-
 النمسا
-
 الهند
-
الولايات المتحدة
-
 اليابان
-
 اليمن
-
 اليونان
-
 بابوا غينيا الجديدة
-
 باراغواي
-
 باكستان
-
 بروناي دار السلام
-
 بلجيكا
-
 بلغاريا
-
 بنغلاديش
-
 بنما
-
 بوتسوانا
-
 بورتوريكو
-
 بولندا
-
 بوليفيا
-
 بيرو
-
 بيلاروسيا
-
 تايلاند
-
 تايوان، المقاطعة الصينية
-
 تركيا
-
 ترينيداد وتوباغو
-
 تنزانيا
-
 تونس
-
 جامايكا
-
 جزر البهاما
-
 جنوب أفريقيا
-
 جورجيا
-
 رواندا
-
 رومانيا
-
 زامبيا
-
 زمبابوي
-
 سريلانكا
-
 سلوفاكيا
-
 سلوفينيا
-
 سنغافورة
-
 سوريا
-
 سويسرا
-
 شيلي
-
 صربيا
-
 طاجيكستان
-
 عُمان
-
 غانا
-
 فرنسا
-
 فلسطين
-
 فنزويلا
-
 فنلندا
-
 فيتنام
-
 قبرص
-
 قطر
-
 قيرغيزستان
-
 كازاخستان
-
 كرواتيا
-
 كمبوديا
-
 كندا
-
 كوبا
-
 كوت ديفوار
-
 كوريا
-
 كوستاريكا
-
 كولومبيا
-
 كينيا
-
 لاتفيا
-
 لاوس
-
 لبنان
-
 لم الشمل
-
 لوكسمبورغ
-
 ليبيا
-
 ليتوانيا
-
 ليسوتو
-
 مالطا
-
 ماليزيا
-
 مدغشقر
-
 مصر
-
 مقدونيا الشمالية
-
 منغوليا
-
 موريشيوس
-
 موزمبيق
-
 مولدوفا
-
 ميانمار
-
 ناميبيا
-
 نيبال
-
 نيجيريا
-
 نيوزيلندا
-
 هايتي
-
 هنغاريا
-
 هولندا
-
 هونغ كونغ
- Forex
- Crypto










