

ملاحظة تحريرية: في حين أننا نلتزمبالنزاهة التحريرية الصارمة، قد يحتوي هذا المنشور على إشارات إلى منتجات من شركائنا. فيما يلي شرحلكيفية كسب المال. لا تشكل أي من البيانات والمعلومات الواردة في صفحة الويب هذه نصيحة استثمارية وفقًالإخلاء المسؤولية.
الإجارة مفهوم في التمويل الإسلامي يشبه التأجير، إذ يتيح طرفٌ (المؤجّر) لطرف آخر (المستأجر) استخدام أصل لفترة متفق عليها مقابل دفعات إيجار. وما يميز الإجارة هو التزامها الصارم بأحكام الشريعة الإسلامية؛ فهي تتجنب الفائدة (الربا)، وتبقى ملكية الأصل للمؤجّر طوال مدة التأجير.
توفر الإجارة في التمويل الإسلامي بديلاً متوافقاً مع أحكام الشريعة للتأجير التقليدي. وتتيح هذه المعاملة للأفراد والشركات الانتفاع بالأصول دون نقل ملكيتها، بما يتماشى مع الإطارين الأخلاقي والقانوني للتمويل الإسلامي. كما تجسد القيم الأوسع للمسؤولية وتقاسم المخاطر، وهي قيم أساسية في هذا النظام. في هذا الدليل، نستعرض المعنى العملي للإجارة، ونوضح آلية عملها، ونتعرف على أنواع الإجارة في المصارف الإسلامية، بما في ذلك الصيغ التشغيلية والتمويلية. كما نسلط الضوء على تطبيقات واقعية توضح كيف يدعم هذا النموذج كلاً من الاستثمار الحلال الأخلاقي واحتياجات الأعمال العملية.
Mufti Muhammad Taqi Usmani ، وهو عالم بارز في التمويل الإسلامي ، يقول:
“في عقد الإجارة، يجب أن يحتفظ المؤجّر بملكية الأصل طوال مدة التأجير، وأن يتحمل جميع الالتزامات الناشئة عن الملكية.”
يبرز ذلك مبدأ تحمّل المموّل المخاطر المرتبطة بالملكية، وهو ما يميز الإجارة عن التأجير التقليدي.
تحذير المخاطر: تحمل جميع الاستثمارات مخاطر، بما في ذلك خسارة رأس المال المحتملة. تؤثر التقلبات الاقتصادية وتغيرات السوق على العائدات، ويحقق 40-50% من المستثمرين أداءً أقل من المعايير. يساعد التنويع ولكنه لا يزيل المخاطر. استثمر بحكمة واستشر مستشارين ماليين محترفين.
ما الإجارة في التمويل الإسلامي؟
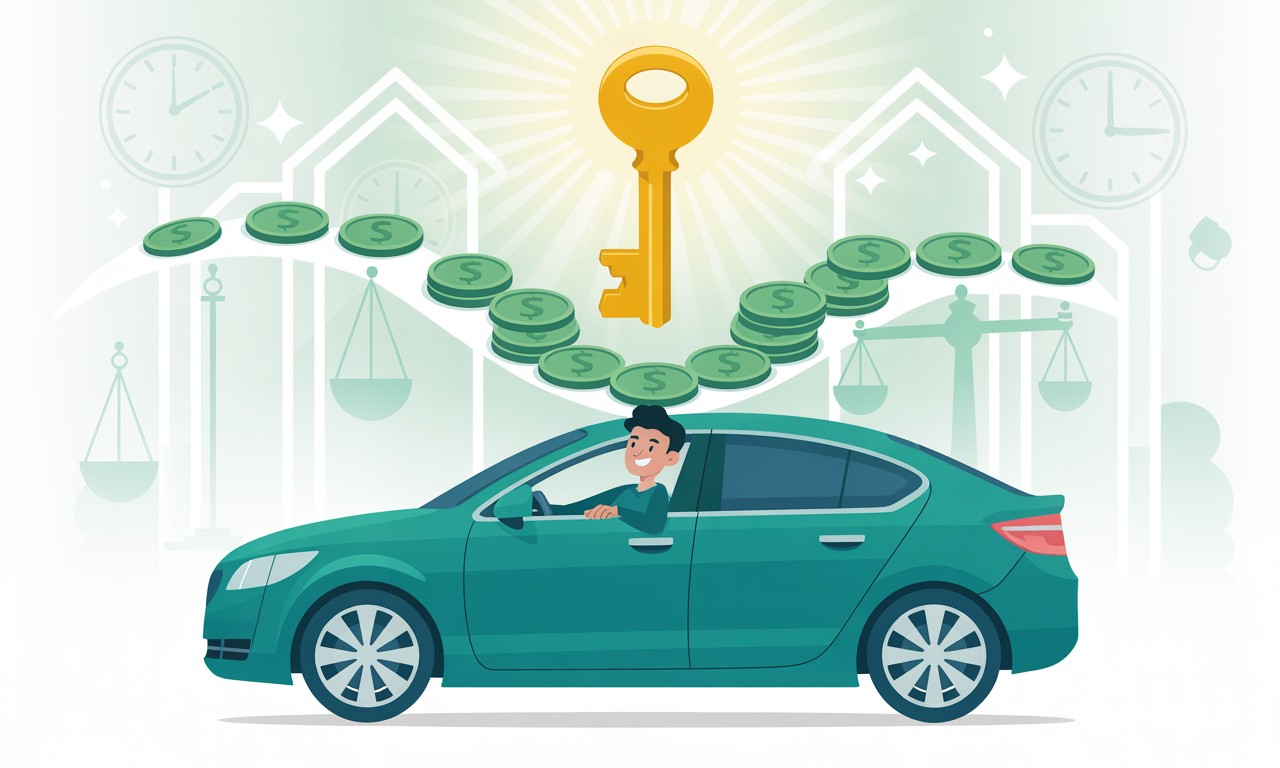
يكمن معنى الإجارة في غايتها: فهي عقد تأجير يلتزم بمبادئ الشريعة الإسلامية، يمتلك البنك أو المموّل بموجبه الأصل ويؤجره لفترة محددة. وعلى خلاف القرض أو البيع المعتاد، لا يملك مستخدم الأصل هذا الأصل أبداً، إلا إذا نُص على ذلك لاحقاً. وما يميز الإجارة أن المالك يتحمل مسؤولية الأضرار أو الإصلاحات، لا المستخدم. وهذا التفصيل البسيط، لكنه جوهري، يغير طريقة إدارة المصارف الإسلامية لمخاطرها، ولا سيما عند التعامل مع أصول مرتفعة القيمة كالطائرات أو المصانع.
الإجارة ليست مجرد عقد إيجار، بل تتيح أيضاً للبنوك والعملاء الانتفاع بالأصول دون دفع ثمنها مقدماً. فبدلاً من تقديم قرض، يشتري البنك الأصل ويؤجره، وقد ينقل ملكيته في نهاية المدة على سبيل الهبة. ويشيع ذلك في استثمارات الصكوك ، حيث تستند المنتجات المالية إلى أصول حقيقية. كما تستخدم الشركات الإجارة لخفض الضرائب وتجنب الفائدة، ما يجعلها وسيلة ذكية ومتوافقة مع الشريعة لإدارة رأس المال.
كثيراً ما يسأل الناس: «ما الإجارة في التمويل الإسلامي؟» متوقعين إجابة بسيطة. لكن عقود الإجارة الفعلية معقدة ومفصلة للغاية؛ فهي تحدد الطرف المسؤول عن تكاليف الصيانة، وما يحدث إذا تعطل الأصل، بل وحتى نوع التأمين الواجب استخدامه. ويرجع ذلك إلى أن غموض الشروط قد يجعل العقد باطلاً بموجب الشريعة الإسلامية. لذلك تحرص البنوك على تدوين كل التفاصيل، لضمان وضوح العقد وإنصافه للطرفين.
الميزات الرئيسية
تمويل متوافق مع الشريعة الإسلامية.
تبقى ملكية الأصل للمؤجّر.
دفعات إيجار ثابتة.
شروط وأحكام واضحة.
كيف تعمل الإجارة؟
خطوات العملية
يشتري المؤجّر (المموّل) الأصل الذي يحتاج إليه المستأجر.
يتفق الطرفان على مدة التأجير ومبلغ الإيجار.
يستخدم المستأجر الأصل طوال المدة المتفق عليها، ويدفع أقساط الإيجار بانتظام.
في نهاية مدة العقد، وبحسب هيكل الاتفاقية، يُعاد الأصل إلى المؤجر أو يُنقل إلى المستأجر مقابل دفعة رمزية.
القواعد الأساسية للإجارة
يجب أن تكون للأصل المؤجَّر قيمة اقتصادية.
تُحدَّد دفعات الإيجار بوضوح وتُثبَّت في اتفاقية الإيجار.
ينبغي تحديد مسؤوليات الصيانة دون أي لبس.
يتحمل المؤجر مسؤولية الإصلاحات الرئيسية والمخاطر المرتبطة بالملكية.
مثال على عقد الإجارة
يمكن توضيح الإجارة من خلال مثال يساعد فيه بنك إسلامي أحد العملاء على تمويل سيارة باستخدام نموذج الإجارة المنتهية بالتمليك. في هذا الترتيب، يشتري البنك السيارة أولاً نيابةً عن العميل، ثم يؤجرها له لمدة خمس سنوات. وخلال هذه المدة، يدفع العميل أقساط الإيجار المتفق عليها وفقاً لشروط عقد الإجارة الموقّع في البداية. وفي نهاية مدة الإيجار، يُمنح العميل خيار تملّك السيارة مقابل دفع مبلغ رمزي متفق عليه مسبقاً. يوضح هذا الهيكل كيف توفر الإجارة في الخدمات المصرفية الإسلامية تمويلاً قائماً على الأصول مع الالتزام بمبادئ الشريعة.
| الجانب | الإجارة (إسلامية) | التأجير التقليدي |
|---|---|---|
| الامتثال | متوافقة مع الشريعة | قائم على الفائدة |
| الملكية | تبقى لدى المؤجر | تبقى لدى المؤجر |
| الفائدة (الربا) | محرّمة | مشمول |
| شروط العقد | شفاف | قد تشمل رسومًا خفية |
أنواع الإجارة في المصارف الإسلامية
توجد أنواع متعددة من الإجارة في المصارف الإسلامية، ولكل منها غرض وهيكل خاصان، بحسب كيفية استخدام الأصل والجهة التي تتحمل المخاطر.
الإجارة التشغيلية. هي عقد إيجار مباشر يُعاد بموجبه الأصل بعد انتهاء المدة، من دون نقل الملكية. وغالبًا ما تُستخدم في الإيجارات قصيرة الأجل، مثل استئجار الآلات أو المساحات المكتبية. ولا يتضمن هذا النوع من الإجارة أي وعد بالبيع.
الإجارة المنتهية بالتمليك. ينتهي هذا النوع من الإجارة بانتقال ملكية الأصل إلى المستأجر. فقد يُوهب الأصل له في نهاية المدة أو يُباع له بسعر رمزي. ويشيع هذا الهيكل في تمويل المنازل، وهو مثال تقليدي لعقد الإجارة الذي يؤدي فيه التأجير في نهاية المطاف إلى التملك.
صكوك الإجارة. في هذا الهيكل، تُؤجَّر الأصول المادية، وتُحوَّل حقوق استلام الأجرة إلى أوراق مالية تُباع للمستثمرين. تتيح صكوك الإجارة استثمارات متوافقة مع الشريعة وتوفر تدفقات دخل منتظمة من دون التعامل بالربا، ما يجعلها شائعة في أسواق رأس المال الإسلامية العالمية.
الإجارة المستقبلية. تتضمن تأجير أصل لا يزال قيد الإنشاء. ويبدأ عقد الإيجار بعد اكتمال بنائه. وغالبًا ما تقترن بعقود الاستصناع ، وتُستخدم في تطوير العقارات أو البنية التحتية. وهي مفيدة على نحو خاص عندما يكون الأصل النهائي مرتفع التكلفة وطويل الأجل.
الإجارة الهجينة. هي مزيج من الإجارة وعقود أخرى، مثل المرابحة أو المشاركة. فعلى سبيل المثال، قد يكون جزء من الدفعة أجرةً، بينما يُستخدم جزء آخر تدريجيًا لشراء حصة في الأصل. وهذا النوع مناسب لاحتياجات التمويل المعقدة.
يوضح عقد الإجارة المعتاد أدوار الطرفين وشروط الأجرة ومسؤوليات الصيانة وما يحدث في حال تضرر الأصل. كما يتجنب الغموض، ما يجعله متوافقًا مع الشريعة. ويساعد فهم ماهية عقد الإجارة على تجنب الصفقات التي تُخفي معاملات قائمة على الفائدة.
المبادئ المرتبطة بالإجارة: السلم والوكالة والمضاربة
لفهم كيفية اندراج الإجارة ضمن الإطار الأوسع للتمويل الإسلامي، من المفيد استكشاف أنواع العقود المرتبطة بها، والتي غالبًا ما تكمل هيكلها أو تؤثر فيه. فعلى سبيل المثال، في المشاريع الكبيرة القائمة على الأصول أو عقود التأجير المرتبطة بالتطوير، كثيرًا ما تقترن الإجارة بعقود مستقبلية مثل عقد السلم في التمويل الإسلامي، حيث يُدفع الثمن مقدمًا مقابل أصول تُسلَّم لاحقًا. ويناسب هذا الترتيب قطاعات مثل الزراعة والإنشاءات، حيث تتداخل مواعيد التسليم والتأجير.
بالإضافة إلى ذلك، قد تشمل معاملات الإجارة الوكالة عندما تتضمن تفويض الصلاحيات أو إدارة الأصول من قِبل طرف ثالث. وفي هذا الهيكل، يُعيَّن وكيل للتصرف نيابةً عن المموّل أو العميل، ويتولى شراء الأصل أو إدارة عقد الإيجار مع ضمان توافق جميع الإجراءات مع الشريعة.
وأخيرًا، قد يُستخدم نهج هجين يجمع بين الإجارة والمضاربة في نماذج الاستثمار المشترك التي يتقاسم فيها المموّل والعميل الأرباح والخسائر. وهنا تتيح الإجارة الانتفاع بالأصل، بينما تضمن المضاربة تقاسم الأرباح، ما يوفر حلًا مرنًا للمستثمرين الأفراد والمحافظ الاستثمارية المؤسسية على حد سواء. وتساعد هذه المبادئ المساندة على تحديد كيفية تطبيق الإجارة في العقود العملية، وتؤكد مكانتها ضمن منظومة أوسع للتمويل الأخلاقي.
إلى جانب الخدمات المصرفية التقليدية، إذا كنت تبحث عن خيارات استثمار حلال، سواء في الأسهم أو العملات المشفرة أو سوق الفوركس ، فمن المستحسن استخدام حساب إسلامي يتوافق مع معتقداتك. وهكذا يمكنك التداول بثقة من دون التنازل عن قناعاتك. فيما يلي قائمة منتقاة بوسطاء موثوقين يقدمون حسابات متوافقة مع الشريعة. ألقِ نظرة على عروضهم وقارن بينها واختر الأنسب لأهدافك في التداول.
| بدون سواب | العملات الرقمية | الأسهم | أزواج العملات | الحد الأدنى للإيداع،, $ | التنظيم | التقييم الإجمالي لـ TU | افتح حسابًا | |
|---|---|---|---|---|---|---|---|---|
| نعم | كلا | نعم | 150 | 30 | VFSC, FSC, FCA, ASIC | 9.2 | إلى الوسيط رأس مالك في خطر.
|
|
| نعم | نعم | نعم | 80 | 100 | CIMA, FCA, FSA (Japan), NFA, IIROC, ASIC, CFTC | 6.52 | دراسة الملف الخاص | |
| نعم | كلا | نعم | 57 | 5 | CySEC, FSC (Belize), DFSA, FSCA, FSA (Seychelles), FSC (Mauritius), SCA (United Arab Emirates), CMA (Kenya) | 9.35 | إلى الوسيط رأس مالك في خطر.
|
|
| نعم | نعم | نعم | 90 | 1 | ASIC, VFSC, FSA | 9.25 | إلى الوسيط رأس مالك في خطر.
|
|
| نعم | نعم | نعم | 68 | كلا | FSC (BVI), ASIC, IIROC, FCA, CFTC, NFA | 7.24 | دراسة الملف الخاص |
عزّز عوائدك من الإجارة عبر توقيت هياكل التأجير وفهم مخاطر الأصول

إذا كنت حديث العهد بعقود الإجارة، فإليك أمرًا لا يخبرك به معظم الناس: لا يقتصر هيكل الأجرة في الإجارة على العوائد الثابتة. إذ يمكنك صياغة بنود قانونية لزيادة الأجرة تدريجيًا استنادًا إلى التضخم المتوقع أو انخفاض قيمة الأصل، لا سيما في عقود الإيجار طويلة الأجل. وبهذه الطريقة، يستطيع المؤجّر التحوط من التقلبات الاقتصادية من دون مخالفة الشريعة. عادةً ما يفترض المبتدئون أن الأجرة ثابتة، لكن فهم كيفية تضمين المرونة في العقد منذ البداية يمكن أن يحمي الطرفين ويوفر استقرارًا على المدى الطويل.
ومن الجوانب الأخرى التي لا تحظى بالاهتمام الكافي إدارة المخاطر الخاصة بكل أصل. ففي الإجارة، تبقى ملكية الأصل ومخاطره على عاتق المؤجّر. لكن المستثمرين الحصيفين يدرجون شروطًا يتحمل بموجبها المستأجر أعمال الصيانة البسيطة والتكاليف التشغيلية، بينما يؤمّن المؤجّر الأصل الرأسمالي فقط. ويجنب هذا التوزيع الواضح النزاعات، ويحسن الامتثال، بل وقد يجذب مستأجرين أفضل. لذا، لا تكتفِ بنسخ نماذج العقود ولصقها؛ بل صغ البنود بما يلائم طبيعة الأصل ومعدل استهلاكه لتعزيز الكفاءة.
الخاتمة
تُعد الإجارة نهجًا ماليًا ذا قيمة، يجمع بين متطلبات الاقتصاد المعاصر والقيم الإسلامية الراسخة. ومن خلال تجنب الربا والغرر المفرط والميسر، تساعد على إبقاء المعاملات المالية قائمة على الأخلاق والإنصاف والمنفعة المتبادلة لجميع الأطراف. ولا يدعم هذا الإطار الاستقرار المالي للأفراد والشركات فحسب، بل يشجع أيضًا على بناء بيئة اقتصادية أكثر توازنًا وعدلًا.
تتيح الإجارة للأفراد الانتفاع بأصول أساسية مثل المنازل والسيارات والمعدات من دون اللجوء إلى القروض التقليدية القائمة على الفائدة. وتستفيد الشركات بدورها من التمويل المرن للحصول على الأصول وإدارة التدفقات النقدية بسلاسة والحفاظ على قدرتها التنافسية في الأسواق. وفي وقت تتعرض فيه الأسواق المالية كثيرًا للتساؤل بسبب تقلباتها والمضاربة فيها، تقدم الإجارة نموذجًا أكثر رسوخًا وترويًا. فهي تشجع على الوضوح وتقاسم المخاطر والإنصاف في المعاملات، وهي قيم أساسية لتحقيق سلامة اقتصادية مستدامة.
الأسئلة الشائعة
هل يمكن إلغاء عقد الإجارة قبل انتهاء مدة الإيجار؟
نعم، يمكن ذلك، ولكن بشرط موافقة الطرفين. ويجب توضيح شروط الإنهاء المبكر في العقد. وبحسب الحالة، قد يُطلب من المستأجر دفع غرامة أو تسوية المستحقات الإيجارية المتبقية.
هل يمكن إعادة التفاوض على الأجرة في عقد الإجارة؟
فقط إذا صيغ العقد على أساس أجرة متغيرة. تكون شروط الإجارة ذات الأجرة الثابتة ملزمة، لكن بعض العقود تتيح مراجعة دورية يمكن خلالها تعديل الأجرة بالتراضي ووفق شروط محددة.
ماذا يحدث إذا أصبح الأصل المؤجّر غير صالح للاستخدام دون خطأ من المستأجر؟
في هذه الحالة، يتحمل المؤجّر (بصفته مالك الأصل) المسؤولية. ولا يكون المستأجر ملزمًا بمواصلة دفع الأجرة إذا تعذّر استخدام الأصل، ما لم ينص العقد على خلاف ذلك.
هل تتوفر عقود الإجارة في الدول غير الإسلامية؟
نعم، تقدم العديد من المصارف الإسلامية والمؤسسات المالية العالمية خيارات الإجارة، حتى في الدول ذات الأغلبية غير المسلمة، لا سيما حيث يوجد طلب على التمويل المتوافق مع الشريعة.
أهم اختيارات المحررين ورؤاهم



مقالات ذات صلة
الفريق الذي عمل على المقال
علاء الدين مرشد هو مساهم في Traders Union. وهو متخصص في كتابة المقالات للشركات التي تريد تحسين ترتيبها في نتائج البحث على Google للتنافس مع منافسيها.
العملة الرقمية المشفرة هي نوع من العملات الرقمية أو الافتراضية التي تعتمد على التشفير من أجل الأمان. على عكس العملات التقليدية التي تصدرها الحكومات (العملات الورقية)، تعمل العملات الرقمية المشفرة على شبكات لا مركزية، تعتمد عادةً على تقنية سلسلة الكتل.
المستثمر هو الفرد الذي يستثمر أمواله في أحد الأصول مع توقع ارتفاع قيمتها في المستقبل. ويمكن أن يكون الأصل أي شيء، بما في ذلك السندات، والسندات، وصناديق الاستثمار المشتركة، والأسهم، والذهب، والفضة، والصناديق المتداولة في البورصة، والعقارات.
يشير المصطلح غير الرسمي "آلهة الفوركس" إلى متداولي الفوركس الناجحين والمشهورين مثل جورج سوروس وبروس كوفنر وبول تيودور جونز، الذين أظهروا مهارات استثنائية وربحية في أسواق الفوركس.
يتضمن التداول عملية شراء وبيع الأصول المالية مثل الأسهم أو العملات أو السلع بقصد الاستفادة من تقلبات أسعار السوق. ويستخدم المتداولون استراتيجيات وتقنيات تحليل وممارسات إدارة المخاطر المختلفة لاتخاذ قرارات مستنيرة وتحسين فرص نجاحهم في الأسواق المالية.
تشير التقلبات إلى درجة التباين أو التذبذب في سعر أو قيمة الأصل المالي، مثل الأسهم أو السندات أو العملات الرقمية المشفرة، على مدار فترة من الزمن. يشير التقلب الأعلى إلى أن سعر الأصل يشهد تقلبات سعرية أكثر أهمية وسرعة، بينما يشير التقلب المنخفض إلى تحركات سعرية مستقرة وتدريجية نسبيًا.

-
 أذربيجان
-
 أرمينيا
-
 أستراليا
-
 أفغانستان
-
 ألبانيا
-
 ألمانيا
-
 أنغولا
-
 أوروغواي
-
 أوزبكستان
-
 أوغندا
-
 أوكرانيا
-
 أيرلندا
-
 إثيوبيا
-
 إسبانيا
-
 إستونيا
-
 إسرائيل
-
 إسواتيني
-
 إندونيسيا
-
 إيران، الجمهورية الإسلامية
-
 إيطاليا
-
 الأرجنتين
-
 الأردن
-
 الإكوادور
-
 الإمارات العربية المتحدة
-
 البحرين
-
 البرازيل
-
 البرتغال
-
 التشيك
-
 الجبل الأسود
-
 الجزائر
-
 الجمهورية الدومينيكية
-
 الدنمارك
-
 السلفادور
-
 السويد
-
 الصومال
-
 الصين
-
 العراق
-
 الفلبين
-
 الكاميرون
-
 الكونغو
-
 الكونغو
-
 الكويت
-
 المغرب
-
 المكسيك
-
 المملكة العربية السعودية
-
 المملكة المتحدة
-
 النرويج
-
 النمسا
-
 الهند
-
الولايات المتحدة
-
 اليابان
-
 اليمن
-
 اليونان
-
 بابوا غينيا الجديدة
-
 باراغواي
-
 باكستان
-
 بروناي دار السلام
-
 بلجيكا
-
 بلغاريا
-
 بنغلاديش
-
 بنما
-
 بوتسوانا
-
 بورتوريكو
-
 بولندا
-
 بوليفيا
-
 بيرو
-
 بيلاروسيا
-
 تايلاند
-
 تايوان، المقاطعة الصينية
-
 تركيا
-
 ترينيداد وتوباغو
-
 تنزانيا
-
 تونس
-
 جامايكا
-
 جزر البهاما
-
 جنوب أفريقيا
-
 جورجيا
-
 رواندا
-
 رومانيا
-
 زامبيا
-
 زمبابوي
-
 سريلانكا
-
 سلوفاكيا
-
 سلوفينيا
-
 سنغافورة
-
 سوريا
-
 سويسرا
-
 شيلي
-
 صربيا
-
 طاجيكستان
-
 عُمان
-
 غانا
-
 فرنسا
-
 فلسطين
-
 فنزويلا
-
 فنلندا
-
 فيتنام
-
 قبرص
-
 قطر
-
 قيرغيزستان
-
 كازاخستان
-
 كرواتيا
-
 كمبوديا
-
 كندا
-
 كوبا
-
 كوت ديفوار
-
 كوريا
-
 كوستاريكا
-
 كولومبيا
-
 كينيا
-
 لاتفيا
-
 لاوس
-
 لبنان
-
 لم الشمل
-
 لوكسمبورغ
-
 ليبيا
-
 ليتوانيا
-
 ليسوتو
-
 مالطا
-
 ماليزيا
-
 مدغشقر
-
 مصر
-
 مقدونيا الشمالية
-
 منغوليا
-
 موريشيوس
-
 موزمبيق
-
 مولدوفا
-
 ميانمار
-
 ناميبيا
-
 نيبال
-
 نيجيريا
-
 نيوزيلندا
-
 هايتي
-
 هنغاريا
-
 هولندا
-
 هونغ كونغ
- Forex
- Crypto










