Autor on selle säutsu kustutanud.
Aga me salvestasime kõik 🙂.
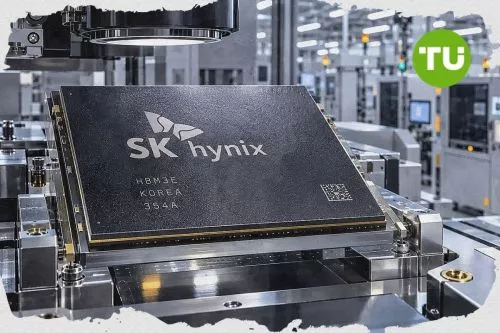
SK Hynixi kolmanda kvartali ärikasum ulatus 83,3 triljoni wonini tänu tehisintellekti mälude kiiresti kasvavale nõudlusele. Samsung püüab turuosa vahet vähendada, kuid SK Hynixi tehnoloogiline asjatundlikkus võib aidata ettevõttel liidripositsiooni säilitada. Kas SK Hynix suudab muuta tehisintellekti mälude buumi kestvaks kasvuks, kui hüperskaalajad jätkavad taristukulutuste suurendamist?
See artikkel on tõlgitud originaalist. Lugege meie korrespondendi algset versiooni siit.
2026. aasta kolmandas kvartalis teatas SK Hynix 104,6155 triljoni woni suurusest käibest ja ligikaudu 80-protsendisest ärikasumi marginaalist. Kvartalikäive ületas esimest korda ettevõtte ajaloos 100 triljonit woni. Tulemused saavutati tänu suure ribalaiusega mälude (HBM), serverite DRAM-mälude ja ettevõtetele mõeldud SSD-de müügile.
Vaata postitust X-is Laadimine...
HBM4 tarneid suurendati kolmandas kvartalis märkimisväärselt. Juhtkond prognoosib, et neljandas kvartalis ületab selle segmendi müügimaht ja käive eelmise põlvkonna HBM3E näitajaid. Sellise stsenaariumi tehnilise teostatavuse tagab ettevõtte tootmisvõimsus Cheongju M15X tehases. Ka kogu valdkonna turuolud püsivad soodsad.
SK Hynix on sõlminud pikaajalised lepingud 14 suure kliendiga, sealhulgas pilveteenuste pakkujatega. Lepingud hõlmavad ligikaudu 50 protsenti 2027. ja 2028. aastaks kavandatud tootmisvõimsusest. Ettevõtte sõnul on DRAM-i ja HBM-i tootmismahud kuni 2029. aastani ette müüdud. See võimaldab juhtkonnal koostada keskpika ja pikaajalisi plaane ning kaasata lisainvesteeringuid.
Vaata postitust X-is Laadimine...
Klientide HBM-i tellimused ületavad ettevõtte tarnevõimet rohkem kui kaks korda. Realistlik prognoos bitimahu kasvuks 2027. aastal on DRAM-i puhul umbes 25 protsenti ja NAND-i puhul kuni 20 protsenti.
„Eeldame, et pakkumine jääb nõudlusele alla kuni 2030. aastani,” ütles Kim tulemuste arutelul.
SK Hynix säilitas HBM-turu liidripositsiooni, hõivates 2026. aasta teises kvartalis 50 protsenti üleilmsest HBM-i käibest. Samsung Electronics vähendas vahet, suurendades oma turuosa ligikaudu 33 protsendini, samal ajal kui Microni turuosa oli 18 protsenti. SK Hynixi sõnul ületas HBM4 tootlikkus siiski esialgseid eesmärke. Mastaabisääst võib anda ettevõttele täiendava konkurentsieelise.
Vaata postitust X-is Laadimine...
Täiustatud mälude suur nõudlus on suurendanud tarnijate hinnakujundusjõudu. Eelmiste põlvkondade DRAM-i lepinguhinnad tõusid viimasel ajal ligikaudu 15 protsenti. Seetõttu muutuvad kõrged marginaalid kogu tootevalikus veelgi olulisemaks. Samal ajal näevad ka teised ettevõtted selles valdkonnas uusi võimalusi, mistõttu võib kasumlikkus järgnevatel aastatel hakata vähenema.
SK Hynixi 2026. aasta tulemuste mastaap mõjutab ka kogu pooljuhtidetööstuse majandust. Ettevõte on kavandanud aastaks ligikaudu 100 triljoni woni ulatuses aktsionäridele tehtavaid väljamakseid. Peamised komponendid on rahalised dividendid ning aktsiate tagasiost ja tühistamine. See näitab, et juhtkond ootab stabiilset vaba rahavoo teket.
Vaata postitust X-is Laadimine...
Üleilmsed pilveteenuste pakkujad võivad suurendada kapitalikulutusi 2027. aastal enam kui 60 protsenti. Tehisintellekti andmekeskuste taristu turg võib kasvada kuni 2030. aastani 40 protsenti. Futurum Groupi tegevjuhi Daniel Newmani sõnul järgib SK Hynix tõhusalt tehisintellekti uusimaid suundumusi ning ettevõtte väärtustamine on mitmeks aastaks ette nähtud ärinähtavust arvestades atraktiivne. Ta lisab, et osa kliente soovib pikendada pikaajalisi lepinguid veelgi kaugemasse tulevikku.
SK Hynix arendab „täieliku tehisintellekti mälulahenduse” lähenemisviisi, keskendudes kohandatud HBM-lahendustele ning tehisintellekti jaoks optimeeritud DRAM- ja NAND-toodetele. Ettevõte seab esikohale ka suure lisandväärtusega serveritooted, näiteks DDR5 ja ettevõtetele mõeldud SSD-d. Ekspertide hinnangul ei vähendaks HBM-i kihtide arvu võimalik muutmine (12-kihiliselt lahenduselt 8-kihilisele) kogu mäluturu nõudlust.
Vaata postitust X-is Laadimine...
2026. aasta oktoobri lõpu seisuga ühendab SK Hynix rekordilise kasumlikkuse, mitmeks aastaks ette müüdud tootmismahud ja HBM4 tehnoloogilise liidripositsiooni. Ettevõtte hinnakujundusjõud ja investeerimisvõime mõjutavad otseselt pilveteenuste pakkujate ning teiste suurte sidusrühmade otsuseid. See kindlustab Lõuna-Korea rolli tehisintellekti tarneahelas. Kuigi üleilmne olukord võib tulevikus radikaalselt muutuda, näib SK Hynix olevat võimalusteks ja ohtudeks paremini valmis.

 Afganistan
 Albaania
 Alžeeria
 Angola
 Araabia Ühendemiraadid
 Argentina
 Armeenia
 Aserbaidžaan
 Austraalia
 Austria
 Bahama
 Bahrein
 Bangladesh
 Belgia
 Boliivia
 Botswana
 Brasiilia
 Brunei
 Bulgaaria
 Costa Rica
 Côte d'Ivoire
 Dominikaani Vabariik
 Ecuador
 Eesti
 Egiptus
 El Salvador
 Eswatini
 Etioopia
 Filipiinid
 Ghana
 Gruusia
 Haiti
 Hiina
 Hispaania
 Holland
 Hongkong
 Horvaatia
 Iirimaa
 Iisrael
 India
 Indoneesia
 Iraak
 Iraan, Islamivabariik
 Itaalia
 Jaapan
 Jamaica
 Jeemen
 Jordaania
 Kambodža
 Kamerun
 Kanada
 Kasahstan
 Katar
 Keenia
 Kolumbia
 Kongo
 Kongo
 Korea
 Kreeka
 Kuuba
 Kuveit
 Kõrgõzstan
 Küpros
 Laos
 Leedu
 Lesotho
 Liibanon
 Liibüa
 Luksemburg
 Läti
 Lõuna-Aafrika Vabariik
 Madagaskar
 Malaisia
 Malta
 Maroko
 Mauritius
 Mehhiko
 Moldova
 Mongoolia
 Montenegro
 Mosambiik
 Myanmar
 Namiibia
 Nepal
 Nigeeria
 Norra
 Omaan
 Paapua Uus-Guinea
 Pakistan
 Palestiina
 Panama
 Paraguay
 Peruu
 Poola
 Portugal
 Prantsusmaa
 Puerto Rico
 Põhja-Makedoonia
 Rootsi
 Rumeenia
 Rwanda
 Réunion
 Saksamaa
 Sambia
 Saudi Araabia
 Serbia
 Singapur
 Slovakkia
 Sloveenia
 Somaalia
 Soome
 Sri Lanka
 Süüria
 Taani
 Tadžikistan
 Tai
 Taiwan
 Tansaania
 Trinidad ja Tobago
 Tuneesia
 Türgi
 Tšehhi
 Tšiili
USA
 Uganda
 Ukraina
 Ungari
 Uruguay
 Usbekistan
 Uus-Meremaa
 Valgevene
 Venezuela
 Vietnam
 Zimbabwe
 Ühendkuningriik
 Šveits