

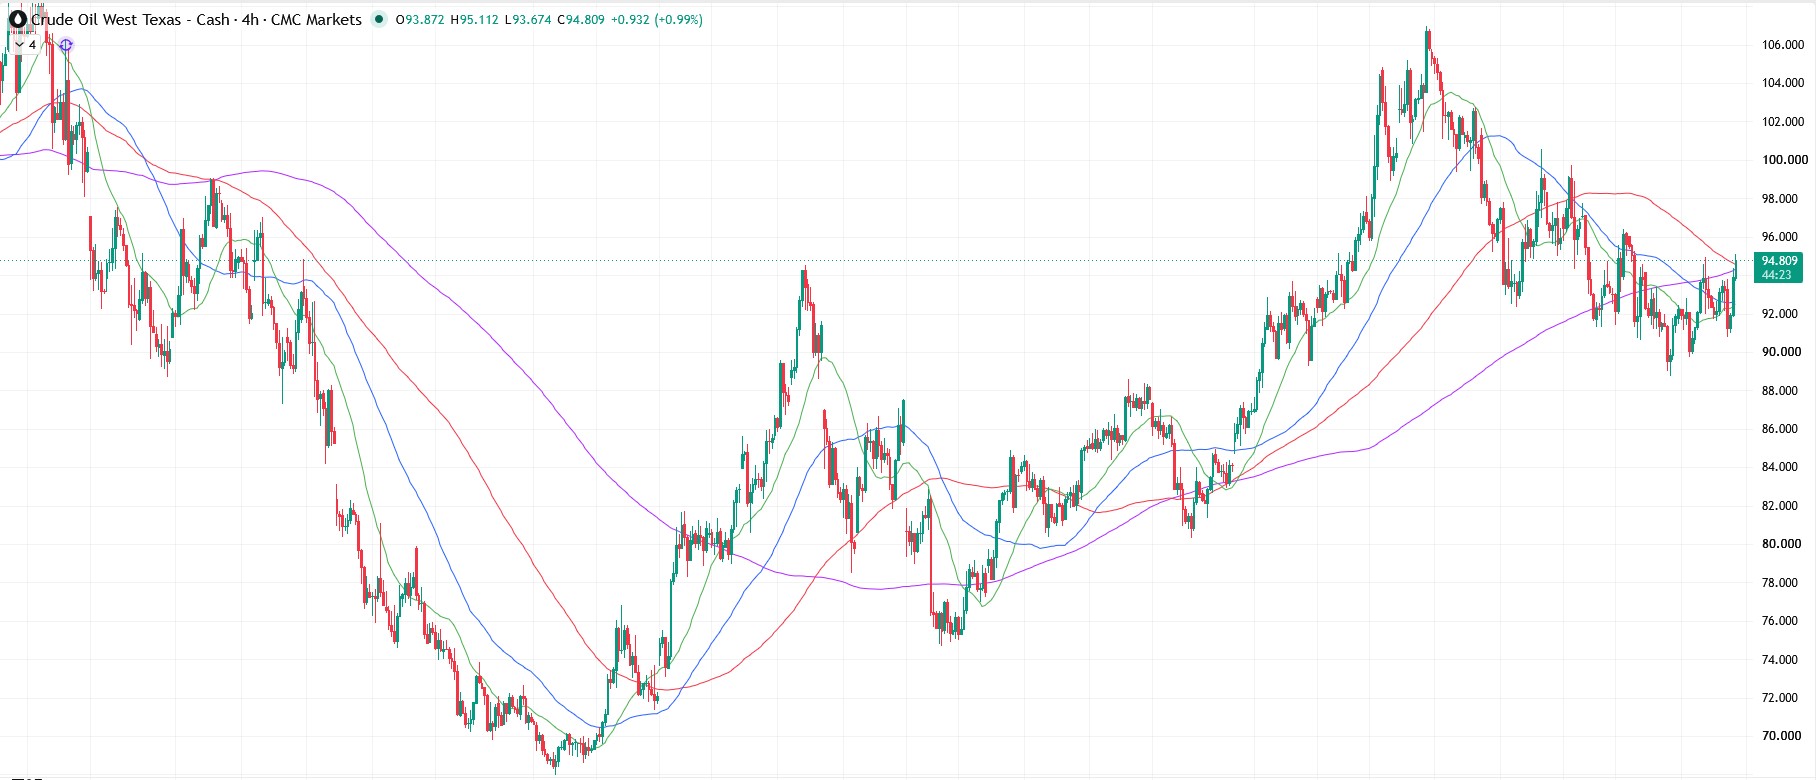
WTIは10月12日、前週の乱高下を経て1バレル=94.80~95.00ドルに向けて回復している。前週は価格が90~92ドルの水準を繰り返し試した。4時間足では、価格が再び94.50~95.50ドル付近に集まる中期移動平均線に接近している。ただし、9月に106ドルを上回った高値以降、切り下がる高値の流れは依然として続いている。
この記事は原文から翻訳されました。特派員による原文はこちら.
⠀
米国原油在庫、強い製油所需要を背景に減少
⠀米国の統計は、需給が比較的引き締まった状態にあることを引き続き示している。EIAの最新報告によると、10月2日終了週の商業用原油在庫は319万バレル減少し、4億2,410万バレルとなった。アナリストは約170万バレルの増加を予想していた。製油所稼働率は92.7%に上昇し、米国の原油生産量は日量約1,400万バレルに達した。⠀一方、クッシングの在庫は44万4,000バレル増加して2,470万バレルとなり、ガソリン在庫は38万2,000バレル増加した。留出油在庫はわずか4万2,000バレル減の1億510万バレルだった。このため、原油在庫の減少は価格を支えているものの、石油製品在庫の動向はまちまちで、米国市場のすべての分野で需要が同様に強いことを示しているわけではない。⠀地政学的な不確実性、世界の供給懸念を高める
⠀中東は依然として最大の不確実要因となっている。週末にはフーシ派によるサウジアラビアへの攻撃が激化し、リヤド国際空港も攻撃を受けた。同時に、ホルムズ海峡付近の石油タンカーに対する脅威も続いているが、この地域を通過する原油輸送は徐々に回復している。ロシアとウクライナの間でエネルギー停戦が成立する可能性や、ロシア産ディーゼルの米国向け供給に関する合意の報道も新たな不確実要因となっており、石油製品市場の緊張を部分的に和らげる可能性がある。⠀EIAは10月6日に発表した予測で、第4四半期のBrent平均価格見通しを1バレル=105ドルに引き上げた。これは9月時点の予想を14ドル上回る。同機関はまた、第4四半期に世界の石油在庫が日量約70万バレル減少すると予想している。ただし、中東からの供給が回復するにつれ、2027年のBrent平均価格は84ドルまで下落すると見込んでいる。⠀OPEC+の政策とテクニカル水準が見通しを左右
⠀市場には、OPEC+の7加盟国が11月も現行の減産制限を維持すると決定した10月4日の発表も追い風となっている。一方、WTIの今後の方向性は、実際の中東産油の輸出量、世界のディーゼル市場の状況、そして10月15日に公表予定の米国在庫統計に左右される。⠀91.00~90.00ドルを下回る下落を回避できたことは、強気派がまだ主導権を失っていないことを示している。ただし、彼らはなお95.00ドル付近のレジスタンスを突破する必要がある。成功すれば96.00~97.00ドルのレジスタンスを試す可能性がある。一方、突破できなければ、中東の供給懸念が弱いモメンタムを相殺し、WTIはレンジ相場が続く で指摘したように、94.00ドルのサポートが割れ、弱気派が93.00ドルのサポート水準を攻める展開となる。この記事は気に入りましたか?



最新のWTIニュース


トップニュース


トップ5ブローカー

アメリカ合衆国
-
 アイルランド
-
 アゼルバイジャン
-
 アフガニスタン
-
アメリカ合衆国
-
 アラブ首長国連邦
-
 アルジェリア
-
 アルゼンチン
-
 アルバニア
-
 アルメニア
-
 アンゴラ
-
 イエメン
-
 イギリス
-
 イスラエル
-
 イタリア
-
 イラク
-
 イラン・イスラム共和国
-
 インド
-
 インドネシア
-
 ウガンダ
-
 ウクライナ
-
 ウズベキスタン
-
 ウルグアイ
-
 エクアドル
-
 エジプト
-
 エストニア
-
 エスワティニ
-
 エチオピア
-
 エルサルバドル
-
 オマーン
-
 オランダ
-
 オーストラリア
-
 オーストリア
-
 カザフスタン
-
 カタール
-
 カナダ
-
 カメルーン
-
 カンボジア
-
 ガーナ
-
 キプロス
-
 キューバ
-
 キルギス
-
 ギリシャ
-
 クウェート
-
 クロアチア
-
 グルジア
-
 ケニア
-
 コスタリカ
-
 コロンビア
-
 コンゴ
-
 コンゴ民主共和国
-
 コートジボワール
-
 サウジアラビア
-
 ザンビア
-
 シリア
-
 シンガポール
-
 ジャマイカ
-
 ジンバブエ
-
 スイス
-
 スウェーデン
-
 スペイン
-
 スリランカ
-
 スロバキア
-
 スロベニア
-
 セルビア
-
 ソマリア
-
 タイ
-
 タジキスタン
-
 タンザニア
-
 チェコ
-
 チュニジア
-
 チリ
-
 デンマーク
-
 トリニダード・トバゴ
-
 トルコ
-
 ドイツ
-
 ドミニカ共和国
-
 ナイジェリア
-
 ナミビア
-
 ニュージーランド
-
 ネパール
-
 ノルウェー
-
 ハイチ
-
 ハンガリー
-
 バハマ
-
 バングラデシュ
-
 バーレーン
-
 パキスタン
-
 パナマ
-
 パプアニューギニア
-
 パラグアイ
-
 パレスチナ
-
 フィリピン
-
 フィンランド
-
 フランス
-
 ブラジル
-
 ブルガリア
-
 ブルネイ・ダルサラーム
-
 プエルトリコ
-
 ベトナム
-
 ベネズエラ
-
 ベラルーシ
-
 ベルギー
-
 ペルー
-
 ボツワナ
-
 ボリビア
-
 ポルトガル
-
 ポーランド
-
 マダガスカル
-
 マルタ
-
 マレーシア
-
 ミャンマー
-
 メキシコ
-
 モザンビーク
-
 モルドバ
-
 モロッコ
-
 モンゴル
-
 モンテネグロ
-
 モーリシャス
-
 ヨルダン
-
 ラオス
-
 ラトビア
-
 リトアニア
-
 リビア
-
 ルクセンブルク
-
 ルワンダ
-
 ルーマニア
-
 レソト
-
 レバノン
-
 レユニオン
-
 中国
-
 中国台湾省
-
 北マケドニア
-
 南アフリカ
-
 日本
-
 韓国
-
 香港
- Forex
- Crypto











