
Gharar och risk i shariakontrakt: innebörd, risker och efterlevnad

Redaktionell anmärkning: Även om vi följer strikta redaktionella riktlinjer kan detta inlägg innehålla referenser till produkter från våra partners. Här är en förklaring till hur vi tjänar pengar. Ingen av de data och informationer som finns på denna webbsida utgör investeringsrådgivning enligt vårt ansvarsfriskrivning.
Inom Islamic finance, syftar gharar på överdriven osäkerhet som gör ett avtal orättvist eller otydligt:
Se till att alla villkor är tydliga. Undvik vaga eller tvetydiga formuleringar i avtalet.
Sälj bara sådant du faktiskt äger. Det förhindrar försäljning av varor som inte finns eller som ska levereras i framtiden.
Ange alla avtalsvillkor tydligt. Full transparens bidrar till att förebygga framtida tvister.
Alltför mycket osäkerhet strider mot reglerna. Osäkerhet strider mot islamiska finansprinciper.
Dolda risker skapar orättvisa. Gharar gynnar den ena parten på ett orättvist sätt.
Shariafinansiering bygger på öppna affärer. Tydliga och ärliga villkor bidrar till regelefterlevnad.
Inom islamisk rätt anses gharar motverka rättvisa och öppenhet i affärsuppgörelser. Det är viktigt att förstå gharar när man granskar avtal med otydliga villkor, tidpunkter eller ansvarsområden. Sådan osäkerhet kan leda till affärer som gynnar den ena parten, vilket strider mot shariavärden som rättvisa och transparens. Inom islam handlar gharar inte bara om förvirring – begreppet omfattar alla oklara villkor som kan leda till tvister eller förluster, eller vilseleda den ena parten.
Avtal som innehåller gharar är inte tillåtna inom Islamic finance, särskilt inte inom områden som bankverksamhet och investeringar. Den här artikeln granskar gharar inom Islamic banking och finans, med konkreta exempel och de viktigaste reglerna för att avgöra om en affär är förenlig med sharia.
Gharars innebörd
Inom klassisk islamisk rättslära syftar gharar på all väsentlig osäkerhet eller tvetydighet som föreligger i ett avtal när det ingås. Osäkerheten kan gälla avtalets föremål, kvantitet, pris, leveransvillkor eller andra väsentliga avtalsvillkor. Gharar inom islam innebär ett brott mot principen om bayān (tydlighet), som är grundläggande för varje giltig och etisk transaktion.
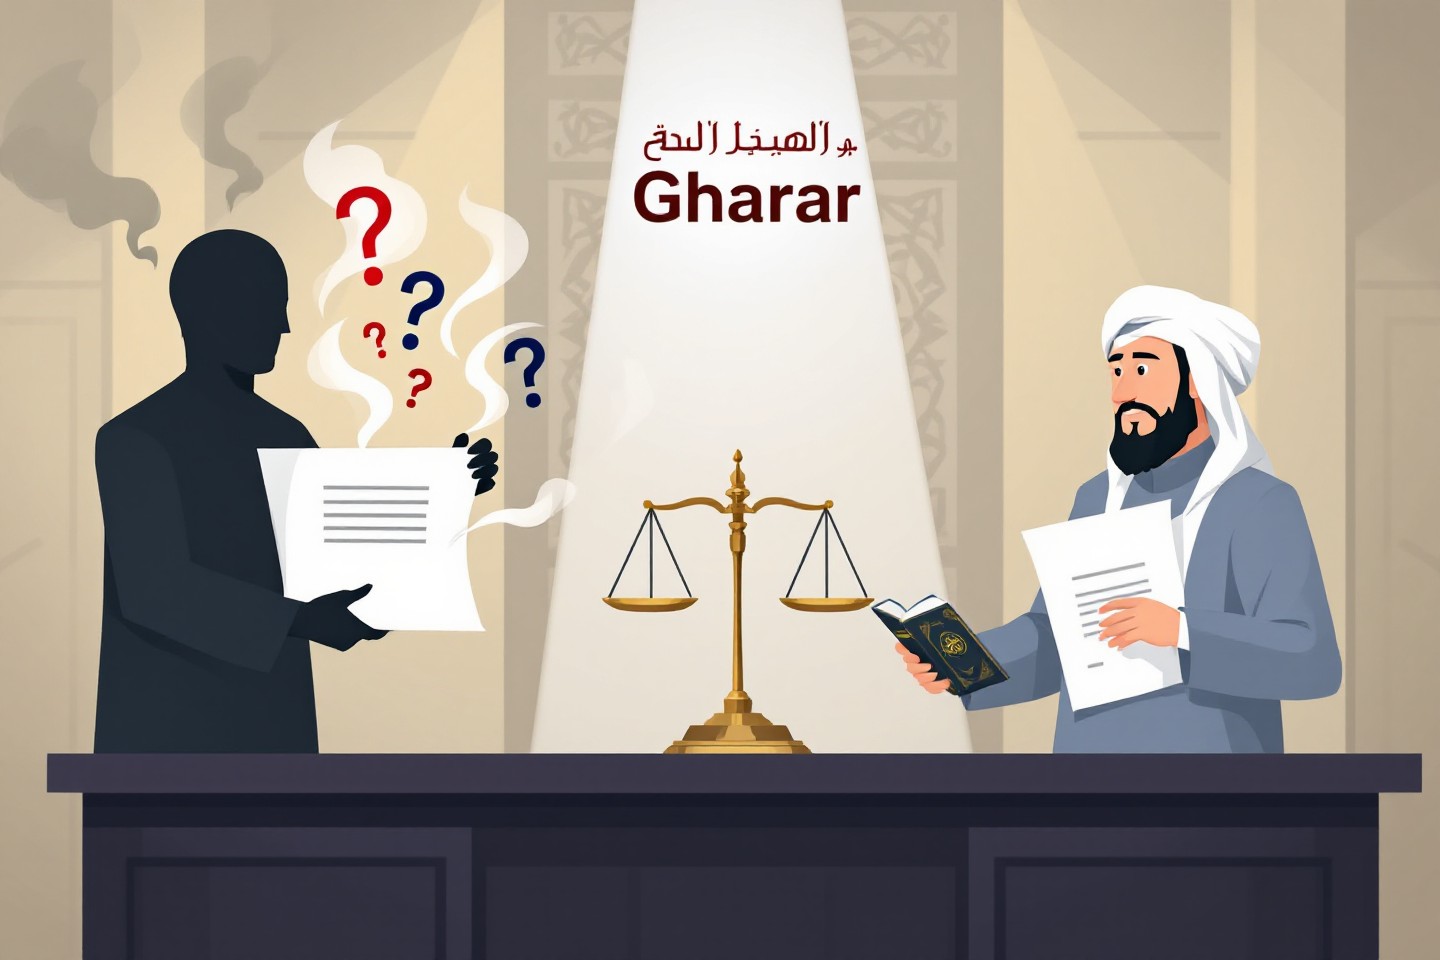
Koranen varnar för att ta andras egendom på orättvisa eller oklara grunder. Allah säger i sura An-Nisa (4:29):
”Troende! Ta inte varandras egendom på orättvisa grunder, utan endast genom handel som sker i ömsesidigt samförstånd ...”
Denna vers ligger till grund för principen om tarāḍī (ömsesidigt samtycke), som sätts ur spel när gharar förvränger parternas förståelse av avtalet.
Gharar kan också förstås som ett avtalsförhållande där en eller båda parterna inte kan bedöma följderna av avtalet på grund av saknad eller ofullständig information. Detta undergräver principen om ömsesidigt samtycke och kan leda till tvister, manipulation eller obehörig vinning – särskilt när den ena parten utnyttjar informationsasymmetri.
Profeten Muhammad ﷺ förbjöd uttryckligen transaktioner som bygger på gharar. I en hadith återberättad av Abu Hurairah (Sahih Muslim, bok 10, hadith 3663) sade han:
"Allahs sändebud förbjöd försäljning som innebär Gharar."
Klassiska lärda, däribland imam Nawawi, förtydligade i sina kommentarer att detta omfattar försäljning med okända utfall, odefinierade varor eller leverans som inte är garanterad.
Moderna lärda håller fast vid denna tolkning. Enligt AAOIFI Shariah Standard No. 31, utgiven av Accounting and Auditing Organization for Islamic Financial Institutions:
"Alla avtal som innebär överdriven Gharar är ogiltiga, såvida osäkerheten inte är minimal (yasir) och inte leder till tvist eller skada."
Denna standard tillämpas globalt i Islamic banking för att granska produktstrukturer med avseende på efterlevnad.
Den framstående samtida rättslärde Sheikh Taqi Usmani förklarar i sitt verk An Introduction to Islamic Finance:
"Motivet bakom förbudet mot Gharar är att undanröja tvetydigheter som kan orsaka konflikter, främja orättvisa eller leda till obehörig vinning."
Han betonar att undanröjandet av Gharar inte bara är ett rättsligt krav, utan också ett etiskt skydd inom det kommersiella livet.
Gharar handlar om mer än bara falska varor – det förekommer också vid oklara priser, vaga leveransvillkor eller affärer som är knutna till sådant som ingen kan kontrollera, till exempel en ofödd kalv eller en gröda som ännu inte har såtts. Enligt sharia är avtal som präglas av osäkerhet ogiltiga eftersom de saknar öppenhet och missgynnar den ena parten. Begreppet har en direkt koppling till den bredare frågan om osäkerhet inom islam, där tvetydiga villkor och spekulativa inslag motverkas för att skydda rättvisan i handeln. Som den klassiska rättslärde Ibn Qudamah konstaterade i al-Mughni bör avtal vara tydliga och ärliga, så att ingen av parterna utsätts för en okänd risk. Detta visar hur islamisk rätt värdesätter tydlighet, samtycke och förutsägbarhet i all handel och alla avtal.
Gharar inom Islamic finance och bankverksamhet
Inom islam betraktas Gharar som ett allvarligt hot mot förtroendet mellan parter och som oförenligt med principen om rättvist utbyte. Sharia kräver att varje finansiellt avtal bygger på fullständig transparens, lika tillgång till viktig information och en tydlig struktur för hur avtalet ska genomföras. Om ett finansiellt avtal saknar dessa inslag – eller förvränger dem på något sätt – anses det inte vara förenligt med sharia.
Gharar inom Islamic finance blir särskilt relevant på dagens marknader, där många finansiella produkter bygger på olika former av osäkerhet – till exempel spekulation kopplad till volatilitet, avkastning som varierar utan tydlighet eller avtal utan koppling till faktiska, materiella tillgångar. Islamiska finansinstitut som strävar efter att följa islamisk rätt går ett steg längre genom att tillämpa ytterligare granskningsnivåer för att undvika sådan osäkerhet. Det innebär bland annat att de undviker sådant som konventionella försäkringar, icke-levererbara derivat eller investeringar där risk på ett orättvist sätt förs över från den ena parten till den andra.
Utöver valet av lämpliga produkter påverkar Gharar också hur islamiska banker hanterar regelefterlevnad och granskning av shariaförenlighet. Dessa institut måste granska avtal inte bara med avseende på ränta (riba), utan även på inbyggd osäkerhet som kan leda till orättvisa resultat. På så sätt fungerar Gharar som ett filter som fångar upp avtalsstrukturer som strider mot målen för rättvisa avtal eller skapar orättvisa fördelar.
Genom att tillämpa denna princip i den dagliga bankverksamheten säkerställer islamiska institut att varje avtal är tydligt definierat, att risk delas rättvist och att båda parter är fullt medvetna om vad de ger sig in på. Detta ramverk gör det möjligt för islamiska banker att bygga långsiktiga, etiska partnerskap med både kunder och finansiella samarbetspartner.
Typer av Gharar
Islamisk rättsvetenskap delar in Gharar i olika nivåer, beroende på graden av osäkerhet och hur den påverkar avtalets giltighet. Denna klassificering spelar en viktig roll när man bedömer om en handel, investering eller ett bankavtal är förenligt med sharia.
Den allvarligaste formen är Gharar al-fahish, det vill säga betydande osäkerhet, som gör ett avtal ogiltigt enligt islamisk rätt. Detta inträffar när viktiga uppgifter om avtalets föremål saknas eller när utfallet beror på något som är mycket osäkert eller ligger utanför båda parters kontroll. Vanliga exempel på Gharar är att sälja något som ännu inte existerar utan ett bindande leveransavtal eller att ingå ett avtal med oklara priser eller vaga villkor. Sådana avtal är ogiltiga eftersom de medför stor risk för orättvisa eller ekonomisk skada.
En mildare form är Gharar al-yasir, det vill säga mindre osäkerhet, som islamisk rätt tillåter om den inte påverkar avtalets grundläggande villkor eller medför någon betydande risk. Godtagbara exempel på Gharar är små variationer i leveranstid eller mindre teknisk otydlighet som inte påverkar någon av parternas skyldigheter. Så länge denna typ av osäkerhet inte leder till konflikt eller en orättvis fördel anses den vara tolererbar.
Vissa lärda identifierar även en mellankategori – Gharar mutawassit – som innebär måttlig osäkerhet. Dessa fall måste bedömas utifrån sammanhanget, med hänsyn till avtalets art, vedertagen marknadspraxis och hur stor risk respektive part tar. Rättslärda bedömer inte bara avtalets formuleringar, utan även risken för skada eller obalans mellan de berörda parterna.
Genom att dela in Gharar i kategorier erbjuder islamisk rätt ett praktiskt ramverk för att granska moderna finansiella avtal och säkerställa att de uppfyller både rättsliga och moraliska krav. Metoden ger viss flexibilitet i praktiken samtidigt som den skyddar kärnvärdena rättvisa, öppenhet och delat ansvar.
Exempel på Gharar i modern finans
Strukturerade värdepapper med ogenomskinliga utbetalningsprofiler
Ett av de mest förbisedda exemplen på Gharar på dagens finansmarknader finns i strukturerade värdepapper med komplexa och icke-transparenta beräkningsformler för utbetalningar. Avkastningen på dessa instrument baseras ofta på flera variabler – till exempel aktiekorgar, räntor eller valutor – som kombineras med formler som är alltför otydliga för att en genomsnittlig investerare ska kunna bedöma dem. Denna brist på tydlighet strider mot sharias krav på att alla parter i ett avtal fullt ut ska förstå villkoren och utfallet, vilket gör sådana produkter icke-förenliga med sharia på grund av den inbyggda Gharar.
Peer-to-peer-låneplattformar (P2P)
Många P2P-plattformar verkar i en juridisk och etisk gråzon enligt islamisk rätt. När dessa plattformar inte redovisar viktig information om låntagare eller risken för utebliven återbetalning skapar de en oacceptabel osäkerhet. I jurisdiktioner med bristande tillsyn försvårar denna brist på transparens riskbedömningen och strider mot sharias princip om rättvis och välinformerad handel, där båda parter måste ha tillgång till samma väsentliga information.
Väderderivat och oförutsägbara utlösande villkor
Väderderivat används flitigt inom jordbruks- och energisektorerna och ger utbetalning baserat på framtida väderhändelser, till exempel nederbörd eller extrema temperaturer. Även om de syftar till att säkra sig mot osäkerhet hamnar de ofta under Gharar mutawassit (måttlig) eller Gharar fahish (överdriven) om utlösande villkor för utbetalning är otydligt definierade eller spekulativa. Om avtalen inte grundas på verifierbara förluster liknar de mer hasardspel än giltig risksäkring och är därmed inte sharia-kompatibla.
Gharar-risker inom Takaful (islamisk försäkring)
Även inom Islamic finance, kan Gharar förekomma. Vissa takaful-modeller innehåller otydliga regler för hur fonder slås samman, överskott fördelas eller återförsäkring ordnas, vilket kan skapa förvirring bland deltagarna. När kunderna inte fullt ut förstår hur deras inbetalningar används eller hur skadeanspråk regleras ökar risken för Gharar – även om produkten marknadsförs som sharia-kompatibel. Transparens kring fondstrukturen och vinstdelningen är avgörande för att upprätthålla efterlevnaden.
Skillnaden mellan Gharar och Maysir
Även om Gharar och Maysir båda har samband med osäkerhet rör det sig om två separata juridiska och etiska frågor inom Islamic finance. Maysir syftar på transaktioner där vinsten bygger på slumpen, vanligtvis utformade som nollsummespel där den ena partens vinst direkt motsvaras av den andra partens förlust. Hit hör hasardspel och spekulativa satsningar där utfallet helt beror på tur eller oförutsägbara händelser.
Gharar syftar däremot på osäkerhet som finns inbyggd i ett avtals struktur eller formulering, vilket kan leda till förvirring, konflikt eller orättvis riskfördelning. Till skillnad från Maysir, där osäkerheten utgör själva kärnan i aktiviteten, är Gharar ofta oavsiktligt och uppstår till följd av otydliga villkor – till exempel oklar prissättning, osäkra leveranstider eller ofullständigt specificerade skyldigheter.
Skillnaden mellan Gharar och Maysir handlar om hur risken uppstår och hur den påverkar de inblandade. Vid Maysir går en person frivilligt in i en situation som bygger på slumpen, med målet att vinna på någon annans bekostnad. Vid Gharar beror problemet oftast på bristfälligt utformade avtal, där båda parter kan drabbas på grund av förvirring eller otydlighet. Maysir speglar ett spekulativt synsätt, medan Gharar kan förekomma även i uppriktiga avtal som inte uppfyller sharias krav på tydlighet och rättvisa.
Det säkraste sättet att undvika Maysir när du handlar eller investerar är att använda sharia-kompatibla mäklare. Som tur är behöver du inte göra allt förarbete själv. Vi har redan undersökt marknaden och presenterat de främsta sharia-kompatibla mäklarna som erbjuder islamiska konton i tabellen nedan. Du kan jämföra dem och själv välja:
| Swap-fri | Krypto | Aktier | Valutapar | Min. insättning, $ | Reglering | TU:s totalbetyg | Öppna ett konto | |
|---|---|---|---|---|---|---|---|---|
| Ja | Ja | Ja | 68 | Nej | FSC (BVI), ASIC, IIROC, FCA, CFTC, NFA | 7.24 | Till broker Du riskerar ditt kapital. |
|
| Ja | Nej | Ja | 57 | 5 | CySEC, FSC (Belize), DFSA, FSCA, FSA (Seychelles), FSC (Mauritius), SCA (United Arab Emirates), CMA (Kenya) | 9.35 | Till broker Du riskerar ditt kapital.
|
|
| Ja | Ja | Ja | 90 | Nej | ASIC, FCA, DFSA, BaFin, CMA, SCB, CySec | 9.3 | Till broker Du riskerar ditt kapital.
|
|
| Ja | Ja | Ja | 70 | 100 | FCA, CYSEC, FSCA, SCB, FSA (Seychelles) | 8.8 | Till broker Du riskerar ditt kapital. |
|
| Ja | Ja | Ja | 60 | 100 | CySec, ASIC, CMA, (FSA) SAINT VINCENT, (FSRA) SAINT LUCIA, (FSCA) SOUTH AFRICA, (FSC) MAURITIUS | 7.26 | Till broker Du riskerar ditt kapital.
|
Otydliga villkor och dolda risker gör att vardagliga avtal kan falla under Gharar

Många som är nya inom Islamic finance tror att Gharar bara handlar om extrema fall, som hasardspel eller försäljning av något som inte existerar – men i praktiken är den mest förbisedda formen av Gharar inbäddad i vanliga affärsvillkor. Ett avtal med vaga formuleringar som ”leverans om några veckor” eller ”priset fastställs senare” kan till exempel verka normalt i vardaglig handel, men göra affären icke-kompatibel med sharia. Det beror på att Gharar inte bara handlar om utfallet – utan också om processen. Även om båda parter har goda avsikter kan ett vagt formulerat avtal leda till tvister, orättvis fördelning av förluster eller utnyttjande.
Det som överraskar många nybörjare är att Gharar ofta döljer sig i rutinmässiga affärsmetoder, särskilt på moderna marknader. Att sälja något man inte äger fullt ut (som att sälja aktier i förväg innan man har förvärvat dem) eller att handla med tillgångar som inte är fullt överlåtbara (som NFT:er utan tillhörande rättigheter) kan falla inom denna kategori. Forskare lägger stor vikt vid tydlighet kring risker och informationssymmetri – om den ena parten har viktig information som den andra saknar kan transaktionen vara etiskt problematisk även om den är juridiskt bindande. Därför går sharia-styrning inom Islamic finance längre än den juridiska formen och granskar hur risker och kunskap fördelas i varje transaktion.
Slutsats
Genom att förstå Gharars natur kan muslimer fatta välgrundade ekonomiska beslut och undvika transaktioner som präglas av oklarhet och potentiell orättvisa. Avtal som innebär överdriven osäkerhet undergräver förtroendet och rubbar balansen mellan parternas rättigheter och skyldigheter. Sharia kräver inte bara att bedrägeri saknas, utan också full transparens, förutsägbara utfall och lika tillgång till information. I dagens finansiella landskap är det viktigt att granska avtal noggrant för att upptäcka dold Gharar, särskilt i digitala och automatiserade finansiella produkter. Genom att undvika sådana upplägg säkerställer en muslim att sharias etiska normer följs och skyddar sig mot otillåten inkomst. Detta bidrar till en grund för ett stabilare, mer tillförlitligt och socialt ansvarsfullt ekonomiskt system.
Vanliga frågor
Är det tillåtet att sälja varor som ännu inte finns i lager om ett leveransdatum har fastställts?
Ja, om alla villkor är tydligt definierade och leveransen är garanterad kan avtalet vara giltigt enligt salam – en sharia-kompatibel terminshandel med förskottsbetalning.
Kan avtalspriset kopplas till en framtida marknadskurs?
Det är tillåtet om prissättningsformeln är transparent och godkänns av båda parter. Avtalet blir inte förenligt med sharia om priset lämnas åt den ena partens godtycke.
Gäller Gharar dolda avgifter eller villkor som inte har uppgetts?
Ja. Att undanhålla väsentliga villkor eller avgifter skapar informationsasymmetri, vilket utgör Gharar al-fahish och gör avtalet ogiltigt enligt sharia.
Är vitesklausuler obligatoriska i islamiska avtal?
De är inte obligatoriska, men kan inkluderas om de är rättvisa, rimliga och godtas av båda parter. Om de utelämnas kan det leda till avtalsmässig oklarhet, vilket i vissa fall kan innebära Gharar.
Redaktörernas toppval och insikter






Relaterade artiklar
Team som arbetade med artikeln
Alamin Morshed är en skribent på Traders Union. Han är specialiserad på att skriva artiklar för företag som vill förbättra sina Google-sökningar för att konkurrera med sina konkurrenter.
Index inom trading är ett mått på utvecklingen för en grupp av aktier, vilket kan inkludera de tillgångar och värdepapper som ingår.
En investerare är en person som investerar pengar i en tillgång med förväntningen att dess värde kommer att öka i framtiden. Tillgången kan vara vad som helst, till exempel en obligation, ett skuldebrev, en fond, aktier, guld, silver, börshandlade fonder (ETF:er) och fastigheter.
CFD är ett avtal mellan en investerare/handlare och en säljare som visar att handlaren kommer att behöva betala prisskillnaden mellan tillgångens aktuella värde och dess värde vid avtalstillfället till säljaren.
Ethereum är en decentraliserad blockkedjeplattform och kryptovaluta som föreslogs av Vitalik Buterin i slutet av 2013 och började utvecklas i början av 2014. Den utformades som en mångsidig plattform för att skapa decentraliserade applikationer (DApps) och smarta kontrakt.
Bitcoin är en decentraliserad digital kryptovaluta som skapades 2009 av en anonym person eller grupp som använde pseudonymen Satoshi Nakamoto. Den fungerar på en teknik som kallas blockchain, vilket är en distribuerad huvudbok som registrerar alla transaktioner över ett nätverk av datorer.

-
 Afghanistan
-
 Albanien
-
 Algeriet
-
 Angola
-
 Argentina
-
 Armenien
-
 Australien
-
 Azerbajdzjan
-
 Bahamas
-
 Bahrain
-
 Bangladesh
-
 Belgien
-
 Bolivia
-
 Botswana
-
 Brasilien
-
 Brunei Darussalam
-
 Bulgarien
-
 Chile
-
 Colombia
-
 Costa Rica
-
 Cypern
-
 DR Kongo
-
 Danmark
-
 Dominikanska republiken
-
 Ecuador
-
 Egypten
-
 El Salvador
-
 Elfenbenskusten
-
 Estland
-
 Eswatini
-
 Etiopien
-
 Filippinerna
-
 Finland
-
 Frankrike
-
 Förenade Arabemiraten
-
 Förenade kungariket
-
 Georgien
-
 Ghana
-
 Grekland
-
 Haiti
-
 Hong Kong
-
 Indien
-
 Indonesien
-
 Irak
-
 Iran, Islamiska republiken
-
 Irland
-
 Israel
-
 Italien
-
 Jamaica
-
 Japan
-
 Jemen
-
 Jordanien
-
 Kambodja
-
 Kamerun
-
 Kanada
-
 Kazakstan
-
 Kenya
-
 Kina
-
 Kirgizistan
-
 Kongo
-
 Korea
-
 Kroatien
-
 Kuba
-
 Kuwait
-
 Laos
-
 Lesotho
-
 Lettland
-
 Libanon
-
 Libyen
-
 Litauen
-
 Luxemburg
-
 Madagaskar
-
 Malaysia
-
 Malta
-
 Marocko
-
 Mauritius
-
 Mexiko
-
 Moldavien
-
 Mongoliet
-
 Montenegro
-
 Moçambique
-
 Myanmar
-
 Namibia
-
 Nederländerna
-
 Nepal
-
 Nigeria
-
 Nordmakedonien
-
 Norge
-
 Nya Zeeland
-
 Oman
-
 Pakistan
-
 Palestina
-
 Panama
-
 Papua Nya Guinea
-
 Paraguay
-
 Peru
-
 Polen
-
 Portugal
-
 Puerto Rico
-
 Qatar
-
 Reunion
-
 Rumänien
-
 Rwanda
-
 Saudiarabien
-
 Schweiz
-
 Serbien
-
 Singapore
-
 Slovakien
-
 Slovenien
-
 Somalia
-
 Spanien
-
 Sri Lanka
-
 Sverige
-
 Sydafrika
-
 Syrien
-
 Tadzjikistan
-
 Taiwan, provinsen Kina
-
 Tanzania
-
 Thailand
-
 Tjeckien
-
 Trinidad och Tobago
-
 Tunisien
-
 Turkiet
-
 Tyskland
-
USA
-
 Uganda
-
 Ukraina
-
 Ungern
-
 Uruguay
-
 Uzbekistan
-
 Venezuela
-
 Vietnam
-
 Vitryssland
-
 Zambia
-
 Zimbabwe
-
 Österrike
- Forex
- Crypto












