Tweeten raderades av författaren.
Men vi sparade allt 🙂.

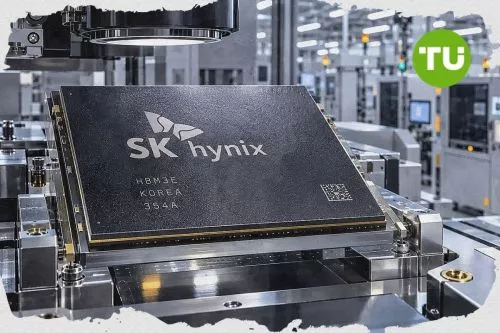
SK Hynixs rörelseresultat för tredje kvartalet uppgick till 83,3 biljoner won tack vare den snabbt växande efterfrågan på AI-minne. Samsung arbetar för att minska marknadsandelsgapet, men SK Hynixs tekniska expertis kan hjälpa bolaget att behålla sin ledande position. Kan SK Hynix omvandla AI-minnesboomen till varaktig tillväxt när hyperskalare fortsätter att öka sina investeringar i infrastruktur?
Denna artikel har översatts från originalet. Läs originalversionen av vår korrespondent här.
Under tredje kvartalet 2026 redovisade SK Hynix intäkter på 104,6155 biljoner won och en rörelsemarginal på omkring 80 procent. För första gången i företagets historia översteg kvartalsförsäljningen 100 biljoner won. Resultatet möjliggjordes av försäljning av minne med hög bandbredd (HBM), server-DRAM och SSD-enheter för företag.
Visa inlägget på X Laddar...
Leveranserna av HBM4 ökade kraftigt under tredje kvartalet. Ledningen räknar med att detta segment under fjärde kvartalet går om föregångaren HBM3E både i volym och omsättning. Produktionskapaciteten vid anläggningen M15X i Cheongju gör detta tekniskt möjligt. De övergripande förhållandena i branschen är också fortsatt gynnsamma.
SK Hynix har tecknat långsiktiga avtal med 14 stora kunder, däribland leverantörer av molntjänster. Avtalen omfattar omkring 50 procent av den planerade produktionskapaciteten för 2027 och 2028. Enligt företaget är produktionen av DRAM och HBM slutsåld till och med 2029. Det ger ledningen möjlighet att planera på medellång och lång sikt samt locka till sig ytterligare investeringar.
Visa inlägget på X Laddar...
Kundernas efterfrågan på HBM överstiger den volym företaget kan leverera med mer än det dubbla. Den realistiska efterfrågan på bitstillväxt 2027 ligger kring 25 procent för DRAM och upp till 20 procent för NAND.
”Vi räknar med att ett läge där utbudet inte räcker till för att möta efterfrågan består till 2030”, sade Kim under resultatsamtalet.
SK Hynix behöll sin ledande position på HBM-marknaden och stod för 50 procent av de globala HBM-intäkterna under andra kvartalet 2026. Samsung Electronics minskade avståndet genom att öka sin andel till omkring 33 procent, medan Micron hade 18 procent. SK Hynix uppger dock att utbytet från företagets HBM4 överträffat de ursprungliga målen. Stordriftsfördelar kan också ge bolaget ytterligare konkurrensfördelar.
Visa inlägget på X Laddar...
Den höga efterfrågan på avancerat minne har flyttat prissättningsmakten till leverantörerna. Kontraktspriserna på äldre DRAM steg med omkring 15 procent under de senaste perioderna. Därför blir höga marginaler allt viktigare i hela produktportföljen. Samtidigt ser andra företag också möjligheter på området, vilket innebär att lönsamheten kan börja minska under de kommande åren.
Omfattningen av SK Hynixs resultat 2026 påverkar också den övergripande ekonomin inom halvledarbranschen. Företaget har presenterat aktieägarutdelningar på omkring 100 biljoner won för året. De viktigaste delarna är kontantutdelningar samt återköp och indragning av aktier. Det visar att ledningen räknar med ett stabilt fritt kassaflöde.
Visa inlägget på X Laddar...
De globala leverantörerna av molntjänster kan öka sina investeringar med mer än 60 procent 2027. Marknaden för AI-datacenterinfrastruktur kan växa med 40 procent fram till 2030. Futurum Groups vd Daniel Newman konstaterar att SK Hynix effektivt följer de senaste AI-trenderna och beskriver värderingen som attraktiv med tanke på den långsiktiga förutsägbarheten. Han menar att vissa kunder är intresserade av att förlänga sina långsiktiga avtal ytterligare.
SK Hynix satsar på en strategi med ”full-stack AI-minne”, med fokus på kundanpassade HBM-lösningar och AI-optimerade DRAM- och NAND-produkter med mera. Företaget prioriterar också serverprodukter med högt förädlingsvärde, såsom DDR5 och SSD-enheter för företag. Enligt experternas bedömningar bör inte ens eventuella justeringar av HBM-stapelns höjd, från konfigurationer med 12 lager till 8 lager, minska den totala efterfrågan på kapacitet.
Visa inlägget på X Laddar...
I slutet av oktober 2026 kombinerar SK Hynix rekordhög lönsamhet, säkrade volymer flera år framåt och tekniskt ledarskap inom HBM4. Prissättningsmakten och investeringskapaciteten påverkar direkt beslut som fattas av molnleverantörer och andra stora aktörer. Detta befäster Sydkoreas roll i leveranskedjan för AI-infrastruktur. Även om de globala förutsättningarna kan förändras radikalt framöver verkar SK Hynix vara bättre rustat för både möjligheter och hot.

 Afghanistan
 Albanien
 Algeriet
 Angola
 Argentina
 Armenien
 Australien
 Azerbajdzjan
 Bahamas
 Bahrain
 Bangladesh
 Belgien
 Bolivia
 Botswana
 Brasilien
 Brunei Darussalam
 Bulgarien
 Chile
 Colombia
 Costa Rica
 Cypern
 DR Kongo
 Danmark
 Dominikanska republiken
 Ecuador
 Egypten
 El Salvador
 Elfenbenskusten
 Estland
 Eswatini
 Etiopien
 Filippinerna
 Finland
 Frankrike
 Förenade Arabemiraten
 Förenade kungariket
 Georgien
 Ghana
 Grekland
 Haiti
 Hong Kong
 Indien
 Indonesien
 Irak
 Iran, Islamiska republiken
 Irland
 Israel
 Italien
 Jamaica
 Japan
 Jemen
 Jordanien
 Kambodja
 Kamerun
 Kanada
 Kazakstan
 Kenya
 Kina
 Kirgizistan
 Kongo
 Korea
 Kroatien
 Kuba
 Kuwait
 Laos
 Lesotho
 Lettland
 Libanon
 Libyen
 Litauen
 Luxemburg
 Madagaskar
 Malaysia
 Malta
 Marocko
 Mauritius
 Mexiko
 Moldavien
 Mongoliet
 Montenegro
 Moçambique
 Myanmar
 Namibia
 Nederländerna
 Nepal
 Nigeria
 Nordmakedonien
 Norge
 Nya Zeeland
 Oman
 Pakistan
 Palestina
 Panama
 Papua Nya Guinea
 Paraguay
 Peru
 Polen
 Portugal
 Puerto Rico
 Qatar
 Reunion
 Rumänien
 Rwanda
 Saudiarabien
 Schweiz
 Serbien
 Singapore
 Slovakien
 Slovenien
 Somalia
 Spanien
 Sri Lanka
 Sverige
 Sydafrika
 Syrien
 Tadzjikistan
 Taiwan, provinsen Kina
 Tanzania
 Thailand
 Tjeckien
 Trinidad och Tobago
 Tunisien
 Turkiet
 Tyskland
USA
 Uganda
 Ukraina
 Ungern
 Uruguay
 Uzbekistan
 Venezuela
 Vietnam
 Vitryssland
 Zambia
 Zimbabwe
 Österrike