
Tillväxtutsikterna för Centralasien och Mongoliet förblir starka till och med 2027

Den ekonomiska aktiviteten i Centralasien och Mongoliet förblir motståndskraftig under 2026, med stöd av gruvnäringen, inhemsk efterfrågan och stora infrastruktursatsningar. Den regionala tillväxten når 5,9 procent på årsbasis under första halvåret, medan prognosen pekar på 5,8 procents tillväxt 2026 och 5,3 procent 2027, trots risker kopplade till extern handel och energi.
Höjdpunkter
- Kazakstans BNP-tillväxt prognostiseras till 4,7 procent 2026 och 4,5 procent 2027 trots minskad olje- och gasproduktion till följd av exportstörningar.
- Kirgiziska republiken ledde BNP-tillväxten under första halvåret 2026 med 11,1 procent, driven av investeringar i infrastruktur, och EBRD prognostiserar en tillväxt på 8,7 procent 2026 och 7,0 procent 2027.
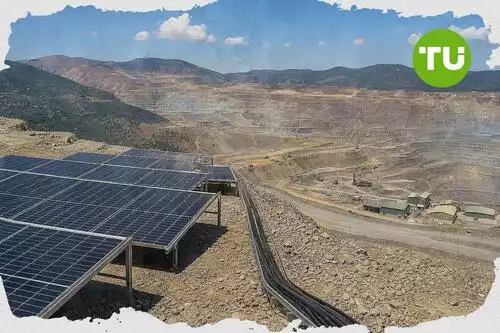
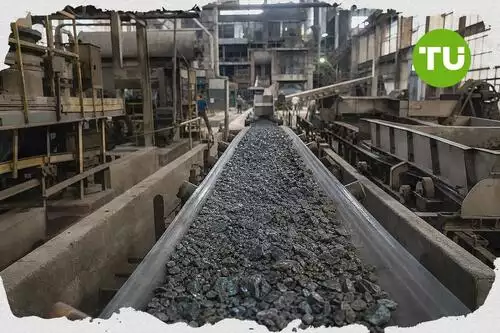
- Mongoliets BNP ökade med 7,7 procent på årsbasis när kolproduktionen steg med 52,4 procent och kopparproduktionen ökade med 20 procent, och tillväxten för 2026 prognostiseras till 6,3 procent.
Denna artikel har översatts från originalet. Läs originalversionen av vår korrespondent här.
EBRD:s prognos lyfter fram regionala drivkrafter och risker
Enligt Europeiska banken för återuppbyggnad och utveckling visar den senaste rapporten Regional Economic Prospects att tillväxten i Centralasien och Mongoliet fortsatt är stark under första halvåret 2026 och väntas förbli robust under de kommande två åren. Banken uppger att svagare efterfrågan från stora handelspartner, höga globala energipriser kopplade till konflikten i Mellanöstern, störningar i ryska bränsleleveranser och handelsrutter samt lägre råvarupriser kan hämma den framtida expansionen.De starkaste BNP-tillväxttalen under första halvåret noterades i Kirgiziska republiken, Tadzjikistan och Uzbekistan, där byggande, tillverkning och inhemsk efterfrågan är de främsta drivkrafterna. Mongoliet gynnas av högre gruvproduktion och export, medan Turkmenistan uppvisar en stabil expansion som stöds av tjänster, byggande och statligt ledda investeringar.
Kazakstan, regionens största ekonomi, bromsar in till 4,1 procent på årsbasis under första halvåret 2026, då störningar på Caspian Pipeline Consortiums exportled och incidenter vid Tengizfältet minskar olje- och gasproduktionen. Trots detta fortsätter tillverkning och byggande att expandera, och EBRD prognostiserar Kazakstans BNP-tillväxt till 4,7 procent 2026 och 4,5 procent 2027.
Landstrender visar beroende av investeringar, gruvnäring och extern efterfrågan
Kirgiziska republiken redovisar en real BNP-tillväxt på 11,1 procent under första halvåret, driven av starka investeringar i transport-, gruv- och energiinfrastruktur. EBRD prognostiserar en tillväxt på 8,7 procent 2026 och 7,0 procent 2027. Mongoliet växer med 7,7 procent på årsbasis, lett av gruvnäringen, när kolproduktionen ökar med 52,4 procent och kopparproduktionen stiger med 20 procent samtidigt som produktionen vid Oyu Tolgoi fortsätter att skalas upp. Ekonomin väntas växa med 6,3 procent 2026 och 5,5 procent 2027.Tadzjikistan redovisar en tillväxt på 8,2 procent under första halvåret, med stöd av tjänster, tillverkning, jordbruk, motståndskraftig hushållskonsumtion och en ökning på 35,9 procent i fasta investeringar. Exporten ökar med 57,2 procent tack vare starkare leveranser av mineralprodukter samt ädla och halvädla metaller och stenar, medan tillväxten väntas dämpas till 7,9 procent 2026 och 7,0 procent 2027.
Turkmenistans ekonomi växer med 6,3 procent under de första sex månaderna av 2026, där transport, kommunikationer, handel, tjänster och byggande stöder aktiviteten, och landet väntas behålla en tillväxt på 6,3 procent både 2026 och 2027. Uzbekistan accelererar till en tillväxt på 8,5 procent under första halvåret tack vare starka tjänster, tillverkning och investeringar, med BNP som väntas öka med 7,5 procent 2026 och 6 procent 2027, även om båda ekonomierna fortsatt är exponerade mot svagare kinesisk eller rysk efterfrågan, störningar i bränsleförsörjningen och högre importkostnader.
I vår tidigare artikel om rekordstor emission av obligationer i utländsk valuta från tillväxtmarknadsregeringar 2026 förklarade vi hur stater fortsatte att vända sig till dollar- och euromarknaderna trots högre globala upplåningskostnader, en starkare amerikansk dollar och krigsrelaterade påfrestningar. Vi noterade att en stor del av finansieringen syftade till att refinansiera förfallande skulder och stärka reserverna, vilket understryker hur förändringar i globala räntor och energirelaterade risker direkt påverkar finansieringsvillkoren för ekonomier som de i Centralasien.





-
 Afghanistan
-
 Albanien
-
 Algeriet
-
 Angola
-
 Argentina
-
 Armenien
-
 Australien
-
 Azerbajdzjan
-
 Bahamas
-
 Bahrain
-
 Bangladesh
-
 Belgien
-
 Bolivia
-
 Botswana
-
 Brasilien
-
 Brunei Darussalam
-
 Bulgarien
-
 Chile
-
 Colombia
-
 Costa Rica
-
 Cypern
-
 DR Kongo
-
 Danmark
-
 Dominikanska republiken
-
 Ecuador
-
 Egypten
-
 El Salvador
-
 Elfenbenskusten
-
 Estland
-
 Eswatini
-
 Etiopien
-
 Filippinerna
-
 Finland
-
 Frankrike
-
 Förenade Arabemiraten
-
 Förenade kungariket
-
 Georgien
-
 Ghana
-
 Grekland
-
 Haiti
-
 Hong Kong
-
 Indien
-
 Indonesien
-
 Irak
-
 Iran, Islamiska republiken
-
 Irland
-
 Israel
-
 Italien
-
 Jamaica
-
 Japan
-
 Jemen
-
 Jordanien
-
 Kambodja
-
 Kamerun
-
 Kanada
-
 Kazakstan
-
 Kenya
-
 Kina
-
 Kirgizistan
-
 Kongo
-
 Korea
-
 Kroatien
-
 Kuba
-
 Kuwait
-
 Laos
-
 Lesotho
-
 Lettland
-
 Libanon
-
 Libyen
-
 Litauen
-
 Luxemburg
-
 Madagaskar
-
 Malaysia
-
 Malta
-
 Marocko
-
 Mauritius
-
 Mexiko
-
 Moldavien
-
 Mongoliet
-
 Montenegro
-
 Moçambique
-
 Myanmar
-
 Namibia
-
 Nederländerna
-
 Nepal
-
 Nigeria
-
 Nordmakedonien
-
 Norge
-
 Nya Zeeland
-
 Oman
-
 Pakistan
-
 Palestina
-
 Panama
-
 Papua Nya Guinea
-
 Paraguay
-
 Peru
-
 Polen
-
 Portugal
-
 Puerto Rico
-
 Qatar
-
 Reunion
-
 Rumänien
-
 Rwanda
-
 Saudiarabien
-
 Schweiz
-
 Serbien
-
 Singapore
-
 Slovakien
-
 Slovenien
-
 Somalia
-
 Spanien
-
 Sri Lanka
-
 Sverige
-
 Sydafrika
-
 Syrien
-
 Tadzjikistan
-
 Taiwan, provinsen Kina
-
 Tanzania
-
 Thailand
-
 Tjeckien
-
 Trinidad och Tobago
-
 Tunisien
-
 Turkiet
-
 Tyskland
-
USA
-
 Uganda
-
 Ukraina
-
 Ungern
-
 Uruguay
-
 Uzbekistan
-
 Venezuela
-
 Vietnam
-
 Vitryssland
-
 Zambia
-
 Zimbabwe
-
 Österrike
- Forex
- Crypto












