
EIA omborlari ma’lumotlari e’lon qilinishidan oldin tabiiy gaz bosim ostida qolmoqda

AQSh tabiiy gazi bosim ostida va MMBtu uchun taxminan $2,7–2,8 atrofida savdo qilinmoqda. Hozirda bozor qisqa muddatli talabning sezilarli yaxshilangani va hanuz yetarli darajadagi taklif o‘rtasida muvozanat izlamoqda. So‘nggi kunlarda narxlarni markaziy va janubiy shtatlar uchun issiqroq prognozlar qo‘llab-quvvatladi — bu elektr energetikasi sektorida gaz iste’molini oshiradi. Shuningdek, texnik xizmat ko‘rsatish ishlari yakunlangach, eksport qiluvchi LNG terminallaridan foydalanish darajasi tiklangani ham ijobiy ta’sir ko‘rsatdi.
Ushbu maqola asl nusxadan tarjima qilingan. Muxbirimiz tomonidan tayyorlangan asl nusxasini o'qing bu yerda.

Seshanba kuni sentyabr oyidagi Henry Hub kontrakti 3,2% ga oshib, MMBtu uchun taxminan $2 776 darajasida yopildi. Shu bilan birga, o‘sish salohiyati rekord darajalarga yaqin qolayotgan ishlab chiqarish bilan cheklanmoqda. EIA avgust oyidagi prognozida 2026-yilda AQShda sotiladigan gaz ishlab chiqarishining o‘rtacha hajmi rekord daraja — kuniga taxminan 122,5 Bcf ga yetishini kutmoqda. III chorakdagi o‘rtacha Henry Hub narxi esa atigi taxminan $2,87/MMBtu bo‘lishi prognoz qilinmoqda.
EIA omborlari hisoboti qisqa muddatli asosiy katalizatorga aylanadi
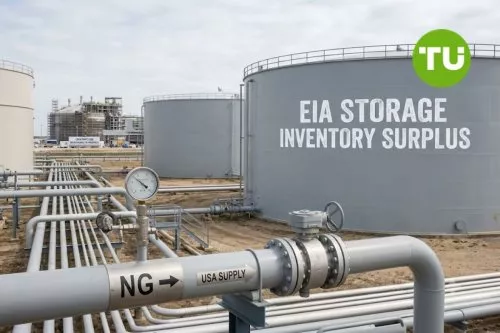
Bugungi asosiy qisqa muddatli voqea 10:30 ET da e’lon qilinishi kutilayotgan EIA omborlari hisoboti bo‘ladi. 7-avgustda yakunlangan hafta davomida zaxiralar 36 Bcf ga oshib, 3 153 Bcf ni tashkil etdi; bundan oldingi haftadagi o‘sish 33 Bcf bo‘lgan. Natijada zaxiralar besh yillik o‘rtacha ko‘rsatkichdan taxminan 198 Bcf yoki 6,7% yuqorida qolmoqda, biroq allaqachon o‘tgan yilgi darajadan 25 Bcf past. Hozir bozor 14-avgustda yakunlangan hafta uchun taxminan +15 Bcf lik o‘sishni kutmoqda, ya’ni issiq ob-havo va elektr energetikasida gaz yoqilishining yuqoriligi sababli ancha kichikroq qo‘shimcha kutilmoqda.
Agar amaldagi o‘sish 15 Bcf yoki undan past darajaga yaqin chiqsa, besh yillik o‘rtacha ko‘rsatkichga nisbatan ortiqcha zaxira qisqarishda davom etadi va bu gaz narxiga yangi o‘sish turtkisini berishi mumkin. Biroq o‘rta muddatli fon buqalar uchun hanuz noqulay: EIA oktabr oxiriga kelib zaxiralar 3 985 Bcf ga yetishini prognoz qilmoqda. Bu 2016-yildan beri isitish mavsumi oldidan qayd etiladigan eng yuqori daraja bo‘lib, asosan yuqori ishlab chiqarish va Freeport LNG dagi texnik xizmat ko‘rsatish davrida LNG uchun yo‘naltiriladigan gaz hajmining kamayishi bilan izohlanadi.
Yaqin Sharqdagi xatarlar va Treasury daromadliligi o‘zgaruvchanlikni kuchaytirmoqda
Yaqin Sharqdagi geosiyosiy vaziyat narxlarga qo‘shimcha risk mukofotini kiritmoqda, garchi uning Henry Hub ga ta’siri asosan bilvosita bo‘lsa ham. Hormuz bo‘g‘ozi orqali yuk tashishga qo‘yilgan cheklovlar saqlanib qolmoqda, Eron atrofidagi keskinlik va mintaqadagi yangi tahdidlar esa Brent narxini allaqachon $90 dan yuqoriga olib chiqdi. Global gaz bozori uchun asosiy xatar Qatar LNG ta’minotidagi ehtimoliy uzilishlar va Hormuz orqali tashish bilan bog‘liq. Eksportdagi har qanday jiddiy uzilish Yevropadagi TTF va Osiyodagi JKM narxlarini keskin oshiradi, AQSh LNG sining nisbiy jozibadorligini kuchaytiradi va natijada AQSh ichidagi gazga talabni oshiradi.
Hozircha bozor Qatar hajmlarining to‘liq yo‘qolishini narxlarga kiritgani yo‘q. Shu sababli bu omil Henry Hub uchun asosiy joriy drayverdan ko‘ra, yuqoriga yo‘nalgan assimetrik xatarni yuzaga keltirmoqda. EIA ham avgust oyidagi prognozi Hormuz orqali harakatlanishdagi cheklovlar kamida avgust oxirigacha davom etadi, degan farazga asoslanganini aniq ta’kidlaydi.
Yana bir omil — AQSh Treasury obligatsiyalaridagi keskin o‘zgaruvchanlik. Kecha AQSh Treasury uzoq muddatli obligatsiyalarni qayta sotib olish hajmini oshirishga qaror qilganidan so‘ng, daromadlilik dastlab pasaydi, biroq bugun bu harakat deyarli to‘liq bekor qilindi: 10 yillik obligatsiyalar daromadliligi yana 4,70–4,71% ga yaqinlashdi, 30 yillik obligatsiyalar daromadliligi esa 5,24–5,26% gacha ko‘tarildi. Tabiiy gaz bilan bog‘liqlik to‘g‘ridan-to‘g‘ri emas, ammo doimiy yuqori daromadlilik ishlab chiqaruvchilar, quvur operatorlari va LNG loyihalari uchun kapital qiymatini oshiradi hamda uzoqroq istiqbolda yangi quvvatlarga investitsiyalarni cheklashi mumkin.
Qisqa muddatda boshqa bir omil muhimroq: daromadlilikning oshishi dollarni qo‘llab-quvvatlashi, shu bilan birga riskli aktivlar va dollarda baholanadigan xomashyolarga bosimni kuchaytirishi mumkin. Shu sababli hozir gaz uchun asosiy drayverlar ob-havo, bugungi ombor ma’lumotlari va LNG uchun yo‘naltiriladigan gaz hajmi bo‘lib qolmoqda, obligatsiyalar bozori esa ko‘proq makroiqtisodiy kuchaytiruvchi omil vazifasini bajarmoqda.
Hozircha $2,70–2,65 hududidagi qo‘llab-quvvatlash darajasiga tomon pasayish xatarlari ustun, biroq men Xaridorlar qarshilikni sinar ekan, tabiiy gaz $2,80 dan yuqorida qolmoqda maqolasida qayd etganimdek, EIA omborlari ma’lumotlari vaziyatni ijobiy yoki salbiy tomonga o‘zgartirishi mumkin.



Oxirgi Tabiiy gaz Yangiliklari



-
 Afg'oniston
-
 Albaniya
-
 Angola
-
 Argentina
-
 Armaniston
-
 Avstraliya
-
 Avstriya
-
 BAA
-
 Bagama orollari
-
 Bahrayn
-
 Bangladesh
-
 Belarusiya
-
 Belgiya
-
 Bolgariya
-
 Boliviya
-
 Botsvana
-
 Braziliya
-
 Bruney Darussalam
-
 Buyuk Britaniya
-
 Chernogoriya
-
 Chexiya
-
 Chili
-
 Daniya
-
 Dominikan Respublikasi
-
 Efiopiya
-
 Ekvador
-
 Eron, Islom respublikasi
-
 Estoniya
-
 Eswatini
-
 Falastin
-
 Filippin
-
 Finlyandiya
-
 Frantsiya
-
 Gaiti
-
 Gana
-
 Germaniya
-
 Gonkong
-
 Gretsiya
-
 Gruziya
-
 Hindiston
-
 Indoneziya
-
 Iordaniya
-
 Irlandiya
-
 Iroq
-
 Ispaniya
-
 Isroil
-
 Italiya
-
 Janubiy Afrika
-
 Jazoir
-
 Kambodja
-
 Kamerun
-
 Kanada
-
 Keniya
-
 Kipr
-
 Kolumbiya
-
 Kongo
-
 Kongo (Demokratik)
-
 Koreya
-
 Kosta-Rika
-
 Kot-d'Ivuar
-
 Kuba
-
 Laos
-
 Latviya
-
 Lesoto
-
 Litva
-
 Livan
-
 Liviya
-
 Lyuksemburg
-
 Madagaskar
-
 Malayziya
-
 Malta
-
 Marokash
-
 Mavrikiy
-
 Meksika
-
 Misr
-
 Mo'g'uliston
-
 Moldova
-
 Mozambik
-
 Myanma
-
 Namibiya
-
 Nepal
-
 Niderlandiya
-
 Nigeriya
-
 Norvegiya
-
 O'zbekiston
-
 Ozarbayjon
-
 Panama
-
 Papua-Yangi Gvineya
-
 Paragvay
-
 Peru
-
 Pokiston
-
 Polsha
-
 Portugaliya
-
 Puerto-Riko
-
 Qatar
-
 Qirg'iziston
-
 Qozog'iston
-
Qoʻshma Shtatlar
-
 Quvayt
-
 Reunion
-
 Ruanda
-
 Ruminiya
-
 Salvador
-
 Saudiya Arabistoni
-
 Serbiya
-
 Shimoliy Makedoniya
-
 Shri-Lanka
-
 Shvetsiya
-
 Shveytsariya
-
 Singapur
-
 Slovakiya
-
 Sloveniya
-
 Somali
-
 Suriya
-
 Tailand
-
 Tanzaniya
-
 Tayvan, Xitoy provinsiyasi
-
 Tojikiston
-
 Trinidad va Tobago
-
 Tunis
-
 Turkiya
-
 Uganda
-
 Ukraina
-
 Ummon
-
 Urugvay
-
 Venesuela
-
 Vengriya
-
 Vetnam
-
 Xitoy
-
 Xorvatiya
-
 Yaman
-
 Yamayka
-
 Yangi Zelandiya
-
 Yaponiya
-
 Zambiya
-
 Zimbabve
- Forex
- Crypto












