

腾讯控股有限公司(0700)在宣布订购总额超过$35 billion的大规模AI芯片后下跌3.36%,显示其持续投资于先进计算基础设施。由于该股仍低于所有关键移动平均线,且各个时间框架均由卖压主导,广泛的技术面疲弱进一步加剧了此次下跌。
0700 价格预测
当前价格:
HK$377.2
-13.2000
3.38%
已收盘
11/17
每日范围
376.00
 386.60
每周范围
384.20
415.00
415.00
加载中......
亮点
- 腾讯订购了超过300万张Nvidia RTX PRO 5500显卡,总价值逾$35 billion,计划于2026年交付,在美国芯片出口限制下继续投资AI基础设施。
- 截至2026年10月20日,腾讯第二季度营收增长11%至RMB 204.8 billion,市值为HKD 3.7 trillion,市盈率为13.81。
- 在持续卖压下,腾讯股价低于关键移动平均线,预计未来五日波动区间为HK$385.6至HK$413,进一步下跌的可能性较高。
芯片投资利好遭遇出口限制下的持续抛售
尽管美国实施芯片出口限制,腾讯仍订购了超过300万张Nvidia RTX PRO 5500显卡,总价值逾$35 billion,计划于2026年交付,凸显其持续投资AI基础设施。第二季度,腾讯营收增长11%至RMB 204.8 billion;截至2026年10月20日,其市值为HKD 3.7 trillion,市盈率为13.81,股息率为1%。第三季度业绩计划于2026年11月18日发布,但股价走势仍承受广泛卖压。
Anton Kharitonov,Traders Union专家指出,腾讯的大幅下跌反映出持续的技术面和市场情绪疲弱。该股未能重新站上关键移动平均线,表明空头牢牢掌控局面。尽管大举投资AI基础设施,这一消息未能提振投资者信心,也未能缓解持续的跌势。鉴于动能为负且卖压占主导,市盈率和股息率等基本面指标对短期走势的支撑有限。“在价格结构改善、卖压减弱之前,我认为腾讯在当前环境下的上行空间有限。”
Viktoras Karapetjanc,Traders Union专家认为,腾讯数十亿美元的AI芯片投资是对创新的积极长期承诺。他指出,尽管近期技术面受挫,该公司稳健的基本面和强劲的营收增长仍提供了坚实支撑。市场波动和短期卖压可能为具前瞻性的投资者创造新机会。Karapetjanc相信,腾讯的主动战略使其具备未来扩张的有利条件。“一旦短期压力消退,AI驱动的增长很可能带来新一轮上行动能。”
Jainam Mehta,市场策略师认为,腾讯的短期前景由全面的技术面疲弱和亚洲市场避险宏观资金流主导。这位分析师观察到即时支撑位在HK$385.6,只有出现反转信号时才存在战术性机会。Mehta指出,若指标进入深度超卖区间且价格走势企稳,可能出现逆向入场机会。“若能持续突破HK$413,可能引发技术性反弹,但目前风险仍偏向下行。”
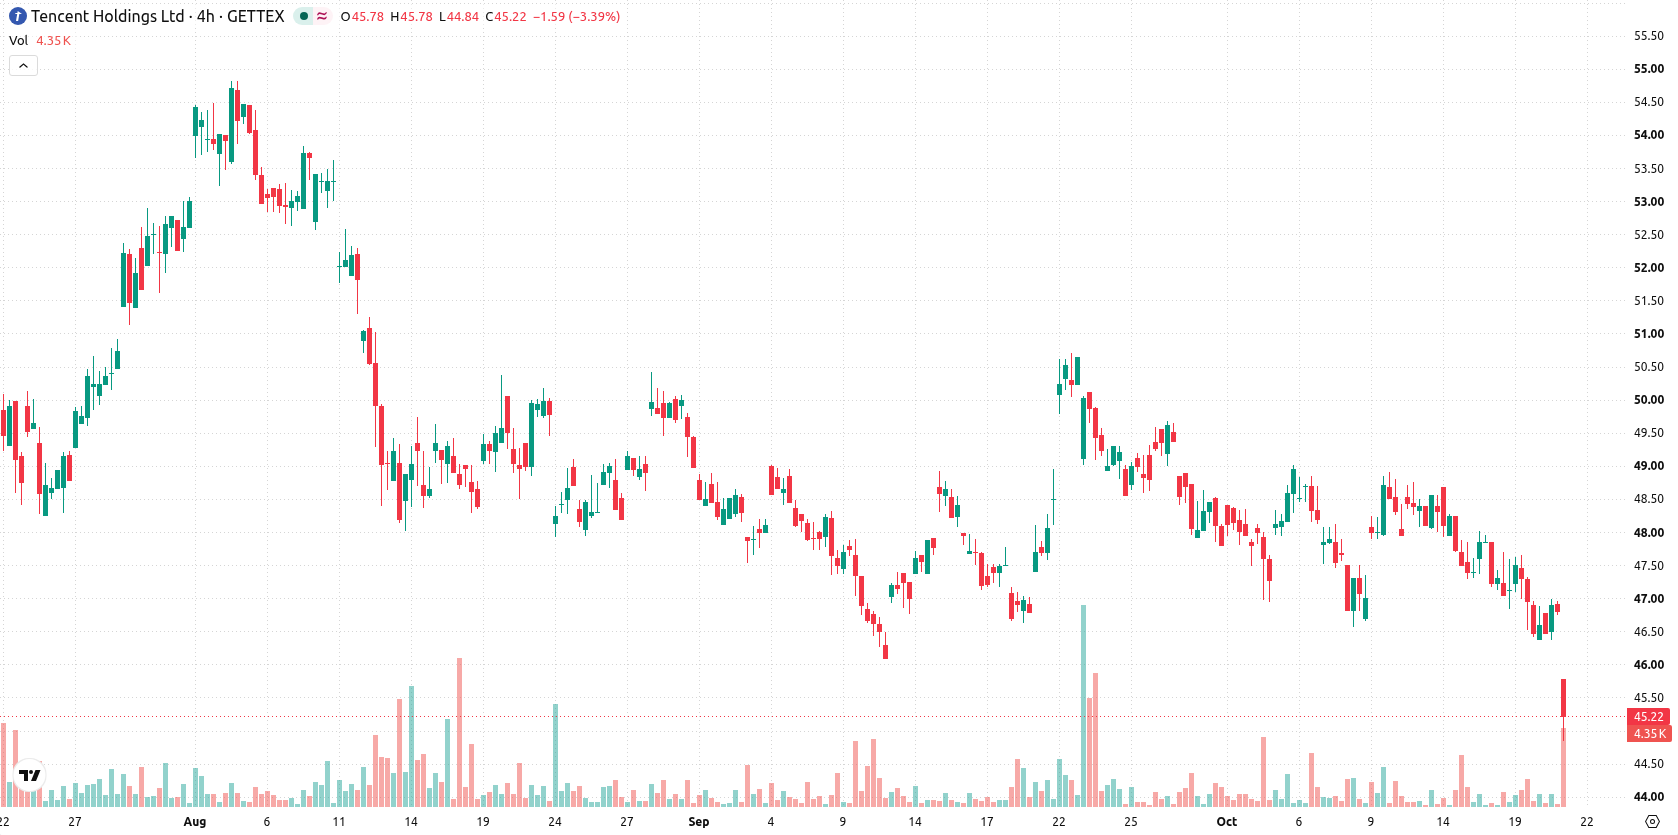
股价跌破所有主要支撑,确认看跌趋势
腾讯股价低于20日(HK$427.43)、50日(HK$436.97)和200日(HK$488.77)移动平均线,表明所有观察周期均面临持续下行压力。50日与200日均线的排列确认了看跌结构。最近阻力位在HK$406.4,即时支撑位在HK$385.6。MACD为负且ADX显示趋势疲弱,动能依然偏空。RSI为38.09,接近超卖;Stochastic RSI、CCI和BBP均处于深度超卖状态,进一步提示下行风险。日内动能继续偏向卖方,价格接近日内低点,波动率为1.13%。
在最近一次评估中,惠誉评级确认腾讯的长期信用评级为“A”,展望稳定,理由是其多元化互联网和游戏业务组合带来的强劲经营表现及稳健财务灵活性。当前技术面与基本面格局显示下行风险升高,短期内应重点关注股价是否持续跌破HK$385.6。
数据来源:
0700 TU的价格分析
该分析基于结合技术、链上和专家数据的专有模型。 非投资建议。 查看
方法论
你喜欢这篇文章吗?



头条新闻


适合您的5个最佳券商

美国
-
 中国
-
 中国台湾
-
 丹麦
-
 乌克兰
-
 乌兹别克斯坦
-
 乌干达
-
 乌拉圭
-
 也门
-
 亚美尼亚
-
 以色列
-
 伊拉克
-
 伊朗伊斯兰共和国
-
 保加利亚
-
 克罗地亚
-
 刚果
-
 刚果(金)
-
 利比亚
-
 加拿大
-
 加纳
-
 匈牙利
-
 北马其顿
-
 南非
-
 博茨瓦纳
-
 卡塔尔
-
 卢旺达
-
 卢森堡
-
 印度
-
 印度尼西亚
-
 厄瓜多尔
-
 叙利亚
-
 古巴
-
 吉尔吉斯斯坦
-
 哈萨克斯坦
-
 哥伦比亚
-
 哥斯达黎加
-
 喀麦隆
-
 土耳其
-
 坦桑尼亚
-
 埃及
-
 埃塞俄比亚
-
 塔吉克斯坦
-
 塞尔维亚
-
 塞浦路斯
-
 墨西哥
-
 多米尼加共和国
-
 奥地利
-
 委内瑞拉
-
 孟加拉国
-
 安哥拉
-
 尼日利亚
-
 尼泊尔
-
 巴勒斯坦
-
 巴哈马
-
 巴基斯坦
-
 巴布亚新几内亚
-
 巴拉圭
-
 巴拿马
-
 巴林
-
 巴西
-
 希腊
-
 德国
-
 意大利
-
 拉脱维亚
-
 挪威
-
 捷克
-
 摩尔多瓦
-
 摩洛哥
-
 文莱达鲁萨兰国
-
 斯威士兰
-
 斯洛伐克
-
 斯洛文尼亚
-
 斯里兰卡
-
 新加坡
-
 新西兰
-
 日本
-
 智利
-
 柬埔寨
-
 格鲁吉亚
-
 比利时
-
 毛里求斯
-
 沙特阿拉伯
-
 法国
-
 波兰
-
 波多黎各
-
 泰国
-
 津巴布韦
-
 海地
-
 澳大利亚
-
 爱尔兰
-
 爱沙尼亚
-
 牙买加
-
 特立尼达和多巴哥
-
 玻利维亚
-
 瑞典
-
 瑞士
-
 留尼汪
-
 白俄罗斯
-
 科威特
-
 科特迪瓦
-
 秘鲁
-
 突尼斯
-
 立陶宛
-
 索马里
-
 约旦
-
 纳米比亚
-
 缅甸
-
 罗马尼亚
-
美国
-
 老挝
-
 联合王国
-
 肯尼亚
-
 芬兰
-
 荷兰
-
 莫桑比克
-
 莱索托
-
 菲律宾
-
 萨尔瓦多
-
 葡萄牙
-
 蒙古
-
 西班牙
-
 赞比亚
-
 越南
-
 阿塞拜疆
-
 阿富汗
-
 阿尔及利亚
-
 阿尔巴尼亚
-
 阿曼
-
 阿根廷
-
 阿联酋
-
 韩国
-
 香港
-
 马来西亚
-
 马耳他
-
 马达加斯加
-
 黎巴嫩
-
 黑山
- Forex
- Crypto












