

Szerkesztői megjegyzés: Miközben szigorú szerkesztői integritást követünk, ez a bejegyzés tartalmazhat hivatkozásokat partnereink termékeire. Itt található egy magyarázat arról, hogyan keresünk pénzt. Az ezen a weboldalon található adatok és információk nem minősülnek befektetési tanácsadásnak a felelősségkizárásunk szerint.
Legjobb peer-to-peer hitelezési platformok:
Lenme – Nincs minimális hitelpontszám. Hitelek $50–$5000 között.
SoFi – Diákhitelekre specializálódott. Minimum hitelpontszám 680. Hitelek $500–$100 000 között.
Prosper – Közepes hitelképesség, minimum hitelpontszám 560. Hitelek $2000–$50 000 között.
Upstart – AI-alapú értékelés. Hitelek $1000–$50 000 között.
LendingClub – Minimum hitelpontszám 600. Hitelek $1000–$40 000 között.
Debitum Investments – EU peer-to-business platform. Minimum befektetés 10 €. Éves hozam akár ~15%.
A P2P hitelezési alkalmazások kényelmes megoldást kínálnak sürgős pénzügyi szükségletek, például adósságrendezés, nagyobb vásárlások vagy orvosi kiadások fedezésére szolgáló személyi kölcsönök megszerzéséhez. Ezek a platformok gyors hozzáférést biztosítanak a forrásokhoz kedvező feltételekkel, még alacsonyabb hitelpontszámmal rendelkezők számára is. Az igénylők akár 50 000 dollár vagy annál nagyobb összegű kölcsönt is kaphatnak, fix futamidővel és versenyképes kamatlábakkal. A kölcsön jóváhagyásának esélyei nőnek, mivel a P2P platformok összekötik a hitelfelvevőket egy olyan befektetői hálózattal, amely készen áll magánszemélyek és vállalkozások finanszírozására. Tekintse meg értékelésünket, hogy megtalálja a ma elérhető legjobb peer-to-peer hitelezési alkalmazásokat.
Legjobb P2P hitelezési platformok
A P2P hitelezés egy olyan szolgáltatás, amely összeköti a hitelfelvevőket és a hitelezőket. A felhasználók regisztrálhatnak hitelfelvevőként vagy hitelezőként. A platformok közvetítőként működnek, és a hitelpontszámok, valamint egyéb tényezők alapján biztosítanak hozzáférést a hitelekhez. Ebben az összefüggésben a ClickFreeScore szolgáltatás hasznos lehet azoknak a hitelfelvevőknek, akik előre szeretnék nyomon követni hitelpontszámukat és jelentéseiket, mivel ezek a tényezők gyakran befolyásolják a hitel jóváhagyását és a kamatlábakat a P2P hitelezési platformokon.
A szolgáltatási feltételek és a kamatlábak hitelezőnként eltérőek. Ez lehetővé teszi az adósok számára, hogy előre kiszámítsák a havi törlesztőrészleteket. A hiteleket fix futamidőre adják, ami megkönnyíti a törlesztések tervezését.
Az P2P hitelezés egyre népszerűbb, mivel kevésbé szigorú feltételeket támaszt, mint a hagyományos bankok. Azonban a kamatok és díjak magasabbak lehetnek. Ezért alaposan tanulmányozza át a feltételeket, mielőtt hitelszerződést kötne.
Mielőtt kiválasztaná a P2P hitelezési platformot, érdemes összehasonlítani a különböző szolgáltatások feltételeit. Ez azért szükséges, hogy a pénzügyi helyzetét és hiteligényeit figyelembe véve a legmegfelelőbb lehetőséget választhassa ki.
| Platform | Min.-max. hitelösszeg | Futamidő | Hitelképességi követelmény | Becsült APR |
|---|---|---|---|---|
| Lenme | $50 - $5000 | 12 hónap | - | 3% |
| SoFi | $500 - $100,000 | 84 hónap | 680 | 5,99% - 18,64% |
| Prosper | $2000 - $50,000 | 3 év | 560 | 6,99% - 35,99% |
| Upstart | $1000 - $50,000 | 5 év | - | 6,50% - 35,99% |
| LendingClub | $1000 - $40,000 | 36 - 60 hónap | 600+ | 8,30% - 36% |
| Debitum Investments | €50,000 – €5,000,000 (üzleti hitelek) | 3 – 36 hónap | Nem lakossági | ~10% – 15% befektetői hozam |
Lenme
A Lenme egy peer-to-peer hitelezési alkalmazás, amely összeköti a hitelfelvevőket a befektetőkkel kisebb személyi kölcsönök céljából. A jogosultsághoz a hitelfelvevőknek igazolniuk kell egy Social Security number meglétét, egy aktív bankszámlát, valamint egy államilag kibocsátott ID-t.
Miután a főbb követelmények teljesülnek, a jóváhagyott hitelfelvevők 1-2 munkanapon belül megkaphatják a pénzt a bankszámlájukra. Ez a platform gyors és hatékony hitelnyújtást tesz lehetővé, így kényelmes választás azok számára, akiknek gyors pénzügyi megoldásra van szükségük.
SoFi
A SoFi (Social Finance) különböző típusú hiteleket kínál, de elsősorban a diákhitelek refinanszírozására specializálódott. Jól ismertek a díjmentes hitelek kínálásáról, ezért tartoznak a legjobb P2P hitelezők közé a diákhitelek terén. A SoFi emellett egy vezető P2P oldal, ahol autó- és diákhitel-refinanszírozást, lakáshitelt és kisvállalkozói finanszírozást is igényelhet.

A SoFi alkalmazás lehetővé teszi a befektetők számára, hogy minden befektetésüket – beleértve a részvényeket, a tőzsdén kereskedett alapokat (ETFs) és a kriptovalutákat – egyetlen helyen kezeljék.
SoFi ugyanazon a napon jóváhagyhatja a finanszírozást, de akár egy hétig is eltarthat, mire a pénz megérkezik.
Prosper
A Prosper, egy peer-to-peer hitelezési szolgáltatás, 2005 óta különféle hiteleket biztosít, az adósságrendezéstől az orvosi kiadásokig. Elfogadja a közepes hitelképességű jelentkezőket, és különböző hitelösszegeket kínál. Két hitelfelvevő közösen is benyújthatja kérelmét a Prosper platformján keresztül. Egy jobb hitelképességű társigénylő növelheti az esélyét annak, hogy hitelt kapjon, vagy kedvezőbb éves százalékos kamatlábat érjen el.
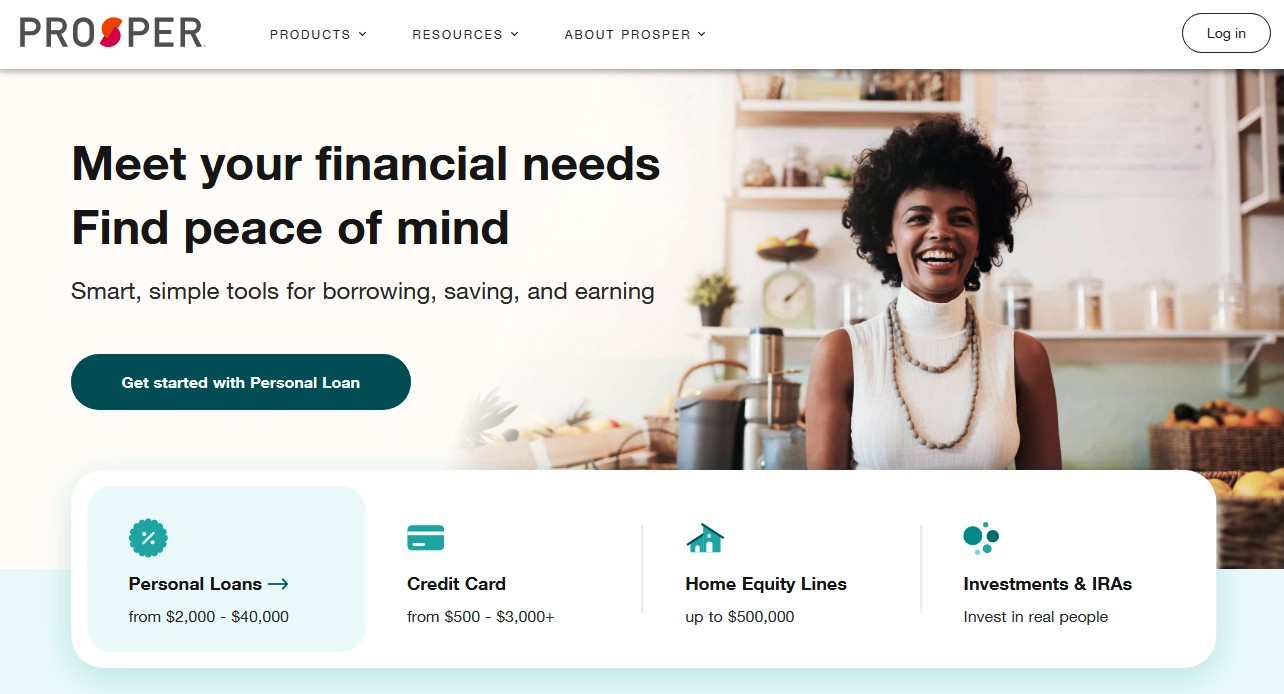
Jóváhagyás esetén a hitelfelvevők 1-3 munkanapon belül megkapják a kölcsönt a bankszámlájukra.
Upstart
Az Upstart peer-to-peer hitelezési alkalmazás jól ismert platform, mivel újszerű módszert alkalmaz a hiteligénylők értékelésére. Az Upstart szolgáltatásai átláthatóak és kifogástalanok, köszönhetően annak, hogy a jelentkezéseket AI-alapú algoritmus segítségével értékeli.
Az Upstart lehetővé teszi, hogy különböző kockázati profilok között diverzifikáld a hiteleidet, ezzel csökkentve annak kockázatát, hogy az adósok nem fizetik vissza kölcsöneiket.
Ha egy hitelfelvevő jóváhagyást kap ezekre a hitelekre, a kért összeget egy munkanapon belül megkapja a bankszámlájára.
LendingClub
Az Egyesült Államok egyik legismertebb peer-to-peer hitelezési szolgáltatása a LendingClub. Ők az első olyan bank is, amely összeköti a befektetőket és a hitelfelvevőket. A LendingClub a legjobb választás azoknak a hitelfelvevőknek, akiknek közepes a hitelképességük, és máskülönben kevés hitelfelvételi lehetőségük lenne.
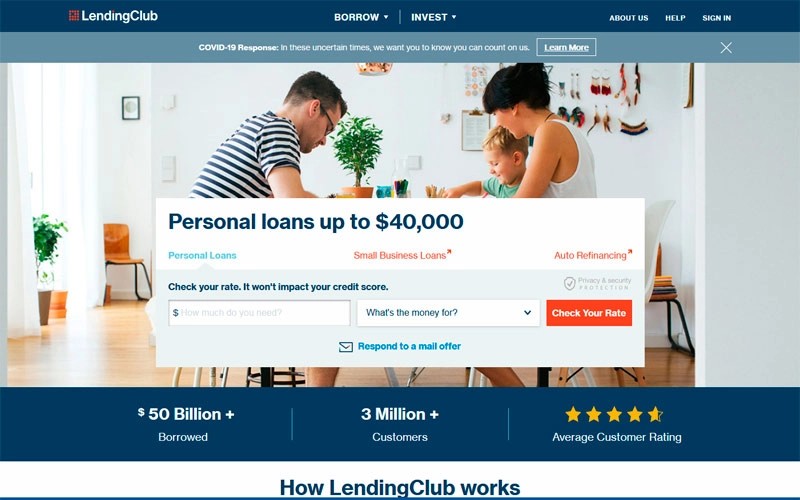
A LendingClub általi szigorú hitelbírálatot követően a hitelfelvevő öt munkanapon belül megkapja a kölcsön összegét a bankszámlájára.
Debitum Investments
Debitum Investments egy peer-to-business hitelezési platform, amely kis- és középvállalkozások finanszírozására specializálódott egész Európában. A fogyasztói P2P platformoktól eltérően a Debitum eszközfedezettel rendelkező üzleti hiteleket kínál a befektetőknek, beleértve a készlet-, számla- és berendezésfinanszírozást. A platform az EU pénzügyi szabályozása alatt működik, ami további megfelelőségi réteget jelent a befektetők számára.
A Debitum Investments nagy hangsúlyt fektet a kockázatkezelésre azáltal, hogy sok ajánlat esetében fedezett kölcsönöket és visszavásárlási kötelezettséget kínál. A befektetők tőkéjüket több hitelfelvevő, hitelnyújtó és futamidő között diverzifikálhatják, amelyek jellemzően 3-tól 36 hónapig terjednek.
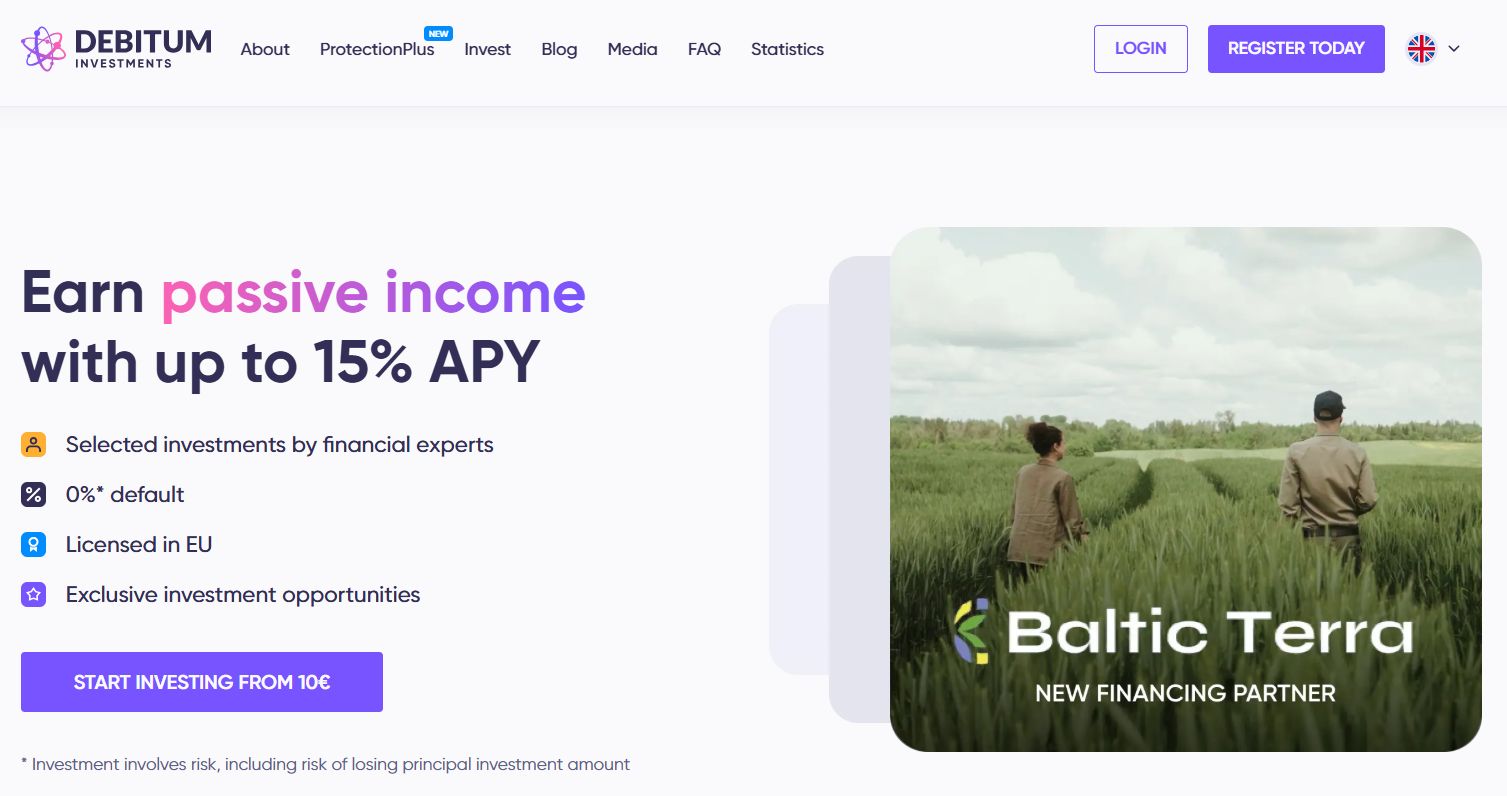
Miután a befektetés megtörtént, a kamat a kölcsön ütemezése szerint halmozódik, a hozamokat pedig általában havonta fizetik ki. Ez a struktúra a Debitum Investments-et alkalmassá teszi azoknak a befektetőknek, akik kiszámítható pénzáramlást keresnek, nem pedig rövid távú kereskedési kitettséget.
Hogyan válasszuk ki a megfelelő P2P hitelezési platformot
A megfelelő peer-to-peer (P2P) hitelezési platform kiválasztása kulcsfontosságú a hitelfelvevők és a befektetők számára, hogy kedvező feltételeket érjenek el és minimalizálják a kockázatokat. Íme, mire érdemes figyelni:
A platform hírneve és múltja
Bevált múlt. Válasszon olyan platformokat, amelyek erős múlttal és pozitív értékelésekkel rendelkeznek. Például a 2005-ben alapított Prosper több milliárd dollárnyi kölcsönt közvetített, ami megbízhatóságot és tapasztalatot jelez.
Felhasználói visszajelzések. Ellenőrizze a felhasználói tapasztalatokat, hogy megértse az elégedettségi szintet és az esetleges aggályokat.
Szabályozási megfelelés
Engedélyezés. Győződjön meg róla, hogy a platform szabályozott és rendelkezik a szükséges engedélyekkel.
Átláthatóság. A platformnak világosan el kell magyaráznia működését, díjait és feltételeit.
Kölcsönajánlatok és feltételek
Hitelösszegek. Győződjön meg róla, hogy a platform kínálja az Ön által igényelt hitelösszegeket, mivel egyesek akár 50 000 dollárig vagy még tovább is nyújtanak kölcsönt.
Kamatlábak. Hasonlítsa össze a kamatokat, hogy versenyképes lehetőségeket találjon.
Törlesztési feltételek. Válasszon olyan platformokat, amelyek rugalmas törlesztési ütemezést kínálnak, amely megfelel az Ön igényeinek.
Díjak és költségek
Folyósítási díjak. Ellenőrizze, hogy vannak-e a kölcsönhöz kapcsolódó feldolgozási díjak.
Késedelmi díjak. Ismerje meg a késedelmes fizetésekhez kapcsolódó büntetéseket, hogy elkerülje a plusz költségeket.
Befektetői hozamok és kockázatkezelés
Hozamráta. A befektetőknek érdemes megvizsgálniuk a platform korábbi hozamrátáit.
Kockázatértékelés. Győződjön meg róla, hogy a platform rendelkezik erős folyamattal a hitelfelvevők kockázatának felmérésére és a nemteljesítések megelőzésére.
Felhasználói élmény és támogatás
Felület. A felhasználóbarát kialakítás megkönnyíti a platform használatát.
Ügyfélszolgálat. A jó ügyfélszolgálat kulcsfontosságú a szükséges segítség megszerzéséhez.
Földrajzi elérhetőség
Regionális elérhetőség. Győződjön meg róla, hogy a platform elérhető az Ön területén, mivel egyesek csak bizonyos helyeken működnek.
Hogyan működnek a peer-to-peer hitelező cégek?
Az Peer-to-peer (P2P) hitelezési platformok közvetlenül kötik össze a hitelfelvevőket az egyéni hitelezőkkel, megkerülve a hagyományos pénzügyi intézményeket. Így működnek:
Jelentkezés és listázás. Az adósok hitelkérelmet nyújtanak be a P2P platformon, megadva olyan adatokat, mint a hitel összege, célja és pénzügyi háttér. A platform felméri az adós hitelképességét, és kockázati besorolást rendel hozzá, amely befolyásolja a kamatlábat. A jóváhagyott hitelkérelmeket ezután listázzák, hogy a potenciális befektetők áttekintethessék őket.
Befektetés hitelezők által. Az egyéni hitelezők böngészik az elérhető hitelajánlatokat, és azokba fektetnek be, amelyek megfelelnek kockázattűrő képességüknek és hozamelvárásaiknak. A befektetők több hitel részfinanszírozásával diverzifikálhatják portfóliójukat és csökkenthetik a kockázatot.
Kölcsön finanszírozása és folyósítása. Miután a kölcsönt a befektetők teljes mértékben finanszírozták, a platform összevonja az összegeket, és a teljes kölcsönösszeget átutalja az adósnak.
Törlesztés és hozamok. Az adósok előre meghatározott időszak alatt törlesztik a kölcsönt, általában fix havi részletekben, amelyek tartalmazzák a tőkét és a kamatot is. A platform begyűjti ezeket a befizetéseket, majd a megfelelő részt – általában a kezelési díj levonása után – szétosztja a befektetők között.
Kockázatok hitelfelvevők számára
A kockázati tényezők gondos felmérése segít minimalizálni a lehetséges veszteségeket. Ezért érdemes alaposan megismerkedni a P2P hitelezésben rejlő lehetséges kockázatokkal.
A hitelfelvevői kockázat annak valószínűsége, hogy nem teljesítik a kölcsönt vagy a megállapodás feltételeit. A hitelképesség értékeléséhez elemzik a hitelfelvevő üzleti profilját, beleértve az elmúlt három év pénzügyi kimutatásait is, hogy felmérjék tevékenységének stabilitását.
A hitelkockázatot öt paraméter alapján értékelik:
Hitelmúlt. Az adós pénzügyi kötelezettségeinek teljesítésében mutatott előélete.
Fizetőképesség. Az adós képessége a tartozás törlesztésére.
Tőke. Az adósság fedezetéül szolgáló eszközök.
Hitel feltételei. A kölcsön részletei, beleértve az összeget és a feltételeket.
Fedezet. Biztosítékként felajánlott eszközök vagy egyéb garanciák.
Hogyan lehet pénzt keresni P2P hitelezéssel
A P2P hitelezési platformokon keresztüli befektetés lehetővé teszi, hogy kamat formájában jövedelemre tegyen szert. A P2P hitelezés kockázatos, de a folyamatot a felkínált feltételeken belül Ön irányíthatja. A kezdéshez a következőkre van szükség:
Kutatás a platformokról. Válasszon olyan oldalakat, amelyek megfelelnek befektetési stratégiáinak és elvárásainak. A Debitum Investments megfelelő lehet azoknak a befektetőknek, akik szabályozott módon szeretnének SME hitelezésbe fektetni, kiszámítható hozamokkal és egyértelműen meghatározott kockázati paraméterekkel.
Hozzon létre egy fiókot. Regisztráljon a kiválasztott platformon, hogy hozzáférjen az elérhető hitelezési lehetőségekhez.
Válasszon befektetéseket. Kézzel is kiválaszthatja a hiteleket, vagy megbízhat a platformban, hogy automatikusan ossza el a pénzeszközöket.
Jövedelem. A kifizetések havi egyenlő részletekben (EMI) történnek, amelyek tartalmazzák a tőkét és a kamatot.
Kezelje a pénzeszközöket. A platformok átutalják a kifizetéseket a számlájára. A pénzt felveheti vagy újra befektetheti.
Alternatívák a P2P hitelezésre
Ha a P2P hitelezés kockázatai nem felelnek meg Önnek, fontolóra veheti más lehetőségeket is:
PAMM számlák. A befektetők pénzeszközeit egy számlán gyűjtik össze, amelyet a kereskedő kezel. A nyereséget arányosan osztják fel a befektetett összeg alapján.
Copy trading. Tapasztalt kereskedők ügyletei automatikusan lemásolódnak a saját számládon, így megismételheted az eredményeiket.
Kereskedési jelek. Értesítéseket kapsz bizonyos eszközökre vonatkozó jelekről, amelyeket felhasználhatsz ügyletek nyitásához.
Összeállítottunk egy listát is megbízható brókerekről, amelyek kedvező feltételeket kínálnak a befektetéshez.
| Copy trading | Kezelt | PAMM | Jelzések (riasztások) | Számlát nyitni | |
|---|---|---|---|---|---|
| Nem | Nem | Nem | Igen | Brókerhez A lakossági CFD számlák 81%-a pénzt veszít.
|
|
| Igen | Nem | Nem | Igen | Brókerhez A tőkéje veszélyben van.
|
|
| Igen | Nem | Nem | Igen | A tanulmány felülvizsgálata | |
| Nem | Igen | Nem | Igen | A tanulmány felülvizsgálata | |
| Igen | Nem | Nem | Igen | A tanulmány felülvizsgálata |
Válasszon fedezettel rendelkező platformokat, és ossza meg befektetéseit több hitelfelvevő között

Az P2P platformák használatának hatékonysága közvetlenül függ az adós pénzügyi helyzetének alapos elemzésétől és magának a platformnak a megválasztásától. Ha ilyen befektetéseken gondolkodik, figyeljen a platformok által jelentéseikben közzétett nem teljesített hitelek arányára. A ki nem fizetett hitelek aránya átlagosan 1% és 5% között mozog, ami jelentősen befolyásolhatja a jövedelmezőségét. Hasonlítsa össze ezt a mutatót a különböző platformok között, hogy a legmegbízhatóbbat választhassa.
Egy másik szempont, amelyet a kezdő befektetők gyakran figyelmen kívül hagynak, a diverzifikáció. Ossza meg befektetéseit több kölcsön között, ahelyett, hogy a teljes összeget egyetlen projektbe fektetné. Még egy kisebb elosztás is 20-30 hitelfelvevő között csökkentheti a portfólió teljes kockázatát, és kiegyenlítheti az esetleges veszteségeket. Sok platform kínál automatikus elosztást, amelyet az Ön kritériumaihoz lehet igazítani.
Azoknak, akik minimalizálni szeretnék a kockázatokat, azt javaslom, hogy figyeljenek azokra a platformokra, amelyek fedezettel biztosított hiteleket nyújtanak. Nemfizetés esetén a fedezet eladható a tartozás kiegyenlítésére. Ez különösen fontos azoknak a befektetőknek, akik biztonságosabb befektetéseket keresnek, miközben továbbra is magas hozamot szeretnének elérni.
Következtetés
Összefoglalva, a peer-to-peer hitelezési platformok lehetőséget nyújtanak a befektetők számára, hogy diverzifikálják portfóliójukat és magasabb hozamot érjenek el a hagyományos banki termékekhez képest. Azonban elengedhetetlen, hogy tisztában legyünk a kapcsolódó kockázatokkal, például a hitelfelvevők fizetésképtelenségével vagy a platformok megbízhatóságával. A cikkben bemutatott Mintos és Bondora világosan példázzák, hogy a gondos választás és megfelelő kockázatkezelés mellett a P2P hitelezés jelentős értéket teremthet a befektetők számára. Az igazi siker kulcsa, hogy tájékozott döntéseket hozzunk, és folyamatosan figyelemmel kísérjük befektetéseink teljesítményét a dinamikusan változó piacon.
Gyakran ismételt kérdések
Milyen kockázatokkal jár a befektetés P2P hitelezési platformokon?
Milyen előírásokra és szabályozásokra érdemes figyelni P2P hitelezési platform választásakor?
Milyen díjakat és költségeket kell figyelembe venni P2P kölcsön felvétele vagy befektetés esetén?
Milyen alternatív lehetőségek állnak rendelkezésre a P2P hitelezés mellett?
Szerkesztők kedvencei és tippjei




Kapcsolódó cikkek
A cikken dolgozó csapat
Oleg Tkachenko gazdasági elemző és kockázatkezelő, aki több mint 14 éves tapasztalattal rendelkezik a rendszerszinten jelentős bankok, befektetési társaságok és elemző platformok mellett. 2018 óta a Traders Union elemzője.

-
 Afganisztán
-
 Albánia
-
 Algéria
-
 Angola
-
 Argentína
-
 Ausztria
-
 Ausztrália
-
 Azerbajdzsán
-
 Bahama-szigetek
-
 Bahrein
-
 Banglades
-
 Belgium
-
 Bolívia
-
 Botswana
-
 Brazília
-
 Brunei Darussalam
-
 Bulgária
-
 Chile
-
 Ciprus
-
 Costa Rica
-
 Csehország
-
 Dominikai Köztársaság
-
 Dánia
-
 Dél-Afrika
-
 Ecuador
-
 Egyesült Arab Emírségek
-
 Egyesült Királyság
-
 Egyiptom
-
 El Salvador
-
 Elefántcsontpart
-
 Eswatini
-
 Etiópia
-
 Fehéroroszország
-
 Finnország
-
 Franciaország
-
 Fülöp-szigetek
-
 Ghána
-
 Grúzia
-
 Görögország
-
 Haiti
-
 Hollandia
-
 Hongkong
-
 Horvátország
-
 India
-
 Indonézia
-
 Irak
-
 Irán, Iszlám Köztársaság
-
 Izrael
-
 Jamaica
-
 Japán
-
 Jemen
-
 Jordánia
-
 Kambodzsa
-
 Kamerun
-
 Kanada
-
 Katar
-
 Kazahsztán
-
 Kenya
-
 Kirgizisztán
-
 Kolumbia
-
 Kongó
-
 Kongó D. K.
-
 Korea
-
 Kuba
-
 Kuvait
-
 Kína
-
 Laosz
-
 Lengyelország
-
 Lesotho
-
 Lettország
-
 Libanon
-
 Litvánia
-
 Luxemburg
-
 Líbia
-
 Madagaszkár
-
 Magyarország
-
 Malajzia
-
 Marokkó
-
 Mauritius
-
 Mexikó
-
 Mianmar
-
 Moldova
-
 Mongólia
-
 Montenegró
-
 Mozambik
-
 Málta
-
 Namíbia
-
 Nepál
-
 Nigéria
-
 Norvégia
-
 Németország
-
 Olaszország
-
 Omán
-
 Pakisztán
-
 Palesztina
-
 Panama
-
 Paraguay
-
 Peru
-
 Portugália
-
 Puerto Rico
-
 Pápua Új-Guinea
-
 Reunion
-
 Románia
-
 Ruanda
-
 Spanyolország
-
 Sri Lanka
-
 Svájc
-
 Svédország
-
 Szaúd-Arábia
-
 Szerbia
-
 Szingapúr
-
 Szlovákia
-
 Szlovénia
-
 Szomália
-
 Szíria
-
 Tajvan, Kína tartomány
-
 Tanzánia
-
 Thaiföld
-
 Trinidad és Tobago
-
 Tunézia
-
 Tádzsikisztán
-
 Törökország
-
USA
-
 Uganda
-
 Ukrajna
-
 Uruguay
-
 Venezuela
-
 Vietnam
-
 Zambia
-
 Zimbabwe
-
 Észak-Macedónia
-
 Észtország
-
 Írország
-
 Örményország
-
 Új-Zéland
-
 Üzbegisztán
- Forex
- Crypto












