
A Microsoft visszapattan, mivel a Treasury visszavásárlásai enyhítik az értékeltségre nehezedő nyomást

A Microsoft (MSFT) részvényei ma mintegy 0,5%-kal emelkednek, és 484 dollár körül forognak, miután a napon belüli, körülbelül 477 dolláros mélypontról felfelé mozdultak. A mai makrogazdasági háttér különösen fontos az MSFT számára, mivel az amerikai Treasury bejelentette, hogy szeptember 9-től legalább megduplázza a hosszú lejáratú, fix kamatozású amerikai állampapírok visszavásárlási műveleteit.
Ezt a cikket az eredetiből fordítottuk. Olvassa el tudósítónk eredeti változatát itt.
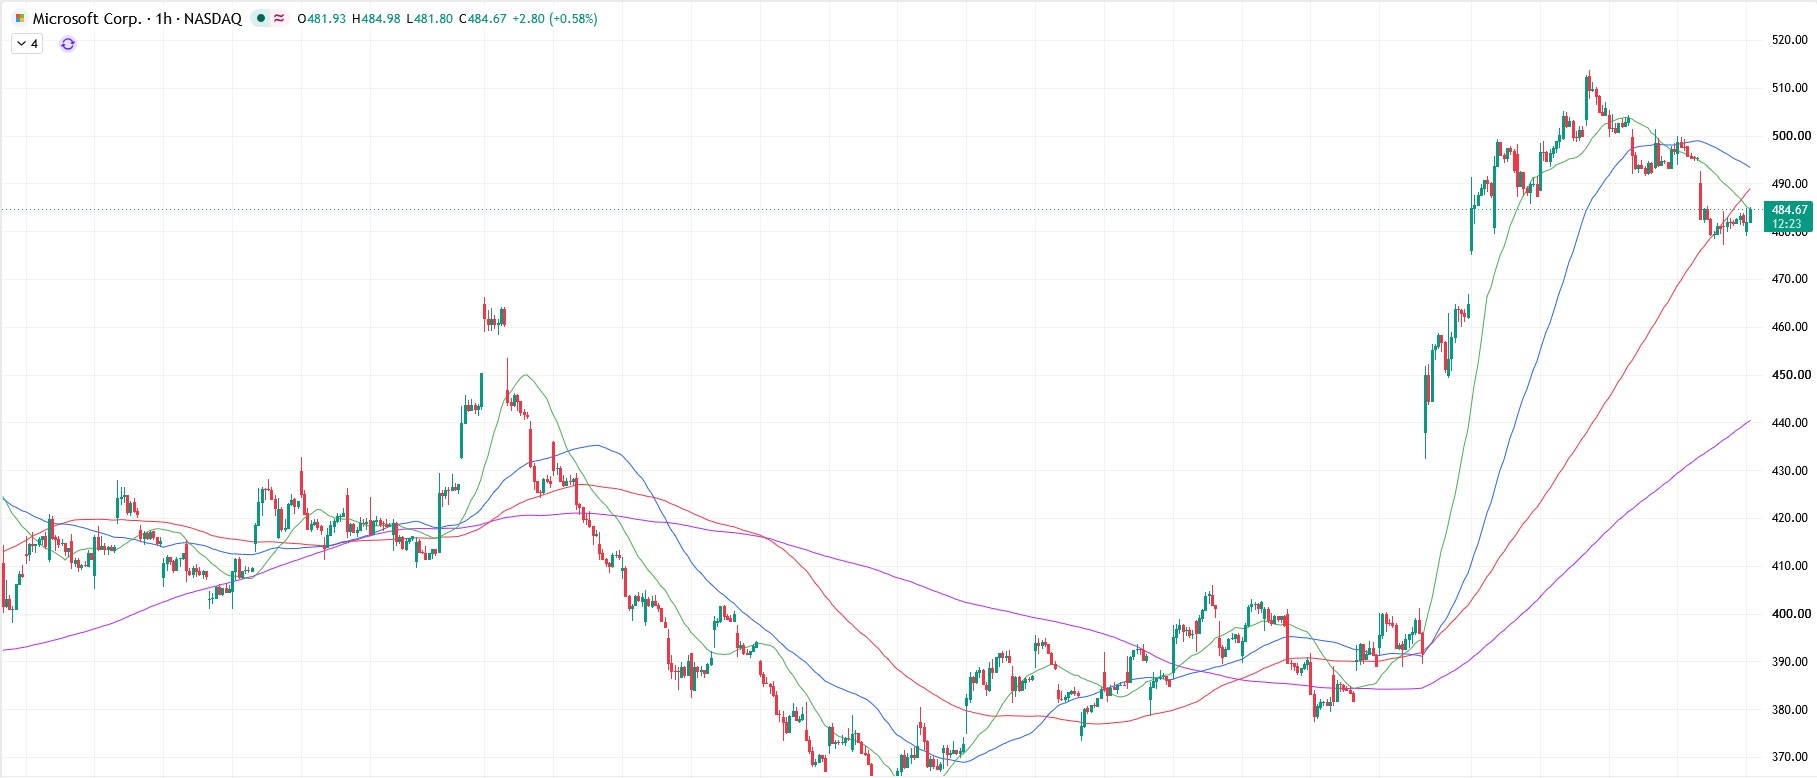
A Treasury visszavásárlásai támogatják a megacap vállalatok értékeltségét
A 10–20 éves és a 20–30 éves szegmensben egyetlen művelet maximális mérete 2 milliárd dollárról legalább 4 milliárd dollárra emelkedik. A bejelentést követően a 10 éves amerikai állampapír hozama körülbelül 4,68%-ról 4,65%-ra csökkent, míg a 30 éves hozam 5,27%-ról 5,20%-ra esett. A Microsoft számára ez két csatornán keresztül lehet kedvező. Először is, az alacsonyabb hosszú távú hozamok csökkentik a jövőbeli cash flow-kra alkalmazott diszkontrátát, és támogatják a nagy technológiai vállalatok értékeltségi szorzóit.
Másodszor, a stabilabb állampapírpiac mérsékelheti a hatalmas AI-hoz kapcsolódó tőkekiadások finanszírozási költségét, amelyek egyre érzékenyebbek a drága tőkére. Ugyanakkor a Treasury visszavásárlásai nem minősülnek QE-nek, és önmagukban nem teremtenek új likviditást a bankrendszerben, így az MSFT-re gyakorolt hatásuk inkább a kamatvolatilitás és a lejárati prémium csökkentésében rejlik, nem pedig a részvénypiac közvetlen élénkítésében.
Az Azure növekedése továbbra is erős fundamentumokat biztosít
A támogatást továbbra is az erős júniusi negyedéves eredmények adják: a pénzügyi év negyedik negyedévében a bevétel éves összevetésben 18%-kal, 90,0 milliárd dollárra nőtt, a korrigált egy részvényre jutó eredmény 4,74 dollár lett, miközben az Azure és az egyéb felhőszolgáltatások növekedése 43%-ra gyorsult. A teljes 2026-os pénzügyi évben a Microsoft bevétele elérte a 331,8 milliárd dollárt, az Azure éves bevétele pedig először haladta meg a 100 milliárd dollárt.
A befektetők számára most nem az a fő kérdés, hogy van-e kereslet az AI iránt, hanem az, hogy mennyibe kerül a felskálázása. A Microsoft csak a legutóbbi negyedévben mintegy 41 milliárd dollárt fordított tőkekiadásokra, és a jelenlegi időszakra több mint 50 milliárd dolláros összeget vár, miközben tovább bővíti adatközpontjait, GPU-flottáját és saját infrastruktúráját. Eközben a jövőbeli bevételekhez kapcsolódó kereskedelmi kötelezettségvállalások továbbra is rendkívül magasak, a Microsoft 365 Copilotnak pedig már több mint 30 millió fizető felhasználója van.
Eközben a piac egyre nagyobb figyelmet fordít a beruházási ciklus túlfűtöttségének kockázatára: a Big Tech jövőbeli adatközponti bérletekre vonatkozó kötelezettségvállalásai meghaladták az 1 billió dollárt, miközben egyes Microsoft-projekteket áramellátási korlátok és a kapacitás üzembe helyezésének késedelmei sújtanak. Pozitív tényező, hogy a vállalat saját modellekkel és chipekkel, köztük a Maia következő generációjával próbálja csökkenteni az AI költségeit, miközben infrastruktúrájának földrajzi jelenlétét is bővíti; nemrég Indiában nyitotta meg eddigi legnagyobb adatközpontját.
A Microsoft a 495–500 dolláros ellenállást célozza
Jelenleg az MSFT megpróbál a 480 dolláros szint felett konszolidálódni, ami utat nyithat a 495–500 dolláros ellenállás felé, ahol a bikák mérsékelt medveellenállással szembesülhetnek. Az utóbbi szint áttörése az 505–510 dolláros tartomány felé nyitná meg az utat; a támasz elvesztése – amint arra a Microsoft nyomás alatt, mivel az AI-kiadások és a kötvényhozamok nehezítik a részvények helyzetét című cikkben figyelmeztettem – 470–465 dollár felé tartó esést eredményezne, ahol megjelenhetnek a vevők.



Legfrissebb Microsoft hírek


-
 Afganisztán
-
 Albánia
-
 Algéria
-
 Angola
-
 Argentína
-
 Ausztria
-
 Ausztrália
-
 Azerbajdzsán
-
 Bahama-szigetek
-
 Bahrein
-
 Banglades
-
 Belgium
-
 Bolívia
-
 Botswana
-
 Brazília
-
 Brunei Darussalam
-
 Bulgária
-
 Chile
-
 Ciprus
-
 Costa Rica
-
 Csehország
-
 Dominikai Köztársaság
-
 Dánia
-
 Dél-Afrika
-
 Ecuador
-
 Egyesült Arab Emírségek
-
 Egyesült Királyság
-
 Egyiptom
-
 El Salvador
-
 Elefántcsontpart
-
 Eswatini
-
 Etiópia
-
 Fehéroroszország
-
 Finnország
-
 Franciaország
-
 Fülöp-szigetek
-
 Ghána
-
 Grúzia
-
 Görögország
-
 Haiti
-
 Hollandia
-
 Hongkong
-
 Horvátország
-
 India
-
 Indonézia
-
 Irak
-
 Irán, Iszlám Köztársaság
-
 Izrael
-
 Jamaica
-
 Japán
-
 Jemen
-
 Jordánia
-
 Kambodzsa
-
 Kamerun
-
 Kanada
-
 Katar
-
 Kazahsztán
-
 Kenya
-
 Kirgizisztán
-
 Kolumbia
-
 Kongó
-
 Kongó D. K.
-
 Korea
-
 Kuba
-
 Kuvait
-
 Kína
-
 Laosz
-
 Lengyelország
-
 Lesotho
-
 Lettország
-
 Libanon
-
 Litvánia
-
 Luxemburg
-
 Líbia
-
 Madagaszkár
-
 Magyarország
-
 Malajzia
-
 Marokkó
-
 Mauritius
-
 Mexikó
-
 Mianmar
-
 Moldova
-
 Mongólia
-
 Montenegró
-
 Mozambik
-
 Málta
-
 Namíbia
-
 Nepál
-
 Nigéria
-
 Norvégia
-
 Németország
-
 Olaszország
-
 Omán
-
 Pakisztán
-
 Palesztina
-
 Panama
-
 Paraguay
-
 Peru
-
 Portugália
-
 Puerto Rico
-
 Pápua Új-Guinea
-
 Reunion
-
 Románia
-
 Ruanda
-
 Spanyolország
-
 Sri Lanka
-
 Svájc
-
 Svédország
-
 Szaúd-Arábia
-
 Szerbia
-
 Szingapúr
-
 Szlovákia
-
 Szlovénia
-
 Szomália
-
 Szíria
-
 Tajvan, Kína tartomány
-
 Tanzánia
-
 Thaiföld
-
 Trinidad és Tobago
-
 Tunézia
-
 Tádzsikisztán
-
 Törökország
-
USA
-
 Uganda
-
 Ukrajna
-
 Uruguay
-
 Venezuela
-
 Vietnam
-
 Zambia
-
 Zimbabwe
-
 Észak-Macedónia
-
 Észtország
-
 Írország
-
 Örményország
-
 Új-Zéland
-
 Üzbegisztán
- Forex
- Crypto












