
Mengapa Investor Ritel Tetap Menyimpan Uang Tunai? | Riset TU

Catatan Editorial: Meskipun kami mematuhi Integritas Editorial yang ketat, posting ini mungkin berisi referensi ke produk dari mitra kami. Berikut penjelasan tentang Bagaimana Kami Menghasilkan Uang. Tidak ada data dan informasi di halaman web ini yang merupakan saran investasi sesuai dengan Penafian kami.
Analisis TU Research terhadap 1.520 investor ritel menunjukkan bahwa uang tunai masih menjadi bagian signifikan dari portofolio investasi, dengan 41% responden menyimpan setidaknya 20% dari aset yang dapat mereka investasikan dalam bentuk tunai. Ketidakpastian pasar menjadi alasan utama untuk menyimpan uang tunai, yaitu bagi 29% responden, sementara 24% mengutamakan keamanan finansial. Meski 43% menyisihkan sebagian uang tunai untuk membeli investasi dengan harga lebih rendah, hanya 26% yang akan berinvestasi dalam jumlah besar setelah pasar saham turun 10%, dibandingkan dengan 35% yang akan menunggu kerugian lebih lanjut atau menghindari investasi. Hanya 32% yang memahami dengan tepat kompromi jangka panjang antara stabilitas uang tunai dan pertumbuhan investasi.
Uang tunai tetap menjadi bagian penting dari portofolio investasi ritel karena menawarkan likuiditas, keamanan finansial, dan perlindungan terhadap pengeluaran tak terduga. Namun, menyimpan dana dalam jumlah besar di luar pasar keuangan juga dapat membuat investor kehilangan peluang investasi jangka panjang. Bagi investor ritel, tantangannya adalah menentukan kapan menyimpan uang tunai merupakan keputusan finansial yang bijak dan kapan hal itu justru menjadi bentuk spekulasi waktu pasar yang merugikan.
Riset kelembagaan terbaru dari Vanguard, BlackRock, dan FINRA menyoroti hubungan kompleks antara kepercayaan diri finansial, persepsi risiko, dan partisipasi investasi. Uang tunai memberikan stabilitas dan fleksibilitas, tetapi ketidakpastian kondisi pasar, rasa takut mengalami kerugian, dan kesulitan mengambil keputusan investasi dapat membuat investor enggan menginvestasikan dananya.
Hal ini memunculkan pertanyaan yang lebih luas tentang perilaku investor ritel: apakah investor menyimpan dana tunai terutama untuk menjaga keamanan finansial, atau menunggu peluang pasar yang mungkin tak kunjung datang? Memahami alasan di balik penyimpanan uang tunai dapat membantu menjelaskan cara investor menyeimbangkan kebutuhan likuiditas, risiko pasar, dan tujuan finansial jangka panjang.
Riset ini bertujuan menjawab beberapa pertanyaan utama:
Berapa porsi aset yang dapat diinvestasikan yang disimpan investor ritel dalam bentuk tunai?
Mengapa investor menyimpan cadangan uang tunai dalam jumlah besar?
Berapa lama investor bersedia menunggu sebelum berinvestasi?
Apa yang membuat investor enggan menginvestasikan lebih banyak dana di pasar keuangan?
Apakah investor menyimpan uang tunai untuk membeli saat pasar kembali turun?
Apakah koreksi pasar sebesar 10% benar-benar akan mendorong mereka untuk berinvestasi?
Apakah investor memahami biaya peluang dari menyimpan uang tunai?
Apa yang akan mendorong investor mengurangi simpanan uang tunai mereka?
Temuan
Kerangka riset ini mengidentifikasi beberapa pola yang mungkin terjadi:
Uang tunai tetap menjadi porsi yang signifikan dalam portofolio. Distribusi menunjukkan bahwa 41% investor menyimpan 20% atau lebih asetnya dalam bentuk tunai, termasuk 17% yang mengalokasikan setidaknya 40%.
Ketidakpastian pasar merupakan alasan utama bagi individu untuk menyimpan uang tunai. Alasan ini mencakup 29% jawaban, dibandingkan dengan 24% untuk tabungan darurat dan keamanan finansial.
Banyak investor menunggu harga yang lebih rendah. Sebanyak 43% menyisihkan setidaknya sebagian uang tunai untuk peluang investasi di masa mendatang, meskipun hanya 17% yang menyebutnya sebagai porsi besar dari kepemilikan uang tunai mereka.
Menunggu penurunan pasar tidak menjamin akan membeli saat harga turun. Hanya 26% yang akan menginvestasikan jumlah signifikan setelah penurunan hipotetis 10% di pasar saham, sementara 35% akan menunggu penurunan lebih lanjut atau menghindari investasi karena risiko yang meningkat.
Ketakutan akan kerugian merupakan hambatan terbesar. Faktor ini mencakup 28% jawaban, diikuti oleh kurangnya tabungan darurat sebesar 22%.
Pengetahuan tentang biaya peluang menyimpan uang tunai masih terbatas dalam skenario ini. Hanya 32% yang memilih jawaban yang mengakui stabilitas uang tunai sekaligus potensi keunggulan pertumbuhan jangka panjang dari investasi yang terdiversifikasi.
Perencanaan keuangan mungkin lebih berpengaruh daripada menentukan waktu pasar. Rencana investasi yang lebih jelas merupakan alasan yang paling sering dipilih untuk mengurangi kepemilikan uang tunai, yakni 25%, sedikit lebih tinggi daripada penurunan pasar yang signifikan sebesar 23%.

Peringatan Resiko: Semua investasi memiliki resiko, termasuk potensi kerugian modal. Fluktuasi ekonomi dan perubahan pasar mempengaruhi laba, dan 40-50% investor gagal memenuhi target. Diversifikasi membantu tetapi tidak menghilangkan resiko. Berinvestasi dengan bijak dan berkonsultasi dengan penasihat keuangan profesional.
Validasi institusional
Riset institusional menunjukkan bahwa kepemilikan uang tunai mencerminkan perpaduan antara kebutuhan likuiditas, persepsi risiko pasar, keyakinan finansial, dan ekspektasi imbal hasil di masa mendatang.
BlackRock mengkaji hambatan yang memisahkan aktivitas menabung dari investasi dalam laporan Desember 2025, Menjembatani Kesenjangan: Dari Menabung ke Berinvestasi. Perusahaan tersebut menemukan bahwa 62% orang dewasa di Inggris, sekitar 34 juta orang, tidak berinvestasi. Laporan itu juga mengidentifikasi kesalahpahaman tentang akses terhadap uang yang diinvestasikan. Di antara mereka yang rutin menabung secara tunai, 36% meyakini bahwa investasi hanya dapat diakses dengan membayar penalti atau biaya, sementara 18% beranggapan bahwa uang terkunci untuk jangka waktu tertentu. Sebanyak 21% lainnya tidak mengetahui pernyataan mana yang benar tentang akses terhadap uang yang diinvestasikan.
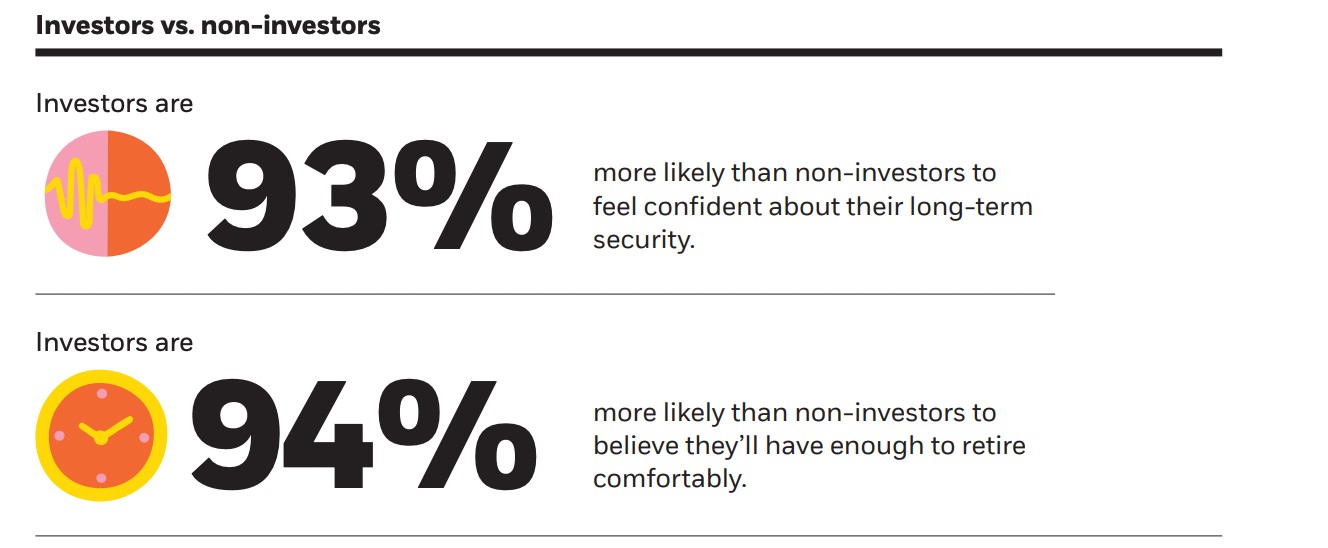
Temuan ini menunjukkan bahwa preferensi terhadap uang tunai belum tentu didorong oleh ekspektasi akan harga pasar yang lebih baik. Bagi sebagian konsumen, persepsi bahwa tabungan mudah diakses mungkin lebih penting daripada potensi imbal hasil investasi.
Vanguard mengkaji biaya finansial akibat menunda investasi dalam Perataan Biaya: Berinvestasi Sekarang atau Menyimpan Uang Tunai untuk Sementara?, yang diterbitkan pada 2023. Dengan menggunakan data pasar historis, para peneliti menemukan bahwa investasi sekaligus mengungguli metode perataan biaya sebanyak 68% dari waktu yang diamati. Metode perataan biaya mengungguli tetap menyimpan uang tunai pada 69% periode yang dikaji, sementara investasi sekaligus secara langsung mengungguli uang tunai pada 70%. Perbandingan ini menggunakan hasil bergulir satu tahun dan imbal hasil historis Indeks MSCI World dari 1976 hingga 2022.
Hasil ini menunjukkan bahwa menunda investasi dapat menimbulkan biaya peluang yang terukur. Namun, Vanguard juga mengakui bahwa investor yang sangat sensitif terhadap kerugian mungkin lebih memilih investasi bertahap karena cara ini mengurangi risiko menginvestasikan seluruh modal yang tersedia tepat sebelum pasar turun.
FINRA Investor Education Foundation memberikan perspektif yang lebih luas tentang kepercayaan diri investor dan kapabilitas finansial. Studi Kapabilitas Finansial Nasional 2024 mencakup informasi tentang kepemilikan investasi, toleransi risiko, pengetahuan investasi, dan pengambilan keputusan finansial. Studi ini juga mengkaji tabungan darurat, faktor penting untuk menilai apakah kepemilikan uang tunai mencerminkan sikap terlalu berhati-hati atau perlindungan finansial yang diperlukan.
Karena itu, pertanyaan utamanya bukan sekadar apakah investor menyimpan terlalu banyak uang tunai, melainkan apakah alokasi uang tunai mereka mencerminkan perencanaan keuangan yang disengaja atau ketidakpastian tentang kapan harus berinvestasi.
Riset teoretis
Preferensi investor ritel terhadap uang tunai dapat dipahami melalui preferensi likuiditas dan keengganan terhadap kerugian. Investor mungkin memilih untuk menyimpan uang dalam bentuk tunai bukan hanya karena membutuhkan akses langsung terhadap dana, tetapi juga karena ketidakpastian kondisi pasar di masa mendatang membuat potensi kerugian investasi terasa lebih signifikan daripada kemungkinan keuntungan.
Kahneman dan Tversky mengkaji mekanisme ini dalam Teori Prospek: Analisis Keputusan dalam Kondisi Berisiko. Riset mereka menunjukkan bahwa individu menilai potensi keuntungan dan kerugian relatif terhadap titik acuan dan sering kali bereaksi lebih kuat terhadap kerugian daripada keuntungan yang setara. Hal ini membantu menjelaskan mengapa investor mungkin lebih memilih stabilitas uang tunai yang mereka rasakan, meskipun investasi terdiversifikasi menawarkan imbal hasil jangka panjang yang diharapkan lebih tinggi.
Perilaku ini juga dapat mendorong keputusan menentukan waktu pasar. Investor mungkin menyimpan uang tunai sambil menunggu harga aset yang lebih rendah, karena meyakini bahwa koreksi pasar di masa mendatang akan memberikan titik masuk yang lebih aman. Namun, ketika harga turun, ketidakpastian yang meningkat dapat memperkuat ketakutan akan kerugian lebih lanjut alih-alih mendorong investasi segera.
Hal ini menimbulkan ketegangan antara keamanan finansial dan biaya peluang. Uang tunai menyediakan likuiditas dan mengurangi paparan terhadap volatilitas pasar jangka pendek, tetapi tetap berada di luar pasar keuangan untuk waktu yang lama dapat membatasi potensi imbal hasil. Karena itu, investor yang menunggu kondisi ideal mungkin menghadapi risiko lain: melewatkan periode pertumbuhan pasar saat berupaya menghindari kerugian sementara.
Faktor utamanya mungkin bukan jumlah uang tunai yang disimpan investor, melainkan alasan di balik alokasi tersebut. Uang tunai yang disisihkan untuk keadaan darurat memiliki tujuan yang berbeda dari dana yang disimpan tanpa batas waktu sambil menunggu harga lebih rendah. Hal ini memberikan landasan teoretis untuk mengkaji apakah investor ritel terutama menyimpan uang tunai demi perlindungan finansial atau karena ketidakpastian dan keengganan terhadap kerugian menghalangi mereka untuk berinvestasi.
Data survei
Untuk mengkaji bagaimana kepemilikan uang tunai memengaruhi keputusan investasi ritel, kerangka penelitian mencakup alokasi portofolio, kebutuhan likuiditas, penentuan waktu pasar, keyakinan finansial, dan kesediaan untuk berinvestasi saat pasar turun.
Metodologi
Studi ini dirancang menggunakan kuesioner online terstruktur dengan metodologi CAWI.
Komposisi sampel: 1.520 investor ritel.
Cakupan: Amerika Utara, Eropa, Asia, Amerika Latin, Afrika, dan Timur Tengah.
Usia: 18–60 tahun.
Kriteria partisipasi: Individu yang saat ini berinvestasi atau memperdagangkan aset keuangan.
Cakupan penelitian: Kas dan setara kas, termasuk rekening tabungan, reksa dana pasar uang, dan saldo yang belum diinvestasikan di akun broker. Uang yang diperlukan untuk pengeluaran rutin bulanan tidak disertakan.
Tim penelitian
Studi ini dilakukan oleh para ahli kami:
Anastasiia Chabaniuk (Penulis, riset TU) – perancangan dan interpretasi penelitian.
Chinmay Soni (Pemeriksa fakta) – validasi data dan verifikasi statistik.
Ciaran Ryan (Pemimpin Redaksi) – pengawasan editorial dan metodologis.
Tim riset TU (Andrey Mastykin, Oleg Tkachenko) – pengumpulan dan analisis data.
Berapa banyak kas yang disimpan investor ritel dalam portofolionya?
Pertanyaan pertama mengkaji proporsi aset keuangan yang dapat diinvestasikan yang dialokasikan ke kas dan setara kas.
| Alokasi kas | Persentase |
|---|---|
| Kurang dari 5% | 24% |
| 5–9% | 16% |
| 10–19% | 19% |
| 20–39% | 24% |
| 40% atau lebih | 17% |
Temuan: Distribusi menunjukkan bahwa 41% investor berada dalam kategori alokasi kas minimal 20%, sementara 17% menyimpan 40% atau lebih. Hal ini menunjukkan bahwa kas dapat menjadi komponen signifikan dalam portofolio ritel, bukan sekadar saldo operasional kecil. Namun, alokasi kas yang tinggi belum tentu tidak tepat jika investor memiliki kebutuhan likuiditas jangka pendek yang besar.
Mengapa investor mempertahankan cadangan kas dalam jumlah besar?
Responden diminta menyebutkan alasan utama menyimpan uang dalam bentuk kas alih-alih menginvestasikannya.
| Alasan | Persentase |
|---|---|
| Ketidakpastian pasar keuangan | 29% |
| Tabungan darurat dan keamanan finansial | 24% |
| Menunggu harga investasi yang lebih baik | 18% |
| Suku bunga yang menarik untuk dana tunai | 11% |
| Pengeluaran besar yang telah direncanakan | 9% |
| Kurangnya kepercayaan diri dalam mengambil keputusan investasi | 6% |
| Lainnya / tidak yakin | 3% |
Insight: Ketidakpastian pasar menjadi alasan terbesar secara individual untuk menyimpan dana tunai, yaitu 29%, tetapi tabungan darurat dan pengeluaran yang direncanakan secara keseluruhan mencapai 33%. Perbedaan ini menunjukkan bahwa kepemilikan dana tunai tidak hanya dapat dijelaskan oleh pesimisme terhadap pasar. Bagi banyak investor, likuiditas memiliki tujuan finansial praktis, sementara investor lainnya sengaja menunda investasi karena ketidakpastian harga aset.
Berapa lama investor bersedia menyimpan uang di luar pasar?
Responden ditanya berapa lama mereka bersedia menyimpan dalam bentuk tunai uang yang dialokasikan untuk investasi sembari menunggu kondisi pasar yang lebih menguntungkan.
Perkiraan waktu tunggu sebelum berinvestasi:
Kurang dari satu bulan – 12%;
1–3 bulan – 21%;
3–6 bulan – 23%;
6–12 bulan – 18%;
Lebih dari satu tahun – 11%;
Tanpa jangka waktu yang pasti / tidak yakin – 15%.

Insight: Hampir tiga dari sepuluh investor, atau 29%, bersedia menunggu setidaknya enam bulan sebelum berinvestasi, sementara 15% lainnya tidak memiliki jangka waktu yang pasti. Hal ini berpotensi membuat alokasi defensif sementara berubah menjadi strategi investasi tanpa batas waktu. Riset historis Vanguard menunjukkan bahwa menunda investasi dapat mengurangi imbal hasil ketika pasar keuangan mengungguli dana tunai selama masa tunggu.
Apa yang menghalangi investor untuk menginvestasikan lebih banyak dana tunai mereka?
Responden diminta menyebutkan hambatan terpenting yang mencegah mereka mengalokasikan lebih banyak dana tunai ke aset keuangan.
| Hambatan | Persentase |
|---|---|
| Takut kehilangan uang | 28% |
| Tabungan darurat tidak mencukupi | 22% |
| Ketidakpastian valuasi pasar | 18% |
| Ketidakpastian pendapatan atau pengeluaran pribadi | 12% |
| Kesulitan memilih investasi | 9% |
| Imbal hasil tunai saat ini tampak memadai | 7% |
| Lainnya / tidak yakin | 4% |
Wawasan: Takut mengalami kerugian merupakan hambatan individual terbesar, yaitu 28%, tetapi kekhawatiran tentang keamanan finansial juga penting. Tabungan darurat yang tidak mencukupi dan ketidakpastian keuangan pribadi secara gabungan mencapai 34%. Hasil ini menunjukkan bahwa keengganan untuk berinvestasi mungkin mencerminkan aversi risiko secara psikologis sekaligus kendala keuangan yang nyata.
Apakah investor menyimpan uang tunai untuk membeli saat pasar turun berikutnya?
Responden ditanya apakah saat ini mereka menyimpan cadangan uang tunai khusus untuk membeli aset keuangan jika harga turun.
Uang tunai yang disisihkan untuk peluang pembelian di masa mendatang:
Ya, sebagian besar uang tunai saya – 17%;
Ya, sebagian kecil uang tunai saya – 26%;
Tidak, uang tunai terutama disimpan untuk keperluan lain – 49%;
Tidak yakin – 8%.

Wawasan: Secara gabungan, 43% menyisihkan setidaknya sebagian uang tunai untuk peluang pembelian di masa mendatang. Namun, hanya 17% yang menyatakan bahwa jumlah tersebut mencakup sebagian besar simpanan mereka. Hal ini menunjukkan bahwa upaya menentukan waktu pasar dapat memengaruhi alokasi uang tunai, tetapi belum tentu menjadi alasan utama investor mempertahankan likuiditas.
Apakah investor benar-benar akan membeli setelah pasar turun 10%?
Responden diberikan skenario ketika indeks pasar saham yang luas turun 10% dalam waktu singkat, sementara kondisi keuangan pribadi mereka tetap tidak berubah.
Mereka ditanya bagaimana akan merespons dengan menggunakan dana yang saat ini tersedia untuk investasi.
| Respons | Persentase |
|---|---|
| Menginvestasikan sebagian besar uang tunai yang tersedia | 26% |
| Berinvestasi secara bertahap dengan jumlah kecil | 31% |
| Menyimpan uang tunai dan menunggu penurunan yang lebih besar | 21% |
| Menghindari investasi karena risiko meningkat | 14% |
| Tidak yakin | 8% |
Wawasan: Hanya 26% yang akan berinvestasi dalam jumlah besar setelah penurunan 10%, sementara 35% akan menunggu koreksi yang lebih besar atau menghindari investasi karena meningkatnya ketidakpastian. Sebanyak 31% lainnya akan berinvestasi secara bertahap. Hasil ini menunjukkan bahwa investor yang menginginkan harga lebih rendah mungkin menjadi lebih berhati-hati ketika harga tersebut disertai volatilitas pasar.
Apakah investor memahami biaya peluang dari menyimpan uang tunai?
Responden diminta membandingkan secara hipotetis antara menyimpan uang tunai dan berinvestasi selama sepuluh tahun.
Uang tunai diasumsikan menghasilkan imbal hasil tahunan sebesar 3%, sementara portofolio investasi yang terdiversifikasi diasumsikan menghasilkan rata-rata 6% per tahun. Asumsi ini digunakan untuk menguji pemahaman tentang risiko dan potensi imbal hasil, bukan untuk meramalkan kinerja aktual.
| Respons | Persentase |
|---|---|
| Uang tunai menawarkan stabilitas, tetapi berpotensi memberikan pertumbuhan jangka panjang yang lebih rendah | 32% |
| Uang tunai selalu lebih baik karena menghindari kerugian pasar | 19% |
| Uang tunai dan investasi seharusnya memberikan hasil yang serupa | 18% |
| Portofolio investasi dijamin akan memberikan kinerja lebih baik | 16% |
| Tidak yakin | 15% |
Wawasan: Hanya 32% yang memilih jawaban yang dengan tepat mengakui stabilitas relatif uang tunai sekaligus potensi keunggulan pertumbuhan investasi terdiversifikasi berdasarkan asumsi yang diberikan. Respons lainnya mencerminkan kesalahpahaman tentang risiko investasi, ekspektasi imbal hasil yang tidak realistis, atau ketidakpastian. Perbedaan ini penting karena uang tunai dapat mengurangi volatilitas jangka pendek tanpa selalu mempertahankan daya beli dalam jangka panjang.
Apa yang akan mendorong investor mengurangi kepemilikan uang tunai mereka?
Terakhir, responden ditanya faktor tunggal apa yang paling mungkin mendorong mereka untuk menginvestasikan porsi lebih besar dari uang tunai yang tersedia.
Pemicu utama untuk mengurangi alokasi uang tunai:
Rencana investasi pribadi yang lebih jelas – 25%;
Penurunan harga aset yang signifikan – 23%;
Keamanan finansial atau tabungan darurat yang lebih besar – 19%;
Suku bunga yang lebih rendah untuk tabungan tunai – 13%;
Pemahaman yang lebih baik tentang produk investasi – 10%;
Saran dari profesional keuangan tepercaya – 6%;
Tidak ada / tidak yakin – 4%.

Wawasan: Rencana investasi yang lebih jelas merupakan pemicu yang paling sering dipilih, yaitu 25%, sedikit lebih tinggi daripada penurunan pasar yang signifikan sebesar 23%. Sebanyak 19% lainnya akan mempertimbangkan untuk berinvestasi lebih banyak setelah kondisi keuangan mereka membaik. Hal ini menunjukkan bahwa pengurangan kepemilikan tunai mungkin sama bergantungnya pada perencanaan keuangan dan keyakinan diri seperti pada kondisi pasar. Hanya 13% yang menyebut suku bunga tabungan yang lebih rendah sebagai pemicu utama mereka.
Implikasi praktis bagi investor ritel
Uang tunai dapat memberikan stabilitas keuangan yang berharga, tetapi menyimpan saldo besar tanpa tujuan yang jelas juga dapat membatasi peluang investasi jangka panjang. Investor sebaiknya membedakan antara dana yang dibutuhkan untuk likuiditas dan modal yang ditujukan untuk pertumbuhan keuangan.
Pisahkan tabungan darurat dari modal investasi. Uang yang dibutuhkan untuk pengeluaran tak terduga atau kewajiban jangka pendek tidak seharusnya diperlakukan sama dengan dana yang ditujukan untuk investasi jangka panjang.
Tentukan tujuan menyimpan uang tunai. Tentukan apakah uang tunai disimpan untuk keamanan finansial, pembelian yang direncanakan, pengelolaan risiko portofolio, atau peluang investasi di masa mendatang.
Jangan menunggu tanpa batas untuk kondisi pasar yang ideal. Investor yang berencana membeli setelah koreksi sebaiknya menetapkan aturan investasi yang jelas, alih-alih mengandalkan harapan akan harga yang lebih rendah tanpa kepastian.
Pertimbangkan biaya peluang dari tetap menyimpan uang tunai.. Bandingkan imbal hasil yang diharapkan setelah memperhitungkan inflasi, pajak, dan biaya dengan alternatif investasi yang sesuai.
Evaluasi instrumen kas dengan cermat. Rekening tabungan, reksa dana pasar uang, dan saldo kas di akun broker berbeda dalam hal imbal hasil, likuiditas, perlindungan simpanan, dan risiko investasi.
Sesuaikan alokasi kas dengan jangka waktu investasi. Tujuan keuangan jangka pendek mungkin memerlukan aset yang lebih stabil, sedangkan jangka waktu yang lebih panjang dapat memberikan kapasitas lebih besar untuk menoleransi fluktuasi pasar.
Pertimbangkan investasi bertahap jika sesuai. Jadwal investasi yang telah ditentukan sebelumnya dapat membantu investor yang merasa tidak nyaman menginvestasikan jumlah besar sekaligus, meskipun cara ini tidak menghilangkan risiko pasar.
Tinjau alokasi kas secara berkala. Posisi defensif yang ditetapkan selama periode ketidakpastian sebelumnya mungkin tidak lagi sesuai dengan keadaan keuangan atau tujuan investasi saat ini.
Karena skenario penelitian menunjukkan bahwa 43% investor menyisihkan setidaknya sebagian uang tunai untuk peluang pembelian di masa mendatang, akses ke pasar keuangan dan biaya transaksi dapat memengaruhi seberapa efektif investor menjalankan rencana mereka. Tabel berikut membandingkan broker saham berdasarkan persyaratan akun, biaya transaksi, dan instrumen yang tersedia.
| Revolut | SpeedTrader | Interactive Brokers | Moomoo | TradeZero International | eOption | |
|---|---|---|---|---|---|---|
|
Min. akun |
Tidak | 2,500 | Tidak | Tidak | 500 | Tidak |
|
Biaya min. saham |
£1.00/€1.00 | $0 | $1,00 | Tidak | $0.99 | $0 |
|
Biaya dasar |
0.12%-0.25% | $0.0025/$0,0009 | 0-0,0035% | Tidak | $0,005 | $0 |
|
Biaya dasar |
Tidak | Tidak ditentukan | $0,25 | Bervariasi | Tidak ditentukan | Tidak ditentukan |
|
Biaya min. futures |
Tidak | Tidak ditentukan | $0,25 | Bervariasi | Tidak ditentukan | Tidak ditentukan |
|
Logam |
Ya | Tidak | Ya | Ya | Tidak | Tidak |
|
Forex |
Ya | Tidak | Ya | Ya | Tidak | Tidak |
|
Kripto |
Ya | Tidak | Ya | Ya | Tidak | Tidak |
|
Saham |
Ya | Ya | Ya | Ya | Ya | Ya |
|
Buka akun |
Tinjauan studi | Ke broker Modal Anda berisiko.
|
Tinjauan studi | Ke broker Modal Anda berisiko.
|
Ke broker Modal Anda berisiko.
|
Tinjauan studi |
Sumber data dan metodologi
BlackRock (2025). Menjembatani Kesenjangan: Dari Menabung ke Berinvestasi.
BlackRock. Wawasan dan Tren Investor di Inggris.
Vanguard (2023). Finlay, M., dan Zorn, J. Perataan Biaya: Berinvestasi Sekarang atau Menahan Uang Tunai untuk Sementara?
FINRA Investor Education Foundation (2025). Investor di Amerika Serikat: Hasil dari Studi Nasional Kapabilitas Keuangan.
FINRA Investor Education Foundation (2024). National Financial Capability Study.
OECD (2023). OECD/INFE 2023 International Survey of Adult Financial Literacy.
Kahneman, D., dan Tversky, A. (1979). Prospect Theory: An Analysis of Decision under Risk. Econometrica, 47(2), 263–291.
IdSurvey. Metodologi CAWI.
Volume sebelumnya dalam seri ini
Kimpulan
Meskipun uang tunai memberikan rasa aman dan fleksibilitas, terlalu lama mempertahankan saldo besar di luar pasar keuangan dapat menjadi penghalang utama bagi pertumbuhan kekayaan jangka panjang investor ritel. Studi ini menunjukkan bahwa ketidakpastian pasar dan ketakutan akan kerugian menjadi alasan utama investor enggan mengambil peluang, padahal data historis membuktikan investasi bertahap dan rencana yang jelas kerap memberikan hasil lebih baik. Sebagai contoh, hanya 26% responden yang benar-benar siap memanfaatkan penurunan pasar untuk berinvestasi secara signifikan, meski sebagian besar berharap membeli saat harga turun. Memiliki strategi investasi yang terencana dan memahami biaya peluang uang tunai merupakan kunci agar likuiditas menjadi kekuatan, bukan jebakan psikologis yang membatasi potensi finansial di masa depan.
Pertanyaan yang Sering Diajukan
Apa pertimbangan utama dalam menentukan porsi uang tunai yang ideal dalam portofolio investasi ritel?
Bagaimana persepsi risiko memengaruhi keputusan investor ritel dalam menyimpan uang tunai?
Apa saja risiko yang dihadapi investor ritel jika terlalu lama menunggu waktu yang dianggap ideal untuk investasi?
Bagaimana pemahaman tentang biaya peluang dapat memengaruhi perilaku investasi investor ritel?
Pilihan Utama dan Rekomendasi Editor



Artikel Terkait
Tim yang Mengerjakan Artikel Ini
Anastasiia memiliki 17 tahun pengalaman dalam bidang keuangan dan pemasaran konten. Ia percaya bahwa dukungan informasi dan pendapat ahli sangat penting untuk kesuksesan investor dan trader pemula.

-
AS
-
 Afghanistan
-
 Afrika Selatan
-
 Albania
-
 Aljazair
-
 Angola
-
 Arab Saudi
-
 Argentina
-
 Armenia
-
 Australia
-
 Austria
-
 Azerbaijan
-
 Bahama
-
 Bahrain
-
 Bangladesh
-
 Belanda
-
 Belarus
-
 Belgia
-
 Bolivia
-
 Botswana
-
 Brasil
-
 Brunei Darussalam
-
 Bulgaria
-
 Ceko
-
 Chili
-
 Denmark
-
 Ekuador
-
 El Salvador
-
 Estonia
-
 Eswatini
-
 Ethiopia
-
 Filipina
-
 Finlandia
-
 Georgia
-
 Ghana
-
 Haiti
-
 Hong Kong
-
 Hongaria
-
 India
-
 Indonesia
-
 Inggris Raya
-
 Irak
-
 Iran, Republik Islam
-
 Irlandia
-
 Israel
-
 Italia
-
 Jamaika
-
 Jepang
-
 Jerman
-
 Kamboja
-
 Kamerun
-
 Kanada
-
 Kazakhstan
-
 Kenya
-
 Kirgistan
-
 Kolombia
-
 Kongo
-
 Korea
-
 Kosta Rika
-
 Kroasia
-
 Kuba
-
 Kuwait
-
 Laos
-
 Latvia
-
 Lebanon
-
 Lesotho
-
 Libya
-
 Lithuania
-
 Luksemburg
-
 Madagaskar
-
 Makedonia Utara
-
 Malaysia
-
 Malta
-
 Maroko
-
 Mauritius
-
 Meksiko
-
 Mesir
-
 Moldova
-
 Mongolia
-
 Montenegro
-
 Mozambik
-
 Myanmar
-
 Namibia
-
 Nepal
-
 Nigeria
-
 Norwegia
-
 Oman
-
 Pakistan
-
 Palestina
-
 Panama
-
 Pantai Gading
-
 Papua Nugini
-
 Paraguay
-
 Peru
-
 Polandia
-
 Portugal
-
 Prancis
-
 Puerto Rico
-
 Qatar
-
 RD Kongo
-
 Republik Dominika
-
 Reuni
-
 Rumania
-
 Rwanda
-
 Selandia Baru
-
 Serbia
-
 Singapura
-
 Siprus
-
 Slovakia
-
 Slovenia
-
 Somalia
-
 Spanyol
-
 Sri Lanka
-
 Suriah
-
 Swedia
-
 Swiss
-
 Taiwan, Provinsi Tiongkok
-
 Tajikistan
-
 Tanzania
-
 Thailand
-
 Tiongkok
-
 Trinidad dan Tobago
-
 Tunisia
-
 Turki
-
 Uganda
-
 Ukraina
-
 Uni Emirat Arab
-
 Uruguay
-
 Uzbekistan
-
 Venezuela
-
 Vietnam
-
 Yaman
-
 Yordania
-
 Yunani
-
 Zambia
-
 Zimbabwe
- Forex
- Crypto












