
Sukuk: Alternatif Obligasi Konvensional yang Sesuai dengan Prinsip Syariah

Catatan Editorial: Meskipun kami mematuhi Integritas Editorial yang ketat, posting ini mungkin berisi referensi ke produk dari mitra kami. Berikut penjelasan tentang Bagaimana Kami Menghasilkan Uang. Tidak ada data dan informasi di halaman web ini yang merupakan saran investasi sesuai dengan Penafian kami.
Sukuk adalah instrumen keuangan syariah yang memberikan investor kepemilikan atas aset nyata, bukan hak tagih utang. Berbeda dengan obligasi tradisional yang menghasilkan pendapatan dari bunga, sukuk menggunakan skema bagi hasil atau sewa yang didasarkan pada kegiatan usaha yang halal. Instrumen ini dianggap halal karena menghindari bunga, spekulasi, dan industri yang bertentangan dengan prinsip Islam, sehingga menjadi pilihan praktis bagi investor Muslim yang ingin menjaga integritas portofolionya.
Seiring makin banyak investor beralih ke solusi keuangan yang sesuai dengan prinsip syariah, permintaan terhadap instrumen investasi etis terus meningkat. Salah satu pilihan unggulan bagi banyak orang adalah sukuk, yang menjadi alternatif sesuai prinsip agama bagi produk pendapatan tetap konvensional. Sukuk menghasilkan imbal hasil melalui usaha komersial yang diperbolehkan dan didukung oleh aset berwujud. Dalam panduan ini, kita akan membahas aspek-aspek utama sukuk, menjelaskan cara kerjanya, perbedaannya dengan obligasi biasa, alasan sukuk memenuhi prinsip halal, serta cara berinvestasi dengan bijak. Bagi siapa pun yang ingin memahami gagasan di balik sukuk, memahami strukturnya dapat menjadi kunci untuk menyelaraskan tujuan keuangan dengan nilai-nilai Islam.
Peringatan Resiko: Semua investasi memiliki resiko, termasuk potensi kerugian modal. Fluktuasi ekonomi dan perubahan pasar mempengaruhi laba, dan 40-50% investor gagal memenuhi target. Diversifikasi membantu tetapi tidak menghilangkan resiko. Berinvestasi dengan bijak dan berkonsultasi dengan penasihat keuangan profesional.
Apa itu sukuk?
Sukuk adalah instrumen yang sesuai dengan prinsip syariah dan menjadi alternatif etis bagi instrumen pendapatan tetap tradisional. Berbeda dengan obligasi konvensional yang berlandaskan utang berbunga, obligasi halal seperti sukuk memberikan investor kepemilikan sebagian atas aset nyata, jasa, atau proyek. Sukuk menghindari bunga (riba) dan sebagai gantinya membagikan keuntungan dari kegiatan usaha yang diperbolehkan.
Sejalan dengan nilai-nilai keuangan Islam, investasi ini menghindari bunga, perjudian (maysir), dan ketidakpastian berlebihan (gharar), yang semuanya diatur secara cermat dalam kerangka sukuk. Karena itu, sukuk tidak hanya memenuhi standar obligasi syariah, tetapi juga menarik bagi mereka yang mencari investasi yang selaras dengan nilai etis dan agama.
Bagaimana cara kerja sukuk?
Banyak orang mengira sukuk hanyalah versi syariah dari obligasi biasa, padahal cara kerjanya sama sekali berbeda. Sukuk bukan surat utang, melainkan bukti kepemilikan sebagian atas bisnis atau aset nyata yang menghasilkan pendapatan. Saat berinvestasi pada sukuk, Anda menanamkan modal pada aset fisik seperti jalan tol, properti, atau peralatan. Keuntungan Anda bergantung pada kinerja aset tersebut. Hal ini mengubah sifat investasinya secara mendasar. Alih-alih meminjamkan uang dan menerima bunga, Anda terlibat dalam proyek nyata yang menghasilkan pendapatan. Inilah yang membuat sukuk sangat berbeda dari obligasi konvensional dan menjadikannya instrumen yang sesuai dengan prinsip syariah.
Selain itu, struktur sukuk beragam, dan tingkat keamanannya dapat berbeda-beda tergantung pada bagaimana sukuk tersebut dirancang. Misalnya, sukuk Ijarah memberikan pendapatan sewa dari aset yang disewakan, sedangkan sukuk Murabahah menghasilkan keuntungan dari penjualan kembali. Jadi, pertanyaan yang lebih penting bukan hanya bagaimana sukuk bekerja, tetapi juga struktur mana yang sesuai dengan tujuan pribadi dan tingkat kenyamanan Anda terhadap keuangan Islam. Sebagian sukuk sepenuhnya didukung aset nyata, sementara yang lain terkait dengan piutang atau janji pembayaran, yang dapat menimbulkan kekhawatiran jika tidak diawasi dengan baik. Memahami hal ini membantu Anda melindungi uang sekaligus nilai-nilai agama.
Sukuk vs. obligasi: perbedaan utama
Sukuk dan obligasi konvensional mungkin tampak serupa—keduanya digunakan untuk menghimpun modal—tetapi keduanya memiliki perbedaan mendasar dalam struktur, hak kepemilikan, dan kepatuhan terhadap prinsip Islam. Dalam membandingkan sukuk dengan obligasi konvensional, perbedaan utamanya terletak pada cara imbal hasil diperoleh dan cara aset dikelola. Sukuk dirancang agar sesuai dengan prinsip syariah dengan menghindari bunga (riba) dan memastikan adanya aset yang mendasarinya, sedangkan obligasi tradisional umumnya melibatkan kewajiban utang dan pembayaran bunga tetap. Memahami perbedaan mendasar ini penting bagi investor yang mencari peluang investasi halal sekaligus menjaga stabilitas keuangan.
Berikut perbandingan berdampingan yang menyoroti perbedaan sukuk dan obligasi dalam beberapa aspek utama:
| Karakteristik | Sukuk (Obligasi Syariah) | Obligasi Konvensional |
|---|---|---|
| Kepemilikan | Kepemilikan sebagian atas aset | Kewajiban utang |
| Imbal hasil | Keuntungan dari aktivitas aset | Bunga (riba) |
| Kepatuhan | Patuh syariah | Belum tentu patuh syariah |
| Risiko | Ditanggung bersama penerbit | Ditanggung pemberi pinjaman |
| Struktur | Berbasis aset | Berbasis utang |
Perbandingan sukuk dengan obligasi menunjukkan perbedaan utama yang sangat penting bagi investor yang berinvestasi berdasarkan keyakinan agama. Berbeda dengan efek pendapatan tetap tradisional, obligasi yang sesuai dengan prinsip syariah seperti sukuk tidak melibatkan bunga atau kontrak spekulatif. Sebaliknya, sukuk disusun berdasarkan kepemilikan nyata dan aset berwujud yang mendukung tujuan ekonomi riil.
Perbedaan ini sangat berarti bagi mereka yang menjalankan investasi etis berdasarkan prinsip-prinsip Islam. Untuk memahami perbedaan sukuk dan obligasi, perlu diketahui bahwa sukuk menyelaraskan imbal hasil keuangan dengan risiko bisnis yang ditanggung bersama dan struktur yang didukung aset, bukan dengan pinjaman dan imbal hasil berbasis utang.
Apakah sukuk halal?
Ya, sukuk halal karena disusun agar sesuai dengan hukum Islam. Sukuk menghindari pembayaran bunga dan memberikan imbal hasil melalui mekanisme bagi hasil, sewa, atau jual beli. Dewan syariah berperan penting dalam mengesahkan instrumen ini, dengan memastikan setiap aspek, mulai dari pemilihan aset hingga pembayaran, sesuai dengan prinsip-prinsip Islam.
Rujukan Al-Qur’an:
"Allah menghalalkan jual beli dan mengharamkan riba." — Surah Al-Baqarah (2:275)
Ayat ini menjadi landasan legitimasi sukuk, dengan keuntungan dari perdagangan menggantikan bunga sebagai dasar imbal hasil.
Jenis lain obligasi syariah
Selain sukuk, terdapat alternatif halal lain untuk menggantikan obligasi konvensional. Di antaranya:
Sukuk Hijau. Digunakan untuk mendanai proyek berkelanjutan yang ramah lingkungan sesuai dengan prinsip Syariah.
Obligasi berhadiah. Biasanya haram karena imbal hasilnya berupa hadiah berbasis spekulasi, tetapi terdapat perbedaan pendapat.
Obligasi undian. Sering dikategorikan sebagai perjudian (maysir), sehingga tidak diperbolehkan.
Obligasi pemerintah. Biasanya haram kecuali diterbitkan sebagai sukuk negara.
Setiap kategori obligasi harus dianalisis secara tersendiri dengan mempertimbangkan struktur dan sumber imbal hasilnya.
Lembaga dan ulama yang membahas sukuk
AAOIFI (Organisasi Akuntansi dan Audit untuk Lembaga Keuangan Islam). Menerbitkan standar kepatuhan sukuk.
IFSB (Dewan Layanan Keuangan Islam). Mengatur keuangan Islam secara global.
Mufti Taqi Usmani. Ulama Syariah terkemuka yang turut merintis pengembangan sukuk.
Otoritas ini menegaskan bahwa sukuk merupakan instrumen keuangan halal yang sah jika disusun dengan benar.
Jenis-jenis sukuk
Jika Anda baru mengenal investasi syariah, memahami berbagai jenis sukuk adalah hal penting. Setiap jenis memiliki cara kerja yang berbeda dan dapat memengaruhi imbal hasil, risiko, serta kesesuaiannya dengan nilai-nilai Syariah yang Anda pegang.
Sukuk Ijara berbasis sewa. Anda memperoleh pendapatan dari penyewaan aset seperti properti atau peralatan, dan uang sewanya disalurkan kepada Anda sebagai keuntungan.
Sukuk Murabaha menggunakan skema jual beli dengan margin. Penerbit menjual aset dengan harga yang telah ditambahkan margin dan membayarkan keuntungan kepada Anda secara bertahap, tetapi sukuk ini sering kali tidak dapat diperdagangkan di pasar sekunder.
Sukuk Mudarabah melibatkan kemitraan pasif. Anda menyediakan modal, pihak lain menyediakan keahlian, dan keuntungan dibagi di antara keduanya, tetapi kerugian hanya ditanggung investor.
Sukuk Musharakah berbentuk usaha patungan. Kedua pihak menyertakan modal, dan keuntungan atau kerugian dibagi berdasarkan rasio yang disepakati sebelumnya, sehingga skema ini lebih seimbang daripada Mudarabah.
Sukuk Istisna mendanai pembangunan atau manufaktur. Anda berinvestasi dalam proyek konstruksi atau produksi, dan keuntungan diperoleh setelah barang diserahkan atau proyek selesai.
Sukuk Salam menggunakan skema pembayaran di muka. Anda membayar di muka untuk menerima barang pada masa mendatang. Skema ini berisiko dan biasanya hanya digunakan untuk komoditas pertanian atau komoditas lain dengan jadwal yang telah ditentukan.
Sukuk hibrida menggabungkan dua struktur atau lebih. Beberapa sukuk memadukan Ijara dengan Murabaha atau Mudarabah untuk mengurangi risiko atau meningkatkan imbal hasil, tetapi strukturnya dapat menjadi rumit dengan cepat.
Sukuk terbaik untuk investasi (2026)
Sukuk teratas ini mewakili kepemilikan atas aset berwujud atau proyek, dengan imbal hasil melalui bagi hasil atau sewa, sesuai dengan prinsip keuangan Islam:
1. Sukuk Public Investment Fund (PIF) – Arab Saudi
Ukuran. $2 miliar
Struktur. Wakala bi Istithmar
Jatuh tempo. Oktober 2028
Imbal hasil. Sekitar 5,06%
Peringkat. Aa3 (Moody’s), A+ (Fitch)
Tujuan. Mendukung pendanaan proyek Vision 2030 Arab Saudi, termasuk NEOM dan Qiddiya.
Aspek utama. Memberikan eksposur terhadap inisiatif diversifikasi ekonomi Arab Saudi yang ambisius. Klik di sini untuk informasi lebih lanjut.
2. Sukuk Berkelanjutan Al Rajhi Bank
Ukuran. $1 miliar
Struktur. Wakala bi Istithmar
Jatuh tempo. Maret 2029
Imbal hasil. Sekitar 5,05%
Peringkat. A1 (Moody’s), A- (Fitch)
Tujuan. Membiayai proyek berkelanjutan berdasarkan kerangka pembiayaan hijau bank.
Aspek utama. Ideal bagi investor yang tertarik pada investasi etis dan ramah lingkungan. Klik di sini untuk informasi lebih lanjut.
3. Sukuk Islamic Development Bank (IsDB)
Ukuran. $1,75 miliar
Struktur. Al Murabaha
Jatuh tempo. Oktober 2029
Imbal hasil. Sekitar 4,48%
Peringkat. Aaa (Moody’s), AAA (Fitch)
Tujuan. Membiayai proyek pembangunan di negara-negara anggota.
Aspek utama. Didukung oleh lembaga multilateral dengan profil kredit yang kuat. Klik di sini untuk informasi lebih lanjut.
4. Sukuk Dubai Islamic Bank (DIB)
Nilai. $1,26 miliar
Struktur. Wakala bi Istithmar
Jatuh tempo. Maret 2029
Imbal hasil. Sekitar 5,10%
Peringkat. A3 (Moody’s), A (Fitch)
Tujuan. Mendukung kebutuhan korporasi umum bank.
Aspek utama. Memberikan eksposur ke salah satu bank Islam terkemuka di UEA. Klik di sini untuk informasi lebih lanjut.
5. Sukuk Saudi Electricity Company (SEC)
Nilai. $2,75 miliar
Struktur. Al Ijara
Jatuh tempo. September 2028
Imbal hasil. Sekitar 5,04%
Peringkat. Aa3 (Moody’s), A+ (Fitch)
Tujuan. Membiayai proyek infrastruktur dan energi.
Aspek utama. Didukung oleh perusahaan utilitas milik pemerintah dengan peringkat kredit yang kuat. Klik di sini untuk informasi lebih lanjut.
Di mana dan bagaimana membeli sukuk
Berikut panduan tentang cara berinvestasi pada sukuk:
Platform broker. Beberapa broker global menawarkan akses ke ETF sukuk atau reksa dana sukuk.
Bank syariah dan lembaga keuangan. Banyak lembaga di negara-negara mayoritas Muslim menawarkan sukuk secara langsung.
Bursa sukuk. Malaysia, UEA, dan Inggris memiliki pencatatan sukuk.
Robo-advisor syariah. Platform seperti Wahed Invest menawarkan portofolio yang terkait dengan sukuk.
Jika selain sukuk Anda ingin berinvestasi pada aset keuangan (saham, kripto, Forex, dll.), kami menyarankan Anda melakukannya melalui broker yang menawarkan akun syariah. Kami telah menyajikan pilihan terbaik untuk membeli obligasi sukuk. Anda dapat membandingkannya dan memilih yang sesuai untuk Anda:
| Tanpa Swap | Kripto | Saham | Pasangan mata uang | Deposit Min., $ | Regulasi | Skor keseluruhan TU | Buka akun | |
|---|---|---|---|---|---|---|---|---|
| Ya | Ya | Ya | 68 | Tidak | FSC (BVI), ASIC, IIROC, FCA, CFTC, NFA | 7.24 | Ke broker Modal Anda berisiko. |
|
| Ya | Ya | Ya | 80 | 100 | CIMA, FCA, FSA (Japan), NFA, IIROC, ASIC, CFTC | 6.52 | Tinjauan studi | |
| Ya | Tidak | Ya | 57 | 5 | CySEC, FSC (Belize), DFSA, FSCA, FSA (Seychelles), FSC (Mauritius), SCA (United Arab Emirates), CMA (Kenya) | 9.35 | Ke broker Modal Anda berisiko.
|
|
| Ya | Ya | Ya | 90 | Tidak | ASIC, FCA, DFSA, BaFin, CMA, SCB, CySec | 9.3 | Ke broker Modal Anda berisiko.
|
|
| Ya | Ya | Ya | 90 | 1 | ASIC, VFSC, FSA | 9.25 | Ke broker Modal Anda berisiko. |
Jika Anda berencana membeli sukuk untuk pertama kalinya, hal ini bukan sekadar mencari label halal. Berikut hal-hal penting yang perlu diperhatikan:
Jangan menganggap semua sukuk sama. Sukuk Ijarah, Murabahah, dan Wakalah memiliki profil imbal hasil dan tingkat risiko yang berbeda, jadi pahami cara pendapatannya dihasilkan sebelum berkomitmen.
Pilih sukuk yang didukung aset, bukan sekadar berbasis aset. Sebagian sukuk hanya dikaitkan dengan aset di atas kertas, sementara yang lain memberi Anda bagian kepemilikan—perbedaan ini memengaruhi risiko dan kekuatan kepatuhan syariahnya.
Pahami siapa yang menjamin pembayarannya. Jika sukuk bergantung pada jaminan pihak ketiga atau asuransi konvensional, tingkat kepatuhannya mungkin melemah meskipun asetnya halal.
Periksa bagaimana sukuk menangani gagal bayar. Jika terjadi masalah, sebagian sukuk memberi Anda akses ke aset fisik, sedangkan yang lain hanya memberikan janji pembayaran—ketahui sukuk mana yang Anda beli.
Sesuaikan jenis sukuk dengan kebutuhan arus kas Anda.Sukuk Ijarah membayar pendapatan sewa secara berkala, sedangkan sukuk Murabahah membayar saat jatuh tempo, sehingga yang satu lebih cocok untuk pendapatan bulanan dan yang lain untuk pertumbuhan jangka panjang.
Baca prospektus seperti membaca kontrak. Jangan hanya mengandalkan label “sesuai syariah”. Telusuri siapa yang menyetujuinya, apa asetnya, dan bagaimana imbal hasilnya disusun.
Waspadai sukuk sintetis. Beberapa produk meniru fitur sukuk tetapi tidak sepenuhnya patuh—strukturnya dibuat untuk menarik investor Muslim tanpa kepatuhan penuh.
Pertumbuhan dan tren pasar sukuk
Pasar sukuk global mengalami pertumbuhan signifikan, mencapai sekitar $1,2 triliun pada 2024 dan diproyeksikan meningkat menjadi $3,99 triliun pada 2033, dengan tingkat pertumbuhan tahunan gabungan (CAGR) sebesar 13,44%. Pertumbuhan ini didorong oleh meningkatnya permintaan atas instrumen keuangan yang sesuai syariah, kebutuhan pembiayaan infrastruktur, dan semakin populernya investasi etis. Khususnya, penerbitan sukuk hijau dan berkelanjutan telah melampaui $10 miliar pada kuartal ketiga 2023, mencerminkan komitmen kuat terhadap prinsip tata kelola lingkungan dan sosial (ESG). Pelajari cara berinvestasi dalam obligasi sukuk di pasar AS, jelajahi pilihan halal, dan pahami cara kerja instrumen yang sesuai syariah ini bagi investor Amerika.
Memahami cara kerja obligasi sukuk sangat penting bagi investor yang mencari alternatif sesuai syariah selain obligasi konvensional. Sukuk mewakili kepemilikan atas aset berwujud, layanan, atau proyek, dan imbal hasil dihasilkan melalui bagi hasil atau perjanjian sewa, bukan pembayaran bunga. Struktur ini sejalan dengan prinsip keuangan Islam dan menyediakan pilihan yang layak untuk investasi etis. Seiring perkembangan pasar, inovasi seperti sukuk digital dan peningkatan penerbitan lintas negara diharapkan semakin meningkatkan aksesibilitas dan daya tariknya bagi lebih banyak investor. Jelajahi obligasi sukuk terbaik di Singapura—investasi pendapatan tetap yang sesuai syariah dan menawarkan imbal hasil etis serta stabilitas.
Penerbit sukuk terbesar di dunia (2026)
1. Malaysia
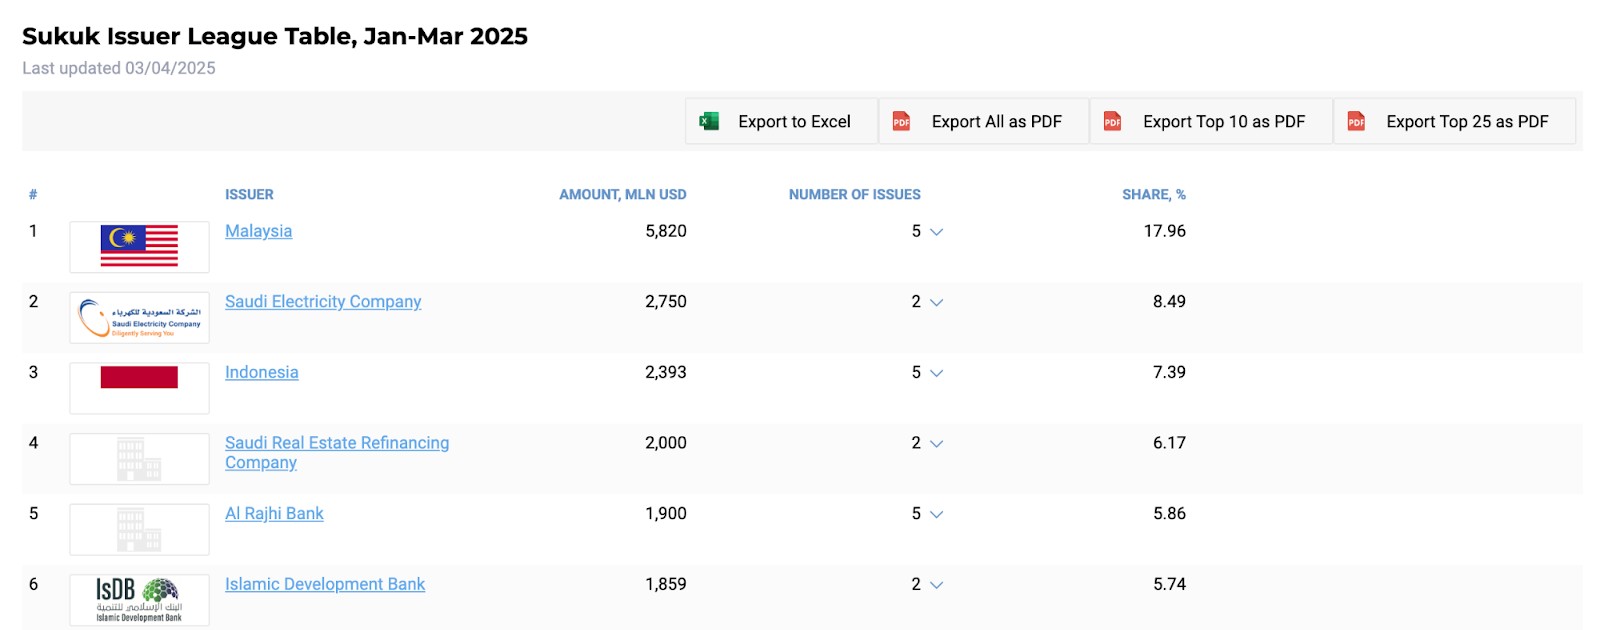
Malaysia terus memimpin pasar sukuk global, dengan penerbitan sebesar $5,82 miliar pada kuartal pertama 2025 saja, atau 17,96% dari pangsa pasar global.
Kerangka regulasi yang kuat dan pasar sekunder yang aktif menjadikan negara ini tujuan menarik bagi investor sukuk.
2. Saudi Electricity Company (SEC)
SEC menerbitkan sukuk senilai $2,75 miliar pada awal 2025, menjadikannya penerbit terbesar kedua di dunia selama periode tersebut.
Sebagai perusahaan utilitas milik negara, sukuk SEC dianggap berisiko rendah dan sering kali dijamin oleh pemerintah, sehingga menarik bagi investor konservatif.
3. Indonesia
Indonesia menerbitkan sukuk senilai $2,393 miliar pada kuartal pertama 2025, menempati peringkat ketiga di dunia.
Pemerintah sering menerbitkan sukuk hijau dan sukuk berkelanjutan, sejalan dengan tujuan investasi etis.
4. Saudi Real Estate Refinance Company (SRC)
SRC menerbitkan sukuk senilai $2 miliar pada awal 2025, dengan fokus pada sektor pembiayaan perumahan.
Sukuk SRC mendukung pasar perumahan Arab Saudi dan memberi investor eksposur terhadap instrumen keuangan Islam yang didukung aset properti.
5. Al Rajhi Bank
Pada Maret 2024, Al Rajhi Bank menerbitkan sukuk berkelanjutan senilai $1 miliar dengan tenor lima tahun, yang hasilnya ditujukan untuk mendanai proyek-proyek yang bertanggung jawab terhadap lingkungan dan masyarakat.
Sebagai bank Islam terbesar di dunia, sukuk Al Rajhi sangat dihormati dan sejalan dengan kriteria investasi ESG.
6. Islamic Development Bank (IsDB)
IsDB menerbitkan sukuk berkelanjutan senilai $2,5 miliar pada 2024, dengan fokus mendanai proyek pembangunan di negara-negara anggota.
Sebagai bank pembangunan multilateral, sukuk IsDB berperingkat AAA dan mendukung pembangunan sosial-ekonomi di negara-negara anggota.
Memanfaatkan sukuk untuk stabilitas berbasis aset dan diversifikasi geopolitik

Investor baru yang menjajaki sukuk sering melewatkan satu keunggulan utama: diversifikasi geopolitik yang bertumpu pada aset riil. Bagi mereka yang bertanya apa itu sukuk, pada dasarnya sukuk adalah sertifikat investasi yang sesuai dengan prinsip Syariah dan didukung aset berwujud, bukan kewajiban utang. Tidak seperti obligasi konvensional, sukuk yang sesuai dengan prinsip Syariah biasanya terkait dengan proyek infrastruktur, properti, atau energi di kawasan seperti Teluk, Asia Tenggara, atau Afrika Utara. Artinya, perubahan geopolitik yang memengaruhi minyak, jalur perdagangan, atau perekonomian Islam sering kali memicu variasi imbal hasil sukuk yang tidak bergerak seirama dengan pasar obligasi Barat. Bagi portofolio yang ingin melakukan lindung nilai terhadap volatilitas siklus suku bunga AS atau UE, hal ini membuka peluang besar untuk menerapkan strategi korelasi yang belum banyak dimanfaatkan.
Aspek tersembunyi lainnya adalah tranche sukuk yang dirancang untuk investor ritel di yurisdiksi dengan pencatatan ganda. Malaysia, UEA, bahkan Inggris telah memperkenalkan kerangka kerja yang mengatur sukuk melalui otoritas keuangan setempat sekaligus dewan keuangan Islam. Bagi pemula, hal ini menawarkan jalur masuk yang tidak biasa: akses ke produk pendapatan tetap berkualitas tinggi yang memenuhi kriteria etis, tanpa jebakan likuiditas yang umum pada investasi berskala kecil. Mengombinasikan sukuk dengan reksa dana pasar uang Islam jangka pendek dapat membantu membangun tangga jatuh tempo instrumen pendapatan tetap halal yang menyerupai tangga jatuh tempo obligasi tradisional, tetapi tetap sepenuhnya sesuai prinsip Syariah.
Kimpulan
Sukuk merupakan landasan keuangan Islam, yang menawarkan alternatif halal, etis, dan berbasis aset terhadap obligasi konvensional berbunga. Sukuk memungkinkan investor Muslim mengembangkan kekayaan tanpa mengorbankan keyakinan. Dengan memahami cara kerja sukuk, jenis-jenisnya, dan tempat berinvestasi, Anda dapat membangun portofolio yang selaras dengan nilai-nilai dan tujuan keuangan Anda.
Pertanyaan yang Sering Diajukan
Bisakah saya berinvestasi dalam sukuk melalui rekening broker biasa?
Bisa, tetapi aksesnya terbatas. Kebanyakan platform broker tradisional tidak mencantumkan sukuk secara langsung. Namun, Anda dapat berinvestasi melalui ETF atau reksa dana yang sesuai dengan prinsip Syariah dan tersedia di sejumlah platform. Alternatifnya, bank Islam atau robo-advisor khusus seperti Wahed Invest menyediakan eksposur langsung ke sukuk dengan penyaringan kepatuhan bawaan.
Apakah imbal hasil sukuk lebih rendah daripada obligasi konvensional?
Belum tentu. Meskipun sukuk menghindari bunga (riba), strukturnya didasarkan pada aset yang menghasilkan keuntungan, sehingga dapat memberikan imbal hasil yang stabil dan kompetitif. Banyak sukuk didukung proyek infrastruktur pemerintah atau proyek sewa, sehingga berisiko rendah dan menarik bagi portofolio konservatif jangka panjang. Kinerjanya bervariasi menurut struktur dan penerbitnya, tetapi investasi etis tidak berarti harus mengorbankan imbal hasil.
Bisakah non-Muslim berinvestasi dalam sukuk?
Tentu. Sukuk terbuka untuk semua orang. Investor non-Muslim yang mengutamakan keuangan etis, leverage rendah, dan transparansi sering memilih sukuk sebagai bagian dari investasi yang bertanggung jawab secara sosial. Karena sukuk terkait dengan aset berwujud dan aktivitas ekonomi riil, sukuk menarik minat investor di luar dunia Islam yang menginginkan eksposur berisiko rendah yang berlandaskan prinsip.
Apa perbedaan sukuk dengan obligasi biasa?
Sukuk didukung aset dan menghindari pembayaran bunga, sehingga selaras dengan hukum Islam. Sebaliknya, obligasi biasa merupakan instrumen utang yang membayar bunga tetap. Sukuk memberi investor kepemilikan atas aset berwujud atau proyek, dengan imbal hasil yang berasal dari pemanfaatan aset atau keuntungan—bukan dari meminjamkan uang dengan bunga. Karena itu, sukuk halal, sedangkan obligasi konvensional umumnya haram dalam keuangan Islam.
Pilihan Utama dan Rekomendasi Editor






Artikel Terkait
Tim yang Mengerjakan Artikel Ini
Alamin Morshed adalah penulis di Traders Union. Ia mengkhususkan diri dalam menulis artikel untuk perusahaan yang ingin meningkatkan peringkat pencarian Google mereka agar tetap kompetitif.
Trading melibatkan tindakan membeli dan menjual aset keuangan seperti saham, mata uang, atau komoditas dengan tujuan untuk mendapatkan keuntungan dari fluktuasi harga pasar. Trader menggunakan berbagai strategi, teknik analisis, dan praktik manajemen risiko untuk membuat keputusan yang tepat dan mengoptimalkan peluang keberhasilan mereka di pasar keuangan.
Investor adalah individu yang menginvestasikan uangnya pada suatu aset dengan harapan nilainya akan meningkat di masa depan. Aset dapat berupa apa saja, termasuk obligasi, surat utang, reksa dana, ekuitas, emas, perak, dana yang diperdagangkan di bursa (ETF), dan properti real estat.
Imbal hasil mengacu pada penghasilan atau pendapatan yang diperoleh dari investasi. Imbal hasil mencerminkan hasil yang dihasilkan dengan memiliki aset seperti saham, obligasi, atau instrumen keuangan lainnya.
Leverage forex adalah alat yang memungkinkan trader untuk mengendalikan posisi yang lebih besar dengan modal yang relatif kecil, memperbesar potensi keuntungan dan kerugian berdasarkan rasio leverage yang dipilih.
Ethereum adalah platform blockchain terdesentralisasi dan mata uang kripto yang diusulkan oleh Vitalik Buterin pada akhir 2013 dan pengembangannya dimulai pada awal 2014. Ini dirancang sebagai platform serbaguna untuk membuat aplikasi terdesentralisasi (DApps) dan kontrak pintar.

-
AS
-
 Afghanistan
-
 Afrika Selatan
-
 Albania
-
 Aljazair
-
 Angola
-
 Arab Saudi
-
 Argentina
-
 Armenia
-
 Australia
-
 Austria
-
 Azerbaijan
-
 Bahama
-
 Bahrain
-
 Bangladesh
-
 Belanda
-
 Belarus
-
 Belgia
-
 Bolivia
-
 Botswana
-
 Brasil
-
 Brunei Darussalam
-
 Bulgaria
-
 Ceko
-
 Chili
-
 Denmark
-
 Ekuador
-
 El Salvador
-
 Estonia
-
 Eswatini
-
 Ethiopia
-
 Filipina
-
 Finlandia
-
 Georgia
-
 Ghana
-
 Haiti
-
 Hong Kong
-
 Hongaria
-
 India
-
 Indonesia
-
 Inggris Raya
-
 Irak
-
 Iran, Republik Islam
-
 Irlandia
-
 Israel
-
 Italia
-
 Jamaika
-
 Jepang
-
 Jerman
-
 Kamboja
-
 Kamerun
-
 Kanada
-
 Kazakhstan
-
 Kenya
-
 Kirgistan
-
 Kolombia
-
 Kongo
-
 Korea
-
 Kosta Rika
-
 Kroasia
-
 Kuba
-
 Kuwait
-
 Laos
-
 Latvia
-
 Lebanon
-
 Lesotho
-
 Libya
-
 Lithuania
-
 Luksemburg
-
 Madagaskar
-
 Makedonia Utara
-
 Malaysia
-
 Malta
-
 Maroko
-
 Mauritius
-
 Meksiko
-
 Mesir
-
 Moldova
-
 Mongolia
-
 Montenegro
-
 Mozambik
-
 Myanmar
-
 Namibia
-
 Nepal
-
 Nigeria
-
 Norwegia
-
 Oman
-
 Pakistan
-
 Palestina
-
 Panama
-
 Pantai Gading
-
 Papua Nugini
-
 Paraguay
-
 Peru
-
 Polandia
-
 Portugal
-
 Prancis
-
 Puerto Rico
-
 Qatar
-
 RD Kongo
-
 Republik Dominika
-
 Reuni
-
 Rumania
-
 Rwanda
-
 Selandia Baru
-
 Serbia
-
 Singapura
-
 Siprus
-
 Slovakia
-
 Slovenia
-
 Somalia
-
 Spanyol
-
 Sri Lanka
-
 Suriah
-
 Swedia
-
 Swiss
-
 Taiwan, Provinsi Tiongkok
-
 Tajikistan
-
 Tanzania
-
 Thailand
-
 Tiongkok
-
 Trinidad dan Tobago
-
 Tunisia
-
 Turki
-
 Uganda
-
 Ukraina
-
 Uni Emirat Arab
-
 Uruguay
-
 Uzbekistan
-
 Venezuela
-
 Vietnam
-
 Yaman
-
 Yordania
-
 Yunani
-
 Zambia
-
 Zimbabwe
- Forex
- Crypto












