
Apakah Rekening Tabungan Halal atau Haram dalam Islam?

Catatan Editorial: Meskipun kami mematuhi Integritas Editorial yang ketat, posting ini mungkin berisi referensi ke produk dari mitra kami. Berikut penjelasan tentang Bagaimana Kami Menghasilkan Uang. Tidak ada data dan informasi di halaman web ini yang merupakan saran investasi sesuai dengan Penafian kami.
Rekening tabungan yang menghasilkan bunga umumnya dianggap haram dalam Islam karena riba dilarang keras. Sebaliknya, rekening tabungan syariah yang ditawarkan bank Islam menggunakan akad bagi hasil dan dianggap sesuai dengan hukum Islam.
Apakah rekening tabungan halal atau haram dalam Islam? Rekening tabungan standar dari bank komersial biasanya memberikan imbal hasil berupa bunga. Menurut ajaran keuangan Islam, penerimaan penghasilan semacam ini dianggap sebagai riba, yang dilarang keras. Boleh atau tidaknya seseorang menggunakan rekening jenis ini bergantung pada penafsiran teks agama, fatwa ulama, dan pendapat hukum Islam yang berlaku. Banyak pembahasan hanya berfokus pada perbankan konvensional dan mengabaikan alternatif keuangan Islam. Faktor praktis seperti membuka rekening, menyetor dana, dan menerima keuntungan juga dipertimbangkan dalam putusan hukum Islam.
Peringatan Resiko: Semua investasi memiliki resiko, termasuk potensi kerugian modal. Fluktuasi ekonomi dan perubahan pasar mempengaruhi laba, dan 40-50% investor gagal memenuhi target. Diversifikasi membantu tetapi tidak menghilangkan resiko. Berinvestasi dengan bijak dan berkonsultasi dengan penasihat keuangan profesional.
Apakah rekening tabungan halal?
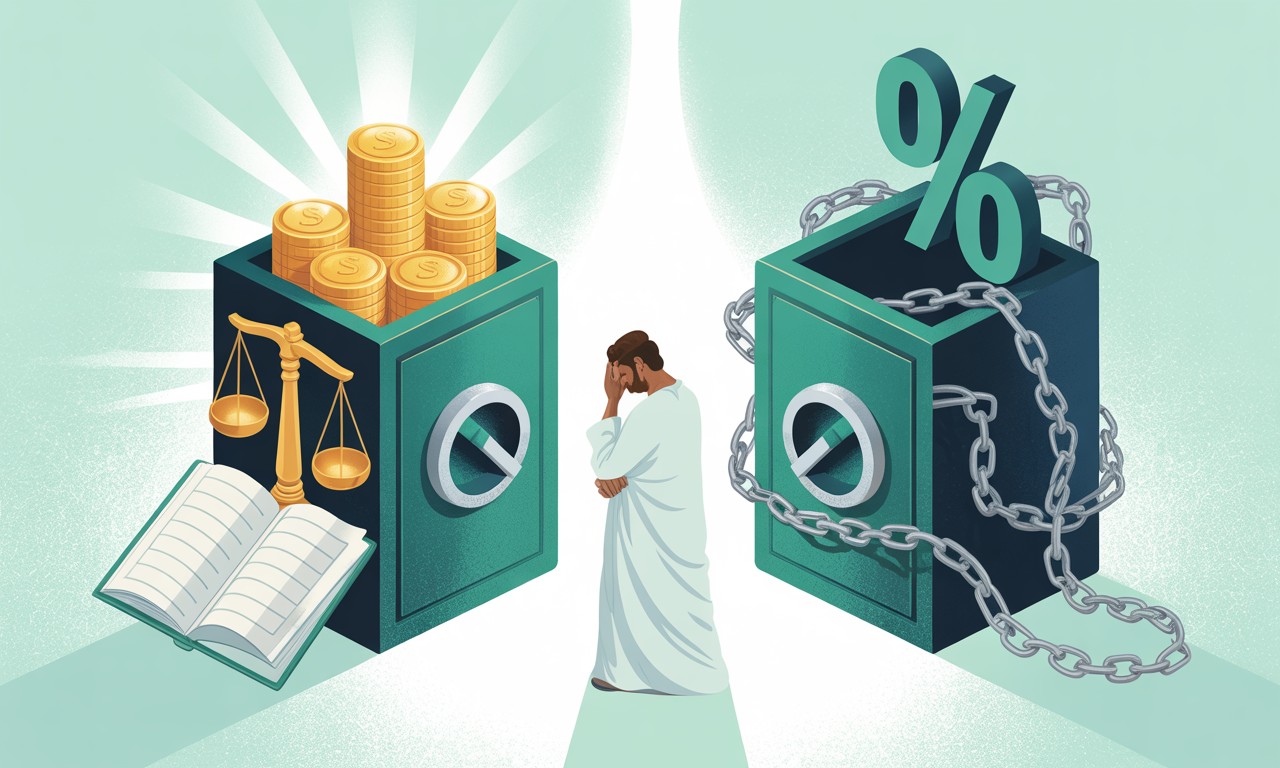
Rekening tabungan konvensional yang ditawarkan bank komersial biasanya berarti menempatkan uang dengan tujuan memperoleh bunga seiring waktu. Imbal hasil terjamin ini, yang tidak melibatkan pembagian risiko atau kegiatan ekonomi nyata, dipandang sebagai riba dalam ajaran Islam. Kerangka syariah melarang keuntungan tetap atau yang telah ditentukan sebelumnya jika tidak berasal dari perdagangan atau investasi yang halal, karena imbal hasil semacam itu bertentangan dengan prinsip pertukaran yang adil dan saling menguntungkan.
Jadi, apakah membuka rekening tabungan itu halal dan bolehkah umat Islam memiliki rekening tabungan? Pertanyaan-pertanyaan ini telah dijawab dengan jelas oleh para ulama dan lembaga fatwa Islam. Penghasilan apa pun yang diperoleh dari bunga simpanan bank dianggap haram karena larangan langsung yang terdapat dalam Al-Qur'an. Surah Al-Baqarah (2:275) menyatakan: “Allah telah menghalalkan jual beli dan mengharamkan riba.” Menurut penafsiran yang diakui, setiap perjanjian yang menghasilkan pendapatan tetap dari modal menganggur termasuk dalam pengertian riba ini.
Sebagian orang masih bertanya: apakah rekening tabungan berbunga tinggi halal dalam Islam? Meski sudah jelas, perlu dicatat bahwa segala jenis rekening berbunga termasuk haram menurut keuangan Islam.
Apakah umat Islam boleh membuka atau menggunakan rekening tabungan?
Saat orang bertanya apakah rekening tabungan halal atau haram, jawabannya tidak sesederhana ya atau tidak. Hal ini bergantung bukan hanya pada jenis rekening, tetapi juga pada cara bank menggunakan uang setelah Anda menyetorkannya.
Pada kebanyakan rekening tabungan konvensional, bank menggunakan dana Anda untuk memberikan pinjaman berbunga. Meskipun Anda bukan pihak yang memberikan pinjaman tersebut, Anda tetap menjadi bagian dari siklus bunga itu. Uang yang Anda peroleh dari rekening berasal dari riba sehingga bermasalah menurut hukum Islam. Jadi, kita perlu bertanya: apakah memperoleh bunga dari rekening tabungan itu halal atau haram?
Namun, mari kita bahas lebih dalam. Apakah menyimpan uang di rekening tabungan halal atau haram jika Anda hanya ingin menyimpan uang dan tidak berniat mengambil bunganya? Sebagian ulama berpendapat bahwa tindakan tersebut cenderung netral jika bunga tidak diterima atau ditarik. Meski demikian, kebanyakan ulama menyarankan untuk menghindarinya jika tersedia pilihan perbankan Islam, karena niat saja tidak mengubah tempat uang Anda disimpan.
Di sinilah rekening tabungan syariah berperan. Rekening ini menggunakan akad seperti Mudarabah (bagi hasil) atau Wadiah (penitipan). Dana tidak disalurkan ke industri seperti alkohol, perjudian, dan senjata, serta penggunaannya dijelaskan secara terbuka. Banyak umat Islam mungkin tidak terlalu memikirkan hal ini, tetapi hal tersebut penting.
Terakhir, rekening tabungan tidak sama dengan perbankan investasi. Rekening tabungan membantu Anda menyimpan uang, sedangkan perbankan investasi melibatkan transaksi keuangan besar dan strategi berisiko tinggi. Bank investasi syariah beroperasi sesuai batasan etika. Bank-bank ini tidak mendanai bisnis haram, tetapi mengembangkan produk seperti sukuk dan pembiayaan beragun aset yang mengikuti aturan syariah. Aspek keuangan ini jarang dibahas, tetapi membuka peluang baru untuk membangun kekayaan secara halal.
Apakah memperoleh bunga itu haram?
Kebanyakan orang mengira bunga baru menjadi masalah jika jumlahnya berlebihan, tetapi dalam keuangan Islam, imbal hasil tetap sekecil apa pun atas modal termasuk riba dan sepenuhnya dilarang. Alasannya bukan sekadar karena uang bertambah tanpa usaha, tetapi juga karena bunga mengubah keseimbangan risiko. Dalam struktur yang sesuai syariah, keuntungan harus terkait dengan kegiatan ekonomi nyata, bukan sekadar uang yang disimpan dan terus bertambah. Itulah sebabnya keuntungan dari rekening tabungan sulit dikategorikan sebagai halal atau haram dan terus menjadi persoalan yang diperdebatkan di berbagai sistem perbankan.
Banyak orang tidak menyadari betapa besar dampak bunga terhadap keadilan ekonomi. Dalam sistem konvensional, pemberi pinjaman terlindung dari risiko yang ditanggung peminjam, tetapi tetap mengharapkan imbal hasil. Hal ini bertentangan dengan prinsip Islam tentang pembagian risiko dan imbal hasil, yang berupaya dihidupkan kembali oleh perbankan investasi melalui struktur seperti mudarabah dan musyarakah, yang membuat kedua belah pihak berbagi tanggung jawab. Model-model ini mendorong pertumbuhan bersama, bukan keuntungan sepihak yang tetap.
Jadi, apakah memperoleh bunga dari rekening tabungan itu haram? Salah satu kekhawatiran utama yang disampaikan para ulama adalah bahwa menghindari bunga bukan hanya aturan agama, tetapi juga pertimbangan keuangan. Perbankan berbasis bunga menambah lapisan utang yang membuat orang terjebak, sementara bank tetap meraup keuntungan. Perbankan Islam menghindari hal ini dengan meniadakan produk spekulatif dan mensyaratkan agar setiap keuntungan berasal dari sesuatu yang nyata, seperti perdagangan, sewa, atau jasa.
Bank investasi yang beroperasi berdasarkan aturan Islam bekerja dengan cara yang sangat berbeda. Bank-bank ini tidak sekadar mengumpulkan uang lalu memberikan pinjaman berbunga. Sebaliknya, mereka menyusun transaksi menggunakan ekuitas, sewa guna, atau aset riil. Setiap transaksi ditelaah, mulai dari cara uang diperoleh hingga pembagian risikonya. Sistem ini lebih aktif dan akuntabel, dengan etika sebagai prioritas.
Rekening tabungan berbunga tinggi: keuntungan lebih besar berarti lebih haram
Rekening tabungan berbunga tinggi yang ditawarkan bank konvensional memiliki struktur dasar yang sama dengan rekening tabungan biasa, tetapi dirancang untuk memberikan imbal hasil lebih tinggi melalui bunga yang lebih besar. Dalam keuangan Islam, pertanyaan apakah rekening tabungan berbunga tinggi halal atau haram dalam Islam telah dijawab dengan jelas: rekening ini memperkuat unsur riba karena mengaitkan keuntungan tetap dengan jumlah dana yang disetor dan lamanya dana disimpan. Meski jenis penghasilannya sama, sifatnya yang tidak diperbolehkan semakin jelas karena besarnya keuntungan dan kepastiannya.
Fukaha Islam menggolongkan pengaturan keuangan seperti ini sebagai riba al-jahiliyyah, yaitu bunga yang terus bertambah seiring waktu tanpa terkait dengan perdagangan yang halal, investasi nyata, atau pembagian risiko. Rekening tabungan standar mungkin memberikan imbal hasil kecil dengan ketentuan dasar, tetapi rekening berbunga tinggi sengaja dirancang untuk menarik nasabah dengan insentif bunga bertingkat. Fitur-fitur ini membuat pengaturannya semakin bermasalah karena secara khusus berfokus pada perolehan penghasilan melalui skema berbasis utang yang menjamin imbal hasil. Sebaliknya, rekening tabungan di perbankan Islam sama sekali menghindari mekanisme berbasis bunga semacam itu.
Meskipun lembaga keuangan mengklaim sebagian telah selaras dengan hukum syariah, produk berbunga tinggi tetap tidak diterima. Semakin tinggi bunga yang ditawarkan, semakin jelas pertentangannya dengan prinsip Islam. Rancangan dan tujuan rekening semacam ini pada dasarnya bertentangan dengan etika sistem ekonomi Islam. Nasabah hanya menyimpan dana dan mengharapkan keuntungan yang dijamin, tanpa perlu terlibat dalam perdagangan yang halal atau menerima risiko investasi.
Pandangan ulama dan otoritas pasar
Mufti Menk membahas penyimpanan uang dengan mempertimbangkan prinsip-prinsip Islam dalam sistem perbankan global berbasis bunga saat ini. Dalam ceramahnya, ia menjelaskan bahwa umat Islam boleh membuka rekening tabungan jika tujuan satu-satunya adalah menjaga keamanan dana dan mereka dengan sadar menolak bunga yang diperoleh. Panduan ini sangat relevan di wilayah yang layanan keuangan Islamnya tidak tersedia atau ketika membuka rekening tanpa bunga secara teknis sulit dilakukan. Jadi, apakah rekening tabungan halal? Ya, selama komponen bunganya tidak digunakan.
Darul Ifta, termasuk Darul Uloom Deoband di India, menyampaikan pendapat yang sejalan. Putusan mereka membolehkan umat Islam menyimpan dana di bank konvensional jika tujuannya melindungi modal, bukan memperoleh keuntungan. Bunga yang diterima harus disisihkan dan disumbangkan untuk tujuan amal, tanpa niat memperoleh pahala spiritual. Pendekatan ini didasarkan pada konsep tasfiyah, yaitu membersihkan harta dari unsur-unsur yang tidak diperbolehkan.
Platform Islamic Finance Guru juga menyampaikan pandangannya mengenai persoalan ini. Para analisnya dikenal membahas apakah rekening tabungan halal atau haram dalam Islam dengan menelaah struktur rekening tersebut. Mereka menunjukkan bahwa banyak rekening bank di negara-negara Barat secara otomatis mencantumkan ketentuan bunga. Karena itu, mereka menyarankan agar setiap kasus dinilai secara terpisah. Rekening mungkin secara teknis diperbolehkan jika penggunanya secara tegas menolak memperoleh penghasilan dari bunga. Hal ini khususnya berlaku bagi imigran baru dan umat Islam berusia muda yang mungkin tidak memiliki akses ke pilihan perbankan Islam.
Zoya Finance, yang berfokus pada investor individu, menawarkan sudut pandang lain. Timnya menyimpulkan bahwa rekening tabungan tidak diperbolehkan jika dirancang untuk memberikan imbal hasil terjamin. Meski demikian, mereka mengakui bahwa di beberapa negara alternatif mungkin sama sekali tidak tersedia. Dalam keadaan seperti itu, rekening ini dapat menjadi solusi jangka pendek, asalkan penggunanya mencatat bunga yang terkumpul dan mengeluarkannya dari dana pribadi.
Bank Islam beroperasi di bawah pengawasan dewan pengawas syariah. Sistemnya mematuhi standar AAOIFI (Organisasi Akuntansi dan Audit untuk Lembaga Keuangan Islam), yang melarang keras bunga dalam semua transaksi keuangan yang diperbolehkan. Menyimpan dana di bank Islam hanya sah berdasarkan akad tertentu seperti mudarabah atau wadiah, yang didasarkan pada prinsip pembagian risiko atau penitipan. Namun, model-model tersebut berada di luar cakupan pembahasan ini.
Memahami perbankan Islam di luar rekening tabungan
Untuk memahami perbankan Islam, perangkat keuangan perlu ditelaah dari sudut pandang kepatuhan terhadap syariah. Alternatif yang paling sebanding dengan rekening tabungan tradisional adalah Individual Savings Account (ISA) dan program pensiun 401(k). ISA dapat dianggap halal jika tidak melibatkan investasi berbunga dan sektor haram. Demikian pula, program 401(k) dapat dianggap halal jika disusun berdasarkan prinsip Islam dengan berfokus pada investasi bebas bunga yang sesuai syariah. Pilihan ini relevan bagi umat Islam yang ingin menabung dan berinvestasi sambil tetap menjalankan keyakinan mereka.
Pinjaman dan instrumen utang menjadi tantangan karena riba dilarang. Kartu kredit sering kali haram karena melibatkan bunga, meskipun beberapa kartu syariah menggunakan skema berbasis biaya. Bahkan hal sesederhana cashback dari kartu kredit perlu dinilai berdasarkan asal imbalannya. Pinjaman mahasiswa juga bermasalah kecuali bebas bunga. KPR haram jika melibatkan bunga, tetapi model Islam seperti Murabaha (jual beli dengan margin) dan Ijara (sewa berujung kepemilikan) menawarkan alternatif halal yang memungkinkan kepemilikan rumah tanpa riba.
Struktur kepemilikan alternatif juga dapat dianggap halal. Kepemilikan bersama memungkinkan beberapa pihak memiliki aset bersama, lalu kepemilikannya dialihkan secara bertahap kepada pembeli tanpa melibatkan bunga. Sebaliknya, Sertifikat Deposito (CD) umumnya haram karena memberikan imbal hasil tetap yang serupa dengan pembayaran bunga. Keuangan Islam dapat menawarkan sertifikat bagi hasil sebagai alternatif halal.
Aturan perbankan Islam sangat ketat karena berkaitan langsung dengan riba. Bekerja di bank tidak otomatis halal, terutama jika pekerjaannya melibatkan transaksi terkait bunga. Karena itu, umat Islam harus menilai produk keuangan dan jenis pekerjaan dengan cermat untuk memastikan kepatuhannya terhadap syariah.
Praktik halal meliputi:
ISA yang sesuai syariah: Tanpa bunga, investasi etis.
KPR syariah: Model Murabahah dan Ijarah.
Kepemilikan bersama: Pengalihan bertahap tanpa bunga.
Praktik haram meliputi:
Kartu kredit konvensional: Melibatkan bunga.
KPR konvensional: Berbasis bunga.
Sertifikat deposito (CD): Imbal hasil tetap berbasis bunga.
Memahami produk keuangan terkait ini membantu memberikan gambaran yang lebih luas tentang hal-hal yang sesuai dengan keuangan syariah dan alasannya. Aspek penting lainnya yang perlu dipertimbangkan adalah cara Anda berinvestasi dan memastikan investasi Anda tetap halal. Saat berinvestasi di pasar utama, seperti saham, kripto, atau Forex, pendekatan yang paling sesuai adalah menggunakan akun trading Islami yang mematuhi prinsip-prinsip syariah. Kami telah menganalisis broker teratas yang menawarkan akun-akun ini dan merangkum fitur utamanya untuk referensi Anda di bawah ini.
| Tanpa Swap | Kripto | Saham | Pasangan mata uang | Deposit Min., $ | Regulasi | Skor keseluruhan TU | Buka rekening | |
|---|---|---|---|---|---|---|---|---|
| Ya | Ya | Ya | 68 | Tidak | FSC (BVI), ASIC, IIROC, FCA, CFTC, NFA | 7.24 | Ke broker Modal Anda berisiko. |
|
| Ya | Ya | Ya | 80 | 100 | CIMA, FCA, FSA (Japan), NFA, IIROC, ASIC, CFTC | 6.52 | Tinjauan studi | |
| Ya | Tidak | Ya | 57 | 5 | CySEC, FSC (Belize), DFSA, FSCA, FSA (Seychelles), FSC (Mauritius), SCA (United Arab Emirates), CMA (Kenya) | 9.35 | Ke broker Modal Anda berisiko.
|
|
| Ya | Ya | Ya | 90 | Tidak | ASIC, FCA, DFSA, BaFin, CMA, SCB, CySec | 9.3 | Ke broker Modal Anda berisiko.
|
|
| Ya | Ya | Ya | 90 | 1 | ASIC, VFSC, FSA | 9.25 | Ke broker Modal Anda berisiko. |
Rekening tabungan Anda mungkin tetap haram meski Anda menolak bunga

Banyak Muslim menganggap rekening tabungan boleh digunakan asalkan mereka tidak mengambil bunganya. Namun, ada hal yang luput dari perhatian banyak orang. Meski Anda tidak mengambil bunga, simpanan Anda mungkin tetap digunakan bank untuk mendanai pinjaman berbunga. Artinya, uang Anda turut mendukung sistem yang bertentangan langsung dengan ajaran Islam. Para ulama menyebut keterlibatan terselubung ini ta'awun ala al-ithm, yaitu membantu dalam dosa tanpa menyadarinya. Jika Anda tinggal di tempat yang tidak memiliki pilihan perbankan syariah, jangan hanya menghindari bunganya. Simpan dana sesedikit mungkin, hanya untuk kebutuhan jangka pendek, dan mulailah mencari alternatif seperti aplikasi tabungan halal atau kelompok pinjaman komunitas.
Ada sisi lain yang jarang dibicarakan orang. Untuk apa Anda menabung? Dalam Islam, tempat Anda menyimpan uang pun sebaiknya dipilih dengan penuh kesadaran. Jika Anda menabung untuk pengeluaran di masa mendatang, kebutuhan keluarga, atau bahkan untuk bersedekah kelak, niat itu diperhitungkan. Namun, jika uang hanya tersimpan dalam sistem riba tanpa alasan yang jelas, di situlah risikonya. Pola pikir Anda sama pentingnya dengan metode yang digunakan. Berhati-hatilah. Tetapkan niat dengan jelas. Itu saja dapat mengubah sesuatu yang meragukan menjadi sesuatu yang lebih selaras dengan keyakinan Anda.
Kimpulan
Rekening tabungan yang menghasilkan imbal hasil bunga tetap tidak memenuhi standar syariah dan dikategorikan sebagai sumber riba. Menempatkan dana di rekening semacam itu hanya dapat ditoleransi secara bersyarat dalam keadaan darurat, dengan penolakan tegas terhadap segala pendapatan bunga. Otoritas agama dan keuangan secara konsisten menyatakan bahwa penyimpanan modal mungkin diperbolehkan, tetapi mengambil keuntungan tidak. Ketentuan rekening harus didokumentasikan dengan jelas dan akrual bunga otomatis harus dipantau. Alternatif yang sesuai syariah tetap tersedia melalui akad perbankan Islam yang mengikuti standar yang diakui. Struktur tersebut berada di luar cakupan pembahasan ini.
Pertanyaan yang Sering Diajukan
Bisakah pendapatan bunga digunakan untuk melunasi utang pribadi?
Tidak, bunga yang diperoleh dari rekening bank tidak boleh digunakan untuk kepentingan pribadi, termasuk membayar utang. Bunga tersebut harus dikeluarkan dari harta tanpa memperoleh keuntungan apa pun.
Apakah haram menyimpan dana di rekening berbunga tanpa sengaja?
Jika bunga terkumpul tanpa disadari, bunga tersebut harus dipisahkan dan disalurkan setelah diketahui. Perbuatannya sendiri tidak berdosa jika tidak disengaja, tetapi dananya harus disucikan.
Apakah rekening atas nama anak boleh dibuka jika fitur bunganya dinonaktifkan?
Ya, selama fitur bunga dinonaktifkan sepenuhnya dan terus dipantau. Pembatasan yang sama tetap berlaku: imbal hasil tetap tidak boleh dihasilkan atau disimpan.
Apakah rekening dengan skema bonus berdasarkan saldo dapat diterima?
Jika bonus dikaitkan dengan saldo rekening dan diberikan secara otomatis, skema tersebut mungkin menyerupai riba. Setiap kasus perlu dinilai, tetapi menghindari skema semacam ini merupakan pilihan yang lebih aman.
Pilihan Utama dan Rekomendasi Editor






Artikel Terkait
Tim yang Mengerjakan Artikel Ini
Alamin Morshed adalah penulis di Traders Union. Ia mengkhususkan diri dalam menulis artikel untuk perusahaan yang ingin meningkatkan peringkat pencarian Google mereka agar tetap kompetitif.
Bitcoin adalah mata uang kripto digital terdesentralisasi yang diciptakan pada tahun 2009 oleh seorang individu atau kelompok anonim dengan nama samaran Satoshi Nakamoto. Bitcoin beroperasi dengan teknologi yang disebut blockchain, yaitu buku besar terdistribusi yang mencatat semua transaksi di seluruh jaringan komputer.
Investor adalah individu yang menginvestasikan uangnya pada suatu aset dengan harapan nilainya akan meningkat di masa depan. Aset dapat berupa apa saja, termasuk obligasi, surat utang, reksa dana, ekuitas, emas, perak, dana yang diperdagangkan di bursa (ETF), dan properti real estat.
Trading melibatkan tindakan membeli dan menjual aset keuangan seperti saham, mata uang, atau komoditas dengan tujuan untuk mendapatkan keuntungan dari fluktuasi harga pasar. Trader menggunakan berbagai strategi, teknik analisis, dan praktik manajemen risiko untuk membuat keputusan yang tepat dan mengoptimalkan peluang keberhasilan mereka di pasar keuangan.
CFD adalah kontrak antara investor/trader dan penjual yang menunjukkan bahwa trader harus membayar selisih harga antara nilai aset saat ini dan nilainya pada saat kontrak kepada penjual.
Imbal hasil mengacu pada penghasilan atau pendapatan yang diperoleh dari investasi. Imbal hasil mencerminkan hasil yang dihasilkan dengan memiliki aset seperti saham, obligasi, atau instrumen keuangan lainnya.

-
AS
-
 Afghanistan
-
 Afrika Selatan
-
 Albania
-
 Aljazair
-
 Angola
-
 Arab Saudi
-
 Argentina
-
 Armenia
-
 Australia
-
 Austria
-
 Azerbaijan
-
 Bahama
-
 Bahrain
-
 Bangladesh
-
 Belanda
-
 Belarus
-
 Belgia
-
 Bolivia
-
 Botswana
-
 Brasil
-
 Brunei Darussalam
-
 Bulgaria
-
 Ceko
-
 Chili
-
 Denmark
-
 Ekuador
-
 El Salvador
-
 Estonia
-
 Eswatini
-
 Ethiopia
-
 Filipina
-
 Finlandia
-
 Georgia
-
 Ghana
-
 Haiti
-
 Hong Kong
-
 Hongaria
-
 India
-
 Indonesia
-
 Inggris Raya
-
 Irak
-
 Iran, Republik Islam
-
 Irlandia
-
 Israel
-
 Italia
-
 Jamaika
-
 Jepang
-
 Jerman
-
 Kamboja
-
 Kamerun
-
 Kanada
-
 Kazakhstan
-
 Kenya
-
 Kirgistan
-
 Kolombia
-
 Kongo
-
 Korea
-
 Kosta Rika
-
 Kroasia
-
 Kuba
-
 Kuwait
-
 Laos
-
 Latvia
-
 Lebanon
-
 Lesotho
-
 Libya
-
 Lithuania
-
 Luksemburg
-
 Madagaskar
-
 Makedonia Utara
-
 Malaysia
-
 Malta
-
 Maroko
-
 Mauritius
-
 Meksiko
-
 Mesir
-
 Moldova
-
 Mongolia
-
 Montenegro
-
 Mozambik
-
 Myanmar
-
 Namibia
-
 Nepal
-
 Nigeria
-
 Norwegia
-
 Oman
-
 Pakistan
-
 Palestina
-
 Panama
-
 Pantai Gading
-
 Papua Nugini
-
 Paraguay
-
 Peru
-
 Polandia
-
 Portugal
-
 Prancis
-
 Puerto Rico
-
 Qatar
-
 RD Kongo
-
 Republik Dominika
-
 Reuni
-
 Rumania
-
 Rwanda
-
 Selandia Baru
-
 Serbia
-
 Singapura
-
 Siprus
-
 Slovakia
-
 Slovenia
-
 Somalia
-
 Spanyol
-
 Sri Lanka
-
 Suriah
-
 Swedia
-
 Swiss
-
 Taiwan, Provinsi Tiongkok
-
 Tajikistan
-
 Tanzania
-
 Thailand
-
 Tiongkok
-
 Trinidad dan Tobago
-
 Tunisia
-
 Turki
-
 Uganda
-
 Ukraina
-
 Uni Emirat Arab
-
 Uruguay
-
 Uzbekistan
-
 Venezuela
-
 Vietnam
-
 Yaman
-
 Yordania
-
 Yunani
-
 Zambia
-
 Zimbabwe
- Forex
- Crypto












