
Le azioni Conagra crollano di circa il 5,5% mentre il taglio del dividendo e il calo delle vendite intensificano lo slancio ribassista

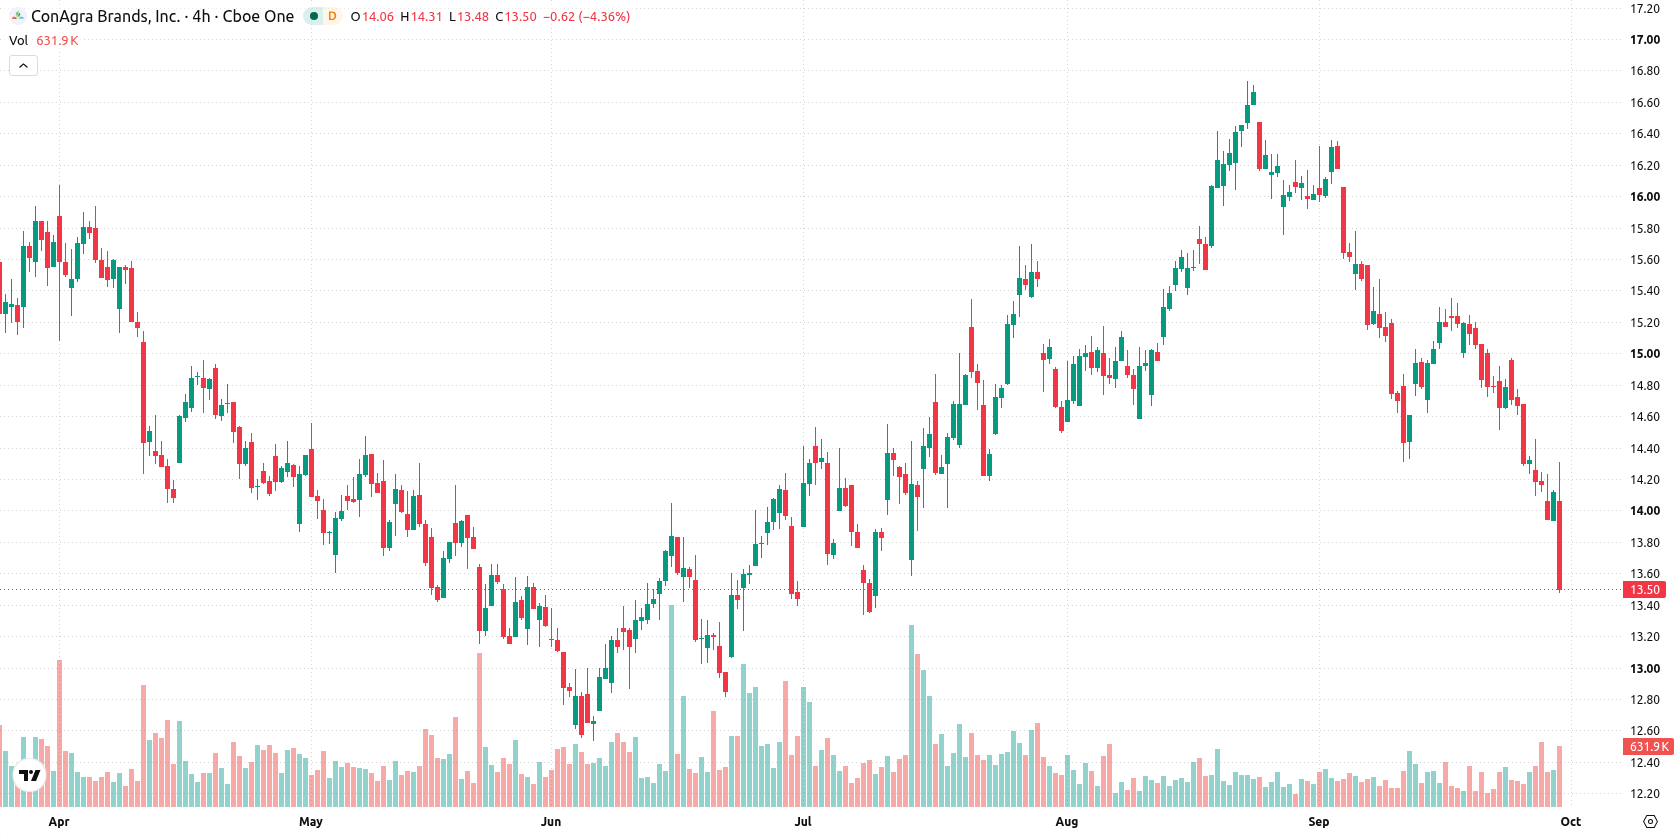
Conagra Brands, Inc. (CAG) è crollata del 5,56% dopo che la società ha dimezzato il dividendo e riportato un altro trimestre di calo delle vendite, con le persistenti pressioni su costi e margini che intensificano le preoccupazioni degli investitori. Lo slancio ribassista è marcato, rafforzato dal fatto che Conagra quota al di sotto di tutte le principali medie mobili e dei livelli di resistenza a breve termine.
Questo articolo è stato tradotto dall'originale. Leggi la versione originale del nostro corrispondente qui.
 14.73
14.60
Punti chiave
- Conagra ha registrato un utile per azione rettificato di $0,41 nel primo trimestre dell'esercizio fiscale 2027, superando il consenso, ma le vendite nette sono diminuite dell'1,4% a $2,60 miliardi.
- La società ha tagliato del 50% il dividendo trimestrale a $0,175 per azione per concentrarsi su un'ulteriore riduzione del debito di $250 milioni, mantenendo al contempo la guidance per l'intero esercizio 2027.
- Le azioni Conagra sono state scambiate per ultime a $13,33 con un forte slancio ribassista, poiché il titolo rimane ipervenduto, con un range di negoziazione previsto a cinque giorni tra $12,82 e $13,84 e un'elevata probabilità di ulteriori ribassi.
Focus sulla riduzione del debito mentre le vendite calano e la pressione di vendita persiste
Conagra ha riportato i risultati del primo trimestre dell'esercizio fiscale 2027 il 30 settembre 2026, registrando un utile per azione rettificato di $0,41, superiore alle stime di consenso. Le vendite nette del trimestre sono diminuite dell'1,4% su base annua a $2,60 miliardi e la società ha ridotto del 50% il dividendo trimestrale a $0,175 per azione per dare priorità alla riduzione del debito e affrontare le persistenti pressioni sui margini. Conagra ha mantenuto la guidance per l'intero esercizio 2027 e punta a un'ulteriore riduzione del debito di $250 milioni, sebbene l'andamento del titolo sia rimasto sotto una più ampia pressione di vendita.
Segnali ribassisti su più timeframe mentre tutti i principali supporti cedono
Conagra quota al di sotto delle medie mobili a 20, 50 e 200 giorni (rispettivamente $15, $15,25 e $15,67), evidenziando una persistente pressione al ribasso nel breve, medio e lungo termine. Questo allineamento è rafforzato dall'Ichimoku Kijun ($15,34), che agisce da resistenza, mentre il tetto di breve termine a $13,84 e il pavimento a $12,82 definiscono il range immediato. I segnali di momentum sono decisamente ribassisti. Il Moving Average Convergence Divergence (MACD) indica vendita e l'Average Directional Index (ADX) è neutrale, riflettendo una mancanza di forza del trend. Il Relative Strength Index (RSI) a 30,39, insieme allo Stochastic RSI a 0, al Commodity Channel Index (CCI) a -146,53 e al Bull/Bear Power (BBP) a -0,47, identificano tutti il titolo come ipervenduto e indicano che i venditori dominano l'intraday. L'Awesome Oscillator (AO) supporta un ulteriore ribasso. Conagra è stata scambiata per ultima a $13,33, in calo di $0,785 o del 5,56% oggi, dopo un gap ribassista di circa $0,06 (0,43%). Il prezzo si trova vicino al minimo giornaliero, la volatilità intraday è al 2,01% e la sessione ha mostrato persistente debolezza dopo l'apertura, in linea con i forti segnali di momentum ribassista.
In precedenza era stato riportato che Conagra Brands aveva superato le aspettative sugli utili e mantenuto le previsioni annuali, sostenuta da una domanda stabile di prodotti alimentari confezionati di base. L'attuale cambio di strategia, caratterizzato da un taglio del dividendo e da crescenti pressioni sui margini a fronte del persistente calo delle vendite, segnala che una rottura al di sotto di $12,82 potrebbe innescare ulteriori rischi al ribasso nel breve termine.



Ultime notizie su Conagra Brands


-
 Afghanistan
-
 Albania
-
 Algeria
-
 Angola
-
 Arabia Saudita
-
 Argentina
-
 Armenia
-
 Australia
-
 Austria
-
 Azerbaigian
-
 Bahamas
-
 Bahrain
-
 Bangladesh
-
 Belgio
-
 Bielorussia
-
 Bolivia
-
 Botswana
-
 Brasile
-
 Brunei Darussalam
-
 Bulgaria
-
 Cambogia
-
 Camerun
-
 Canada
-
 Cechia
-
 Cile
-
 Cina
-
 Cipro
-
 Colombia
-
 Congo
-
 Corea
-
 Costa Rica
-
 Costa d'Avorio
-
 Croazia
-
 Cuba
-
 Danimarca
-
 Ecuador
-
 Egitto
-
 El Salvador
-
 Emirati Arabi Uniti
-
 Estonia
-
 Eswatini
-
 Etiopia
-
 Filippine
-
 Finlandia
-
 Francia
-
 Georgia
-
 Germania
-
 Ghana
-
 Giamaica
-
 Giappone
-
 Giordania
-
 Grecia
-
 Haiti
-
 Hong Kong
-
 India
-
 Indonesia
-
 Iran, Repubblica islamica
-
 Iraq
-
 Irlanda
-
 Israele
-
 Italia
-
 Kazakistan
-
 Kenya
-
 Kirghizistan
-
 Kuwait
-
 Laos
-
 Lesotho
-
 Lettonia
-
 Libano
-
 Libia
-
 Lituania
-
 Lussemburgo
-
 Macedonia del Nord
-
 Madagascar
-
 Malesia
-
 Malta
-
 Marocco
-
 Mauritius
-
 Messico
-
 Moldavia
-
 Mongolia
-
 Montenegro
-
 Mozambico
-
 Myanmar
-
 Namibia
-
 Nepal
-
 Nigeria
-
 Norvegia
-
 Nuova Zelanda
-
 Oman
-
 Paesi Bassi
-
 Pakistan
-
 Palestina
-
 Panama
-
 Papua Nuova Guinea
-
 Paraguay
-
 Perù
-
 Polonia
-
 Porto Rico
-
 Portogallo
-
 Qatar
-
 R. Dem. del Congo
-
 Regno Unito
-
 Repubblica Dominicana
-
 Reunion
-
 Romania
-
 Ruanda
-
 Serbia
-
 Singapore
-
 Siria
-
 Slovacchia
-
 Slovenia
-
 Somalia
-
 Spagna
-
 Sri Lanka
-
 Sudafrica
-
 Svezia
-
 Svizzera
-
 Tagikistan
-
 Taiwan, Provincia della Cina
-
 Tanzania
-
 Thailandia
-
 Trinidad e Tobago
-
 Tunisia
-
 Turchia
-
USA
-
 Ucraina
-
 Uganda
-
 Ungheria
-
 Uruguay
-
 Uzbekistan
-
 Venezuela
-
 Vietnam
-
 Yemen
-
 Zambia
-
 Zimbabwe
- Forex
- Crypto












