
Le azioni DraftKings balzano di circa il 7,5% dopo che Bank of America alza il rating grazie a un migliore rapporto rischio-rendimento

DraftKings Inc (DKNG) è salita del 7,48% dopo che Bank of America ha alzato il rating del titolo a Buy, evidenziando potenziali incrementi dei ricavi legati ai mercati predittivi. Il movimento incontra comunque dei limiti, poiché DraftKings viene scambiata al di sotto delle medie mobili a 20, 50 e 200 giorni, segnalando che la tendenza generale rimane ribassista.
Questo articolo è stato tradotto dall'originale. Leggi la versione originale del nostro corrispondente qui.
 19.40
19.90
Punti chiave
- Bank of America ha alzato il rating del titolo DraftKings a Buy con un prezzo obiettivo di $27 grazie al miglioramento delle condizioni di rischio-rendimento.
- Gli aggiornamenti finanziari di DraftKings prevedono per il 2026 ricavi ed EBITDA rettificato inferiori al consenso degli analisti, e le decisioni normative potrebbero influire sui futuri ricavi basati sulle commissioni.
- Il titolo DraftKings viene scambiato al di sotto delle principali medie mobili, con indicatori di momentum che mostrano condizioni di ipervenduto e un'elevata probabilità di un movimento al ribasso verso l'intervallo tra $17,87 e $21,34 nei prossimi cinque giorni.
Le prospettive di rischio-rendimento migliorano, mentre l'incertezza normativa attenua l'upgrade
DraftKings ha ricevuto un upgrade da Bank of America da Neutral a Buy il 5 ottobre 2026, con il prezzo obiettivo mantenuto a $27. L'upgrade è stato motivato dal posizionamento di DraftKings nei mercati predittivi e da un percepito miglioramento del rapporto rischio-rendimento dopo un calo su base annua. Bank of America ha osservato che gli esiti normativi potrebbero incidere significativamente sui futuri ricavi basati sulle commissioni della società, mentre i recenti aggiornamenti finanziari prevedevano per il 2026 ricavi ed EBITDA rettificato inferiori al consenso degli analisti.
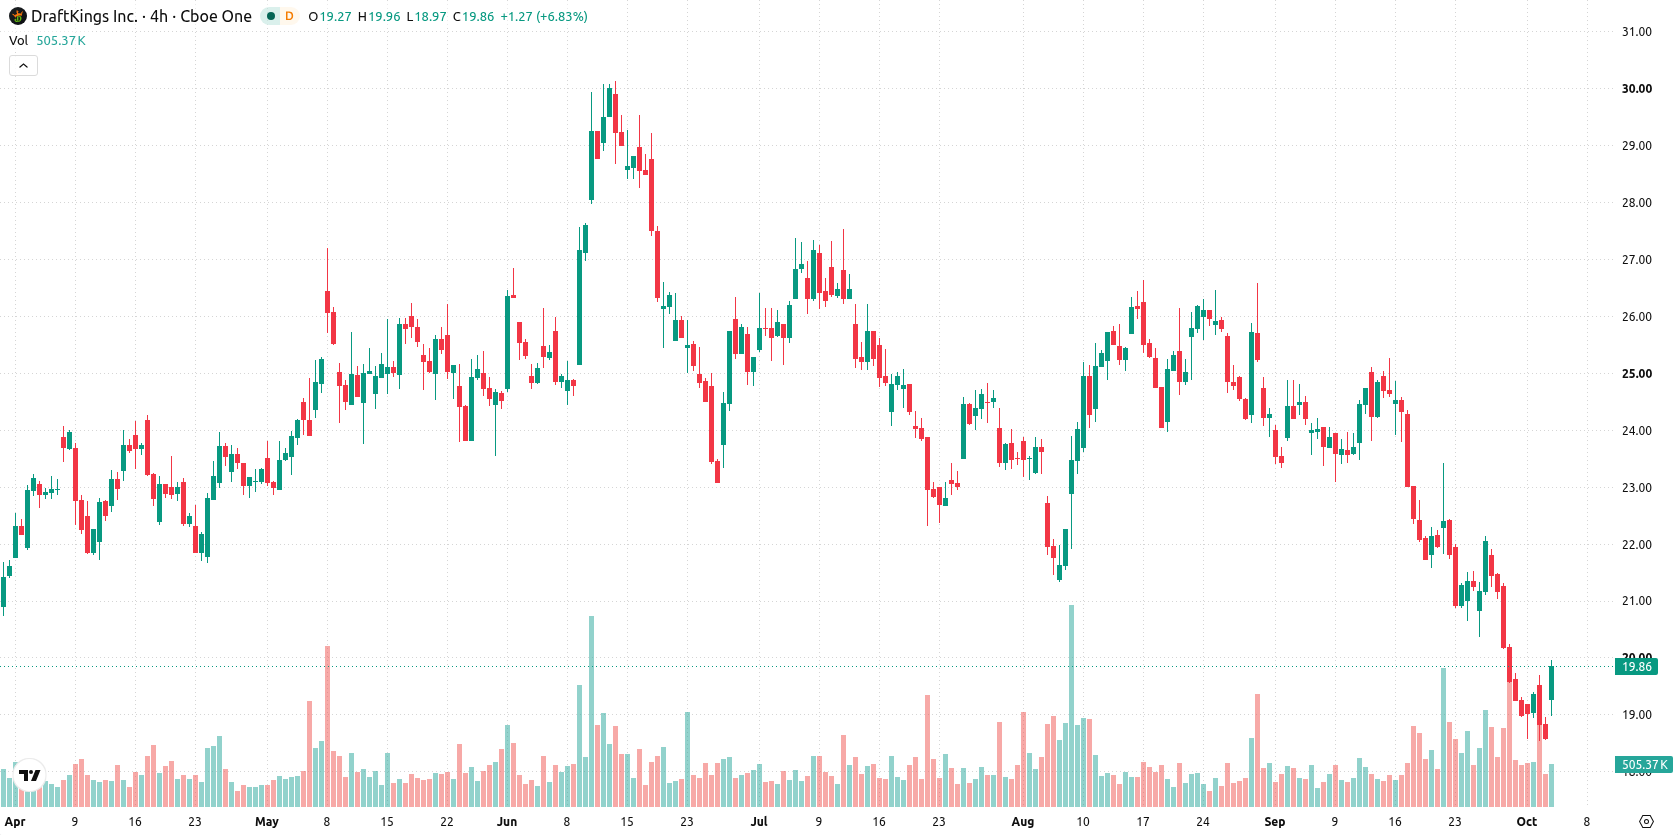
Persistente momentum ribassista, mentre i segnali di ipervenduto contrastano con i guadagni intraday
DraftKings viene scambiata al di sotto delle medie mobili a 20 giorni ($22,20), 50 giorni ($23,54) e 200 giorni ($25,72), indicando una persistente pressione al ribasso su tutti gli orizzonti temporali. Le tendenze di breve, medio e lungo termine rimangono ribassiste. La resistenza immediata è fissata a $21,26, mentre il supporto si osserva a $19,61. Gli indicatori di momentum confermano la debolezza: il MACD segnala Sell e l'ADX è Neutral, indicando una forza del trend limitata. L'RSI a 27,44, lo Stochastic RSI a 0,94 e il CCI a -140,31 indicano tutti condizioni di ipervenduto. Il Bull/Bear Power a -1,18 riflette un momentum dominante dei venditori intraday, e l'Awesome Oscillator rafforza il quadro ribassista. Nonostante il contesto negativo e di ipervenduto, il titolo registra un forte rialzo nella giornata, scambiando vicino ai massimi della sessione con una volatilità intraday del 5,83%. La forza intraday è evidente a fronte della più ampia debolezza tecnica.
In precedenza era stato riportato che DraftKings affrontava una persistente debolezza tecnica e controlli normativi, contribuendo a un momentum ribassista sostenuto. L'ultimo upgrade e il rally intraday introducono il potenziale per inversioni di breve termine, ma i trader dovrebbero monitorare attentamente la resistenza a $21,34 e il supporto a $17,87 per segnali di una rottura al rialzo o al ribasso decisiva nei prossimi giorni.





-
 Afghanistan
-
 Albania
-
 Algeria
-
 Angola
-
 Arabia Saudita
-
 Argentina
-
 Armenia
-
 Australia
-
 Austria
-
 Azerbaigian
-
 Bahamas
-
 Bahrain
-
 Bangladesh
-
 Belgio
-
 Bielorussia
-
 Bolivia
-
 Botswana
-
 Brasile
-
 Brunei Darussalam
-
 Bulgaria
-
 Cambogia
-
 Camerun
-
 Canada
-
 Cechia
-
 Cile
-
 Cina
-
 Cipro
-
 Colombia
-
 Congo
-
 Corea
-
 Costa Rica
-
 Costa d'Avorio
-
 Croazia
-
 Cuba
-
 Danimarca
-
 Ecuador
-
 Egitto
-
 El Salvador
-
 Emirati Arabi Uniti
-
 Estonia
-
 Eswatini
-
 Etiopia
-
 Filippine
-
 Finlandia
-
 Francia
-
 Georgia
-
 Germania
-
 Ghana
-
 Giamaica
-
 Giappone
-
 Giordania
-
 Grecia
-
 Haiti
-
 Hong Kong
-
 India
-
 Indonesia
-
 Iran, Repubblica islamica
-
 Iraq
-
 Irlanda
-
 Israele
-
 Italia
-
 Kazakistan
-
 Kenya
-
 Kirghizistan
-
 Kuwait
-
 Laos
-
 Lesotho
-
 Lettonia
-
 Libano
-
 Libia
-
 Lituania
-
 Lussemburgo
-
 Macedonia del Nord
-
 Madagascar
-
 Malesia
-
 Malta
-
 Marocco
-
 Mauritius
-
 Messico
-
 Moldavia
-
 Mongolia
-
 Montenegro
-
 Mozambico
-
 Myanmar
-
 Namibia
-
 Nepal
-
 Nigeria
-
 Norvegia
-
 Nuova Zelanda
-
 Oman
-
 Paesi Bassi
-
 Pakistan
-
 Palestina
-
 Panama
-
 Papua Nuova Guinea
-
 Paraguay
-
 Perù
-
 Polonia
-
 Porto Rico
-
 Portogallo
-
 Qatar
-
 R. Dem. del Congo
-
 Regno Unito
-
 Repubblica Dominicana
-
 Reunion
-
 Romania
-
 Ruanda
-
 Serbia
-
 Singapore
-
 Siria
-
 Slovacchia
-
 Slovenia
-
 Somalia
-
 Spagna
-
 Sri Lanka
-
 Sudafrica
-
 Svezia
-
 Svizzera
-
 Tagikistan
-
 Taiwan, Provincia della Cina
-
 Tanzania
-
 Thailandia
-
 Trinidad e Tobago
-
 Tunisia
-
 Turchia
-
USA
-
 Ucraina
-
 Uganda
-
 Ungheria
-
 Uruguay
-
 Uzbekistan
-
 Venezuela
-
 Vietnam
-
 Yemen
-
 Zambia
-
 Zimbabwe
- Forex
- Crypto











