
Le azioni di Nebius Group calano di quasi il 7% dopo vendite interne da parte dei dirigenti e maggiori requisiti di capitale

Nebius Group N.V. (NBIS) è scesa del 6,88% dopo che le comunicazioni relative a vendite interne da parte dei dirigenti e l'aumento dei requisiti di spesa in conto capitale hanno pesato sul sentiment. Il movimento è sostenuto da una persistente pressione di vendita nel breve e medio termine, con il titolo ora scambiato al di sotto delle medie mobili a 20 e 50 giorni.
Questo articolo è stato tradotto dall'originale. Leggi la versione originale del nostro corrispondente qui.
 160.60
182.45
Punti chiave
- Nebius Group ha registrato una perdita netta GAAP di $190,4 milioni nonostante i ricavi del Q2 siano saliti a $582 milioni e un backlog di contratti AI del valore di $37 miliardi.
- Le recenti vendite interne da parte dei dirigenti e l'aumento dei requisiti di spesa in conto capitale suscitano preoccupazioni, insieme al rischio di diluizione derivante dalle obbligazioni convertibili, sebbene la liquidità rimanga vicina a $8 miliardi.
- Le azioni di Nebius Group sono scambiate al di sotto delle principali medie mobili di breve e medio termine, sotto pressione di vendita, con un range previsto per cinque sessioni tra $208,59 e $237,8 e una probabilità del 70% di un movimento al rialzo.
La perdita netta e i rischi di diluizione compensano i solidi ricavi e il backlog nell'AI
Nebius Group ha registrato vendite interne da parte dei dirigenti e ha comunicato maggiori requisiti di spesa in conto capitale. Nonostante un sostanziale aumento su base annua dei ricavi del Q2 a $582 milioni e un backlog di contratti AI valutato $37 miliardi, la società ha registrato una perdita netta GAAP di $190,4 milioni nel periodo recente. La liquidità rimane vicina a $8 miliardi, con obbligazioni convertibili in bilancio che comportano un rischio di diluizione per gli azionisti. Nebius resta tra i titoli più scambiati del settore, sebbene l'andamento dei prezzi sia rimasto sotto una più ampia pressione di vendita.
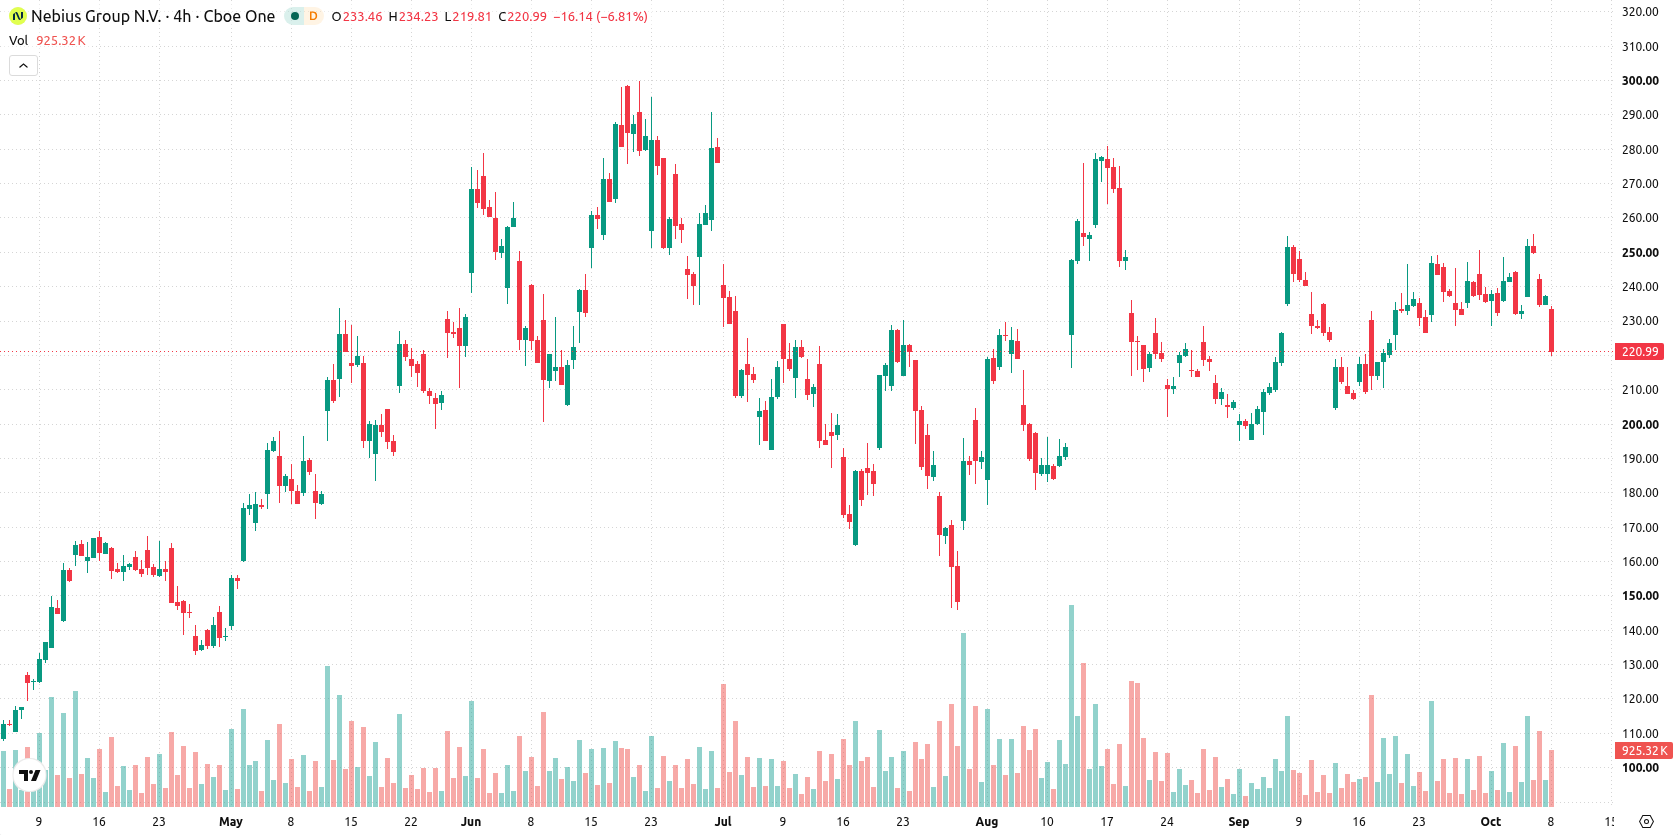
La pressione di breve termine persiste nonostante un allineamento tecnico rialzista nel lungo periodo
Nebius Group quota al di sotto di entrambe le medie mobili a 20 e 50 giorni, rispettivamente a $229,88 e $222,32, ma rimane ben al di sopra della media mobile a 200 giorni a $170,16. Ciò indica pressione di vendita nel breve e medio termine, ma mantiene una struttura rialzista nel lungo periodo, con resistenza immediata a $222,32 e supporto a $208,59. L'allineamento rialzista tra le medie a 50 e 200 giorni sostiene ulteriormente il trend ascendente prevalente su un orizzonte più lungo. I segnali di momentum sono contrastanti: il MACD segnala un acquisto, l'ADX è neutrale e indica una debole forza del trend, RSI e CCI sono in area da neutrale ad acquisto, mentre Stochastic RSI è in ipervenduto. Il Bull/Bear Power rimane in ipercomprato e l'Awesome Oscillator è neutrale, senza fornire una chiara conferma del trend.
In precedenza era stato riportato che la rapida crescita dei ricavi di Nebius Group trainata dall'AI e i segnali tecnici rialzisti avevano posizionato il titolo come leader del settore. L'articolo attuale aggiunge una nuova dimensione, evidenziando l'aumento delle spese in conto capitale e le vendite interne come fattori chiave della recente pressione ribassista, con il livello di supporto di $208,59 che ora funge da soglia critica da monitorare per il rischio di ulteriori cali.



Ultime notizie su Nebius Group N.V.


-
 Afghanistan
-
 Albania
-
 Algeria
-
 Angola
-
 Arabia Saudita
-
 Argentina
-
 Armenia
-
 Australia
-
 Austria
-
 Azerbaigian
-
 Bahamas
-
 Bahrain
-
 Bangladesh
-
 Belgio
-
 Bielorussia
-
 Bolivia
-
 Botswana
-
 Brasile
-
 Brunei Darussalam
-
 Bulgaria
-
 Cambogia
-
 Camerun
-
 Canada
-
 Cechia
-
 Cile
-
 Cina
-
 Cipro
-
 Colombia
-
 Congo
-
 Corea
-
 Costa Rica
-
 Costa d'Avorio
-
 Croazia
-
 Cuba
-
 Danimarca
-
 Ecuador
-
 Egitto
-
 El Salvador
-
 Emirati Arabi Uniti
-
 Estonia
-
 Eswatini
-
 Etiopia
-
 Filippine
-
 Finlandia
-
 Francia
-
 Georgia
-
 Germania
-
 Ghana
-
 Giamaica
-
 Giappone
-
 Giordania
-
 Grecia
-
 Haiti
-
 Hong Kong
-
 India
-
 Indonesia
-
 Iran, Repubblica islamica
-
 Iraq
-
 Irlanda
-
 Israele
-
 Italia
-
 Kazakistan
-
 Kenya
-
 Kirghizistan
-
 Kuwait
-
 Laos
-
 Lesotho
-
 Lettonia
-
 Libano
-
 Libia
-
 Lituania
-
 Lussemburgo
-
 Macedonia del Nord
-
 Madagascar
-
 Malesia
-
 Malta
-
 Marocco
-
 Mauritius
-
 Messico
-
 Moldavia
-
 Mongolia
-
 Montenegro
-
 Mozambico
-
 Myanmar
-
 Namibia
-
 Nepal
-
 Nigeria
-
 Norvegia
-
 Nuova Zelanda
-
 Oman
-
 Paesi Bassi
-
 Pakistan
-
 Palestina
-
 Panama
-
 Papua Nuova Guinea
-
 Paraguay
-
 Perù
-
 Polonia
-
 Porto Rico
-
 Portogallo
-
 Qatar
-
 R. Dem. del Congo
-
 Regno Unito
-
 Repubblica Dominicana
-
 Reunion
-
 Romania
-
 Ruanda
-
 Serbia
-
 Singapore
-
 Siria
-
 Slovacchia
-
 Slovenia
-
 Somalia
-
 Spagna
-
 Sri Lanka
-
 Sudafrica
-
 Svezia
-
 Svizzera
-
 Tagikistan
-
 Taiwan, Provincia della Cina
-
 Tanzania
-
 Thailandia
-
 Trinidad e Tobago
-
 Tunisia
-
 Turchia
-
USA
-
 Ucraina
-
 Uganda
-
 Ungheria
-
 Uruguay
-
 Uzbekistan
-
 Venezuela
-
 Vietnam
-
 Yemen
-
 Zambia
-
 Zimbabwe
- Forex
- Crypto












