
Le azioni Waste Management perdono quasi il 4% dopo che l'EPS trimestrale delude le attese e aumentano i costi operativi

Waste Management (WM) ha perso il 3,77% dopo che il report sugli utili trimestrali ha mostrato un utile per azione rettificato inferiore alle attese, pesando sul sentiment. Il calo è sostenuto da segnali tecnici di ipercomprato nel breve termine e da un gap ribassista in apertura, anche se la struttura dei prezzi rimane al di sopra delle principali medie mobili.
Questo articolo è stato tradotto dall'originale. Leggi la versione originale del nostro corrispondente qui.
 236.94
239.24
Punti chiave
- Waste Management ha registrato nel terzo trimestre del 2026 ricavi pari a 6,85 miliardi di dollari, in aumento del 6,3%, con un EBITDA rettificato in crescita del 5,8%.
- L'utile per azione rettificato non ha raggiunto le attese: 2,15 $ contro i 2,18 $ previsti, a causa della pressione esercitata sui risultati dall'aumento dei costi del carburante e di gestione del rischio.
- Le azioni hanno perso il 3,77%; nei prossimi cinque giorni il titolo è atteso in un intervallo compreso tra 217,32 $ e 231,98 $, mentre gli indicatori tecnici segnalano un momentum ancora positivo, ma anche un rischio di ipercomprato nel breve termine.
Il mancato raggiungimento delle attese sugli utili e la pressione sui margini annullano i progressi dei ricavi
Waste Management, Inc. ha registrato nel terzo trimestre del 2026 ricavi pari a circa 6,85 miliardi di dollari, in aumento del 6,3% su base annua, e un EBITDA operativo rettificato in crescita del 5,8%. La società non ha raggiunto le attese del mercato sull'utile per azione rettificato, registrando 2,15 $ contro i 2,18 $ previsti. Nel trimestre, i rendimenti per gli azionisti hanno raggiunto 957 milioni di dollari attraverso riacquisti di azioni e dividendi. Le attività hanno risentito dell'aumento dei costi del carburante e di gestione del rischio, mentre i ricavi di Healthcare Solutions hanno beneficiato dell'integrazione di Stericycle e dei controlli sui costi. Le previsioni sui ricavi per il 2026 restano in linea con quelle precedenti e il flusso di cassa libero è atteso nella fascia alta delle stime, anche se i prezzi hanno continuato a subire una più ampia pressione di vendita.
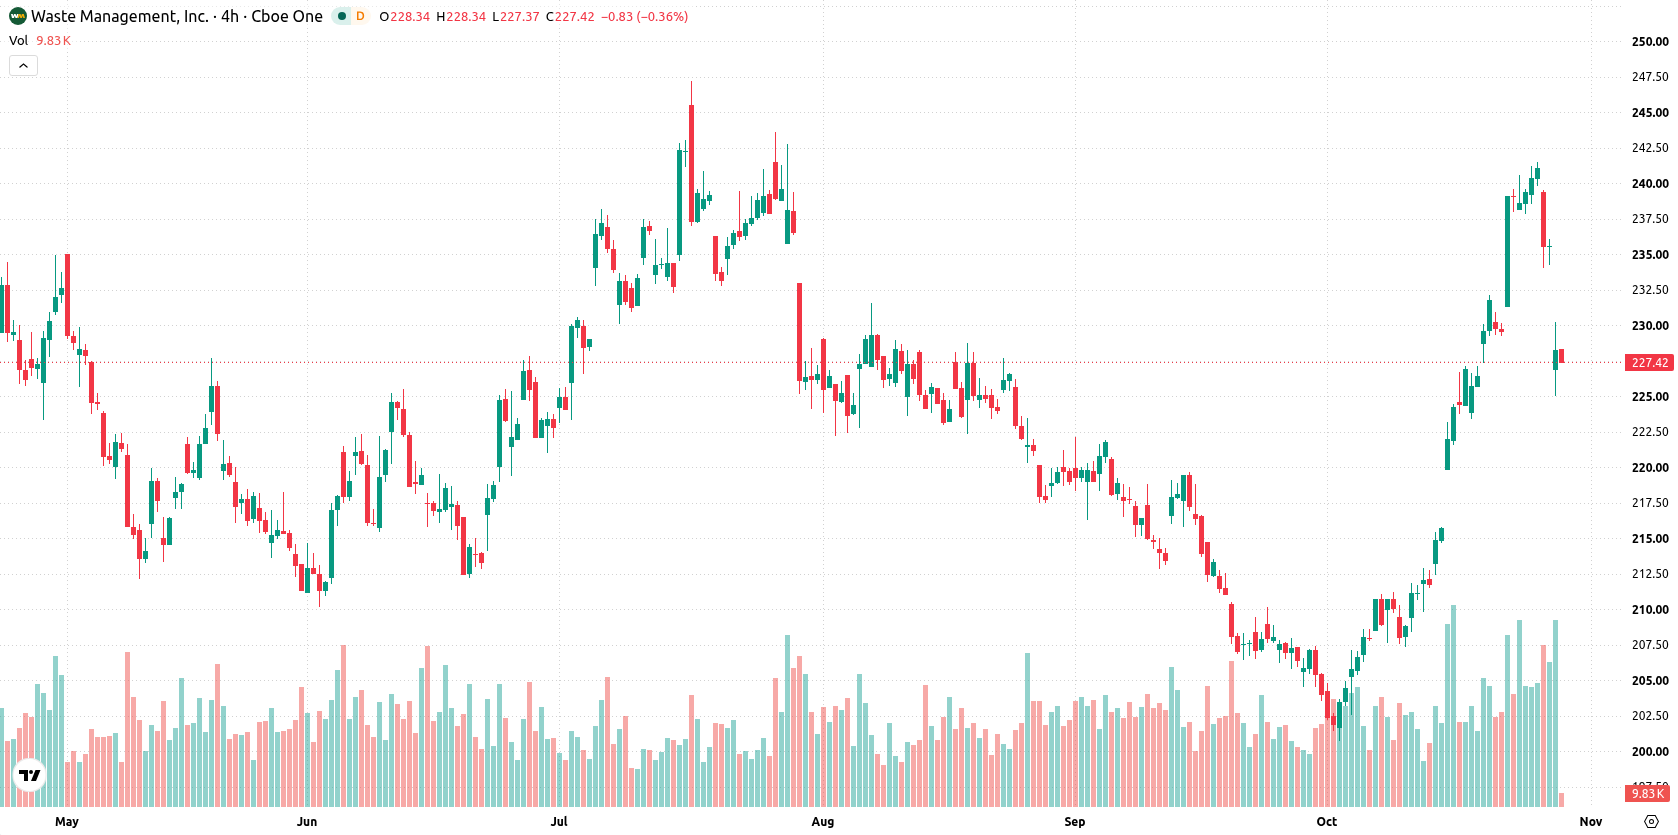
La solidità tecnica persiste nonostante i segnali di ipercomprato e la volatilità
WM rimane al di sopra delle medie mobili a 20, 50 e 200 giorni (219,3 $, 217,54 $ e 225,06 $), a conferma di una struttura rialzista complessivamente intatta. Il supporto immediato è a 225,06 $, mentre la resistenza si trova a 230,3 $. La linea Kijun dell'Ichimoku a 221,12 $ rappresenta un ulteriore livello di supporto. Indicatori di momentum come MACD, ADX e CCI segnalano una forte pressione in acquisto, mentre l'RSI a 68,62 indica che la spinta al rialzo prosegue. Il dominio degli acquirenti è evidente dal Bull/Bear Power (BBP) a 11,24, ma questo suggerisce anche condizioni di ipercomprato. La divergenza persiste: lo Stochastic RSI fornisce un forte segnale di vendita e la seduta mostra un calo del titolo di 8,88 $, con un notevole gap ribassista e una marcata volatilità intraday del 2,44%.
In precedenza, gli analisti avevano osservato che Waste Management manteneva una struttura tecnica generalmente rialzista nonostante alcune fasi di debolezza nel breve termine. Il più recente ritracciamento innescato dagli utili aumenta la volatilità, ma lascia stabile la tendenza di fondo; nel breve periodo, i livelli chiave di 225,06 $ e 230,3 $ potrebbero essere determinanti per la direzione dei prezzi.





-
 Afghanistan
-
 Albania
-
 Algeria
-
 Angola
-
 Arabia Saudita
-
 Argentina
-
 Armenia
-
 Australia
-
 Austria
-
 Azerbaigian
-
 Bahamas
-
 Bahrain
-
 Bangladesh
-
 Belgio
-
 Bielorussia
-
 Bolivia
-
 Botswana
-
 Brasile
-
 Brunei Darussalam
-
 Bulgaria
-
 Cambogia
-
 Camerun
-
 Canada
-
 Cechia
-
 Cile
-
 Cina
-
 Cipro
-
 Colombia
-
 Congo
-
 Corea
-
 Costa Rica
-
 Costa d'Avorio
-
 Croazia
-
 Cuba
-
 Danimarca
-
 Ecuador
-
 Egitto
-
 El Salvador
-
 Emirati Arabi Uniti
-
 Estonia
-
 Eswatini
-
 Etiopia
-
 Filippine
-
 Finlandia
-
 Francia
-
 Georgia
-
 Germania
-
 Ghana
-
 Giamaica
-
 Giappone
-
 Giordania
-
 Grecia
-
 Haiti
-
 Hong Kong
-
 India
-
 Indonesia
-
 Iran, Repubblica islamica
-
 Iraq
-
 Irlanda
-
 Israele
-
 Italia
-
 Kazakistan
-
 Kenya
-
 Kirghizistan
-
 Kuwait
-
 Laos
-
 Lesotho
-
 Lettonia
-
 Libano
-
 Libia
-
 Lituania
-
 Lussemburgo
-
 Macedonia del Nord
-
 Madagascar
-
 Malesia
-
 Malta
-
 Marocco
-
 Mauritius
-
 Messico
-
 Moldavia
-
 Mongolia
-
 Montenegro
-
 Mozambico
-
 Myanmar
-
 Namibia
-
 Nepal
-
 Nigeria
-
 Norvegia
-
 Nuova Zelanda
-
 Oman
-
 Paesi Bassi
-
 Pakistan
-
 Palestina
-
 Panama
-
 Papua Nuova Guinea
-
 Paraguay
-
 Perù
-
 Polonia
-
 Porto Rico
-
 Portogallo
-
 Qatar
-
 R. Dem. del Congo
-
 Regno Unito
-
 Repubblica Dominicana
-
 Reunion
-
 Romania
-
 Ruanda
-
 Serbia
-
 Singapore
-
 Siria
-
 Slovacchia
-
 Slovenia
-
 Somalia
-
 Spagna
-
 Sri Lanka
-
 Sudafrica
-
 Svezia
-
 Svizzera
-
 Tagikistan
-
 Taiwan, Provincia della Cina
-
 Tanzania
-
 Thailandia
-
 Trinidad e Tobago
-
 Tunisia
-
 Turchia
-
USA
-
 Ucraina
-
 Uganda
-
 Ungheria
-
 Uruguay
-
 Uzbekistan
-
 Venezuela
-
 Vietnam
-
 Yemen
-
 Zambia
-
 Zimbabwe
- Forex
- Crypto












