
Cosa c'è dietro l'ultimo rialzo delle azioni Sirius XM?

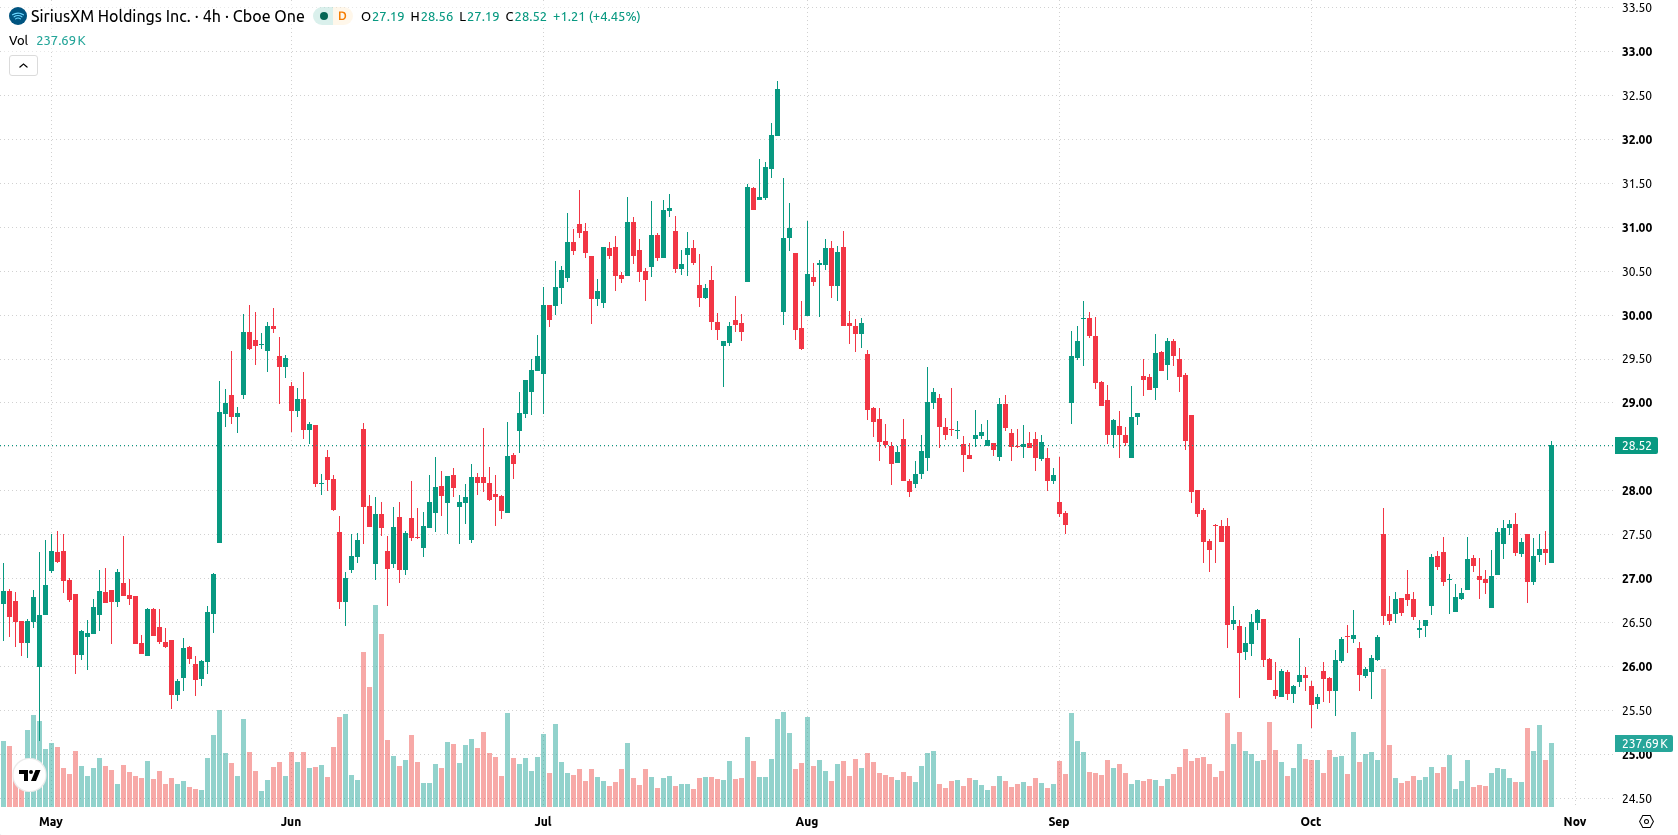
Sirius XM Holdings Inc. (SIRI) è salita del 4,3% dopo aver registrato un aumento del 7% dell'utile netto nel terzo trimestre e aver rivisto al rialzo le previsioni di fatturato per l'intero anno, segnalando un rinnovato ottimismo tra gli investitori. Il rialzo è sostenuto dal fatto che SIRI è scambiata al di sopra di tutte le principali medie mobili, a conferma di un forte slancio rialzista nel breve, medio e lungo periodo.
Questo articolo è stato tradotto dall'originale. Leggi la versione originale del nostro corrispondente qui.
 33.34
30.91
Punti chiave
- Nel terzo trimestre 2026 Sirius XM Holdings ha registrato un utile netto di 317 milioni di dollari, in aumento annuo del 7%, e un EPS rettificato di 78 centesimi, superiore alle previsioni degli analisti.
- I ricavi trimestrali sono stati pari a 2,153 miliardi di dollari, in lieve calo su base annua. La società ha mantenuto circa 33 milioni di abbonati paganti e ha rivisto al rialzo le previsioni di ricavi per il 2026, portandole a 8,55 miliardi di dollari.
- Le azioni Sirius XM sono scambiate ben al di sopra delle principali medie mobili, con uno slancio rialzista nel breve e lungo periodo; nella prossima settimana dovrebbero oscillare tra 27,14 e 29 dollari.
Abbonati stabili e nuove partnership mentre i ricavi registrano una lieve flessione
Sirius XM Holdings ha comunicato i risultati finanziari del terzo trimestre 2026, registrando un aumento annuo del 7% dell'utile netto, pari a 317 milioni di dollari, e un utile per azione rettificato di 78 centesimi, superiore alle stime degli analisti. I ricavi trimestrali sono stati pari a 2,153 miliardi di dollari, in lieve calo rispetto all'anno precedente, principalmente a causa della riduzione delle vendite di apparecchiature dovuta all'aumento dei costi della memoria hardware. La società ha mantenuto la propria base di abbonati paganti intorno ai 33 milioni, ha rivisto al rialzo le previsioni di ricavi per il 2026 portandole a circa 8,55 miliardi di dollari, ha dichiarato un dividendo trimestrale in contanti di 0,27 dollari per azione e ha annunciato nuove partnership per i contenuti, tra cui un accordo con YouTube Audio e il lancio di SiriusXM Sports Pass.
Lo slancio rialzista persiste grazie all'allineamento dei livelli di supporto e resistenza
Sirius XM è scambiata ben al di sopra delle medie mobili a 20, 50 e 200 giorni, rispettivamente a 26,74, 27,51 e 26,15 dollari, a conferma del perdurare dello slancio rialzista nel breve, medio e lungo periodo. La resistenza più vicina si trova a 28,53 dollari, mentre il supporto immediato è a 27,73 dollari. L'allineamento rialzista delle medie a 50 e 200 giorni rafforza le prospettive positive di medio-lungo periodo.
In precedenza era stato riferito che Sirius XM era sotto costante pressione di vendita e mostrava uno slancio debole, alimentando i timori di un aumento del rischio di ribasso. L'attuale quadro tecnico evidenzia una chiara inversione verso uno slancio rialzista; i trader dovrebbero quindi monitorare una rottura confermata sopra i 29 dollari, che potrebbe segnalare ulteriori rialzi.





-
 Afghanistan
-
 Albania
-
 Algeria
-
 Angola
-
 Arabia Saudita
-
 Argentina
-
 Armenia
-
 Australia
-
 Austria
-
 Azerbaigian
-
 Bahamas
-
 Bahrain
-
 Bangladesh
-
 Belgio
-
 Bielorussia
-
 Bolivia
-
 Botswana
-
 Brasile
-
 Brunei Darussalam
-
 Bulgaria
-
 Cambogia
-
 Camerun
-
 Canada
-
 Cechia
-
 Cile
-
 Cina
-
 Cipro
-
 Colombia
-
 Congo
-
 Corea
-
 Costa Rica
-
 Costa d'Avorio
-
 Croazia
-
 Cuba
-
 Danimarca
-
 Ecuador
-
 Egitto
-
 El Salvador
-
 Emirati Arabi Uniti
-
 Estonia
-
 Eswatini
-
 Etiopia
-
 Filippine
-
 Finlandia
-
 Francia
-
 Georgia
-
 Germania
-
 Ghana
-
 Giamaica
-
 Giappone
-
 Giordania
-
 Grecia
-
 Haiti
-
 Hong Kong
-
 India
-
 Indonesia
-
 Iran, Repubblica islamica
-
 Iraq
-
 Irlanda
-
 Israele
-
 Italia
-
 Kazakistan
-
 Kenya
-
 Kirghizistan
-
 Kuwait
-
 Laos
-
 Lesotho
-
 Lettonia
-
 Libano
-
 Libia
-
 Lituania
-
 Lussemburgo
-
 Macedonia del Nord
-
 Madagascar
-
 Malesia
-
 Malta
-
 Marocco
-
 Mauritius
-
 Messico
-
 Moldavia
-
 Mongolia
-
 Montenegro
-
 Mozambico
-
 Myanmar
-
 Namibia
-
 Nepal
-
 Nigeria
-
 Norvegia
-
 Nuova Zelanda
-
 Oman
-
 Paesi Bassi
-
 Pakistan
-
 Palestina
-
 Panama
-
 Papua Nuova Guinea
-
 Paraguay
-
 Perù
-
 Polonia
-
 Porto Rico
-
 Portogallo
-
 Qatar
-
 R. Dem. del Congo
-
 Regno Unito
-
 Repubblica Dominicana
-
 Reunion
-
 Romania
-
 Ruanda
-
 Serbia
-
 Singapore
-
 Siria
-
 Slovacchia
-
 Slovenia
-
 Somalia
-
 Spagna
-
 Sri Lanka
-
 Sudafrica
-
 Svezia
-
 Svizzera
-
 Tagikistan
-
 Taiwan, Provincia della Cina
-
 Tanzania
-
 Thailandia
-
 Trinidad e Tobago
-
 Tunisia
-
 Turchia
-
USA
-
 Ucraina
-
 Uganda
-
 Ungheria
-
 Uruguay
-
 Uzbekistan
-
 Venezuela
-
 Vietnam
-
 Yemen
-
 Zambia
-
 Zimbabwe
- Forex
- Crypto












