
Cosa c’è dietro l’ultimo calo del 4,8% delle azioni Sysco?

Sysco Corporation (SYY) ha perso il 4,75% in un contesto di diffuse pressioni di vendita, dopo la pubblicazione dei risultati del primo trimestre fiscale e l’aggiornamento delle previsioni sulle vendite per l’intero esercizio. Il calo è coerente con il fatto che SYY resta al di sotto delle medie mobili a 20, 50 e 200 giorni, a conferma di una persistente tendenza ribassista.
Questo articolo è stato tradotto dall'originale. Leggi la versione originale del nostro corrispondente qui.
 77.51
84.00
Punti chiave
- Sysco ha riportato ricavi pari a 21,7 miliardi di dollari nel primo trimestre fiscale 2027, in crescita del 2,8% su base annua ma leggermente inferiori alle stime di Wall Street.
- L’EPS GAAP è aumentato del 10,1% a 1,09 dollari e le previsioni di crescita annuale delle vendite sono state riviste al limite inferiore dell’obiettivo del 6%-7%.
- Le azioni Sysco hanno perso il 4,75%, scendendo a 77,85 $, e scambiano al di sotto delle principali medie mobili; è attesa una fase di consolidamento tra 76,63 $ e 81,64 $.
Revisione delle previsioni e piani di acquisizione mentre il titolo resta indietro rispetto ai fondamentali
Sysco Corporation ha comunicato i risultati del primo trimestre fiscale 2027, con ricavi pari a 21,7 miliardi di dollari, in aumento del 2,8% su base annua ma leggermente inferiori ad alcune stime di consenso di Wall Street. L’utile GAAP per azione è salito a 1,09 dollari, il 10,1% in più rispetto all’anno precedente, e il reddito operativo rettificato è migliorato, grazie alla crescita dei volumi e all’espansione dei margini. Il flusso di cassa operativo si è rafforzato nonostante l’aumento del capitale circolante. Le previsioni per l’intero esercizio sull’EPS rettificato e sui volumi locali sono state confermate, ma le attese di crescita annuale delle vendite sono state riviste al limite inferiore dell’intervallo obiettivo precedentemente fissato al 6%-7%. La società prosegue nel progetto di acquisizione di Restaurant Depot (Jetro), da 29 miliardi di dollari, finanziato in parte con un’emissione di debito da 14,65 miliardi di dollari, e prevede risparmi sui costi di 100 milioni di dollari grazie all’IA nell’esercizio fiscale 2027; il titolo resta tuttavia sotto la pressione generalizzata delle vendite.
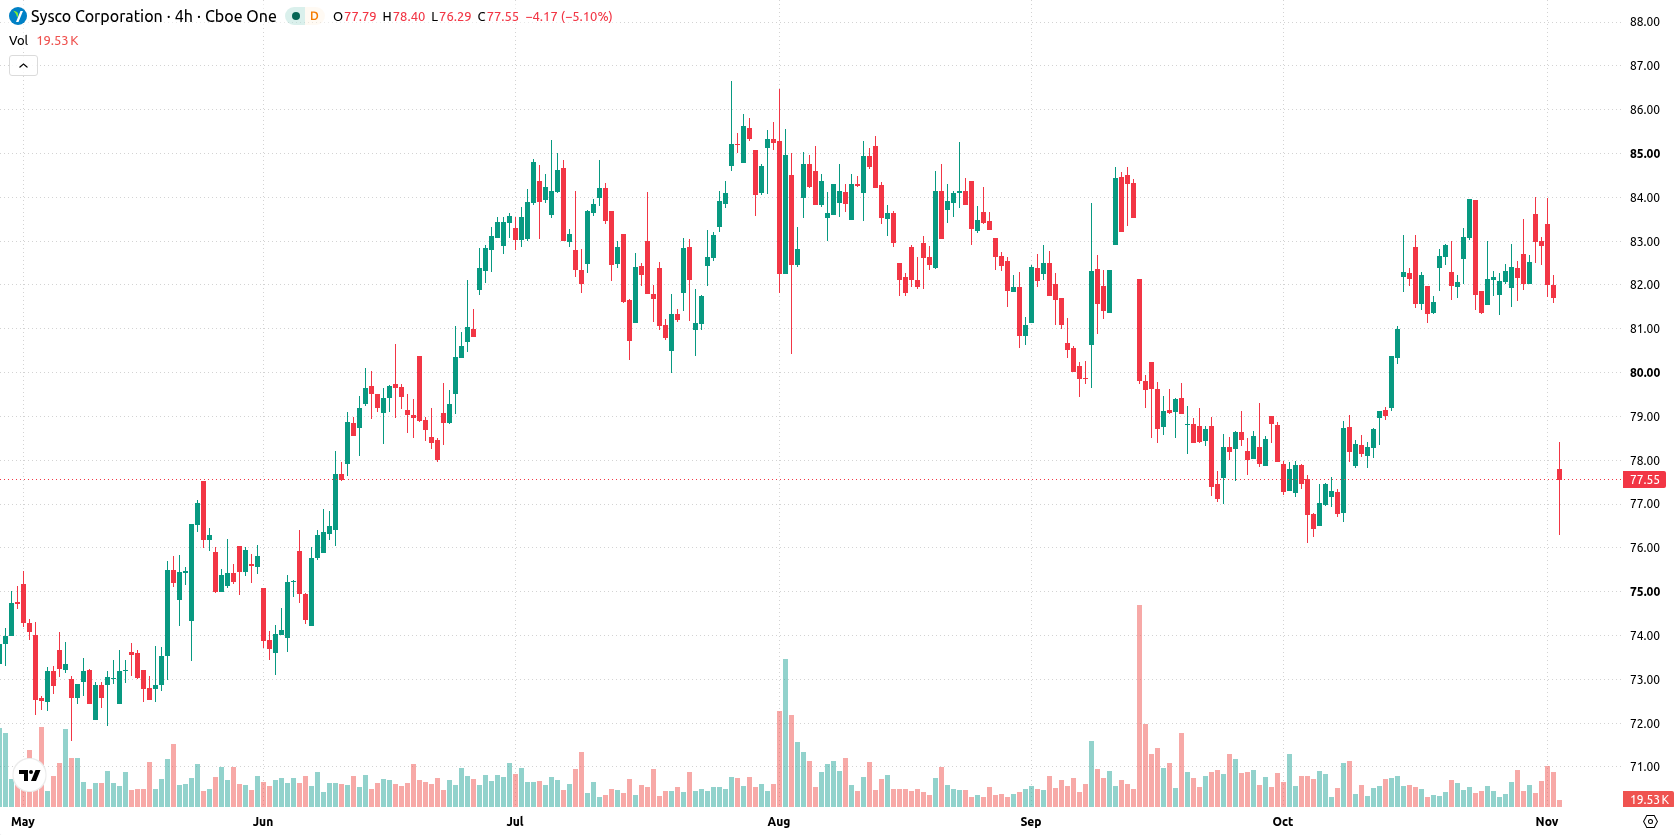
Segnali contrastanti sul momentum mentre il prezzo testa il supporto e i venditori mostrano segnali di esaurimento
Sysco scambia al di sotto delle medie mobili a 20, 50 e 200 giorni (80,96 $, 80,5 $ e 80,5 $), segnalando una pressione di vendita persistente nel breve, medio e lungo termine. La resistenza più vicina è a 80,06 $ (Kijun Ichimoku), mentre il supporto si trova a 76,63 $. Gli indicatori di momentum sono contrastanti: MACD e ADX segnalano un possibile acquisto. CCI e RSI restano neutrali, mentre lo Stochastic RSI si trova in zona di ipervenduto, indicando un possibile esaurimento dei venditori senza però confermare un’inversione. Il Bull/Bear Power mostra la prevalenza degli acquirenti nell’intraday e l’Awesome Oscillator è in rialzo. La volatilità intraday è del 2,99% e la sessione più recente evidenzia forti pressioni ribassiste dopo un’apertura in gap rialzista.
In precedenza, gli analisti avevano osservato che Sysco era sottoposta a una persistente pressione ribassista dopo i risultati del primo trimestre fiscale e la revisione al ribasso delle previsioni sulle vendite per l’intero esercizio. I dati più recenti rafforzano questo quadro prudente: si consiglia ai trader di monitorare il supporto a 76,63 $ per individuare eventuali segnali di ulteriori rischi al ribasso nei prossimi giorni.



Ultime notizie su Sysco Corporation


-
 Afghanistan
-
 Albania
-
 Algeria
-
 Angola
-
 Arabia Saudita
-
 Argentina
-
 Armenia
-
 Australia
-
 Austria
-
 Azerbaigian
-
 Bahamas
-
 Bahrain
-
 Bangladesh
-
 Belgio
-
 Bielorussia
-
 Bolivia
-
 Botswana
-
 Brasile
-
 Brunei Darussalam
-
 Bulgaria
-
 Cambogia
-
 Camerun
-
 Canada
-
 Cechia
-
 Cile
-
 Cina
-
 Cipro
-
 Colombia
-
 Congo
-
 Corea
-
 Costa Rica
-
 Costa d'Avorio
-
 Croazia
-
 Cuba
-
 Danimarca
-
 Ecuador
-
 Egitto
-
 El Salvador
-
 Emirati Arabi Uniti
-
 Estonia
-
 Eswatini
-
 Etiopia
-
 Filippine
-
 Finlandia
-
 Francia
-
 Georgia
-
 Germania
-
 Ghana
-
 Giamaica
-
 Giappone
-
 Giordania
-
 Grecia
-
 Haiti
-
 Hong Kong
-
 India
-
 Indonesia
-
 Iran, Repubblica islamica
-
 Iraq
-
 Irlanda
-
 Israele
-
 Italia
-
 Kazakistan
-
 Kenya
-
 Kirghizistan
-
 Kuwait
-
 Laos
-
 Lesotho
-
 Lettonia
-
 Libano
-
 Libia
-
 Lituania
-
 Lussemburgo
-
 Macedonia del Nord
-
 Madagascar
-
 Malesia
-
 Malta
-
 Marocco
-
 Mauritius
-
 Messico
-
 Moldavia
-
 Mongolia
-
 Montenegro
-
 Mozambico
-
 Myanmar
-
 Namibia
-
 Nepal
-
 Nigeria
-
 Norvegia
-
 Nuova Zelanda
-
 Oman
-
 Paesi Bassi
-
 Pakistan
-
 Palestina
-
 Panama
-
 Papua Nuova Guinea
-
 Paraguay
-
 Perù
-
 Polonia
-
 Porto Rico
-
 Portogallo
-
 Qatar
-
 R. Dem. del Congo
-
 Regno Unito
-
 Repubblica Dominicana
-
 Reunion
-
 Romania
-
 Ruanda
-
 Serbia
-
 Singapore
-
 Siria
-
 Slovacchia
-
 Slovenia
-
 Somalia
-
 Spagna
-
 Sri Lanka
-
 Sudafrica
-
 Svezia
-
 Svizzera
-
 Tagikistan
-
 Taiwan, Provincia della Cina
-
 Tanzania
-
 Thailandia
-
 Trinidad e Tobago
-
 Tunisia
-
 Turchia
-
USA
-
 Ucraina
-
 Uganda
-
 Ungheria
-
 Uruguay
-
 Uzbekistan
-
 Venezuela
-
 Vietnam
-
 Yemen
-
 Zambia
-
 Zimbabwe
- Forex
- Crypto












