
Η Νερά Πηγών Γράμμου επενδύει 17,5 εκατ. ευρώ στο ΑρρένΑ με στόχο το break-even το 2027

Η Νερά Πηγών Γράμμου επιταχύνει την ανάπτυξη του φυσικού μεταλλικού νερού ΑρρένΑ με νέο επενδυτικό πρόγραμμα 17,47 εκατ. ευρώ και διεύρυνση της παρουσίας της στην ελληνική αγορά. Η εταιρεία σχεδιάζει είσοδο στη γυάλινη συσκευασία και στο ανθρακούχο νερό, ενώ προβλέπει περαιτέρω αύξηση πωλήσεων παρά τη συνεχιζόμενη πίεση στην κερδοφορία.
Κορυφαία σημεία
- Η Νερά Πηγών Γράμμου επενδύει 17,47 εκατ. ευρώ για δύο νέες γραμμές εμφιάλωσης και επέκταση εγκαταστάσεων ΑρρένΑ ως τον Οκτώβριο 2027.
- Οι πωλήσεις το 2025 αυξήθηκαν 73,6% στα 6,18 εκατ. ευρώ, αλλά οι ζημιές προ φόρων διαμορφώθηκαν στα 4,32 εκατ. ευρώ με αρνητικό EBITDA 3,24 εκατ. ευρώ.
- Η εφαρμογή DRS το 2027 ενδέχεται να συμπιέσει τον όγκο αγοράς εμφιαλωμένου νερού 15% έως 20%, ενώ το ΑρρένΑ στοχεύει break-even και διεύρυνση διεθνών συνεργασιών.
Επενδυτικό πλάνο έως το 2027
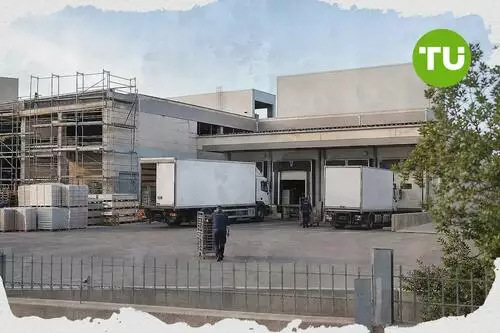
Όπως αναφέρει το Capital.gr, το επενδυτικό σχέδιο της Νερά Πηγών Γράμμου, ύψους 17,47 εκατ. ευρώ, έχει ενταχθεί στον δεύτερο κύκλο του καθεστώτος «Μεγάλες Επενδύσεις» και περιλαμβάνει δύο νέες γραμμές εμφιάλωσης, μία για γυάλινες φιάλες και μία για φιάλες PET. Το πλάνο καλύπτει την εμφιάλωση φυσικού μεταλλικού νερού, ήρεμου και ανθρακούχου, καθώς και την επέκταση των παραγωγικών και αποθηκευτικών εγκαταστάσεων από 4.000 σε 6.500 τ.μ., με ορίζοντα ολοκλήρωσης τον Οκτώβριο του 2027.Η είσοδος στη γυάλινη συσκευασία αναμένεται να ενισχύσει την παρουσία του ΑρρένΑ στο πιο premium τμήμα του HoReCa. Το προϊόν, που προέρχεται από την πηγή Κεφαλόβρυσο στην περιοχή Νεστορίου Καστοριάς και σήμερα διατίθεται μόνο σε PET, προβλέπεται να αποκτήσει έξι νέους κωδικούς σε γυάλινη συσκευασία και τουλάχιστον τρεις επιπλέον σε PET, ανεβάζοντας το σύνολο σε 13.
Παράλληλα, η εταιρεία εξετάζει και άλλες κατηγορίες ποτών, όπως νερό με γεύσεις και πρωτεΐνη, χωρίς όμως αυτά να εντάσσονται στον άμεσο σχεδιασμό έως το 2027. Τρέχει επίσης ξεχωριστή ενεργειακή επένδυση έως 1,5 εκατ. ευρώ για φωτοβολταϊκά και υδροηλεκτρικά έργα, με στόχο τη μείωση της ενεργειακής εξάρτησης και του λειτουργικού κόστους.
Πωλήσεις, ζημιές και προοπτικές αγοράς
Η εμπορική ανάπτυξη του brand συνεχίζεται σε μια αγορά εμφιαλωμένου νερού που επιβραδύνει. Στα σούπερ μάρκετ, οι πωλήσεις εμφιαλωμένου νερού το 2026 αυξάνονται κατά περίπου 5% σε αξία, ενώ στην εστίαση η πτώση εκτιμάται κοντά στο 10%, καθώς υποχωρεί η κατανάλωση εκτός σπιτιού.Πρόσθετη αβεβαιότητα για το 2027 δημιουργεί η εφαρμογή του συστήματος επιστροφής εγγύησης συσκευασιών, DRS. Σύμφωνα με εκτιμήσεις στελεχών του κλάδου, χωρίς το νέο σύστημα η αγορά θα κινηθεί στα επίπεδα του 2026, ενώ με την εφαρμογή του θα μπορούσε να καταγράψει πτώση 15% έως 20% σε όγκο.
Παρά τις συνθήκες αυτές, η Νερά Πηγών Γράμμου εκτιμά ότι το ΑρρένΑ διατηρεί σημαντικά περιθώρια εμπορικής επέκτασης, καθώς ως νεότερο προϊόν δεν έχει εξαντλήσει τις δυνατότητες ανάπτυξης του δικτύου διανομής και των συνεργασιών του. Η εταιρεία υπολογίζει ότι έχει ήδη κατακτήσει μερίδιο περίπου 2,7% σε αξία και θέση στην πρώτη δεκάδα της αγοράς, ενώ επιδιώκει και ενίσχυση της παρουσίας της στο εξωτερικό, με ενδιαφέρον για την Ευρώπη, τη Μέση Ανατολή και τις Ηνωμένες Πολιτείες.
Στο οικονομικό σκέλος, οι πωλήσεις της εταιρείας το 2025 αυξήθηκαν κατά 73,6% στα 6,18 εκατ. ευρώ από 3,56 εκατ. ευρώ το 2024, αλλά οι ζημιές προ φόρων ανήλθαν σε 4,32 εκατ. ευρώ και το EBITDA παρέμεινε αρνητικό στα 3,24 εκατ. ευρώ. Το μικτό περιθώριο κέρδους υποχώρησε στο 31,7% από 61,3%, καθώς το κόστος πωληθέντων αυξήθηκε στα 4,23 εκατ. ευρώ, ενώ τα έξοδα διάθεσης ξεπέρασαν τα 4,49 εκατ. ευρώ και τα έξοδα διοίκησης έφτασαν τα 1,53 εκατ. ευρώ.
Η επιβάρυνση συνδέεται και με την έντονη επενδυτική και εμπορική προώθηση του brand, στην οποία εντάσσονται οι αθλητικές χορηγίες του ομίλου. Η συνεργασία με την ΚΑΕ Ολυμπιακός ξεκίνησε το 2025 και το 2026 προστέθηκε η συμφωνία με τη Μαρία Σάκκαρη, χωρίς να έχουν δημοσιοποιηθεί τα επιμέρους οικονομικά στοιχεία.
Σε επίπεδο χρηματοοικονομικής θέσης, τα ίδια κεφάλαια διαμορφώθηκαν στα 3,6 εκατ. ευρώ από 4,8 εκατ. ευρώ, οι βραχυπρόθεσμες υποχρεώσεις αυξήθηκαν στα 2,96 εκατ. ευρώ από 1,18 εκατ. ευρώ και τα ταμειακά διαθέσιμα υποχώρησαν στις 163.000 ευρώ από 239.000 ευρώ. Για το 2026 ο κύκλος εργασιών προβλέπεται να ενισχυθεί στα 9,2 εκατ. ευρώ και για το 2027 στα 11,3 εκατ. ευρώ, με στόχο η εταιρεία να πλησιάσει πολύ κοντά στο break-even.
Σε προηγούμενο άρθρο μας για τη βελτίωση της επενδυτικής ελκυστικότητας της Ελλάδας, είχαμε παρουσιάσει τα ευρήματα της EY Attractiveness Survey Ελλάδα 2026, που καταγράφουν αύξηση των επενδυτικών έργων το 2025 και ενισχυμένες προθέσεις ξένων επιχειρήσεων για ανάπτυξη ή επέκταση στη χώρα. Είχαμε επίσης επισημάνει τους βασικούς κινδύνους και τα σημεία που χρειάζονται βελτίωση, όπως το ρυθμιστικό πλαίσιο, η καινοτομία και το κόστος ενέργειας, τα οποία επηρεάζουν τη δυναμική νέων επενδυτικών σχεδίων.



Τελευταίες Food Industry Ειδήσεις



-
 HAE
-
 Αίγυπτος
-
 Αγκόλα
-
 Αζερμπαϊτζάν
-
 Αιθιοπία
-
 Ακτή Ελεφαντοστού
-
 Αλβανία
-
 Αλγερία
-
 Αργεντινή
-
 Αρμενία
-
 Αυστρία
-
 Αυστραλία
-
 Αφγανιστάν
-
 Αϊτή
-
 Βέλγιο
-
 Βενεζουέλα
-
 Βιετνάμ
-
 Βολιβία
-
 Βουλγαρία
-
 Βραζιλία
-
 Βόρεια Μακεδονία
-
 Γαλλία
-
 Γερμανία
-
 Γεωργία
-
 Γκάνα
-
 Δανία
-
 Δημ. Κονγκό
-
 Δομινικανή Δημοκρατία
-
 Εκουαδόρ
-
 Ελ Σαλβαδόρ
-
 Ελβετία
-
 Ελλάδα
-
 Επανένωση
-
 Εσθονία
-
 Εσουατίνι
-
 Ζάμπια
-
 Ζιμπάμπουε
-
ΗΠΑ
-
 Ηνωμένο Βασίλειο
-
 Ιαπωνία
-
 Ινδία
-
 Ινδονησία
-
 Ιορδανία
-
 Ιράκ
-
 Ιράν, Ισλαμική Δημοκρατία
-
 Ιρλανδία
-
 Ισπανία
-
 Ισραήλ
-
 Ιταλία
-
 Κένυα
-
 Κίνα
-
 Καζακστάν
-
 Καμερούν
-
 Καμπότζη
-
 Καναδάς
-
 Κατάρ
-
 Κιργιστάν
-
 Κολομβία
-
 Κονγκό
-
 Κορέα
-
 Κουβέιτ
-
 Κούβα
-
 Κροατία
-
 Κόστα Ρίκα
-
 Κύπρος
-
 Λάος
-
 Λίβανος
-
 Λεσόθο
-
 Λεττονία
-
 Λευκορωσία
-
 Λιβύη
-
 Λιθουανία
-
 Λουξεμβούργο
-
 Μάλτα
-
 Μαδαγασκάρη
-
 Μαλαισία
-
 Μαρόκο
-
 Μαυρίκιος
-
 Μαυροβούνιο
-
 Μεξικό
-
 Μιανμάρ
-
 Μογγολία
-
 Μοζαμβίκη
-
 Μολδαβία
-
 Μπανγκλαντές
-
 Μπαχάμες
-
 Μπαχρέιν
-
 Μποτσουάνα
-
 Μπρουνέι
-
 Νέα Ζηλανδία
-
 Ναμίμπια
-
 Νεπάλ
-
 Νιγηρία
-
 Νορβηγία
-
 Νότια Αφρική
-
 Ολλανδία
-
 Ομάν
-
 Ουγγαρία
-
 Ουγκάντα
-
 Ουζμπεκιστάν
-
 Ουκρανία
-
 Ουρουγουάη
-
 Πακιστάν
-
 Παλαιστίνη
-
 Παναμάς
-
 Παπούα Νέα Γουινέα
-
 Παραγουάη
-
 Περού
-
 Πολωνία
-
 Πορτογαλία
-
 Πουέρτο Ρίκο
-
 Ρουάντα
-
 Ρουμανία
-
 Σαουδική Αραβία
-
 Σερβία
-
 Σιγκαπούρη
-
 Σλοβακία
-
 Σλοβενία
-
 Σομαλία
-
 Σουηδία
-
 Σρι Λάνκα
-
 Συρία
-
 Τανζανία
-
 Τατζικιστάν
-
 Ταϊβάν
-
 Ταϊλάνδη
-
 Τζαμάικα
-
 Τουρκία
-
 Τρινιδάδ και Τομπάγκο
-
 Τσεχία
-
 Τυνησία
-
 Υεμένη
-
 Φιλιππίνες
-
 Φινλανδία
-
 Χιλή
-
 Χονγκ Κονγκ
- Forex
- Crypto











