¿Por qué los inversores minoristas mantienen su dinero en efectivo? | TU Research

Nota editorial: Aunque nos adherimos a una estricta Integridad Editorial, este post puede contener referencias a productos de nuestros socios. A continuacion explicamos como ganamos dinero. Ninguno de los datos e informacion de esta pagina web constituye asesoramiento en materia de inversion, de acuerdo con nuestro Descargo de responsabilidad.
El análisis de TU Research, basado en una muestra de 1,520 inversores minoristas, indica que el efectivo sigue representando una parte importante de las carteras de inversión: el 41% mantiene en efectivo al menos el 20% de sus activos invertibles. La incertidumbre del mercado es el principal motivo para mantener efectivo, con un 29%, mientras que el 24% prioriza la seguridad financiera. Aunque el 43% reserva algo de efectivo para comprar activos a precios más bajos, solo el 26% invertiría una cantidad significativa tras una caída del 10% del mercado bursátil, frente al 35% que esperaría a que las pérdidas aumentaran o evitaría invertir. Apenas el 32% identifica correctamente la disyuntiva a largo plazo entre la estabilidad del efectivo y el potencial de crecimiento de las inversiones.
El efectivo sigue siendo una parte importante de las carteras de inversión minoristas, ya que ofrece liquidez, seguridad financiera y protección frente a gastos imprevistos. Sin embargo, mantener cantidades considerables de dinero fuera de los mercados financieros también puede implicar perder oportunidades de inversión a largo plazo. Para los inversores minoristas, el reto consiste en determinar cuándo mantener efectivo es una decisión financiera sensata y cuándo se convierte en una costosa estrategia de intentar anticipar el mercado.
Estudios institucionales recientes de Vanguard, BlackRock y FINRA destacan la compleja relación entre la confianza financiera, la percepción del riesgo y la participación en las inversiones. Aunque el efectivo aporta estabilidad y flexibilidad, la incertidumbre sobre las condiciones del mercado, el miedo a las pérdidas y la dificultad para tomar decisiones de inversión pueden disuadir a los inversores de poner su dinero a trabajar.
Esto plantea una cuestión más amplia sobre el comportamiento de los inversores minoristas: ¿mantienen reservas de efectivo principalmente para proteger su seguridad financiera o esperan oportunidades de mercado que quizá nunca lleguen? Comprender los motivos para mantener efectivo puede ayudar a explicar cómo los inversores equilibran sus necesidades de liquidez, los riesgos del mercado y sus objetivos financieros a largo plazo.
El estudio busca responder a preguntas clave:
¿Qué parte de sus activos invertibles mantienen en efectivo los inversores minoristas?
¿Por qué mantienen los inversores reservas considerables de efectivo?
¿Cuánto tiempo están dispuestos a esperar los inversores antes de invertir?
¿Qué impide a los inversores destinar más dinero a los mercados financieros?
¿Mantienen los inversores efectivo para comprar en la próxima caída del mercado?
¿Una corrección del 10% en el mercado realmente los animaría a invertir?
¿Entienden los inversores el coste de oportunidad de mantener efectivo?
¿Qué convencería a los inversores de reducir sus posiciones en efectivo?
Conclusiones
El marco de investigación identifica varios patrones posibles:
El efectivo representa una proporción considerable de las carteras. La distribución muestra que el 41% de los inversores pertenece a categorías en las que el efectivo representa el 20% o más de la cartera, incluido un 17% con asignaciones de al menos el 40%.
La incertidumbre del mercado es el principal motivo individual para mantener efectivo. Representa el 29% de las respuestas, frente al 24% que corresponde al ahorro para emergencias y la seguridad financiera.
Muchos inversores esperan a que bajen los precios. El 43% reserva al menos parte de su efectivo para futuras oportunidades de inversión, aunque solo el 17% describe esta cantidad como una parte sustancial de sus tenencias de efectivo.
Esperar una caída del mercado no garantiza comprar durante ella. Solo el 26% invertiría una cantidad significativa tras una caída hipotética del 10% en el mercado bursátil, mientras que el 35% esperaría a que las pérdidas aumentaran o evitaría invertir debido al mayor riesgo.
El miedo a las pérdidas es el mayor obstáculo individual. Representa el 28% de las respuestas, seguido de la insuficiencia de los ahorros para emergencias, con un 22%.
En este escenario, el conocimiento del coste de oportunidad de mantener efectivo es limitado. Solo el 32% elige la respuesta que reconoce tanto la estabilidad del efectivo como la posible ventaja de crecimiento a largo plazo de las inversiones diversificadas.
La planificación financiera podría influir más que la sincronización del mercado. Un plan de inversión más claro es el motivo que se elige con mayor frecuencia para reducir las tenencias de efectivo, con un 25%, ligeramente por delante de una caída significativa del mercado, con un 23%.

Advertencia de riesgo: Todas las inversiones conllevan riesgos, incluyendo la posible pérdida de capital. Las fluctuaciones económicas y los cambios en el mercado afectan los retornos, y entre el 40% y el 50% de los inversores obtienen un rendimiento por debajo de los índices de referencia (benchmarks). La diversificación puede ayudar, pero no elimina los riesgos. Invierte de manera inteligente y consulta a asesores financieros profesionales.
Validación institucional
Los estudios institucionales sugieren que las tenencias de efectivo reflejan una combinación de necesidades de liquidez, percepción del riesgo de mercado, confianza financiera y expectativas sobre los rendimientos futuros.
BlackRock analizó los obstáculos que separan el ahorro de la inversión en su informe de diciembre de 2025, Reducir la brecha: del ahorro a la inversión. La compañía concluyó que el 62% de los adultos del Reino Unido, aproximadamente 34 millones de personas, no invertía. El informe también identificó ideas erróneas sobre el acceso al dinero invertido. Entre quienes ahorran regularmente en efectivo, el 36% creía que solo se podía acceder a las inversiones pagando penalizaciones o comisiones, mientras que el 18% creía que el dinero quedaba inmovilizado durante un plazo fijo. Otro 21% no sabía cuál de las afirmaciones sobre el acceso al dinero invertido era correcta.
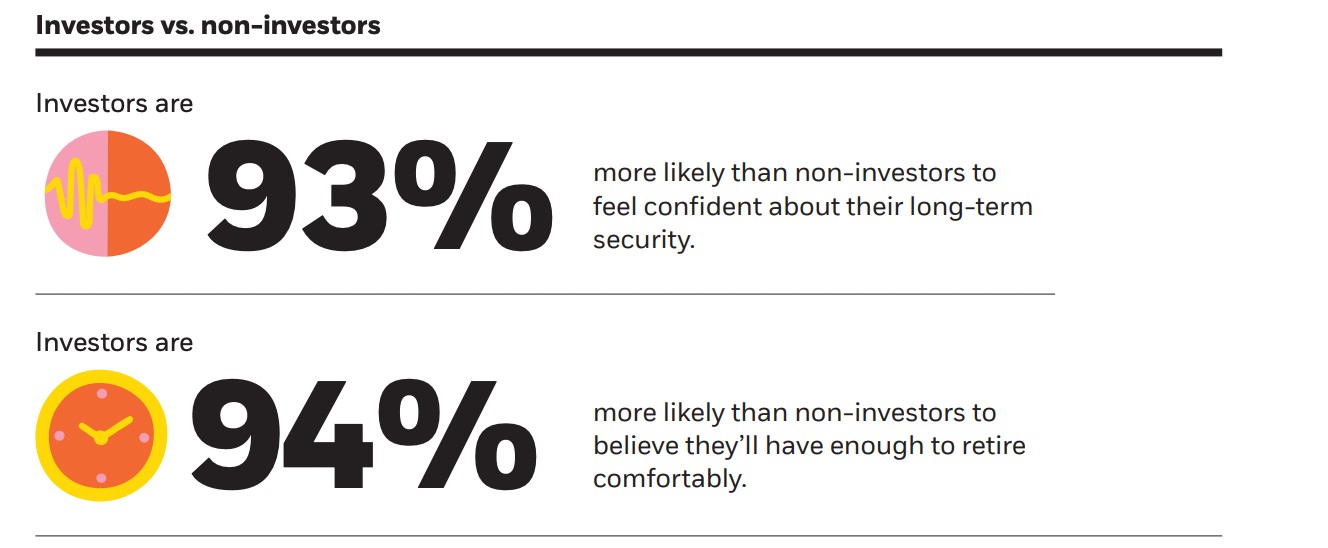
Estos resultados sugieren que la preferencia por el efectivo no se debe necesariamente a las expectativas de que los precios del mercado vayan a mejorar. Para algunos consumidores, la accesibilidad percibida de los ahorros puede ser más importante que la rentabilidad potencial de las inversiones.
Vanguard analizó el coste financiero de retrasar la inversión en Promediar el coste: ¿invertir ahora o mantener temporalmente el efectivo?, publicado en 2023. A partir de datos históricos del mercado, los investigadores concluyeron que la inversión de una suma global superó a la inversión periódica en el 68% de los casos. La inversión periódica superó a mantener el dinero en efectivo en el 69% de los periodos analizados, mientras que la inversión inmediata de una suma global superó al efectivo en el 70%. La comparación se basó en resultados móviles a un año y en los rendimientos históricos del MSCI World Index entre 1976 y 2022.
Los resultados indican que retrasar la inversión puede conllevar un coste de oportunidad cuantificable. Sin embargo, Vanguard también reconoce que los inversores especialmente sensibles a las pérdidas pueden preferir invertir gradualmente, ya que así se reduce el riesgo de invertir todo el capital disponible justo antes de una caída del mercado.
La FINRA Investor Education Foundation ofrece una perspectiva más amplia sobre la confianza de los inversores y sus conocimientos financieros. Su Estudio Nacional sobre Capacidad Financiera de 2024 incluye información sobre la tenencia de inversiones, la tolerancia al riesgo, los conocimientos de inversión y la toma de decisiones financieras. El estudio también analiza los ahorros para emergencias, un factor importante para evaluar si las tenencias de efectivo reflejan un exceso de cautela o una protección financiera necesaria.
Por tanto, la cuestión central no es simplemente si los inversores mantienen demasiado efectivo, sino si la asignación de efectivo responde a una planificación financiera deliberada o a la incertidumbre sobre cuándo invertir.
Investigación teórica
La preferencia de los inversores minoristas por el efectivo puede entenderse a través de la preferencia por la liquidez y la aversión a las pérdidas. Los inversores pueden optar por mantener dinero en efectivo no solo porque necesitan acceso inmediato a los fondos, sino también porque la incertidumbre sobre las condiciones futuras del mercado hace que las posibles pérdidas de inversión parezcan más importantes que las posibles ganancias.
Kahneman y Tversky analizaron este mecanismo en Teoría de las perspectivas: un análisis de la decisión en condiciones de riesgo. Su investigación demostró que las personas evalúan las posibles ganancias y pérdidas con respecto a un punto de referencia y suelen reaccionar con más intensidad ante las pérdidas que ante ganancias equivalentes. Esto ayuda a explicar por qué los inversores pueden preferir la estabilidad percibida del efectivo incluso cuando las inversiones diversificadas ofrecen mayores rendimientos esperados a largo plazo.
Este comportamiento también puede fomentar decisiones de sincronización del mercado. Los inversores pueden mantener efectivo mientras esperan a que bajen los precios de los activos, con la convicción de que una futura corrección del mercado ofrecerá un punto de entrada más seguro. Sin embargo, cuando los precios caen, el aumento de la incertidumbre puede reforzar el miedo a sufrir más pérdidas, en lugar de fomentar la inversión inmediata.
Esto genera una tensión entre la seguridad financiera y el coste de oportunidad. El efectivo aporta liquidez y reduce la exposición a la volatilidad del mercado a corto plazo, pero permanecer fuera de los mercados financieros durante periodos prolongados puede limitar los rendimientos potenciales. Por tanto, los inversores que esperan a que se den las condiciones ideales pueden afrontar otro riesgo: perderse periodos de crecimiento del mercado al intentar evitar pérdidas temporales.
El factor clave puede no ser la cantidad de efectivo que mantienen los inversores, sino el motivo de esa asignación. El efectivo reservado para emergencias cumple una función distinta del dinero que se mantiene indefinidamente a la espera de que bajen los precios. Esto sienta las bases teóricas para analizar si los inversores minoristas mantienen efectivo principalmente como protección financiera o si la incertidumbre y la aversión a las pérdidas les disuaden de invertir.
Datos de la encuesta
Para analizar cómo influyen las tenencias de efectivo en las decisiones de inversión de los inversores minoristas, el marco de investigación abarca la asignación de cartera, las necesidades de liquidez, la sincronización del mercado, la confianza financiera y la disposición a invertir durante las caídas del mercado.
Metodología
El estudio se diseñó en torno a un cuestionario en línea estructurado que utiliza la metodología CAWI.
Composición de la muestra: 1,520 inversores minoristas.
Cobertura: América del Norte, Europa, Asia, América Latina, África y Oriente Medio.
Edad: de 18 a 60 años.
Criterios de participación: personas que actualmente invierten o negocian activos financieros.
Alcance de la investigación: efectivo y equivalentes de efectivo, incluidas las cuentas de ahorro, los fondos del mercado monetario y los saldos no invertidos en cuentas de corretaje. Se excluye el dinero destinado a los gastos mensuales habituales.
Equipo de investigación
El estudio fue realizado por nuestros expertos:
Anastasiia Chabaniuk (autora, investigación de TU) – diseño de la investigación e interpretación.
Chinmay Soni (verificador de datos) – validación de datos y verificación estadística.
Ciaran Ryan (redactor jefe) – supervisión editorial y metodológica.
Equipo de investigación de TU (Andrey Mastykin, Oleg Tkachenko) – recopilación y análisis de datos.
¿Cuánto efectivo mantienen los inversores minoristas en sus carteras?
La primera pregunta examina la proporción de los activos financieros invertibles asignada al efectivo y sus equivalentes.
| Asignación de efectivo | Porcentaje |
|---|---|
| Menos del 5% | 24% |
| 5–9% | 16% |
| 10–19% | 19% |
| 20–39% | 24% |
| 40% o más | 17% |
Conclusión: La distribución sitúa al 41% de los inversores en categorías de asignación de efectivo de al menos el 20%, mientras que el 17% mantiene un 40% o más. Esto sugiere que el efectivo puede representar una parte significativa de las carteras minoristas, en lugar de ser únicamente un pequeño saldo operativo. Sin embargo, mantener una elevada proporción en efectivo no es necesariamente inadecuado cuando los inversores tienen importantes necesidades de liquidez a corto plazo.
¿Por qué mantienen los inversores importantes reservas de efectivo?
Se pidió a los encuestados que identificaran el principal motivo para mantener dinero en efectivo en lugar de invertirlo.
| Motivo | Porcentaje |
|---|---|
| Incertidumbre sobre los mercados financieros | 29% |
| Ahorros para emergencias y seguridad financiera | 24% |
| Esperar mejores precios de inversión | 18% |
| Tipos de interés atractivos del efectivo | 11% |
| Gastos importantes previstos | 9% |
| Falta de confianza en las decisiones de inversión | 6% |
| Otros / no lo sabe | 3% |
Conclusión: La incertidumbre sobre los mercados es el principal motivo individual para mantener efectivo, con un 29%, pero los ahorros para emergencias y los gastos previstos suman un 33%. Esta diferencia sugiere que las tenencias de efectivo no pueden explicarse únicamente por el pesimismo respecto al mercado. Para muchos inversores, la liquidez cumple una función financiera práctica, mientras que otros retrasan deliberadamente sus inversiones debido a la incertidumbre sobre los precios de los activos.
¿Durante cuánto tiempo están dispuestos los inversores a mantener su dinero fuera del mercado?
Se preguntó a los encuestados durante cuánto tiempo estarían dispuestos a mantener en efectivo el dinero destinado a invertir, mientras esperan condiciones de mercado más favorables.
Plazo de espera previsto antes de invertir:
Menos de un mes – 12%;
1–3 meses – 21%;
3–6 meses – 23%;
6–12 meses – 18%;
Más de un año – 11%;
Sin un plazo definido / no lo sabe – 15%.

Conclusión: Casi tres de cada diez inversores, un 29%, estarían dispuestos a esperar al menos seis meses antes de invertir, mientras que otro 15% no tiene un plazo definido. Esto plantea la posibilidad de que una asignación defensiva temporal se convierta en una estrategia de inversión indefinida. Los estudios históricos de Vanguard indican que retrasar la inversión puede reducir la rentabilidad cuando los mercados financieros superan al efectivo durante el periodo de espera.
¿Qué impide a los inversores invertir una mayor parte de su efectivo?
Se pidió a los encuestados que identificaran el principal obstáculo que les impide destinar más efectivo a activos financieros.
| Obstáculo | Porcentaje |
|---|---|
| Miedo a perder dinero | 28% |
| Ahorros insuficientes para emergencias | 22% |
| Incertidumbre sobre las valoraciones del mercado | 18% |
| Incertidumbre sobre los ingresos o gastos personales | 12% |
| Dificultad para elegir inversiones | 9% |
| Los rendimientos del efectivo parecen suficientes por ahora | 7% |
| Otros / no lo saben | 4% |
Conclusión: El miedo a las pérdidas es el principal obstáculo individual, con un 28%, aunque las preocupaciones relacionadas con la seguridad financiera también son importantes. La falta de ahorros suficientes para emergencias y la incertidumbre sobre las finanzas personales representan en conjunto un 34%. Los resultados sugieren que la reticencia a invertir puede deberse tanto a la aversión psicológica al riesgo como a limitaciones financieras reales.
¿Mantienen los inversores efectivo para comprar en la próxima caída del mercado?
Se preguntó a los encuestados si actualmente mantienen reservas de efectivo específicamente para comprar activos financieros si bajan los precios.
Efectivo reservado para futuras oportunidades de compra:
Sí, una parte considerable de mi efectivo – 17%;
Sí, una parte menor de mi efectivo – 26%;
No, mantengo efectivo principalmente para otros fines – 49%;
No lo sé – 8%.

Conclusión: En conjunto, un 43% reserva al menos algo de efectivo para futuras oportunidades de compra. Sin embargo, solo un 17% afirma que esto representa una parte considerable de sus tenencias. Esto sugiere que la sincronización del mercado puede influir en la asignación de efectivo, aunque no necesariamente sea la razón principal por la que los inversores mantienen liquidez.
¿Comprarían realmente los inversores tras una caída del 10% del mercado?
Se presentó a los encuestados una situación en la que un índice bursátil amplio caía un 10% en un breve periodo, mientras sus circunstancias financieras personales permanecían sin cambios.
Se les preguntó cómo responderían utilizando el dinero que tenían disponible para invertir en ese momento.
| Respuesta | Porcentaje |
|---|---|
| Invertir una parte considerable del efectivo disponible | 26% |
| Invertir una pequeña cantidad de forma gradual | 31% |
| Mantener el efectivo y esperar a que se produzca una caída mayor | 21% |
| Evitar invertir porque los riesgos han aumentado | 14% |
| No lo sé | 8% |
Conclusión: Solo el 26% invertiría una cantidad significativa tras una caída del 10%, mientras que el 35% esperaría a una corrección mayor o evitaría invertir debido al aumento de la incertidumbre. Otro 31% invertiría gradualmente. Los resultados ilustran cómo los inversores que desean precios más bajos pueden volverse más cautelosos cuando esos precios van acompañados de volatilidad en los mercados.
¿Entienden los inversores el costo de oportunidad de mantener efectivo?
Se presentó a los encuestados una comparación hipotética entre mantener efectivo e invertir durante diez años.
Se supuso que el efectivo generaba un rendimiento anual del 3%, mientras que una cartera de inversión diversificada generaba un rendimiento medio anual del 6%. Estas hipótesis se utilizaron para evaluar la comprensión del riesgo y de los posibles rendimientos, no para pronosticar el rendimiento real.
| Respuesta | Porcentaje |
|---|---|
| El efectivo ofrece estabilidad, pero puede generar un menor crecimiento a largo plazo | 32% |
| El efectivo siempre es preferible porque evita las pérdidas del mercado | 19% |
| El efectivo y las inversiones deberían ofrecer resultados similares | 18% |
| Está garantizado que la cartera de inversión obtendrá mejores resultados | 16% |
| No lo sé | 15% |
Conclusión: Solo el 32% identifica la respuesta que reconoce correctamente tanto la estabilidad relativa del efectivo como la posible ventaja de crecimiento de las inversiones diversificadas según las hipótesis indicadas. Las demás respuestas reflejan una comprensión errónea del riesgo de inversión, expectativas de rendimiento poco realistas o incertidumbre. Esta distinción es importante porque el efectivo puede reducir la volatilidad a corto plazo sin necesariamente preservar el poder adquisitivo a largo plazo.
¿Qué convencería a los inversores de reducir sus tenencias de efectivo?
Por último, se preguntó a los encuestados qué factor único tendría más probabilidades de animarlos a invertir una mayor proporción del efectivo disponible.
Principales factores que motivarían una reducción de las asignaciones a efectivo:
Un plan de inversión personal más claro – 25%;
Una caída significativa de los precios de los activos – 23%;
Mayor seguridad financiera o más ahorros para emergencias – 19%;
Tipos de interés más bajos en los ahorros en efectivo: 13%;
Mejor comprensión de los productos de inversión: 10%;
Asesoramiento de un profesional financiero de confianza: 6%;
Nada / no estoy seguro: 4%.

Conclusión: Un plan de inversión más claro es el factor desencadenante más elegido, con un 25%, ligeramente por delante de una caída significativa del mercado, con un 23%. Otro 19% se plantearía invertir más después de mejorar su seguridad financiera. Esto sugiere que reducir las tenencias de efectivo puede depender tanto de la planificación financiera y la confianza como de las condiciones del mercado. Solo un 13% señala la bajada de los tipos de interés del ahorro como su principal factor desencadenante.
Implicaciones prácticas para los inversores minoristas
El efectivo puede aportar una valiosa estabilidad financiera, pero mantener saldos elevados sin un propósito definido también puede limitar las oportunidades de inversión a largo plazo. Los inversores deben distinguir entre el dinero necesario para disponer de liquidez y el capital destinado al crecimiento financiero.
Separe los ahorros para emergencias del capital de inversión. El dinero necesario para gastos imprevistos u obligaciones a corto plazo no debe tratarse igual que los fondos destinados a invertir a largo plazo.
Defina el propósito de sus tenencias de efectivo. Determine si mantiene efectivo por seguridad financiera, para compras previstas, para gestionar el riesgo de la cartera o para futuras oportunidades de inversión.
Evite esperar indefinidamente a que se den las condiciones ideales del mercado. Los inversores que tengan previsto comprar después de una corrección deberían establecer reglas de inversión claras, en lugar de confiar en una expectativa indefinida de precios más bajos.
Considere el coste de oportunidad de mantener el dinero en efectivo.. Compare los rendimientos esperados tras la inflación, los impuestos y las comisiones con alternativas de inversión adecuadas.
Evalúe cuidadosamente los instrumentos de efectivo. Las cuentas de ahorro, los fondos del mercado monetario y los saldos de efectivo en cuentas de corretaje difieren en rentabilidad, liquidez, protección de depósitos y riesgo de inversión.
Adapte las asignaciones de efectivo a los horizontes de inversión. Los objetivos financieros a corto plazo pueden requerir activos más estables, mientras que los horizontes más largos pueden ofrecer una mayor capacidad para tolerar las fluctuaciones del mercado.
Considere invertir gradualmente cuando sea adecuado. Un calendario de inversión predefinido puede ayudar a los inversores que no se sienten cómodos invirtiendo una suma elevada de una sola vez, aunque no elimina el riesgo de mercado.
Revise periódicamente las asignaciones de efectivo. Una posición defensiva adoptada durante un período anterior de incertidumbre puede que ya no se ajuste a las circunstancias financieras ni a los objetivos de inversión actuales.
Dado que el escenario de la investigación indica que el 43% de los inversores reserva al menos parte de su efectivo para futuras oportunidades de compra, el acceso a los mercados financieros y los costes de transacción pueden influir en la eficacia con la que los inversores llevan a cabo sus planes. La siguiente tabla compara brókers de acciones según los requisitos de cuenta, los costes de negociación y los instrumentos disponibles.
| Revolut | SpeedTrader | Interactive Brokers | Fidelity | Moomoo | Zacks Trade | |
|---|---|---|---|---|---|---|
|
Cuenta mín. |
No | 2,500 | No | No | No | 2,500 |
|
Tarifa mín. |
£1.00/€1.00 | $0 | $1,00 | No | No | $2 |
|
Tarifa básica |
0.12%-0.25% | $0.0025/$0,0009 | 0-0,0035% | No | No | 0,01 dólares por acción |
|
Tarifa base futuros |
No | No especificado | $0,25 | Varía | Varía | No |
|
Tarifa min. futuros |
No | No especificado | $0,25 | Varía | Varía | No |
|
Metales |
Sí | No | Sí | Sí | Sí | No |
|
Forex |
Sí | No | Sí | Sí | Sí | No |
|
Criptomonedas |
Sí | No | Sí | Sí | Sí | No |
|
Acciones |
Sí | Sí | Sí | Sí | Sí | Sí |
|
Abrir una cuenta |
Reseña del estudio | Al broker Tu capital está en riesgo. |
Reseña del estudio | Reseña del estudio | Al broker Tu capital está en riesgo. |
Al broker Tu capital está en riesgo. |
Fuentes de datos y metodología
BlackRock (2025). Bridging the Gap: From Saving to Investing.
BlackRock. Investor Insights & Trends in the UK.
Vanguard (2023). Finlay, M., y Zorn, J. Cost Averaging: Invest Now or Temporarily Hold Your Cash?
FINRA Investor Education Foundation (2025). Investors in the United States: Results from the National Financial Capability Study.
FINRA Investor Education Foundation (2024). Estudio Nacional de Capacidad Financiera.
OCDE (2023). Encuesta internacional de alfabetización financiera de adultos OCDE/INFE 2023.
Kahneman, D., y Tversky, A. (1979). Teoría de las perspectivas: un análisis de las decisiones bajo riesgo. Econometrica, 47(2), 263–291.
IdSurvey. Metodología CAWI.
Volúmenes anteriores de esta serie
-
Cómo invierten realmente los inversores minoristas en criptomonedas: Investigación 2026
-
Copy Trading: ¿Inversión inteligente o riesgo oculto? | Investigación TU
-
¿Señales de trading mejoran decisiones retail? | Investigación TU
-
Cómo los finfluencers influyen en las decisiones de inversión minorista: Investigación de TU
Conclusión
La investigación demuestra que una proporción significativa de inversores minoristas mantiene altas reservas de efectivo, principalmente por incertidumbre sobre el mercado y preocupaciones de seguridad financiera. Sin embargo, este enfoque puede llevar a perder oportunidades de crecimiento a largo plazo, como se observa en quienes esperan indefinidamente condiciones ideales de inversión. Ejemplo de ello es que solo el 26% invertiría tras una caída del 10%, mientras que muchos otros seguirían esperando o evitarían invertir. El verdadero reto consiste en separar el efectivo necesario para emergencias del capital destinado a invertir y comprender que la indecisión puede ser más costosa que el propio riesgo de mercado.
Preguntas frecuentes
¿Qué riesgos implica mantener una alta proporción de efectivo en comparación con invertir en activos diversificados?
¿Cuál es el impacto de la percepción sobre la liquidez en la decisión de invertir o mantener efectivo?
¿Cómo influye la incertidumbre del mercado en las estrategias de sincronización y asignación de efectivo?
¿En qué se diferencian los motivos para mantener efectivo entre inversores con diferentes horizontes temporales?
Principales selecciones e ideas de los editores




Artículos relacionados
Equipo que trabajó en la redacción del artículo
Anastasiia tiene 17 años de experiencia en finanzas y marketing de contenidos. Ella cree que el apoyo informativo y la opinión de expertos son muy importantes para el éxito de los inversores y traders novatos.

-
 Afganistán
-
 Albania
-
 Alemania
-
 Angola
-
 Arabia Saudí
-
 Argelia
-
 Argentina
-
 Armenia
-
 Australia
-
 Austria
-
 Azerbaiyán
-
 Bahamas
-
 Bahréin
-
 Bangladesh
-
 Belarús
-
 Bolivia
-
 Botsuana
-
 Brasil
-
 Brunei Darussalam
-
 Bulgaria
-
 Bélgica
-
 Camboya
-
 Camerún
-
 Canadá
-
 Chequia
-
 Chile
-
 China
-
 Chipre
-
 Colombia
-
 Congo
-
 Corea
-
 Costa Rica
-
 Costa de Marfil
-
 Croacia
-
 Cuba
-
 Dinamarca
-
 EAU
-
EE.UU.
-
 Ecuador
-
 Egipto
-
 El Salvador
-
 Eslovaquia
-
 Eslovenia
-
 España
-
 Estonia
-
 Esuatini
-
 Etiopía
-
 Filipinas
-
 Finlandia
-
 Francia
-
 Georgia
-
 Ghana
-
 Grecia
-
 Haití
-
 Hong Kong
-
 Hungría
-
 India
-
 Indonesia
-
 Iraq
-
 Irlanda
-
 Irán, república islámica
-
 Israel
-
 Italia
-
 Jamaica
-
 Japón
-
 Jordania
-
 Kazajstán
-
 Kenia
-
 Kirguistán
-
 Kuwait
-
 Laos
-
 Lesotho
-
 Letonia
-
 Libia
-
 Lituania
-
 Luxemburgo
-
 Líbano
-
 Macedonia del Norte
-
 Madagascar
-
 Malasia
-
 Malta
-
 Marruecos
-
 Mauricio
-
 Moldavia
-
 Mongolia
-
 Montenegro
-
 Mozambique
-
 Myanmar
-
 México
-
 Namibia
-
 Nepal
-
 Nigeria
-
 Noruega
-
 Nueva Zelanda
-
 Omán
-
 Pakistán
-
 Palestina
-
 Panamá
-
 Papúa Nueva Guinea
-
 Paraguay
-
 Países Bajos
-
 Perú
-
 Polonia
-
 Portugal
-
 Puerto Rico
-
 Qatar
-
 Reino Unido
-
 Rep. Dem. Congo
-
 República Dominicana
-
 Reunión
-
 Ruanda
-
 Rumanía
-
 Serbia
-
 Singapur
-
 Siria
-
 Somalia
-
 Sri Lanka
-
 Sudáfrica
-
 Suecia
-
 Suiza
-
 Tailandia
-
 Taiwán, Provincia de China
-
 Tanzania
-
 Tayikistán
-
 Trinidad y Tobago
-
 Turquía
-
 Túnez
-
 Ucrania
-
 Uganda
-
 Uruguay
-
 Uzbekistán
-
 Venezuela
-
 Vietnam
-
 Yemen
-
 Zambia
-
 Zimbabue
- Forex
- Crypto