
KPR perbankan Indonesia melambat pada pertengahan 2026, BTN dan BCA lihat tekanan permintaan
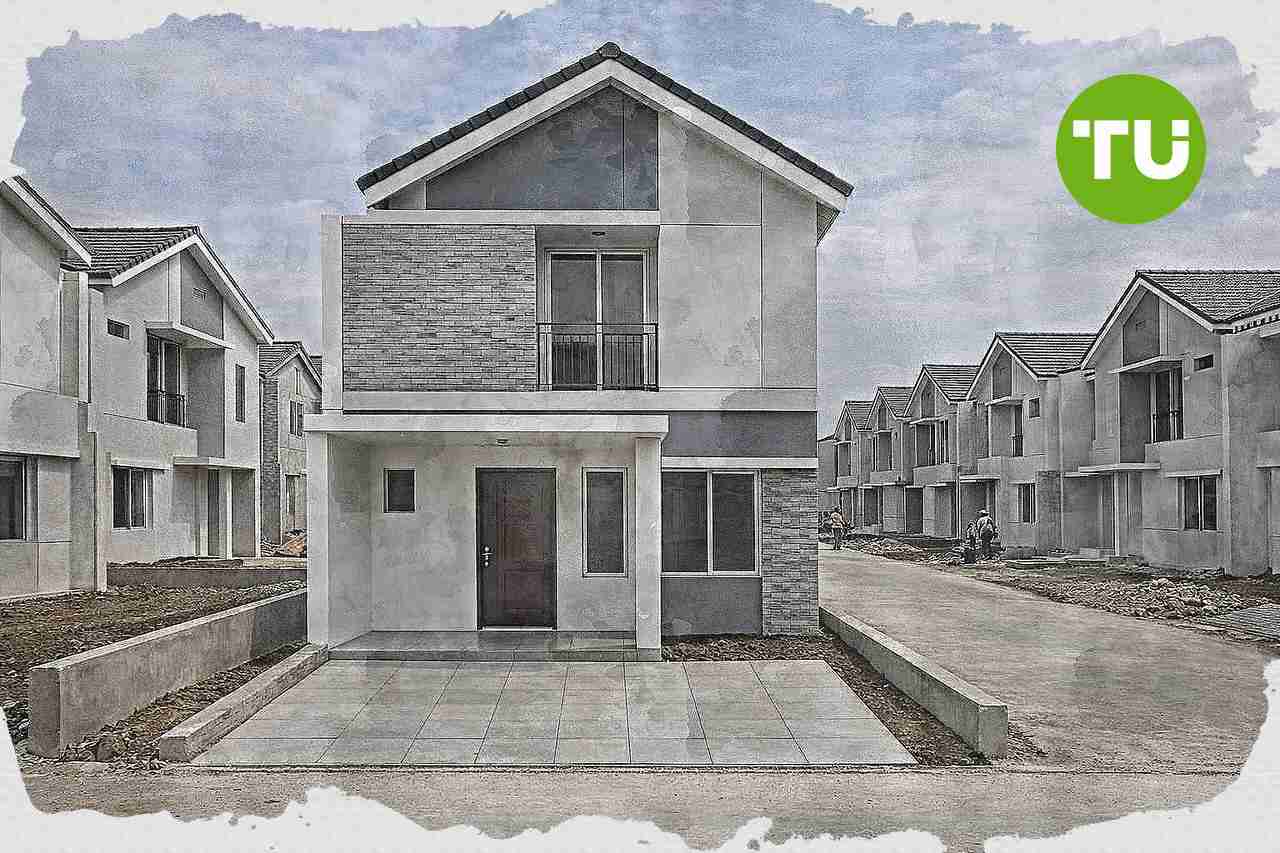
Permintaan pembiayaan rumah di Indonesia masih tertahan pada paruh pertama 2026 di tengah daya beli yang belum pulih penuh, suku bunga yang masih tinggi, dan harga rumah yang naik lebih cepat dari pendapatan masyarakat. Kondisi ini menekan laju kredit pemilikan rumah di industri perbankan, meski sejumlah bank masih melihat peluang pertumbuhan pada semester kedua melalui digitalisasi dan perluasan segmen pasar.
Sorotan
- Outstanding KPR per Juni 2026 tumbuh 4,4% yoy ke Rp 852 triliun, melambat dari 4,7% pada Mei 2026 menurut Bank Indonesia.
- BTN membukukan pertumbuhan outstanding KPR 5,8% yoy ke Rp 309,94 triliun per Juni 2026, dengan KPR nonsubsidi hanya naik 2% dan KPR subsidi 8,1%.
- BCA melaporkan pertumbuhan outstanding KPR 4,8% yoy ke Rp 144,3 triliun pada semester I-2026, dan Danamon tumbuh 7–9% yoy pada periode sama.
Data BI dan faktor penahan permintaan
Seperti dilaporkan KONTAN Indonesia, data Bank Indonesia menunjukkan outstanding KPR pada Juni 2026 mencapai Rp 852 triliun, atau tumbuh 4,4% secara tahunan, lebih rendah dari pertumbuhan 4,7% pada Mei 2026. Perlambatan ini menandakan permintaan pembiayaan rumah belum pulih kuat hingga pertengahan tahun.Senior Vice President Lembaga Pengembangan Perbankan Indonesia, Trioksa Siahaan, mengatakan perlambatan KPR dipengaruhi kombinasi daya beli masyarakat yang belum sepenuhnya pulih, suku bunga yang masih relatif tinggi, dan kenaikan harga rumah yang melampaui pertumbuhan pendapatan. Ia juga menilai masyarakat cenderung menunda pembelian aset jangka panjang di tengah ketidakpastian ekonomi, sementara bank semakin selektif menyalurkan KPR untuk menjaga kualitas aset.
Menurut Trioksa, pertumbuhan KPR hingga akhir 2026 diperkirakan masih berada di kisaran single digit. Perbaikan baru berpotensi terjadi jika inflasi tetap terkendali, suku bunga mulai turun, dan stimulus sektor perumahan dari pemerintah berjalan lebih efektif.
Ia menambahkan risiko kualitas kredit masih relatif terjaga, dengan rasio kredit bermasalah industri perbankan berada di kisaran 2,17%. Namun, bank tetap perlu mewaspadai debitur yang terdampak kenaikan biaya hidup dan berakhirnya masa bunga tetap, sehingga strategi ekspansi tidak cukup hanya mengandalkan promo bunga rendah.
Strategi bank dan implikasi bagi sektor properti
BTN menjadi salah satu bank yang merasakan perlambatan itu. Hingga Juni 2026, outstanding KPR BTN mencapai Rp 309,94 triliun, tumbuh 5,8% secara tahunan, melambat dari 7,4% pada periode yang sama tahun lalu, terutama karena segmen KPR nonsubsidi hanya tumbuh 2%, jauh di bawah 8,8% pada semester I-2025.Di sisi lain, KPR subsidi BTN masih mencatat pertumbuhan lebih kuat, dengan outstanding naik 8,1% secara tahunan hingga Juni 2026, dibandingkan 6,5% pada periode yang sama tahun lalu. Direktur Utama BTN Nixon Napitupulu mengatakan perlambatan pasar rumah primer dipengaruhi keterbatasan pasokan rumah dan persoalan perizinan lahan di sejumlah daerah, sementara permintaan rumah baru dengan harga di atas Rp 1 miliar masih stagnan.
BTN kini memperluas fokus ke secondary market, termasuk pembiayaan rumah bekas, renovasi, dan perluasan bangunan melalui kerja sama dengan platform digital properti seperti Pinhome dan Rumah123. Perseroan berharap digitalisasi proses pengajuan KPR dapat mempercepat penyaluran pembiayaan sekaligus membuka sumber pertumbuhan baru di tengah lemahnya pasar rumah primer, sembari mempertahankan target pertumbuhan kredit keseluruhan 8% sampai 10% hingga akhir tahun.
BCA juga mencatat pertumbuhan KPR yang melambat pada semester pertama 2026, dengan outstanding mencapai Rp 144,3 triliun atau tumbuh 4,8% secara tahunan. Direktur Keuangan BCA Vera Eve Lim mengatakan perlambatan itu bersifat musiman karena realisasi KPR biasanya mulai meningkat setelah BCA Expoversary atau Expo KPR pada kuartal II, dan bank tetap optimistis pertumbuhan kembali naik pada semester II-2026.
Sementara itu, Bank Danamon masih membukukan pertumbuhan portofolio KPR sekitar 7% sampai 9% secara tahunan pada semester I-2026. Consumer Funding & Wealth Business Head Bank Danamon Ivan Jaya mengatakan kenaikan suku bunga menjadi tantangan bagi minat masyarakat dan kemampuan bayar debitur, tetapi kebutuhan dasar akan hunian masih menopang permintaan, sehingga bank terus menawarkan skema pembiayaan yang lebih fleksibel dan memperluas kolaborasi dengan pengembang serta ekosistem properti.
Dalam artikel kami sebelumnya tentang tekanan biaya hidup dan melemahnya keterjangkauan rumah bagi generasi muda, kami menyoroti bagaimana pelemahan rupiah dan kenaikan harga energi berisiko mendorong biaya material, suku bunga, serta harga rumah. Kesenjangan antara kenaikan harga properti yang lebih cepat dibanding pertumbuhan upah membuat ruang menabung untuk uang muka menyempit, sehingga permintaan dan penjualan properti ikut tertekan, terutama di kawasan perkotaan seperti Jabodetabek.



Berita Mortgage Terbaru


-
AS
-
 Afghanistan
-
 Afrika Selatan
-
 Albania
-
 Aljazair
-
 Angola
-
 Arab Saudi
-
 Argentina
-
 Armenia
-
 Australia
-
 Austria
-
 Azerbaijan
-
 Bahama
-
 Bahrain
-
 Bangladesh
-
 Belanda
-
 Belarus
-
 Belgia
-
 Bolivia
-
 Botswana
-
 Brasil
-
 Brunei Darussalam
-
 Bulgaria
-
 Ceko
-
 Chili
-
 Denmark
-
 Ekuador
-
 El Salvador
-
 Estonia
-
 Eswatini
-
 Ethiopia
-
 Filipina
-
 Finlandia
-
 Georgia
-
 Ghana
-
 Haiti
-
 Hong Kong
-
 Hongaria
-
 India
-
 Indonesia
-
 Inggris Raya
-
 Irak
-
 Iran, Republik Islam
-
 Irlandia
-
 Israel
-
 Italia
-
 Jamaika
-
 Jepang
-
 Jerman
-
 Kamboja
-
 Kamerun
-
 Kanada
-
 Kazakhstan
-
 Kenya
-
 Kirgistan
-
 Kolombia
-
 Kongo
-
 Korea
-
 Kosta Rika
-
 Kroasia
-
 Kuba
-
 Kuwait
-
 Laos
-
 Latvia
-
 Lebanon
-
 Lesotho
-
 Libya
-
 Lithuania
-
 Luksemburg
-
 Madagaskar
-
 Makedonia Utara
-
 Malaysia
-
 Malta
-
 Maroko
-
 Mauritius
-
 Meksiko
-
 Mesir
-
 Moldova
-
 Mongolia
-
 Montenegro
-
 Mozambik
-
 Myanmar
-
 Namibia
-
 Nepal
-
 Nigeria
-
 Norwegia
-
 Oman
-
 Pakistan
-
 Palestina
-
 Panama
-
 Pantai Gading
-
 Papua Nugini
-
 Paraguay
-
 Peru
-
 Polandia
-
 Portugal
-
 Prancis
-
 Puerto Rico
-
 Qatar
-
 RD Kongo
-
 Republik Dominika
-
 Reuni
-
 Rumania
-
 Rwanda
-
 Selandia Baru
-
 Serbia
-
 Singapura
-
 Siprus
-
 Slovakia
-
 Slovenia
-
 Somalia
-
 Spanyol
-
 Sri Lanka
-
 Suriah
-
 Swedia
-
 Swiss
-
 Taiwan, Provinsi Tiongkok
-
 Tajikistan
-
 Tanzania
-
 Thailand
-
 Tiongkok
-
 Trinidad dan Tobago
-
 Tunisia
-
 Turki
-
 Uganda
-
 Ukraina
-
 Uni Emirat Arab
-
 Uruguay
-
 Uzbekistan
-
 Venezuela
-
 Vietnam
-
 Yaman
-
 Yordania
-
 Yunani
-
 Zambia
-
 Zimbabwe
- Forex
- Crypto












