
Le azioni American Express perdono quasi il 4% mentre i volumi del network deludono le attese e la pressione di vendita persiste

American Express Company (AXP) ha perso il 3,64% dopo un’apertura in forte ribasso, in seguito ai volumi trimestrali del network inferiori alle stime di Wall Street, nonostante gli utili del Q3 2026 abbiano superato le aspettative e la guidance sia stata rivista al rialzo. Il movimento è sostenuto da segnali ribassisti persistenti: il titolo scambia sopra solo la media mobile a 20 giorni e resta al di sotto delle medie a medio e lungo termine.
Questo articolo è stato tradotto dall'originale. Leggi la versione originale del nostro corrispondente qui.
 324.93
326.49
Punti chiave
- American Express ha registrato utili del Q3 2026 pari a $4,68 per azione, con ricavi di $20,06 miliardi, superando le previsioni degli analisti.
- La guidance sull’utile per azione per il 2026 è stata rivista al rialzo; la società prevede una riduzione del 5% della forza lavoro e ha dichiarato un dividendo di $0,95.
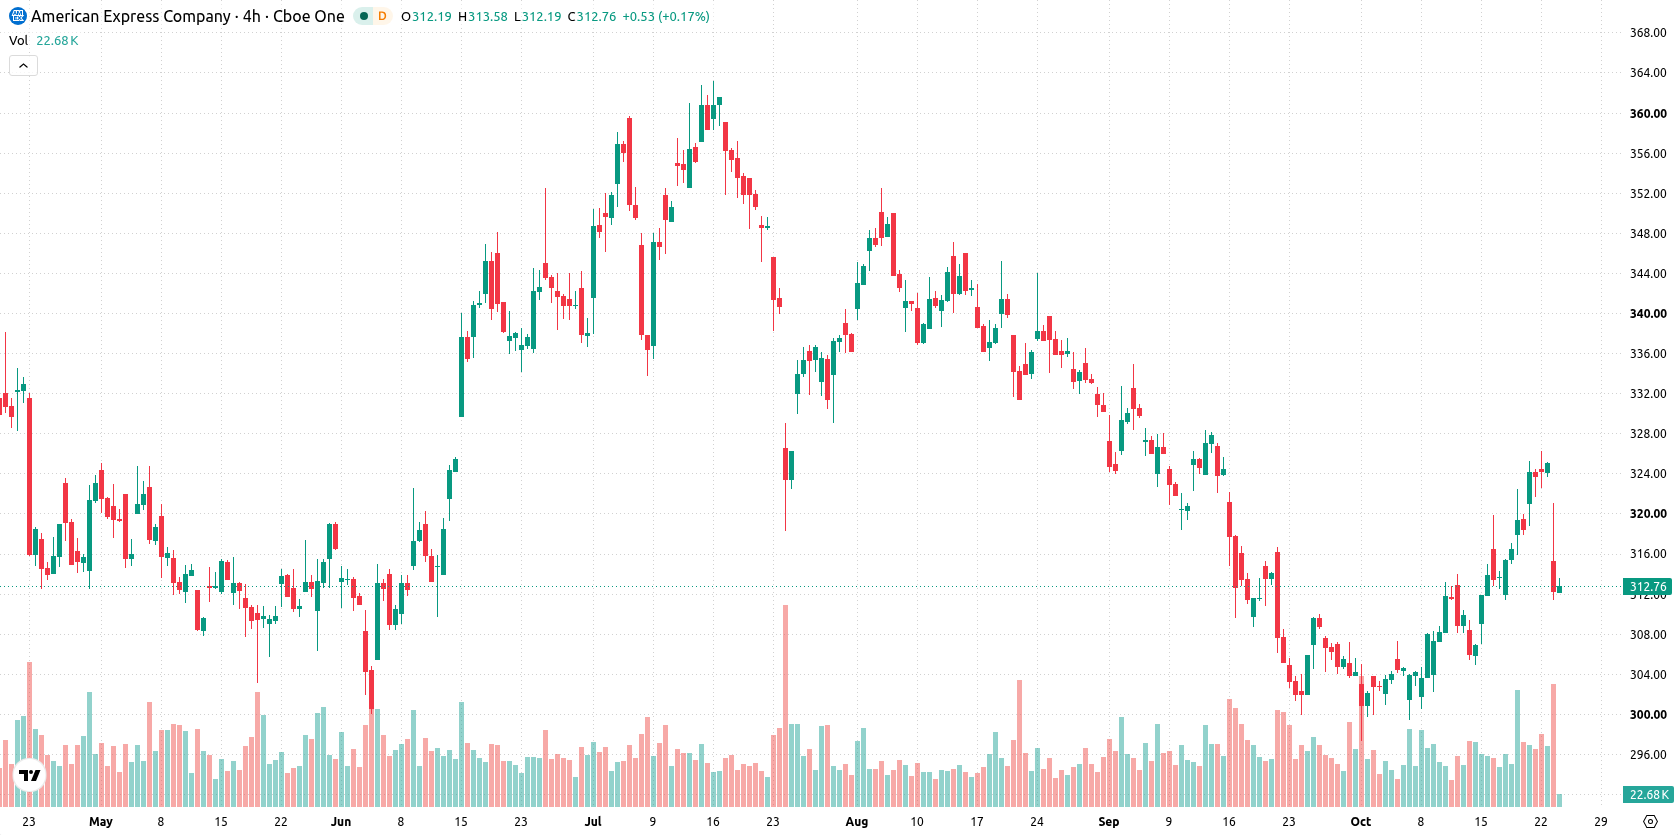
- Le azioni American Express hanno perso il 3,64%, scendendo a $313,32; i segnali tecnici di breve periodo sono contrastanti e l’intervallo previsto per i prossimi cinque giorni di contrattazione è compreso tra $301,57 e $320,78.
Outlook rivisto al rialzo, ma pesano i tagli al personale e la persistente pressione di vendita
American Express ha riportato utili del Q3 2026 pari a $4,68 per azione, superando le aspettative degli analisti, con ricavi di $20,06 miliardi sostenuti dall’aumento delle spese con carta. La società ha rivisto al rialzo la guidance sull’utile per azione per il 2026 e ha confermato le previsioni sui ricavi. Ha segnalato un aumento dei costi per il coinvolgimento dei clienti e volumi del network inferiori alle stime, oltre a una riduzione del 5% della forza lavoro globale e alla dichiarazione di un dividendo trimestrale di $0,95 per azione. Questi sviluppi si sono verificati mentre il titolo continuava a subire una più ampia pressione di vendita.
La tenuta nel breve termine è limitata dalle medie di lungo periodo
AXP scambia attualmente sopra il livello della media mobile a 20 giorni, pari a $309,85, ma resta al di sotto della media mobile a 50 giorni, a $319,8, e di quella a 200 giorni, a $327,63. Questo quadro tecnico segnala una recente forza nel breve termine, ma evidenzia debolezza nel medio e lungo periodo. La resistenza più vicina si trova a $313,33, mentre il supporto immediato è a $311,79. La tendenza generale resta ribassista, poiché le medie mobili di lungo periodo limitano i rialzi prolungati.
In precedenza, gli analisti avevano osservato che American Express mostrava un persistente momentum negativo in un contesto di risultati finanziari contrastanti e ristrutturazione della forza lavoro. Gli ultimi dati trimestrali rafforzano questo quadro prudente e ora occorre prestare particolare attenzione alla capacità del titolo di mantenere il supporto sopra $301,57, oppure al rischio di una nuova flessione se le tendenze ribassiste persistono.



Ultime notizie su American Express


-
 Afghanistan
-
 Albania
-
 Algeria
-
 Angola
-
 Arabia Saudita
-
 Argentina
-
 Armenia
-
 Australia
-
 Austria
-
 Azerbaigian
-
 Bahamas
-
 Bahrain
-
 Bangladesh
-
 Belgio
-
 Bielorussia
-
 Bolivia
-
 Botswana
-
 Brasile
-
 Brunei Darussalam
-
 Bulgaria
-
 Cambogia
-
 Camerun
-
 Canada
-
 Cechia
-
 Cile
-
 Cina
-
 Cipro
-
 Colombia
-
 Congo
-
 Corea
-
 Costa Rica
-
 Costa d'Avorio
-
 Croazia
-
 Cuba
-
 Danimarca
-
 Ecuador
-
 Egitto
-
 El Salvador
-
 Emirati Arabi Uniti
-
 Estonia
-
 Eswatini
-
 Etiopia
-
 Filippine
-
 Finlandia
-
 Francia
-
 Georgia
-
 Germania
-
 Ghana
-
 Giamaica
-
 Giappone
-
 Giordania
-
 Grecia
-
 Haiti
-
 Hong Kong
-
 India
-
 Indonesia
-
 Iran, Repubblica islamica
-
 Iraq
-
 Irlanda
-
 Israele
-
 Italia
-
 Kazakistan
-
 Kenya
-
 Kirghizistan
-
 Kuwait
-
 Laos
-
 Lesotho
-
 Lettonia
-
 Libano
-
 Libia
-
 Lituania
-
 Lussemburgo
-
 Macedonia del Nord
-
 Madagascar
-
 Malesia
-
 Malta
-
 Marocco
-
 Mauritius
-
 Messico
-
 Moldavia
-
 Mongolia
-
 Montenegro
-
 Mozambico
-
 Myanmar
-
 Namibia
-
 Nepal
-
 Nigeria
-
 Norvegia
-
 Nuova Zelanda
-
 Oman
-
 Paesi Bassi
-
 Pakistan
-
 Palestina
-
 Panama
-
 Papua Nuova Guinea
-
 Paraguay
-
 Perù
-
 Polonia
-
 Porto Rico
-
 Portogallo
-
 Qatar
-
 R. Dem. del Congo
-
 Regno Unito
-
 Repubblica Dominicana
-
 Reunion
-
 Romania
-
 Ruanda
-
 Serbia
-
 Singapore
-
 Siria
-
 Slovacchia
-
 Slovenia
-
 Somalia
-
 Spagna
-
 Sri Lanka
-
 Sudafrica
-
 Svezia
-
 Svizzera
-
 Tagikistan
-
 Taiwan, Provincia della Cina
-
 Tanzania
-
 Thailandia
-
 Trinidad e Tobago
-
 Tunisia
-
 Turchia
-
USA
-
 Ucraina
-
 Uganda
-
 Ungheria
-
 Uruguay
-
 Uzbekistan
-
 Venezuela
-
 Vietnam
-
 Yemen
-
 Zambia
-
 Zimbabwe
- Forex
- Crypto












