Dlaczego inwestorzy detaliczni trzymają pieniądze w gotówce? | TU Research

Uwaga redakcyjna: Chociaż przestrzegamy ścisłej integralności redakcyjnej, ten post może zawierać odniesienia do produktów naszych partnerów. Oto wyjaśnienie, w jaki sposób zarabiamy pieniądze. Żadne dane ani informacje na tej stronie nie stanowią porady inwestycyjnej zgodnie z naszym Zastrzeżeniem.
Analiza TU Research oparta na badaniu 1 520 inwestorów detalicznych wskazuje, że gotówka nadal stanowi istotną część portfeli inwestycyjnych: 41% respondentów trzyma w niej co najmniej 20% aktywów przeznaczonych na inwestycje. Głównym powodem utrzymywania gotówki jest niepewność rynkowa (29%), a 24% badanych stawia na bezpieczeństwo finansowe. Choć 43% odkłada część gotówki, aby kupować inwestycje po niższych cenach, tylko 26% zainwestowałoby znaczną kwotę po spadku na giełdzie o 10%. Z kolei 35% czekałoby na dalsze straty lub zrezygnowałoby z inwestowania. Zaledwie 32% prawidłowo rozumie długoterminowy kompromis między stabilnością gotówki a potencjałem wzrostu inwestycji.
Gotówka pozostaje ważną częścią portfeli inwestorów detalicznych, zapewniając płynność, bezpieczeństwo finansowe i ochronę przed nieprzewidzianymi wydatkami. Jednak trzymanie znacznych sum poza rynkami finansowymi może również oznaczać utratę długoterminowych możliwości inwestycyjnych. Inwestorzy detaliczni muszą więc ocenić, kiedy posiadanie gotówki jest rozsądną decyzją finansową, a kiedy staje się kosztowną próbą wyczucia momentu na rynku.
Najnowsze badania instytucji takich jak Vanguard, BlackRock i FINRA wskazują na złożone zależności między pewnością finansową, postrzeganiem ryzyka a uczestnictwem w inwestowaniu. Gotówka zapewnia stabilność i elastyczność, jednak niepewność co do sytuacji rynkowej, obawa przed stratami i trudności w podejmowaniu decyzji inwestycyjnych mogą zniechęcać do inwestowania.
Rodzą się więc szersze pytania o zachowania inwestorów detalicznych: czy utrzymują rezerwy gotówkowe przede wszystkim po to, by chronić swoje bezpieczeństwo finansowe, czy czekają na okazje rynkowe, które mogą nigdy się nie pojawić? Zrozumienie powodów, dla których inwestorzy trzymają gotówkę, pozwala lepiej wyjaśnić, jak godzą potrzeby związane z płynnością, ryzyko rynkowe i długoterminowe cele finansowe.
Badanie ma odpowiedzieć na kluczowe pytania:
Jaką część aktywów przeznaczonych na inwestycje inwestorzy detaliczni trzymają w gotówce?
Jak długo inwestorzy są gotowi czekać przed rozpoczęciem inwestowania?
Co powstrzymuje inwestorów przed lokowaniem większych kwot na rynkach finansowych?
Czy inwestorzy trzymają gotówkę, by kupić akcje podczas kolejnego spadku na rynku?
Czy korekta rynkowa o 10% rzeczywiście skłoniłaby ich do inwestowania?
Czy inwestorzy rozumieją koszt alternatywny trzymania gotówki?
Wyniki
Ramy badania pozwalają wskazać kilka potencjalnych wzorców:
Gotówka stanowi znaczną część portfeli. Z zestawienia wynika, że 41% inwestorów przeznacza na gotówkę co najmniej 20% aktywów, w tym 17% utrzymuje w niej co najmniej 40%.
Niepewność na rynku jest najczęściej wskazywanym indywidualnym powodem utrzymywania gotówki. Wskazuje na nią 29% respondentów, w porównaniu z 24% w przypadku oszczędności na nieprzewidziane wydatki i bezpieczeństwa finansowego.
Wielu inwestorów czeka na niższe ceny. 43% odkłada przynajmniej część gotówki na przyszłe okazje inwestycyjne, choć tylko 17% opisuje tę część jako znaczną.
Czekanie na spadek na rynku nie gwarantuje, że inwestorzy kupią aktywa podczas zniżki. Tylko 26% zainwestowałoby znaczną kwotę po hipotetycznym spadku na giełdzie o 10%, a 35% poczekałoby na dalsze straty lub zrezygnowało z inwestowania z powodu zwiększonego ryzyka.
Strach przed stratami jest największą indywidualną barierą. Wskazuje na niego 28% respondentów, a na niewystarczające oszczędności na nieprzewidziane wydatki — 22%.
W tym scenariuszu wiedza o kosztach alternatywnych utrzymywania gotówki jest ograniczona. Tylko 32% wybiera odpowiedź uwzględniającą zarówno stabilność gotówki, jak i potencjalną przewagę zdywersyfikowanych inwestycji pod względem długoterminowego wzrostu.
Planowanie finansowe może mieć większy wpływ niż próby wyczucia momentu na rynku. Najczęściej wskazywanym powodem ograniczenia zasobów gotówki jest bardziej przejrzysty plan inwestycyjny (25%), nieznacznie wyprzedzający znaczny spadek na rynku (23%).

Ostrzeżenie o ryzyku: Wszystkie inwestycje wiążą się z ryzykiem, w tym z możliwością utraty kapitału. Fluktuacje gospodarcze i zmiany rynkowe wpływają na zwroty, a 40-50% inwestorów osiąga wyniki gorsze od benchmarków. Dywersyfikacja pomaga, ale nie eliminuje ryzyka. Inwestuj mądrze i skonsultuj się z profesjonalnym doradcą finansowym.
Potwierdzenie instytucjonalne
Badania instytucjonalne wskazują, że utrzymywanie gotówki wynika z połączenia potrzeb związanych z płynnością, postrzeganego ryzyka rynkowego, pewności finansowej i oczekiwań dotyczących przyszłych zwrotów.
W raporcie z grudnia 2025 r. Bridging the Gap: From Saving to Investing BlackRock przeanalizował bariery utrudniające przejście od oszczędzania do inwestowania. Firma ustaliła, że 62% dorosłych mieszkańców Wielkiej Brytanii, czyli około 34 mln osób, nie inwestowało. W raporcie wskazano również na błędne wyobrażenia dotyczące dostępu do zainwestowanych pieniędzy. Wśród osób regularnie oszczędzających w gotówce 36% uważało, że dostęp do inwestycji wiąże się wyłącznie z karami lub opłatami, a 18% sądziło, że środki są zablokowane na określony czas. Kolejne 21% nie wiedziało, które stwierdzenie dotyczące dostępu do zainwestowanych pieniędzy jest prawdziwe.
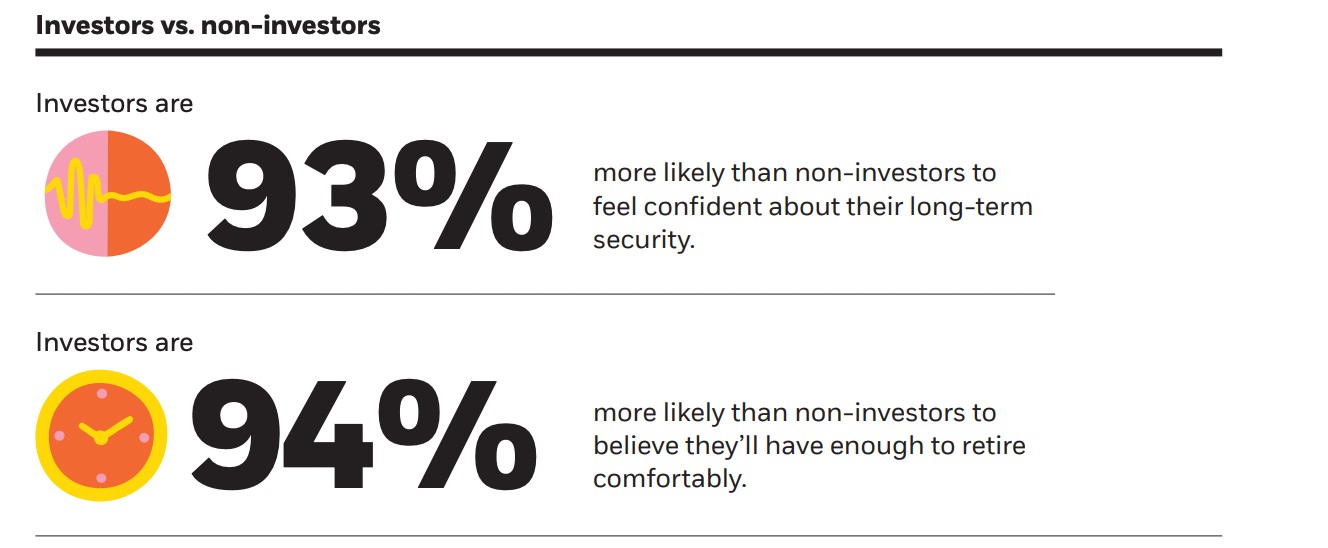
Wyniki te sugerują, że preferowanie gotówki niekoniecznie wynika z oczekiwania na korzystniejsze ceny rynkowe. Dla niektórych konsumentów postrzegana dostępność oszczędności może być ważniejsza niż potencjalny zwrot z inwestycji.
W publikacji Cost Averaging: Invest Now or Temporarily Hold Your Cash?, opublikowanej w 2023 r., Vanguard przeanalizował finansowe koszty opóźniania inwestycji. Na podstawie historycznych danych rynkowych badacze ustalili, że inwestowanie jednorazowe przynosiło lepsze wyniki niż uśrednianie ceny zakupu w 68% przypadków. Uśrednianie ceny zakupu przynosiło lepsze wyniki niż pozostawanie w gotówce w 69% badanych okresów, a natychmiastowa inwestycja jednorazowa — w 70%. W analizie wykorzystano kroczące roczne stopy zwrotu oraz historyczne dane indeksu MSCI World Index z lat 1976–2022.
Wyniki wskazują, że opóźnianie inwestycji może wiązać się z mierzalnym kosztem alternatywnym. Vanguard zauważa jednak również, że inwestorzy szczególnie wrażliwi na straty mogą preferować stopniowe inwestowanie, ponieważ ogranicza ono ryzyko zainwestowania całego dostępnego kapitału tuż przed spadkiem na rynku.
FINRA Investor Education Foundation przedstawia szerszą perspektywę dotyczącą pewności inwestorów i ich kompetencji finansowych. Jej opracowanie 2024 National Financial Capability Study zawiera informacje na temat posiadania inwestycji, tolerancji ryzyka, wiedzy inwestycyjnej i podejmowania decyzji finansowych. Badanie obejmuje również oszczędności na nieprzewidziane wydatki — istotny czynnik przy ocenie, czy utrzymywanie gotówki wynika z nadmiernej ostrożności, czy z konieczności zapewnienia sobie ochrony finansowej.
Kluczowe pytanie nie brzmi zatem po prostu, czy inwestorzy utrzymują zbyt dużo gotówki, lecz czy jej udział wynika z przemyślanego planowania finansowego, czy z niepewności co do tego, kiedy inwestować.
Badania teoretyczne
Preferowanie gotówki przez inwestorów indywidualnych można wyjaśnić preferencją płynności i awersją do strat. Inwestorzy mogą wybierać gotówkę nie tylko dlatego, że potrzebują natychmiastowego dostępu do środków, ale również dlatego, że niepewność dotycząca przyszłych warunków rynkowych sprawia, iż potencjalne straty z inwestycji wydają się ważniejsze niż możliwe zyski.
Kahneman i Tversky przeanalizowali ten mechanizm w pracy Prospect Theory: An Analysis of Decision under Risk. Ich badania wykazały, że ludzie oceniają potencjalne zyski i straty względem punktu odniesienia, a na straty często reagują silniej niż na równoważne zyski. Pomaga to wyjaśnić, dlaczego inwestorzy mogą preferować postrzeganą stabilność gotówki, nawet gdy zdywersyfikowane inwestycje oferują wyższe oczekiwane stopy zwrotu w długim terminie.
Takie zachowanie może również sprzyjać próbom wyczucia momentu na rynku. Inwestorzy mogą trzymać gotówkę, czekając na niższe ceny aktywów i wierząc, że przyszła korekta na rynku zapewni bezpieczniejszy moment wejścia. Jednak gdy ceny spadają, wzmożona niepewność może potęgować strach przed dalszymi stratami zamiast zachęcać do natychmiastowego inwestowania.
Powoduje to konflikt między bezpieczeństwem finansowym a kosztem alternatywnym. Gotówka zapewnia płynność i ogranicza ekspozycję na krótkoterminową zmienność rynkową, ale długotrwałe pozostawanie poza rynkami finansowymi może ograniczać potencjalne zwroty. Inwestorzy czekający na idealne warunki mogą więc narażać się na inne ryzyko: mogą przegapić okresy wzrostów na rynku, próbując uniknąć tymczasowych strat.
Kluczowe może być nie to, ile gotówki utrzymują inwestorzy, lecz jakie są powody takiej alokacji. Gotówka odłożona na nieprzewidziane wydatki pełni inną funkcję niż środki trzymane bezterminowo w oczekiwaniu na niższe ceny. To stanowi teoretyczną podstawę do zbadania, czy inwestorzy indywidualni utrzymują gotówkę przede wszystkim w celu zapewnienia sobie ochrony finansowej, czy dlatego, że niepewność i awersja do strat zniechęcają ich do inwestowania.
Dane ankietowe
Aby zbadać, jak utrzymywanie gotówki wpływa na decyzje inwestycyjne inwestorów indywidualnych, ramy badawcze obejmują alokację portfela, potrzeby związane z płynnością, próby wyczucia momentu na rynku, pewność finansową oraz gotowość do inwestowania podczas spadków na rynku.
Metodologia
Badanie zaprojektowano w oparciu o ustrukturyzowany kwestionariusz online z wykorzystaniem metodologii CAWI.
Charakterystyka próby: 1 520 inwestorów detalicznych.
Zasięg: Ameryka Północna, Europa, Azja, Ameryka Łacińska, Afryka i Bliski Wschód.
Wiek: 18–60 lat.
Kryteria udziału: osoby, które obecnie inwestują w aktywa finansowe lub nimi handlują.
Zakres badania: gotówka i jej ekwiwalenty, w tym rachunki oszczędnościowe, fundusze rynku pieniężnego i niewykorzystane środki na rachunkach maklerskich. Nie uwzględniono pieniędzy przeznaczonych na bieżące miesięczne wydatki.
Zespół badawczy
Badanie przeprowadzili nasi eksperci:
Anastasiia Chabaniuk (autorka, badania TU) – projekt badania i interpretacja wyników.
Chinmay Soni (weryfikator faktów) – walidacja danych i weryfikacja statystyczna.
Ciaran Ryan (redaktor naczelny) – nadzór redakcyjny i metodologiczny.
Zespół badawczy TU (Andrey Mastykin, Oleg Tkachenko) – gromadzenie i analiza danych.
Ile gotówki inwestorzy detaliczni utrzymują w swoich portfelach?
Pierwsze pytanie dotyczy odsetka aktywów finansowych przeznaczonych na inwestycje, który jest utrzymywany w gotówce i jej ekwiwalentach.
| Alokacja gotówki | Udział |
|---|---|
| Mniej niż 5% | 24% |
| 5–9% | 16% |
| 10–19% | 19% |
| 20–39% | 24% |
| 40% lub więcej | 17% |
Wniosek: Z przedstawionego rozkładu wynika, że 41% inwestorów utrzymuje w gotówce co najmniej 20% swoich aktywów, a 17% — 40% lub więcej. Sugeruje to, że gotówka może stanowić znaczącą część portfeli inwestorów detalicznych, a nie tylko niewielkie saldo operacyjne. Wysoki udział gotówki nie musi jednak być nieuzasadniony, jeśli inwestorzy mają znaczne krótkoterminowe potrzeby płynnościowe.
Dlaczego inwestorzy utrzymują znaczne rezerwy gotówki?
Respondentów poproszono o wskazanie głównego powodu, dla którego trzymają pieniądze w gotówce, zamiast je inwestować.
| Powód | Udział |
|---|---|
| Niepewność na rynkach finansowych | 29% |
| Oszczędności awaryjne i bezpieczeństwo finansowe | 24% |
| Oczekiwanie na korzystniejsze ceny inwestycji | 18% |
| Atrakcyjne oprocentowanie gotówki | 11% |
| Planowane duże wydatki | 9% |
| Brak pewności przy podejmowaniu decyzji inwestycyjnych | 6% |
| Inne / brak pewności | 3% |
Wniosek: Niepewność na rynkach finansowych jest najczęściej wskazywanym pojedynczym powodem trzymania gotówki — podaje ją 29% respondentów — jednak oszczędności awaryjne i planowane wydatki łącznie odpowiadają za 33%. To rozróżnienie sugeruje, że posiadania gotówki nie można wyjaśnić wyłącznie pesymizmem wobec rynku. Dla wielu inwestorów płynność finansowa służy praktycznym celom, podczas gdy inni celowo odkładają inwestowanie z powodu niepewności co do cen aktywów.
Jak długo inwestorzy są skłonni trzymać pieniądze poza rynkiem?
Zapytano respondentów, jak długo byliby gotowi trzymać przeznaczone na inwestycje pieniądze w gotówce, czekając na korzystniejsze warunki rynkowe.
Przewidywany okres oczekiwania przed zainwestowaniem:
Krócej niż miesiąc – 12%;
1–3 miesiące – 21%;
3–6 miesięcy – 23%;
6–12 miesięcy – 18%;
Ponad rok – 11%;
Brak określonego terminu / brak pewności – 15%.

Wniosek: Niemal trzech na dziesięciu inwestorów (29%) byłoby gotowych czekać z inwestowaniem co najmniej sześć miesięcy, a kolejne 15% nie określa terminu. Może to sprawić, że tymczasowa, defensywna alokacja stanie się strategią inwestycyjną na czas nieokreślony. Z historycznych analiz Vanguard wynika, że opóźnianie inwestycji może obniżyć stopy zwrotu, gdy w okresie oczekiwania rynki finansowe osiągają lepsze wyniki niż gotówka.
Co powstrzymuje inwestorów przed zainwestowaniem większej części posiadanej gotówki?
Zapytano respondentów, by wskazali najważniejszą przeszkodę uniemożliwiającą im przeznaczenie większej ilości gotówki na aktywa finansowe.
| Bariera | Udział |
|---|---|
| Obawa przed utratą pieniędzy | 28% |
| Niewystarczające oszczędności na nieprzewidziane wydatki | 22% |
| Niepewność co do wyceny rynkowej | 18% |
| Niepewność co do własnych dochodów lub wydatków | 12% |
| Trudności z wyborem inwestycji | 9% |
| Obecne zyski z gotówki wydają się wystarczające | 7% |
| Inne / nie wiem | 4% |
Wniosek: Obawa przed stratami jest najczęściej wskazywaną indywidualną barierą (28%), ale istotne są również kwestie bezpieczeństwa finansowego. Niewystarczające oszczędności na nieprzewidziane wydatki i niepewność co do własnej sytuacji finansowej odpowiadają łącznie za 34%. Wyniki sugerują, że niechęć do inwestowania może wynikać zarówno z psychologicznej awersji do ryzyka, jak i z rzeczywistych ograniczeń finansowych.
Czy inwestorzy trzymają gotówkę, aby kupić aktywa podczas kolejnego spadku na rynku?
Respondentów zapytano, czy obecnie utrzymują rezerwy gotówkowe przeznaczone konkretnie na zakup aktywów finansowych w przypadku spadku ich cen.
Gotówka odłożona na przyszłe okazje inwestycyjne:
Tak, znaczna część mojej gotówki – 17%;
Tak, mniejsza część mojej gotówki – 26%;
Nie, gotówka jest przeznaczona głównie na inne cele – 49%;
Nie wiem – 8%.

Wniosek: Łącznie 43% respondentów odkłada przynajmniej część gotówki na przyszłe okazje inwestycyjne. Jednak tylko 17% twierdzi, że stanowi ona znaczną część ich oszczędności. Sugeruje to, że próby wyczucia momentu na rynku mogą wpływać na alokację gotówki, choć niekoniecznie są głównym powodem, dla którego inwestorzy utrzymują płynność.
Czy inwestorzy rzeczywiście kupowaliby po spadku rynku o 10%?
Respondentom przedstawiono scenariusz, w którym szeroki indeks giełdowy spadłby o 10% w krótkim okresie, podczas gdy ich osobista sytuacja finansowa pozostałaby bez zmian.
Zapytano ich, jak zareagowaliby, wykorzystując środki, które mają obecnie do dyspozycji na inwestycje.
| Odpowiedź | Udział |
|---|---|
| Zainwestować znaczną część dostępnej gotówki | 26% |
| Inwestować stopniowo niewielkie kwoty | 31% |
| Zachować gotówkę i poczekać na większy spadek | 21% |
| Unikać inwestowania ze względu na zwiększone ryzyko | 14% |
| Nie wiem | 8% |
Wniosek: Tylko 26% zainwestowałoby znaczną kwotę po spadku o 10%, podczas gdy 35% poczekałoby na większą korektę lub unikałoby inwestowania ze względu na większą niepewność. Kolejne 31% inwestowałoby stopniowo. Wyniki pokazują, że inwestorzy liczący na niższe ceny mogą stać się bardziej ostrożni, gdy spadkom cen towarzyszy zmienność rynku.
Czy inwestorzy rozumieją koszt alternatywny utrzymywania gotówki?
Respondentom przedstawiono hipotetyczne porównanie przechowywania gotówki i inwestowania w perspektywie dziesięciu lat.
Założono, że gotówka przynosi 3% rocznie, a zdywersyfikowany portfel inwestycyjny osiąga średnio 6% rocznie. Założenia te miały sprawdzić rozumienie ryzyka i potencjalnych zysków, a nie prognozować rzeczywiste wyniki.
| Odpowiedź | Odsetek |
|---|---|
| Gotówka zapewnia stabilność, ale potencjalnie niższy wzrost w długim terminie | 32% |
| Gotówka jest zawsze lepszym wyborem, ponieważ pozwala uniknąć strat rynkowych | 19% |
| Gotówka i inwestycje powinny przynosić podobne wyniki | 18% |
| Portfel inwestycyjny gwarantowanie przyniesie lepsze wyniki | 16% |
| Nie wiem | 15% |
Wniosek: Tylko 32% wskazuje odpowiedź, która prawidłowo uwzględnia zarówno względną stabilność gotówki, jak i potencjalną przewagę zdywersyfikowanych inwestycji pod względem wzrostu przy przyjętych założeniach. Pozostałe odpowiedzi wskazują na niezrozumienie ryzyka inwestycyjnego, nierealistyczne oczekiwania dotyczące stóp zwrotu lub niepewność. To rozróżnienie ma znaczenie, ponieważ gotówka może ograniczać krótkoterminową zmienność, ale niekoniecznie chroni długoterminową siłę nabywczą.
Co skłoniłoby inwestorów do ograniczenia posiadanej gotówki?
Na koniec zapytano respondentów, który pojedynczy czynnik najprawdopodobniej skłoniłby ich do zainwestowania większej części dostępnej gotówki.
Główne czynniki skłaniające do ograniczenia udziału gotówki:
Jasny, osobisty plan inwestycyjny – 25%;
Znaczny spadek cen aktywów – 23%;
Większe bezpieczeństwo finansowe lub oszczędności na nieprzewidziane wydatki – 19%;
Niższe oprocentowanie oszczędności gotówkowych – 13%;
Lepsze zrozumienie produktów inwestycyjnych – 10%;
Porada zaufanego doradcy finansowego – 6%;
Nic / nie wiem – 4%.

Wniosek: Najczęściej wskazywanym czynnikiem skłaniającym do inwestowania jest bardziej przejrzysty plan inwestycyjny (25%), nieznacznie wyprzedzający znaczny spadek na rynku (23%). Kolejne 19% rozważyłoby zwiększenie inwestycji po poprawie swojej sytuacji finansowej. Sugeruje to, że ograniczenie środków utrzymywanych w gotówce może zależeć w równym stopniu od planowania finansowego i pewności siebie, co od warunków rynkowych. Tylko 13% wskazuje niższe oprocentowanie oszczędności jako główny czynnik skłaniający do inwestowania.
Praktyczne wskazówki dla inwestorów indywidualnych
Gotówka może zapewniać cenną stabilność finansową, ale utrzymywanie dużych sald bez określonego celu może również ograniczać długoterminowe możliwości inwestycyjne. Inwestorzy powinni rozróżniać środki potrzebne do zachowania płynności od kapitału przeznaczonego na pomnażanie majątku.
Oddziel oszczędności na nieprzewidziane wydatki od kapitału inwestycyjnego. Środków potrzebnych na nieoczekiwane wydatki lub zobowiązania krótkoterminowe nie należy traktować tak samo jak pieniędzy przeznaczonych na inwestowanie długoterminowe.
Określ cel utrzymywania środków w gotówce. Zastanów się, czy gotówka jest przechowywana z myślą o bezpieczeństwie finansowym, planowanych zakupach, zarządzaniu ryzykiem portfela czy przyszłych okazjach inwestycyjnych.
Nie czekaj bez końca na idealne warunki rynkowe. Inwestorzy planujący zakupy po korekcie powinni ustalić jasne zasady inwestowania zamiast polegać na nieokreślonym oczekiwaniu na niższe ceny.
Weź pod uwagę koszt alternatywny utrzymywania środków w gotówce.. Porównaj oczekiwane stopy zwrotu po uwzględnieniu inflacji, podatków i opłat z odpowiednimi alternatywnymi inwestycjami.
Dokładnie oceniaj instrumenty lokujące środki w gotówce. Rachunki oszczędnościowe, fundusze rynku pieniężnego i salda gotówkowe na rachunkach maklerskich różnią się oprocentowaniem, płynnością, ochroną depozytów i ryzykiem inwestycyjnym.
Dostosuj alokację środków w gotówce do horyzontu inwestycyjnego. Cele finansowe krótkoterminowe mogą wymagać większego udziału stabilnych aktywów, podczas gdy dłuższy horyzont pozwala lepiej tolerować wahania rynku.
W razie potrzeby rozważ inwestowanie stopniowe. Z góry ustalony harmonogram inwestowania może pomóc inwestorom, którzy nie czują się komfortowo, inwestując od razu dużą kwotę, choć nie eliminuje ryzyka rynkowego.
Regularnie weryfikuj alokację środków w gotówce. Ostrożne podejście przyjęte w okresie wcześniejszej niepewności może już nie odpowiadać obecnej sytuacji finansowej ani celom inwestycyjnym.
Ponieważ scenariusz badania wskazuje, że 43% inwestorów przeznacza przynajmniej część gotówki na przyszłe okazje inwestycyjne, dostęp do rynków finansowych i koszty transakcyjne mogą wpływać na to, jak skutecznie inwestorzy realizują swoje plany. Poniższa tabela porównuje brokerów giełdowych pod względem wymagań dotyczących rachunków, kosztów transakcyjnych i dostępnych instrumentów.
| eToro | Revolut | SpeedTrader | DEGIRO | Interactive Brokers | Saxo Bank | |
|---|---|---|---|---|---|---|
|
Min. konto |
Nie | Nie | 2,500 | 0.01 | Nie | $0 |
|
Min. opłata za akcje |
Nie | £1.00/€1.00 | $0 | €2 | $1,00 | $1/£5/€3 |
|
Podstawowa opłata |
Nie | 0.12%-0.25% | $0.0025/$0,0009 | €1 + €1 | 0-0,0035% | Od 1 USD |
|
Podstawowy futures |
Nie | Nie | Nie określono | Od 0,75 | $0,25 | Od 1 USD |
|
Min. futures opłata |
Nie | Nie | Nie określono | €0.75 | $0,25 | Od 1 USD |
|
Metale |
Tak | Tak | Nie | Tak | Tak | Tak |
|
Forex |
Tak | Tak | Nie | Nie | Tak | Tak |
|
Krypto |
Tak | Tak | Nie | Nie | Tak | Tak |
|
Akcje |
Tak | Tak | Tak | Tak | Tak | Tak |
|
Otwórz rachunek |
Do brokera Twój kapitał jest zagrożony.
|
Przegląd badań | Do brokera Twój kapitał jest zagrożony.
|
Przegląd badań | Przegląd badań | Do brokera Twój kapitał jest zagrożony. |
Źródła danych i metodologia
BlackRock (2025). Bridging the Gap: From Saving to Investing.
BlackRock. Investor Insights & Trends in the UK.
Vanguard (2023). Finlay, M., and Zorn, J. Uśrednianie kosztu zakupu: zainwestować teraz czy tymczasowo zachować gotówkę?
FINRA Investor Education Foundation (2025). Inwestorzy w Stanach Zjednoczonych: wyniki krajowego badania kompetencji finansowych.
FINRA Investor Education Foundation (2024). National Financial Capability Study.
OECD (2023). Międzynarodowe badanie OECD/INFE 2023 dotyczące wiedzy finansowej osób dorosłych.
Kahneman, D. i Tversky, A. (1979). Teoria perspektywy: analiza decyzji w warunkach ryzyka. Econometrica, 47(2), 263–291.
IdSurvey. Metodologia CAWI.
Poprzednie publikacje z tej serii
Wniosek
Utrzymywanie gotówki pozostaje ważnym elementem strategii inwestorów indywidualnych, jednak zbyt duży udział środków poza rynkiem często wynika z niepewności, braku planu inwestycyjnego lub obawy przed stratami. Przykładowo, wielu inwestorów gotowych czekać na korektę rynkową nie decyduje się na inwestycję nawet po znaczącym spadku cen. Badania pokazują, że tylko wyraźny plan finansowy i większa pewność siebie mogą skłonić do bardziej efektywnego wykorzystania kapitału. Ostatecznie to świadome zarządzanie płynnością, a nie próby wyczucia idealnego momentu, prowadzi do osiągania lepszych długoterminowych wyników.
Najczęściej zadawane pytania
Jak długo inwestorzy detaliczni są skłonni trzymać gotówkę przed rozpoczęciem inwestowania?
Jakie są najczęstsze bariery uniemożliwiające inwestorom przeznaczenie większej części gotówki na inwestycje?
Czy inwestorzy detaliczni rzeczywiście inwestują po spadkach rynkowych?
Jakie są konsekwencje niskiej świadomości kosztu alternatywnego trzymania gotówki?
Najlepsze wybory i analizy redakcji



Powiązane artykuły
Zespół, który pracował nad tym artykułem
Anastasiia posiada 17-letnie doświadczenie w finansach i content marketingu. Wierzy, że wsparcie informacyjne i opinie ekspertów są bardzo ważne w drodze do sukcesu początkujących inwestorów i traderów.


-
 Afganistan
-
 Albania
-
 Algieria
-
 Angola
-
 Arabia Saudyjska
-
 Argentyna
-
 Armenia
-
 Australia
-
 Austria
-
 Azerbejdżan
-
 Bahamy
-
 Bahrajn
-
 Bangladesz
-
 Belgia
-
 Białoruś
-
 Boliwia
-
 Botswana
-
 Brazylia
-
 Brunei Darussalam
-
 Bułgaria
-
 Chile
-
 Chiny
-
 Chorwacja
-
 Cypr
-
 Czarnogóra
-
 Czechy
-
 DR Konga
-
 Dania
-
 Egipt
-
 Ekwador
-
 Estonia
-
 Eswatini
-
 Etiopia
-
 Filipiny
-
 Finlandia
-
 Francja
-
 Ghana
-
 Grecja
-
 Gruzja
-
 Haiti
-
 Hiszpania
-
 Holandia
-
 Hongkong
-
 Indie
-
 Indonezja
-
 Irak
-
 Iran, republika islamska
-
 Irlandia
-
 Izrael
-
 Jamajka
-
 Japonia
-
 Jemen
-
 Jordania
-
 Kambodża
-
 Kamerun
-
 Kanada
-
 Katar
-
 Kazachstan
-
 Kenia
-
 Kirgistan
-
 Kolumbia
-
 Kongo
-
 Korea
-
 Kostaryka
-
 Kuba
-
 Kuwejt
-
 Laos
-
 Lesotho
-
 Liban
-
 Libia
-
 Litwa
-
 Luksemburg
-
 Macedonia Północna
-
 Madagaskar
-
 Malezja
-
 Malta
-
 Maroko
-
 Mauritius
-
 Meksyk
-
 Mjanma
-
 Mongolia
-
 Mozambik
-
 Mołdawia
-
 Namibia
-
 Nepal
-
 Niemcy
-
 Nigeria
-
 Norwegia
-
 Nowa Zelandia
-
 Oman
-
 Pakistan
-
 Palestyna
-
 Panama
-
 Papua-Nowa Gwinea
-
 Paragwaj
-
 Peru
-
Polska
-
 Portoryko
-
 Portugalia
-
 Republika Dominikańska
-
 Republika Południowej Afryki
-
 Reunion
-
 Rumunia
-
 Rwanda
-
 Salwador
-
 Serbia
-
 Singapur
-
 Somalia
-
 Sri Lanka
-
 Stany Zjednoczone
-
 Syria
-
 Szwajcaria
-
 Szwecja
-
 Słowacja
-
 Słowenia
-
 Tadżykistan
-
 Tajlandia
-
 Tajwan, prowincja Chin
-
 Tanzania
-
 Trynidad i Tobago
-
 Tunezja
-
 Turcja
-
 Uganda
-
 Ukraina
-
 Urugwaj
-
 Uzbekistan
-
 Wenezuela
-
 Wietnam
-
 Wybrzeże Kości Słoniowej
-
 Węgry
-
 Włochy
-
 ZEA
-
 Zambia
-
 Zimbabwe
-
 Zjednoczone Królestwo
-
 Łotwa
- Forex
- Crypto