WTI pogłębia korektę w związku ze spadkiem ryzyka zakłóceń podaży przez Ormuz

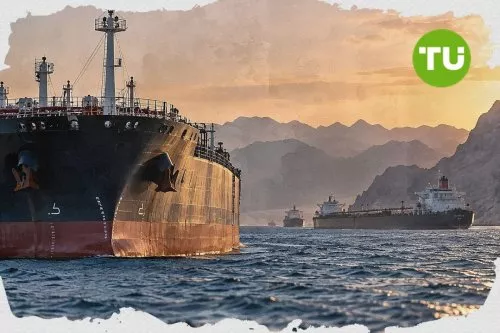
WTI kontynuuje korektę 26 sierpnia i podczas sesji europejskiej spadła do około 80,5 USD za baryłkę, tracąc około 2,5–3% i osiągając najniższy poziom od mniej więcej dwóch tygodni. Głównym czynnikiem pozostaje zmiana postrzegania ryzyka związanego z Cieśniną Ormuz: Iran i Oman omawiają tymczasowy korytarz morski oraz stopniowe przywrócenie żeglugi handlowej, w tym operacje rozminowywania.
Ten artykuł został przetłumaczony z oryginału. Przeczytaj oryginalną wersję przygotowaną przez naszego korespondenta tutaj.

Jednocześnie liczba statków przepływających przez cieśninę już zaczęła rosnąć. Dla rynku oznacza to, że część dostaw z Bliskiego Wschodu może powrócić nawet bez pełnego porozumienia politycznego między USA a Iranem, dlatego premia geopolityczna, która w ubiegłym tygodniu wyniosła WTI powyżej 87 USD, szybko zanika.
Dane o zapasach wywierają presję na ceny
Dodatkową presję wywierają dziś dane o zapasach w USA. Wczorajszy raport API wykazał wzrost zapasów ropy naftowej o 4,2 mln baryłek, podczas gdy rynek oczekiwał zwiększenia o około 1,8–1,9 mln baryłek, a tydzień wcześniej zapasy spadły o 0,328 mln baryłek. Zwiększa to obawy, że po okresie wysokiego letniego przerobu w rafineriach bilans krajowy zaczyna się stawać mniej napięty.
Oficjalny raport EIA za tydzień zakończony 21 sierpnia zostanie opublikowany później dzisiaj. Wcześniejsze dane EIA wykazały już wzrost komercyjnych zapasów o 4,4 mln baryłek, do 428,8 mln baryłek, podczas gdy produkcja utrzymywała się na poziomie około 13,8 mln baryłek dziennie, a wykorzystanie mocy rafineryjnych osiągnęło bardzo wysoki poziom 97,2%. Dlatego kolejny znaczący wzrost zapasów byłby dodatkowym argumentem przemawiającym za spadkami WTI.
Globalny bilans pozostaje bardziej napięty, niż sugeruje ruch cen
Jednocześnie średnioterminowy globalny bilans pozostaje znacznie bardziej napięty, niż mogłaby sugerować dzisiejsza zniżka cen. IEA oczekuje, że globalny popyt na ropę spadnie w 2026 roku o 1,6 mln baryłek dziennie, ale jednocześnie prognozuje spadek podaży o 4,3 mln baryłek dziennie, ponieważ znaczna część produkcji w Zatoce Perskiej wciąż nie została przywrócona.
W lipcu obserwowane globalne zapasy spadły o kolejne 69 mln baryłek, a ich skumulowany spadek od początku konfliktu sięgnął około 410 mln baryłek. W trzecim kwartale IEA szacuje deficyt na około 1,8 mln baryłek dziennie, czyli ponad dwukrotnie więcej niż w poprzedniej prognozie. EIA również podtrzymuje prognozę, zgodnie z którą średnia cena Brent w trzecim kwartale wyniesie około 85 USD, zakładając, że zakłócenia w przepływie przez Ormuz będą przez pewien czas nadal ograniczać globalną podaż.
80–79,5 USD staje się kluczową strefą wsparcia
Obecny spadek WTI jest zatem przede wszystkim związany z oczekiwaniami częściowej normalizacji podaży, a nie z faktycznym pojawieniem się globalnej nadwyżki ropy. Ponadto negocjacje dotyczące Ormuzu wciąż nie gwarantują pełnego otwarcia cieśniny: Iran proponuje kontrolowane szlaki handlowe, jednocześnie nalegając na ograniczenia dla jednostek wojskowych, podczas gdy Waszyngton nie popiera wszystkich elementów proponowanych ram porozumienia.
W tym kontekście obszar 80–79,5 USD staje się ważną krótkoterminową strefą wsparcia, a ryzyko spadku w jej kierunku obecnie wydaje się wysokie. Utrzymanie tego obszaru może wywołać techniczne odbicie w kierunku 82–83 USD, a następnie 84 USD. Zdecydowane wybicie poniżej 80–79,5 USD zwiększyłoby ryzyko ruchu w kierunku 78–77 USD, natomiast powrót powyżej 83 USD, jak napisano w artykule WTI retreats as diplomatic hopes reduce geopolitical premium, byłby pierwszym sygnałem, że spadek premii geopolitycznej został już w dużej mierze uwzględniony w cenach.









-
 Afganistan
-
 Albania
-
 Algieria
-
 Angola
-
 Arabia Saudyjska
-
 Argentyna
-
 Armenia
-
 Australia
-
 Austria
-
 Azerbejdżan
-
 Bahamy
-
 Bahrajn
-
 Bangladesz
-
 Belgia
-
 Białoruś
-
 Boliwia
-
 Botswana
-
 Brazylia
-
 Brunei Darussalam
-
 Bułgaria
-
 Chile
-
 Chiny
-
 Chorwacja
-
 Cypr
-
 Czarnogóra
-
 Czechy
-
 DR Konga
-
 Dania
-
 Egipt
-
 Ekwador
-
 Estonia
-
 Eswatini
-
 Etiopia
-
 Filipiny
-
 Finlandia
-
 Francja
-
 Ghana
-
 Grecja
-
 Gruzja
-
 Haiti
-
 Hiszpania
-
 Holandia
-
 Hongkong
-
 Indie
-
 Indonezja
-
 Irak
-
 Iran, republika islamska
-
 Irlandia
-
 Izrael
-
 Jamajka
-
 Japonia
-
 Jemen
-
 Jordania
-
 Kambodża
-
 Kamerun
-
 Kanada
-
 Katar
-
 Kazachstan
-
 Kenia
-
 Kirgistan
-
 Kolumbia
-
 Kongo
-
 Korea
-
 Kostaryka
-
 Kuba
-
 Kuwejt
-
 Laos
-
 Lesotho
-
 Liban
-
 Libia
-
 Litwa
-
 Luksemburg
-
 Macedonia Północna
-
 Madagaskar
-
 Malezja
-
 Malta
-
 Maroko
-
 Mauritius
-
 Meksyk
-
 Mjanma
-
 Mongolia
-
 Mozambik
-
 Mołdawia
-
 Namibia
-
 Nepal
-
 Niemcy
-
 Nigeria
-
 Norwegia
-
 Nowa Zelandia
-
 Oman
-
 Pakistan
-
 Palestyna
-
 Panama
-
 Papua-Nowa Gwinea
-
 Paragwaj
-
 Peru
-
Polska
-
 Portoryko
-
 Portugalia
-
 Republika Dominikańska
-
 Republika Południowej Afryki
-
 Reunion
-
 Rumunia
-
 Rwanda
-
 Salwador
-
 Serbia
-
 Singapur
-
 Somalia
-
 Sri Lanka
-
 Stany Zjednoczone
-
 Syria
-
 Szwajcaria
-
 Szwecja
-
 Słowacja
-
 Słowenia
-
 Tadżykistan
-
 Tajlandia
-
 Tajwan, prowincja Chin
-
 Tanzania
-
 Trynidad i Tobago
-
 Tunezja
-
 Turcja
-
 Uganda
-
 Ukraina
-
 Urugwaj
-
 Uzbekistan
-
 Wenezuela
-
 Wietnam
-
 Wybrzeże Kości Słoniowej
-
 Węgry
-
 Włochy
-
 ZEA
-
 Zambia
-
 Zimbabwe
-
 Zjednoczone Królestwo
-
 Łotwa
- Forex
- Crypto