


Polska upraszcza rozliczenia VAT przy imporcie i eksporcie
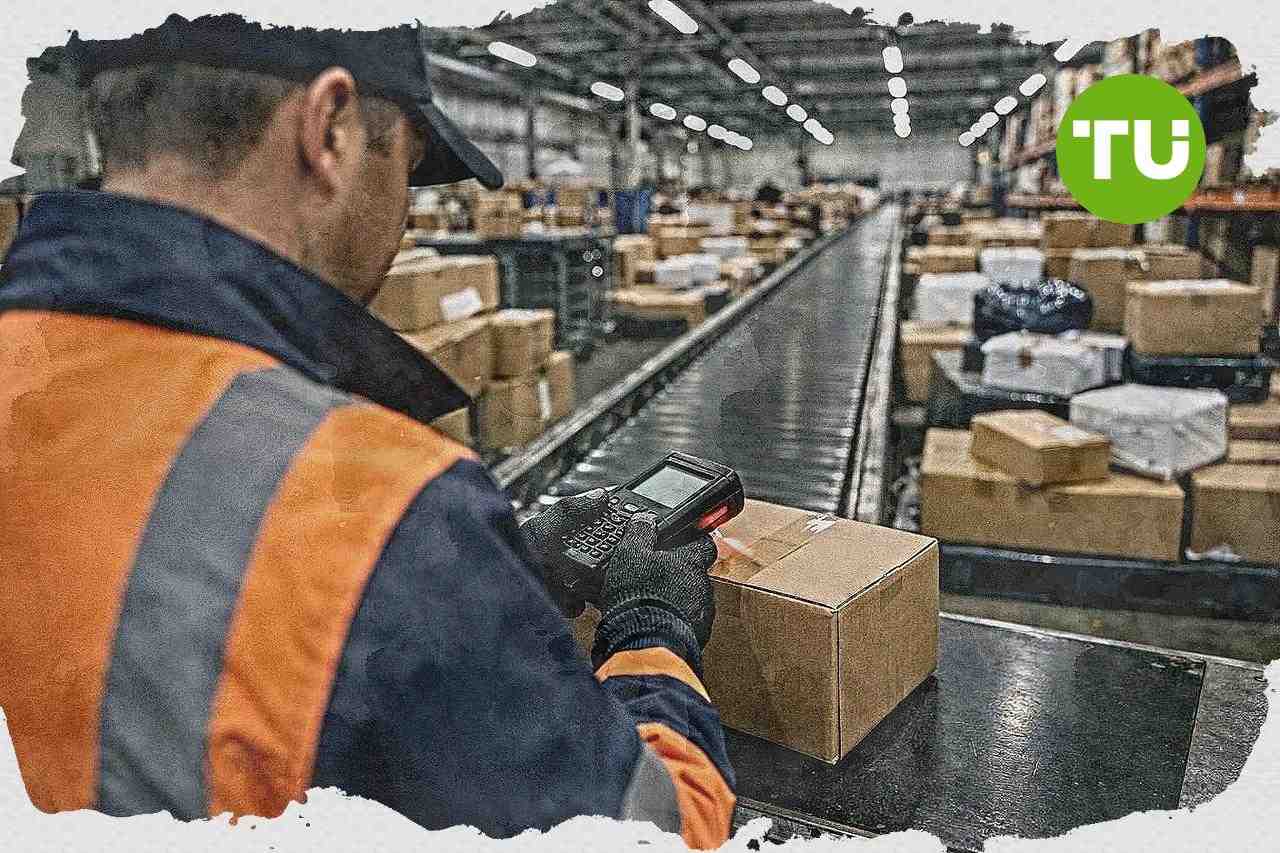
Rada Ministrów przyjmuje projekt nowelizacji ustawy o VAT, który ma ograniczyć formalności w handlu towarowym i uprościć kontakty firm z administracją skarbową. Zmiany obejmują import, eksport oraz dostosowanie krajowych regulacji do nowych przepisów Unii Europejskiej i orzecznictwa TSUE.
Najważniejsze
- Przedsiębiorcy nie muszą już dostarczać zaświadczenia o statusie VAT przy imporcie; urząd celny sam zweryfikuje ten status.
- Deklaracje importowe w odprawie scentralizowanej będą składane wyłącznie elektronicznie, a firmy uzyskają szerszy katalog dowodów wywozu przy eksporcie dla stawki VAT 0%.
- Nowelizacja pozwala korzystać z uproszczonego rozliczania VAT dla przesyłek do 150 euro oraz rozszerza zwolnienie z VAT dla przesyłek między osobami fizycznymi w całej UE.
Zmiany w rozliczeniach i dokumentacji
Jak podał Gov.pl, przedsiębiorcy nie będą już musieli przedstawiać urzędowi celnemu zaświadczenia potwierdzającego status czynnego podatnika VAT, aby skorzystać z uproszczonych zasad rozliczania podatku od importu. Weryfikacją tego statusu zajmie się sam urząd, bez konieczności dostarczania dodatkowych dokumentów.Deklaracje dotyczące importu towarów w odprawie scentralizowanej będą składane wyłącznie elektronicznie, co ma uprościć kontakt z administracją i przyspieszyć obsługę spraw. W eksporcie firmy zyskają też szerszy katalog dokumentów potwierdzających wywóz towarów poza UE, co oznacza, że zastosowanie stawki VAT 0% będzie mogło opierać się na alternatywnych dowodach wiarygodnie potwierdzających wywóz.
Skutki dla firm i zgodność z prawem UE
Projekt uwzględnia również zmiany unijnych przepisów celnych dotyczących przesyłek o wartości do 150 euro. Dzięki temu przedsiębiorcy będą mogli nadal korzystać z uproszczonych zasad rozliczania VAT przy imporcie takich przesyłek mimo zmian w regulacjach celnych.Nowelizacja dostosowuje też polskie przepisy do wyroku Trybunału Sprawiedliwości Unii Europejskiej. W efekcie ze zwolnienia z VAT przy imporcie towarów w Polsce będą mogły korzystać także przesyłki wysyłane przez osoby fizyczne do osób fizycznych mieszkających w innych państwach UE, a nie wyłącznie w Polsce; nowe przepisy wejdą w życie po 14 dniach od ogłoszenia w Dzienniku Ustaw.
W naszym wcześniejszym materiale o pracach Rady Rynku nad nowymi regulacjami dla handlu międzynarodowego opisywaliśmy działania ukierunkowane na uproszczenie procedur i zwiększenie przejrzystości obrotu towarami. Zwracaliśmy uwagę, że proponowane zmiany mają ograniczać bariery formalne, lepiej odpowiadać na zmieniające się warunki rynkowe oraz zapewnić bardziej przewidywalne otoczenie dla uczestników rynku.




Najnowsze wiadomości Trade Deals








-
 Afganistan
-
 Albania
-
 Algieria
-
 Angola
-
 Arabia Saudyjska
-
 Argentyna
-
 Armenia
-
 Australia
-
 Austria
-
 Azerbejdżan
-
 Bahamy
-
 Bahrajn
-
 Bangladesz
-
 Belgia
-
 Białoruś
-
 Boliwia
-
 Botswana
-
 Brazylia
-
 Brunei Darussalam
-
 Bułgaria
-
 Chile
-
 Chiny
-
 Chorwacja
-
 Cypr
-
 Czarnogóra
-
 Czechy
-
 DR Konga
-
 Dania
-
 Egipt
-
 Ekwador
-
 Estonia
-
 Eswatini
-
 Etiopia
-
 Filipiny
-
 Finlandia
-
 Francja
-
 Ghana
-
 Grecja
-
 Gruzja
-
 Haiti
-
 Hiszpania
-
 Holandia
-
 Hongkong
-
 Indie
-
 Indonezja
-
 Irak
-
 Iran, republika islamska
-
 Irlandia
-
 Izrael
-
 Jamajka
-
 Japonia
-
 Jemen
-
 Jordania
-
 Kambodża
-
 Kamerun
-
 Kanada
-
 Katar
-
 Kazachstan
-
 Kenia
-
 Kirgistan
-
 Kolumbia
-
 Kongo
-
 Korea
-
 Kostaryka
-
 Kuba
-
 Kuwejt
-
 Laos
-
 Lesotho
-
 Liban
-
 Libia
-
 Litwa
-
 Luksemburg
-
 Macedonia Północna
-
 Madagaskar
-
 Malezja
-
 Malta
-
 Maroko
-
 Mauritius
-
 Meksyk
-
 Mjanma
-
 Mongolia
-
 Mozambik
-
 Mołdawia
-
 Namibia
-
 Nepal
-
 Niemcy
-
 Nigeria
-
 Norwegia
-
 Nowa Zelandia
-
 Oman
-
 Pakistan
-
 Palestyna
-
 Panama
-
 Papua-Nowa Gwinea
-
 Paragwaj
-
 Peru
-
Polska
-
 Portoryko
-
 Portugalia
-
 Republika Dominikańska
-
 Republika Południowej Afryki
-
 Reunion
-
 Rumunia
-
 Rwanda
-
 Salwador
-
 Serbia
-
 Singapur
-
 Somalia
-
 Sri Lanka
-
 Stany Zjednoczone
-
 Syria
-
 Szwajcaria
-
 Szwecja
-
 Słowacja
-
 Słowenia
-
 Tadżykistan
-
 Tajlandia
-
 Tajwan, prowincja Chin
-
 Tanzania
-
 Trynidad i Tobago
-
 Tunezja
-
 Turcja
-
 Uganda
-
 Ukraina
-
 Urugwaj
-
 Uzbekistan
-
 Wenezuela
-
 Wietnam
-
 Wybrzeże Kości Słoniowej
-
 Węgry
-
 Włochy
-
 ZEA
-
 Zambia
-
 Zimbabwe
-
 Zjednoczone Królestwo
-
 Łotwa
- Forex
- Crypto












