


Akcje Altria tracą ponad 3% po ogłoszeniu skupu akcji własnych za 1 mld USD i podwyższeniu prognozy EPS na 2026 r.

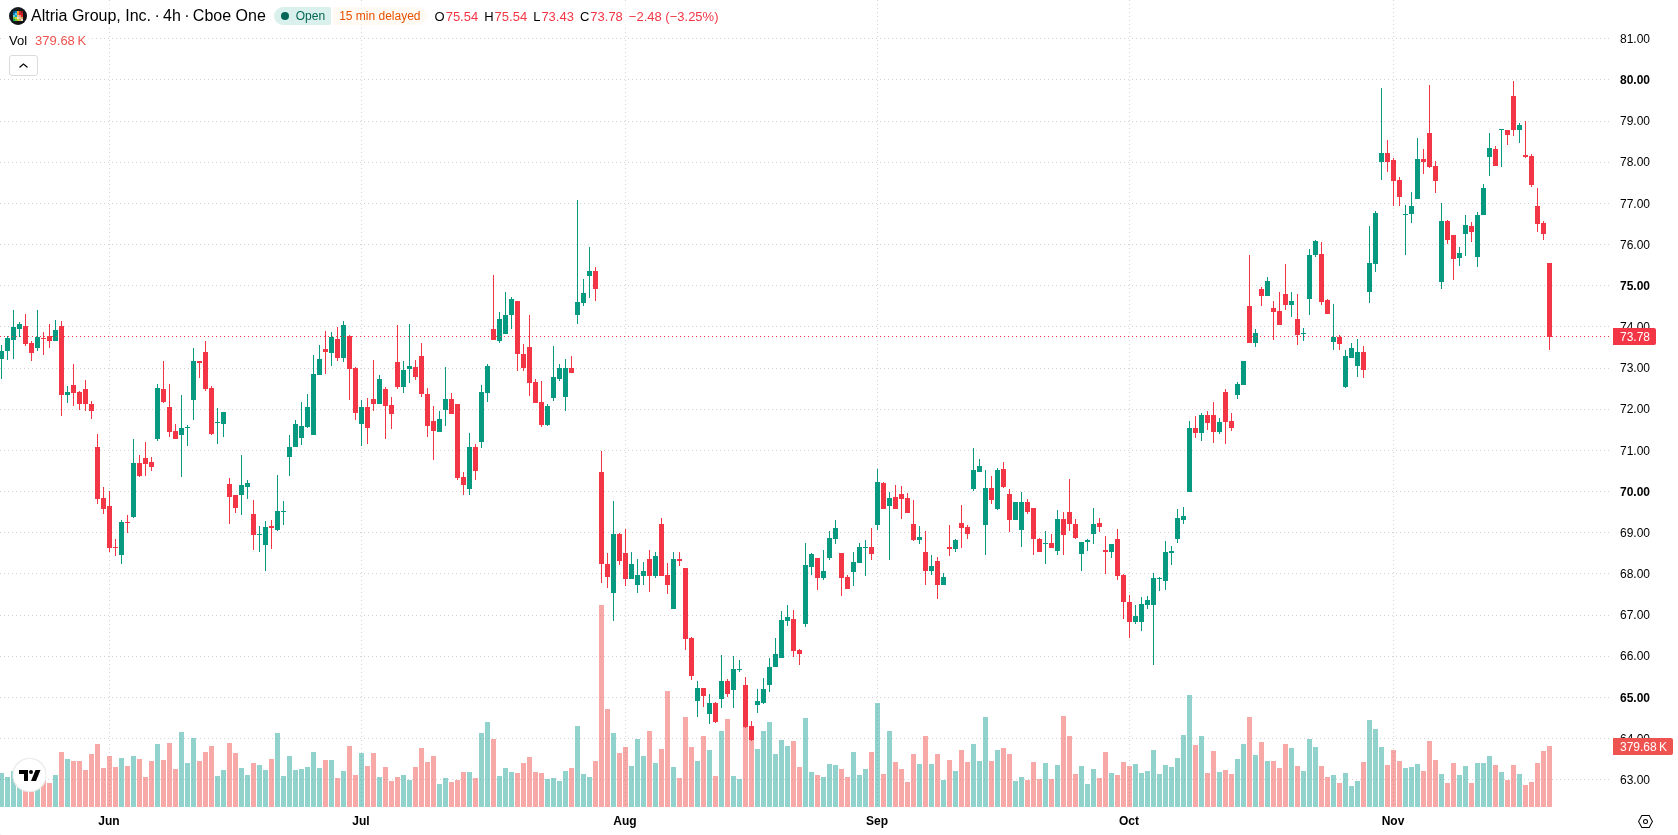
Akcje Altria Group (MO) spadły o 3,29%, gdy powróciła presja sprzedażowa, mimo że spółka ogłosiła nowy program skupu akcji własnych o wartości 1 mld USD i podwyższyła prognozę skorygowanego zysku na akcję na 2026 r. Ruch ten stoi w sprzeczności ze średnio- i długoterminowym układem technicznym: kurs utrzymuje się powyżej głównych średnich kroczących, a długoterminowe sygnały momentum pozostają pozytywne.
Ten artykuł został przetłumaczony z oryginału. Przeczytaj oryginalną wersję przygotowaną przez naszego korespondenta tutaj.
 76.23
79.97
Najważniejsze
- Altria podwyższyła prognozę skorygowanego zysku na akcję na 2026 r. do przedziału od $5,66 do $5,74 i zwiększyła program skupu akcji własnych o 1 mld USD.
- Kwartalna dywidenda wzrosła o 4,7% do $1,11 na akcję, a silna pozycja cenowa produktów do palenia równoważy utrzymujące się wyzwania związane z wolumenem sprzedaży i regulacjami.
- Akcje Altria spadły o 3,29% do $73,75 i są notowane poniżej krótkoterminowych średnich kroczących. Prognozowany przedział wynosi od $71,81 do $75,69, a prawdopodobieństwo wzrostu w ciągu pięciu dni — 62%.
Zwroty dla akcjonariuszy i wzrost cen równoważą presję ze strony wolumenów i regulacji
Altria podwyższyła prognozę skorygowanego zysku na akcję na 2026 r. do przedziału $5,66–$5,74 oraz zwiększyła program skupu akcji własnych o 1 mld USD. Spółka podniosła kwartalną dywidendę o 4,7% do $1,11 na akcję, co stanowi 61. podwyżkę dywidendy w ciągu 57 lat. Odnotowano silną pozycję cenową w segmencie produktów do palenia oraz wzrost sprzedaży saszetek nikotynowych, a zarazem utrzymujące się problemy związane z wolumenem sprzedaży papierosów, rentownością tytoniu doustnego oraz presją ze strony promocji, produkcji i regulacji, a także nielegalnej konkurencji. W pierwszych dziewięciu miesiącach roku akcjonariuszom zwrócono ponad 6 mld USD w postaci dywidend i skupu akcji, choć kurs nadal znajdował się pod szerszą presją sprzedażową.
Krótkoterminowej presji sprzedażowej przeciwstawia się szerokie wsparcie ze strony momentum technicznego
MO notowane jest poniżej 20-dniowej średniej kroczącej (MA-20) na poziomie $76,48, ale pozostaje powyżej zarówno średniej 50-dniowej (MA-50) na poziomie $72,74, jak i 200-dniowej (MA-200) na poziomie $69,87. Wskazuje to na krótkoterminową presję sprzedających, podczas gdy układ średnio- i długoterminowy pozostaje wspierający. Najbliższy opór znajduje się na poziomie $75,69, a wsparcie — na poziomie MA-50, czyli $72,74. Odległe średnie kroczące oraz linia Kijun wskaźnika Ichimoku na poziomie $76,12 potwierdzają utrzymujący się długoterminowy układ wzrostowy. Sygnały momentum są mieszane: zarówno zbieżność/rozbieżność średnich kroczących (MACD), jak i wskaźnik kierunkowego ruchu (ADX) wskazują na bazowe momentum wzrostowe. Wskaźniki siły względnej (RSI) i kanału towarowego (CCI) są neutralne, natomiast Stochastic RSI znajduje się w strefie wyprzedania. Bull/Bear Power (BBP) wskazuje na przewagę kupujących w trakcie sesji. Bieżąca cena wynosi $73,75, co oznacza spadek o $2,51 w ciągu dnia po luce wzrostowej. Akcje są notowane blisko dziennego minimum, a zmienność śródsesyjna wynosi 1,70%. Po otwarciu widoczna jest znaczna presja, co kontrastuje z ogólnie pozytywnym nastawieniem wskaźników momentum.
Wcześniej analitycy zwracali uwagę, że Altria utrzymała korzystne długoterminowe perspektywy techniczne, wspierane przez podwyższenie prognozy zysków i rozszerzenie programu skupu akcji własnych. Ostatnia korekta wprowadza nowy aspekt: krótkoterminowej presji sprzedażowej przeciwstawiają się nadal wspierające sygnały długoterminowe. Poziomy $71,81 i $75,69 są kluczowe dla potwierdzenia kolejnego ruchu kierunkowego.




Najnowsze wiadomości Altria Group







-
 Afganistan
-
 Albania
-
 Algieria
-
 Angola
-
 Arabia Saudyjska
-
 Argentyna
-
 Armenia
-
 Australia
-
 Austria
-
 Azerbejdżan
-
 Bahamy
-
 Bahrajn
-
 Bangladesz
-
 Belgia
-
 Białoruś
-
 Boliwia
-
 Botswana
-
 Brazylia
-
 Brunei Darussalam
-
 Bułgaria
-
 Chile
-
 Chiny
-
 Chorwacja
-
 Cypr
-
 Czarnogóra
-
 Czechy
-
 DR Konga
-
 Dania
-
 Egipt
-
 Ekwador
-
 Estonia
-
 Eswatini
-
 Etiopia
-
 Filipiny
-
 Finlandia
-
 Francja
-
 Ghana
-
 Grecja
-
 Gruzja
-
 Haiti
-
 Hiszpania
-
 Holandia
-
 Hongkong
-
 Indie
-
 Indonezja
-
 Irak
-
 Iran, republika islamska
-
 Irlandia
-
 Izrael
-
 Jamajka
-
 Japonia
-
 Jemen
-
 Jordania
-
 Kambodża
-
 Kamerun
-
 Kanada
-
 Katar
-
 Kazachstan
-
 Kenia
-
 Kirgistan
-
 Kolumbia
-
 Kongo
-
 Korea
-
 Kostaryka
-
 Kuba
-
 Kuwejt
-
 Laos
-
 Lesotho
-
 Liban
-
 Libia
-
 Litwa
-
 Luksemburg
-
 Macedonia Północna
-
 Madagaskar
-
 Malezja
-
 Malta
-
 Maroko
-
 Mauritius
-
 Meksyk
-
 Mjanma
-
 Mongolia
-
 Mozambik
-
 Mołdawia
-
 Namibia
-
 Nepal
-
 Niemcy
-
 Nigeria
-
 Norwegia
-
 Nowa Zelandia
-
 Oman
-
 Pakistan
-
 Palestyna
-
 Panama
-
 Papua-Nowa Gwinea
-
 Paragwaj
-
 Peru
-
Polska
-
 Portoryko
-
 Portugalia
-
 Republika Dominikańska
-
 Republika Południowej Afryki
-
 Reunion
-
 Rumunia
-
 Rwanda
-
 Salwador
-
 Serbia
-
 Singapur
-
 Somalia
-
 Sri Lanka
-
 Stany Zjednoczone
-
 Syria
-
 Szwajcaria
-
 Szwecja
-
 Słowacja
-
 Słowenia
-
 Tadżykistan
-
 Tajlandia
-
 Tajwan, prowincja Chin
-
 Tanzania
-
 Trynidad i Tobago
-
 Tunezja
-
 Turcja
-
 Uganda
-
 Ukraina
-
 Urugwaj
-
 Uzbekistan
-
 Wenezuela
-
 Wietnam
-
 Wybrzeże Kości Słoniowej
-
 Węgry
-
 Włochy
-
 ZEA
-
 Zambia
-
 Zimbabwe
-
 Zjednoczone Królestwo
-
 Łotwa
- Forex
- Crypto












