
Cheltuielile de capital cresc cu aproape 80%: Poate MSFT să evite pierderi mai mari?

Acțiunile Microsoft (MSFT) se tranzacționează la $481,68 după o zi modestă, înregistrând un mic câștig intrazilnic și menținându-se la mijlocul intervalului pentru sesiune. Prețul se află în prezent sub mediile mobile pe termen scurt și mediu, dar rămâne peste nivelurile de suport zilnic pe termen lung.
Acest articol a fost tradus din original. Citiți versiunea originală a corespondentului nostru aici.
 540.97
Repere
- Microsoft a raportat venituri anuale din cloud Azure de peste 100 de miliarde de dolari și o creștere anuală de 43% pentru Azure, confirmând cererea puternică din partea companiilor pentru produsele sale cloud și AI.
- Rezultatele trimestriale au inclus 30 de milioane de abonamente plătite Microsoft 365 Copilot și venituri totale din cloud de 54,9 miliarde de dolari, cu cheltuieli de capital pentru 2026 estimate la 115,95 miliarde de dolari.
- Acțiunile Microsoft prezintă presiune de vânzare pe termen scurt și mediu, cu o probabilitate de 74% de a se tranzacționa între $471,35 și $492,01 în următoarele 2-3 zile.
Pragul de venituri din cloud, pe fondul extinderii AI, ridică riscuri pentru fluxul de numerar
Microsoft a depășit pentru prima dată pragul de 100 de miliarde de dolari venituri anuale din cloud Azure, confirmându-și poziția de lider în adoptarea cloud-ului enterprise și a serviciilor bazate pe AI, potrivit Foreignpolicyjournal. Această realizare, susținută de rezultate trimestriale ce includ 30 de milioane de abonamente plătite Microsoft 365 Copilot și venituri de 90 de miliarde de dolari în T4, demonstrează cererea reală pentru infrastructura și produsele sale AI, după cum subliniază Finance Yahoo. Creșterea anuală constantă de 43% a Azure și veniturile totale din cloud de 54,9 miliarde de dolari consolidează dinamica operațională a companiei, însă creșterea de aproape 80% a cheltuielilor de capital, la 115,95 miliarde de dolari pentru anul fiscal 2026, ridică semne de întrebare privind fluxul de numerar liber și profitabilitatea viitoare.
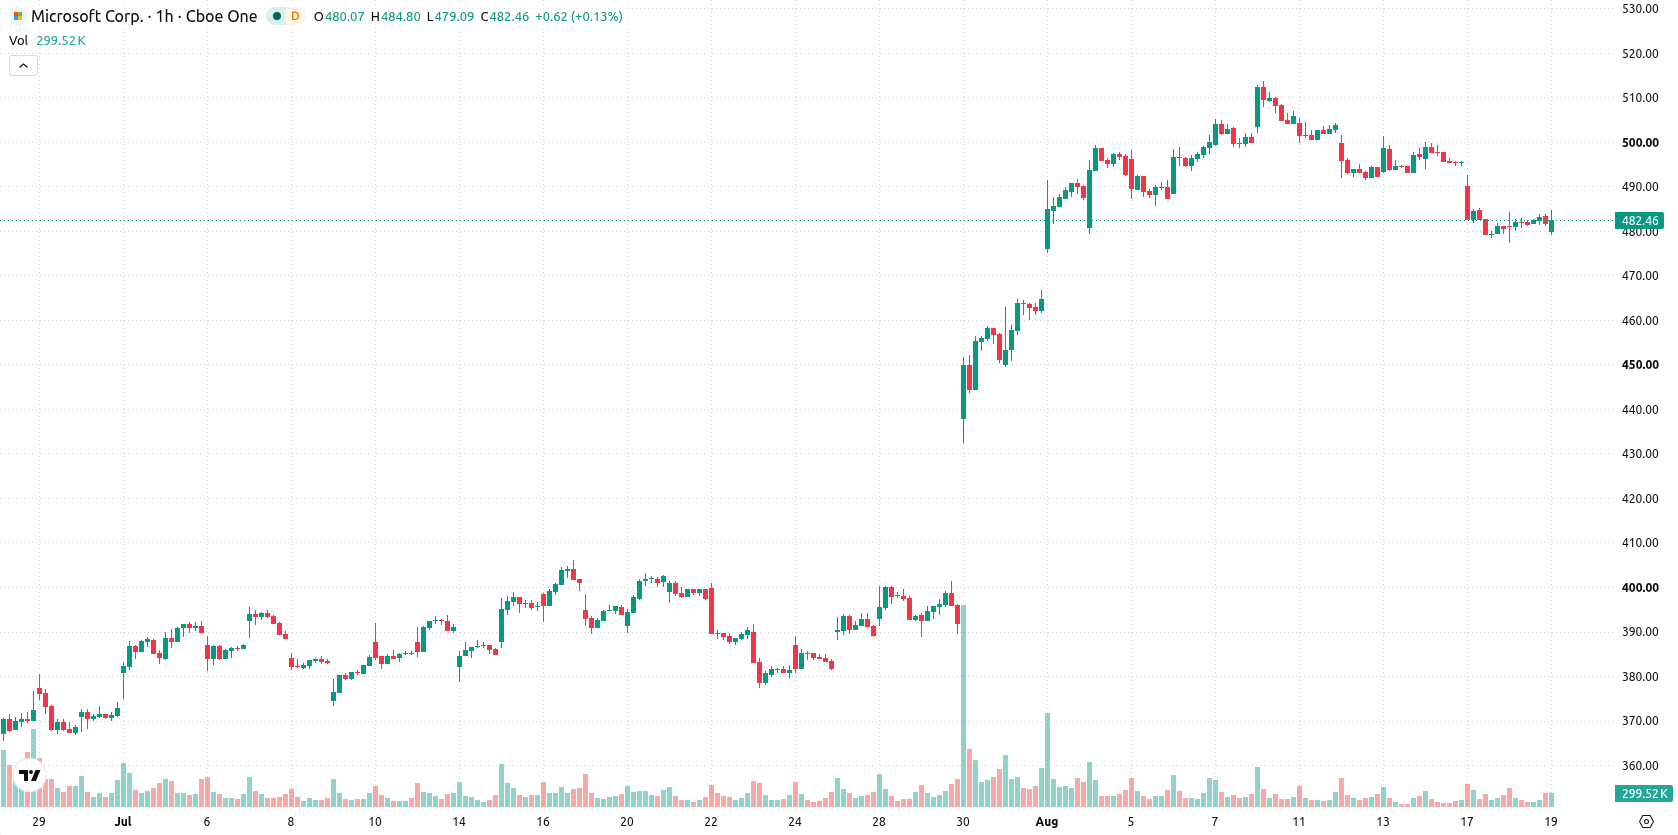
Momentum descendent persistent, rezistența pe termen scurt se menține
Din punct de vedere tehnic, MSFT se tranzacționează sub MA-20 și MA-50 pe graficul orar, dar rămâne peste MA-200 pe intervalul zilnic. Ichimoku Kijun se află în prezent la $488,58, acționând ca rezistență imediată. Indicatorii de momentum sunt în general negativi: RSI este la 35,92 (Vânzare), MACD semnalează Vânzare Puternică, iar ADX confirmă o tendință de vânzare continuă. Atât Stochastic RSI cât și CCI indică valori neutre, Bull/Bear Power semnalează o stare intrazilnică de supravânzare favorabilă vânzătorilor, iar Awesome Oscillator este neutru, fără confirmări suplimentare pentru scădere.
Probabilitatea de scădere crește pe fondul acțiunii laterale
Pe termen scurt, se așteaptă ca MSFT să fluctueze într-un interval de $471,35 - $492,01, reflectând volatilitatea tipică față de nivelurile actuale. Modelele de probabilitate sugerează o șansă mai mare de scădere, cu 74% probabilitate de declin și doar 26% șanse de creștere în următoarele 2-3 zile de tranzacționare. Scenariul de bază prevede consolidare între aceste limite; totuși, o depășire peste $488,58 ar putea duce la o mișcare spre rezistența superioară, în timp ce o scădere sub $471,35 ar accentua riscul de scădere.
Anterior, analiștii au remarcat că leadership-ul de piață se extindea dincolo de acțiunile tehnologice mega-cap, cu forță apărând în mai multe sectoare și companii cu capitalizare mai mică. În cazul Microsoft, configurația tehnică actuală semnalează un risc crescut de scădere pe termen scurt, făcând din nivelul de suport de $471,35 un prag critic de urmărit pentru traderi.








-
 Afganistan
-
 Africa de Sud
-
 Albania
-
 Algeria
-
 Angola
-
 Arabia Saudită
-
 Argentina
-
 Armenia
-
 Australia
-
 Austria
-
 Azerbaidjan
-
 Bahamas
-
 Bahrain
-
 Bangladesh
-
 Belarus
-
 Belgia
-
 Bolivia
-
 Botswana
-
 Brazilia
-
 Brunei Darussalam
-
 Bulgaria
-
 Cambodgia
-
 Camerun
-
 Canada
-
 Cehia
-
 Chile
-
 China
-
 Cipru
-
 Columbia
-
 Congo
-
 Coreea
-
 Costa Rica
-
 Cote d'Ivoire
-
 Croația
-
 Cuba
-
 Danemarca
-
 EAU
-
 Ecuador
-
 Egipt
-
 El Salvador
-
 Elveția
-
 Estonia
-
 Eswatini
-
 Etiopia
-
 Filipine
-
 Finlanda
-
 Franța
-
 Georgia
-
 Germania
-
 Ghana
-
 Grecia
-
 Haiti
-
 Hong Kong
-
 India
-
 Indonezia
-
 Iordania
-
 Irak
-
 Iran, Republica Islamică
-
 Irlanda
-
 Israel
-
 Italia
-
 Jamaica
-
 Japonia
-
 Kazahstan
-
 Kenya
-
 Kuwait
-
 Kârgâzstan
-
 Laos
-
 Lesotho
-
 Letonia
-
 Liban
-
 Libia
-
 Lituania
-
 Luxemburg
-
 Macedonia de Nord
-
 Madagascar
-
 Malaezia
-
 Malta
-
 Maroc
-
 Mauritius
-
 Mexic
-
 Moldova
-
 Mongolia
-
 Mozambic
-
 Muntenegru
-
 Myanmar
-
 Namibia
-
 Nepal
-
 Nigeria
-
 Norvegia
-
 Noua Zeelandă
-
 Oman
-
 Pakistan
-
 Palestina
-
 Panama
-
 Papua Noua Guinee
-
 Paraguay
-
 Peru
-
 Polonia
-
 Portugalia
-
 Puerto Rico
-
 Qatar
-
 RD Congo
-
 Regatul Unit
-
 Republica Dominicană
-
 Reunion
-
 România
-
 Rwanda
-
SUA
-
 Serbia
-
 Singapore
-
 Siria
-
 Slovacia
-
 Slovenia
-
 Somalia
-
 Spania
-
 Sri Lanka
-
 Suedia
-
 Tadjikistan
-
 Taiwan, Province of China
-
 Tanzania
-
 Thailanda
-
 Trinidad și Tobago
-
 Tunisia
-
 Turcia
-
 Ucraina
-
 Uganda
-
 Ungaria
-
 Uruguay
-
 Uzbekistan
-
 Venezuela
-
 Vietnam
-
 Yemen
-
 Zambia
-
 Zimbabwe
-
 Țările de Jos
- Forex
- Crypto
-
1
 TU score: 9.4/1081% din conturile de retail CFD pierd bani.
-
2
 TU score: 9.2/10Capitalul dumneavoastră poate fi în pericol.
-
3
 TU score: 9.1/10Capitalul dumneavoastră poate fi în pericol.
-
4
 TU score: 8.9/10Capitalul dvs este supus riscului.
-
5
 TU score: 8.7/10Capitalul dumneavoastră poate fi în pericol.







