
ECB ponechá sazby beze změny navzdory inflaci a otřesům na francouzském dluhopisovém trhu

Očekává se, že Evropská centrální banka ve čtvrtek ponechá úrokové sazby beze změny. Rostoucí náklady na energie a otřesy na francouzském dluhopisovém trhu totiž komplikují výhled její měnové politiky. Inflace se blíží 4 %, a tvůrci politik tak musí vyvažovat cenové tlaky a zpomalující růst v eurozóně.
Hlavní body
- Očekává se, že ECB ponechá sazby na 2,5 %.
- Inflace cen energií se blíží 4 %.
- Otřesy na francouzském dluhopisovém trhu komplikují měnovou politiku ECB.
Tento článek byl přeložen z originálu. Přečtěte si původní verzi od našeho korespondenta zde.
Většina trhu očekává, že ECB ponechá depozitní sazbu na 2,5 %; téměř všichni dotázaní ekonomové předpokládají, že se nezmění. Bloomberg uvedl, že analytici očekávají poslední zvýšení sazeb v prosinci, kdy aktualizované ekonomické prognózy poskytnou jasnější obrázek o inflaci až do roku 2028.
Ceny energií komplikují výhled inflace
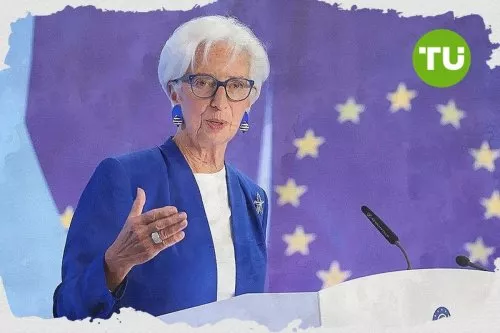
Inflace v eurozóně se blíží 4 %, tedy téměř dvojnásobku 2% cíle ECB, protože konflikt s účastí Íránu nadále narušuje dodávky ropy a plynu. Cenové tlaky se však stále soustřeďují v oblasti energií, takže tvůrci politik mohou posoudit, zda se vyšší náklady promítají také do mezd, služeb a cen dalšího spotřebního zboží, než přistoupí k dalšímu zvýšení sazeb. Prezidentka ECB Christine Lagardeová a další členové Rady guvernérů upřednostňují postupné úpravy, zejména když vyšší náklady na úvěry začínají zpomalovat ekonomickou aktivitu.
Říjnová pauza následovaná prosincovým zvýšením by zachovala nedávné čtvrtletní tempo měnového zpřísňování, aniž by na podniky a domácnosti okamžitě vyvíjela další tlak. ECB v pátek získá také důležité ekonomické údaje, včetně údajů o růstu eurozóny ve třetím čtvrtletí a říjnových zpráv o inflaci ze čtyř největších ekonomik. Tyto údaje mohou napovědět, zda se inflace stává vytrvalejší, nebo zda slabší poptávka omezí další růst cen.
Otřesy na francouzském dluhopisovém trhu vyvolávají obavy o finanční stabilitu
Francie se stala významným zdrojem nejistoty na evropských finančních trzích, protože její rozpočtový deficit, politické rozpory a sociální nepokoje podkopávají důvěru investorů. Rozdíl ve výnosech desetiletých francouzských a německých státních dluhopisů nedávno dosáhl nejvyšší úrovně za posledních 15 let a náznaky přelévání napětí na italské dluhopisy vyvolaly obavy z širší finanční nestability. Vyšší náklady na státní financování by mohly dále oslabit investice a růst v eurozóně, i když zároveň pomáhají brzdit inflaci.
ECB má k dispozici nástroje určené k řešení neřízených výkyvů na trzích, včetně nástroje na ochranu transmise měnové politiky (TPI), který byl zaveden v roce 2022. Tato opatření však nemají chránit vlády před důsledky nadměrných deficitů a tvůrci politik zatím neprojevili ochotu zasáhnout. Další možností je pozastavit postupné snižování objemu dluhopisů v držení centrální banky, v současnosti však nic nenasvědčuje tomu, že by tento krok měl dostatečnou podporu.
Investoři vyhlížejí Lagardeovou a prosincové rozhodnutí o měnové politice
Investoři budou pozorně sledovat vyjádření Lagardeové, aby zjistili, zda by kolísání cen francouzských dluhopisů mohlo ovlivnit ochotu ECB znovu zvýšit sazby. Pozornost přitahuje také nejistota kolem její budoucnosti poté, co připustila, že zvažovala předčasný odchod ještě před koncem svého mandátu v příštím říjnu.
Prosincové zasedání se rýsuje jako klíčová zkouška dalšího směřování měnové politiky ECB. Další zvýšení by mohlo posílit její reakci na inflaci, zároveň by však zvýšilo náklady na financování vlád, podniků i domácností v době, kdy hospodářský růst zpomaluje a finanční trhy zůstávají zranitelné.
Již dříve jsme upozornili na to, že Warsh ponechává prosincové zvýšení sazeb ve hře.



Nejnovější zprávy ECB



-
 Afghánistán
-
 Albánie
-
 Alžírsko
-
 Angola
-
 Argentina
-
 Arménie
-
 Austrálie
-
 Bahamy
-
 Bahrajn
-
 Bangladéš
-
 Belgie
-
 Bolívie
-
 Botswana
-
 Brazílie
-
 Brunej Darussalam
-
 Bulharsko
-
 Bělorusko
-
 Chile
-
 Chorvatsko
-
 Dominikánská republika
-
 Dánsko
-
 Egypt
-
 Ekvádor
-
 Estonsko
-
 Eswatini
-
 Etiopie
-
 Filipíny
-
 Finsko
-
 Francie
-
 Ghana
-
 Gruzie
-
 Haiti
-
 Hongkong
-
 Indie
-
 Indonésie
-
 Irsko
-
 Irák
-
 Itálie
-
 Izrael
-
 Jamajka
-
 Japonsko
-
 Jemen
-
 Jižní Afrika
-
 Jordánsko
-
 Kambodža
-
 Kamerun
-
 Kanada
-
 Katar
-
 Kazachstán
-
 Keňa
-
 Kolumbie
-
 Kongo
-
 Konžská DR
-
 Korea
-
 Kostarika
-
 Kuba
-
 Kuvajt
-
 Kypr
-
 Kyrgyzstán
-
 Laos
-
 Lesotho
-
 Libanon
-
 Libye
-
 Litva
-
 Lotyšsko
-
 Lucembursko
-
 Madagaskar
-
 Malajsie
-
 Malta
-
 Maroko
-
 Mauricius
-
 Maďarsko
-
 Mexiko
-
 Moldavsko
-
 Mongolsko
-
 Mosambik
-
 Myanmar
-
 Namibie
-
 Nepál
-
 Nigérie
-
 Nizozemsko
-
 Norsko
-
 Nový Zéland
-
 Německo
-
 Omán
-
 Palestina
-
 Panama
-
 Papua Nová Guinea
-
 Paraguay
-
 Peru
-
 Pobřeží slonoviny
-
 Polsko
-
 Portoriko
-
 Portugalsko
-
 Pákistán
-
 Rakousko
-
 Reunion
-
 Rumunsko
-
 Rwanda
-
 SAE
-
 Salvador
-
 Saúdská Arábie
-
 Severní Makedonie
-
 Singapur
-
 Slovensko
-
 Slovinsko
-
 Somálsko
-
 Spojené království
-
 Srbsko
-
 Srí Lanka
-
 Sýrie
-
 Tanzanie
-
 Tchaj-wan, provincie Čína
-
 Thajsko
-
 Trinidad a Tobago
-
 Tunisko
-
 Turecko
-
 Tádžikistán
-
USA
-
 Uganda
-
 Ukrajina
-
 Uruguay
-
 Uzbekistán
-
 Venezuela
-
 Vietnam
-
 Zambie
-
 Zimbabwe
-
 Ázerbájdžán
-
 Írán, Islámská republika
-
 Černá Hora
-
 Česko
-
 Čína
-
 Řecko
-
 Španělsko
-
 Švédsko
-
 Švýcarsko
- Forex
- Crypto












