
Akcie Tesly posílily o 2,2 % navzdory pochybnostem analytiků o ziskovosti robotaxi.
Ke dni 12. ledna se akcie společnosti Tesla obchodují za 445,61 USD, což představuje nárůst o 2,2 % za posledních 24 hodin. Rally přichází v rámci širšího oživení technologických akcií, ačkoli se nadále objevují otázky ohledně přetížené valuace společnosti Tesla a nejistých krátkodobých vyhlídek růstu.
Hlavní body
- Akcie společnosti Tesla vzrostly o 2,2 % na 445,61 USD navzdory rostoucím obavám analytiků ohledně dlouhodobé ziskovosti jejího podnikání v oblasti robotických vozů.
- Přední investor Daniel Sparks varoval, že vysoké kapitálové výdaje a silná konkurence by mohly z autonomie udělat komoditní službu s nízkou marží.
- Nadcházející výsledky za 4. čtvrtletí 28. ledna budou klíčovým testem, zda nedávná rally může pokračovat.
Tento článek byl přeložen z originálu. Přečtěte si původní verzi od našeho korespondenta zde.
Z technického pohledu zůstává Tesla v růstovém trendu, který započal koncem září 2025. Akcie nyní překonaly 50denní a 200denní klouzavý průměr, což signalizuje býčí momentum. Okamžitá podpora se nachází poblíž 428 USD, což je předchozí úroveň průrazu ze začátku ledna. Opora se nachází na úrovni 466 USD, což je krátkodobé maximum z konce prosince.
Index relativní síly (RSI) se blíží hodnotě 65, což naznačuje téměř překoupené podmínky, nikoli však extrémní úrovně, které by naznačovaly blížící se korekci. Objem byl v posledních dvou týdnech relativně stabilní a nevykazuje ani agresivní akumulaci, ani distribuci. Celkově zůstávají krátkodobé technické ukazatele konstruktivní, ale s určitou opatrností vzhledem k rychlému pohybu ze 400 USD na 445 USD za méně než dva týdny.
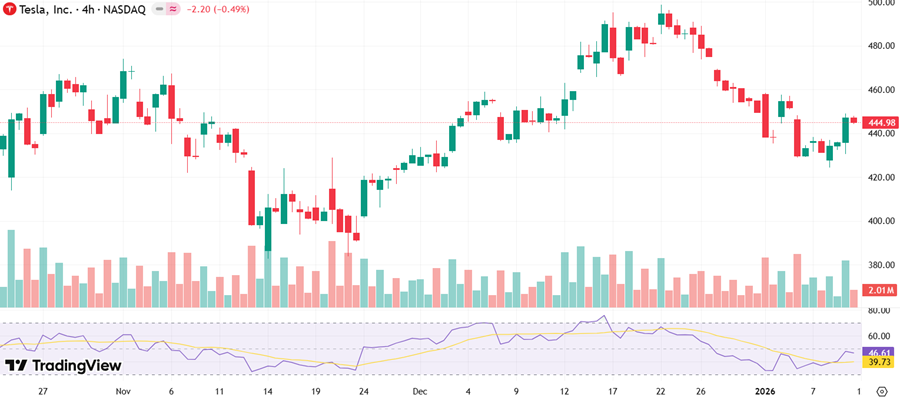
Dynamika ceny akcií Tesla (listopad 2025 - leden 2025). Zdroj: ČTK, s. r. o: V tomto případě se jedná o nejvýznamnější investici v historii společnosti, která se uskutečnila v roce 2008.
Aktivita na opčním trhu rovněž odráží rostoucí zájem o růstovou expozici. Objem kupních opcí v posledních seancích převýšil objem prodejních opcí, zejména kolem realizačních úrovní 460 a 480 USD s expirací později v lednu, což naznačuje, že obchodníci se připravují na potenciální proražení. Implikovaná volatilita mírně vzrostla, ale zůstává pod historickými maximy, což naznačuje, že trh očekává pohyb bez ocenění extrémního rizika.
Optimismus robotaxi se střetává s riziky souvisejícími s náklady a maržemi
Skepse investorů vůči společnosti Tesla se stále více soustřeďuje na ekonomické aspekty jejích ambicí v oblasti robotaxi než na samotnou technologii. Podle TipRanks investor Daniel Sparks tvrdí, že autonomie sice zůstává vzrušujícím příběhem, ale finanční realita může být pro akcionáře mnohem méně přesvědčivá. Jeho hlavní obava spočívá v tom, že investoři extrapolují vysoce ziskovou budoucnost, aniž by plně zohlednili náklady a dynamiku konkurence, které by mohly snížit výnosy.
První varovný signál, na který Sparks upozorňuje, je kapitálová náročnost. Kapitálové výdaje společnosti Tesla dosáhly v roce 2025 téměř 9 miliard dolarů a vedení již signalizovalo, že v roce 2026 výdaje prudce vzrostou. Finanční ředitel společnosti nedávno uvedl, že se očekává "výrazné zvýšení kapitálových výdajů", což odráží velké investice do infrastruktury umělé inteligence, hardwaru pro autonomii a výrobních kapacit. Sparks se obává, že tyto výdaje by mohly růst rychleji než růst tržeb, což by vytvořilo tlak na volné peněžní toky a snížilo výnosy z provozu robotaxi, zejména pokud by komercializace trvala déle, než se očekávalo.
Druhým a strukturálnějším problémem je ziskovost. Sparks tvrdí, že robotaxi budou pravděpodobně působit spíše na vysoce konkurenčním trhu citlivém na cenu než v technologické nice s vysokou marží. Poukazuje na konkurenci nejen ze strany výrobců elektromobilů, jako jsou BYD, Rivian a Lucid, ale také ze strany technologických gigantů, jako jsou Alphabet a Amazon, a také zavedených platforem pro rozvoz aut Uber a Lyft. V takovém prostředí může být diferenciace omezená, což nutí poskytovatele konkurovat především cenou. Sparks varuje, že by se tak z autonomní spolujízdy mohla stát komoditizovaná služba s nízkými maržemi, což by při současném ocenění přineslo investorům jen malý zisk.
Katalyzátor zisků by mohl vyvolat prolomení nebo stažení z trhu
Společnost Tesla má 28. ledna oznámit výsledky za 4. čtvrtletí a tyto výsledky budou klíčové pro určení, zda má nedávná rally nohy. Analytici očekávají utlumený růst zisku na akcii kvůli stagnujícím dodávkám vozů a zvýšeným provozním nákladům v důsledku investic do umělé inteligence a robotiky. Pokud se společnosti Tesla podaří překonat očekávání a vykázat jasný pokrok v zavádění nebo zpeněžování FSD, mohly by akcie v 1. čtvrtletí překonat rezistenci 466 USD a dosáhnout cíle 500 USD.
Pokud však zisk zklame nebo společnost poskytne opatrné výhledové pokyny, akcie by mohly znovu otestovat úroveň podpory poblíž 400 USD. V případě medvědího scénáře by mohlo dojít k ústupu do pásma 360-370 USD, zejména pokud se zpřísní makropodmínky nebo se nálada investorů posune směrem k ziskovosti nad růst.
Obnovený optimismus analytiků ohledně ambicí společnosti Tesla v oblasti plně samořídícího systému podpořil nedávný býčí sentiment. New Street Research vidí společnost Tesla jako "jedinečnou pozici" pro vedoucí postavení na trhu robotických vozů a na základě její datové výhody a škálovatelné infrastruktury jí přiřadila cílovou hodnotu 600 USD.



Nejnovější zprávy Tesla


-
 Afghánistán
-
 Albánie
-
 Alžírsko
-
 Angola
-
 Argentina
-
 Arménie
-
 Austrálie
-
 Bahamy
-
 Bahrajn
-
 Bangladéš
-
 Belgie
-
 Bolívie
-
 Botswana
-
 Brazílie
-
 Brunej Darussalam
-
 Bulharsko
-
 Bělorusko
-
 Chile
-
 Chorvatsko
-
 Dominikánská republika
-
 Dánsko
-
 Egypt
-
 Ekvádor
-
 Estonsko
-
 Eswatini
-
 Etiopie
-
 Filipíny
-
 Finsko
-
 Francie
-
 Ghana
-
 Gruzie
-
 Haiti
-
 Hongkong
-
 Indie
-
 Indonésie
-
 Irsko
-
 Irák
-
 Itálie
-
 Izrael
-
 Jamajka
-
 Japonsko
-
 Jemen
-
 Jižní Afrika
-
 Jordánsko
-
 Kambodža
-
 Kamerun
-
 Kanada
-
 Katar
-
 Kazachstán
-
 Keňa
-
 Kolumbie
-
 Kongo
-
 Konžská DR
-
 Korea
-
 Kostarika
-
 Kuba
-
 Kuvajt
-
 Kypr
-
 Kyrgyzstán
-
 Laos
-
 Lesotho
-
 Libanon
-
 Libye
-
 Litva
-
 Lotyšsko
-
 Lucembursko
-
 Madagaskar
-
 Malajsie
-
 Malta
-
 Maroko
-
 Mauricius
-
 Maďarsko
-
 Mexiko
-
 Moldavsko
-
 Mongolsko
-
 Mosambik
-
 Myanmar
-
 Namibie
-
 Nepál
-
 Nigérie
-
 Nizozemsko
-
 Norsko
-
 Nový Zéland
-
 Německo
-
 Omán
-
 Palestina
-
 Panama
-
 Papua Nová Guinea
-
 Paraguay
-
 Peru
-
 Pobřeží slonoviny
-
 Polsko
-
 Portoriko
-
 Portugalsko
-
 Pákistán
-
 Rakousko
-
 Reunion
-
 Rumunsko
-
 Rwanda
-
 SAE
-
 Salvador
-
 Saúdská Arábie
-
 Severní Makedonie
-
 Singapur
-
 Slovensko
-
 Slovinsko
-
 Somálsko
-
 Spojené království
-
 Srbsko
-
 Srí Lanka
-
 Sýrie
-
 Tanzanie
-
 Tchaj-wan, provincie Čína
-
 Thajsko
-
 Trinidad a Tobago
-
 Tunisko
-
 Turecko
-
 Tádžikistán
-
USA
-
 Uganda
-
 Ukrajina
-
 Uruguay
-
 Uzbekistán
-
 Venezuela
-
 Vietnam
-
 Zambie
-
 Zimbabwe
-
 Ázerbájdžán
-
 Írán, Islámská republika
-
 Černá Hora
-
 Česko
-
 Čína
-
 Řecko
-
 Španělsko
-
 Švédsko
-
 Švýcarsko
- Forex
- Crypto












