
Google holder sig på rekordhøje niveauer, men risikoen for en korrektion stiger
Alphabet er blevet en af de største vindere i den nuværende AI-konjunktur: Ifølge den seneste regnskabsrapport steg omsætningen med ca. 22 % i forhold til samme periode sidste år til 109,9 mia. dollar, mens nettoresultatet steg med 81 % i forhold til samme periode sidste år, med et resultat pr. aktie på ca. 5,11 dollar mod forventninger på ca. 2,6 dollar – et resultat, der hører til blandt de stærkeste i big tech-sektoren. En del af denne stigning i overskuddet afspejler engangs- og investeringsrelaterede effekter (såsom aktieandele, herunder i AI-startups), men de operationelle nøgletal – især inden for Cloud og Search – bekræfter en reel strukturel vækst.
Denne artikel er oversat fra originalen. Læs den oprindelige version af vores korrespondent her.
Den vigtigste drivkraft er Google Cloud, hvis omsætning steg med 63 % på årsbasis til 20,03 mia. dollar, mens ordrebeholdningen nåede op på 460 mia. dollar, hvilket markedet tolker som en fremtidig pengestrømsprofil med "fulde ordrebøger" og reelt en anden fuldgyldig drivkraft ved siden af annoncering. Marginerne inden for Cloud er steget kraftigt, mens Google Search noterede en omsætningsvækst på ca. +19 %, og selskabets andel af søgeforespørgsler i USA er faktisk blevet styrket, hvilket undergraver den centrale pessimistiske tese om, at ChatGPT-lignende tjenester ville dræbe Googles søgefunktion.
Samtidig accelererer indtægtsgenereringen fra AI-abonnementer: inden for Googles økosystem er der allerede over 350 millioner betalende brugere, og Gemini-drevne funktioner skaber øget trafik og udvidede annoncevisningsvolumener. I realiteten udvikler Google sig fra en "ren reklameaktør" til en full-stack AI-platform – der spænder over interne chips (TPU'er), cloud-infrastruktur, søgning og abonnementer i virksomhedsstørrelse – hvilket styrker selskabets position som en af de vigtigste grossistleverandører af AI-infrastruktur, der konkurrerer med Microsoft om fleksibilitet og adskiller sig markant fra Nvidia-centrerede modeller.
På den anden side rejser den massive CAPEX-regning – omkring 180–190 milliarder dollar i 2026, med tegn på yderligere ekspansion i 2027 – sammen med den bredere AI-investeringsboom på tværs af de store tech-virksomheder (samlet set hundreder af milliarder) spørgsmål om afkastet af disse investeringer, og om AI-drevet vækst vil omsættes til bæredygtigt driftsresultat eller forblive en kostbar "kapitaldrevet" fortælling. En del af Alphabets nuværende indtjening stammer netop fra investeringsrelaterede poster (andele i SpaceX, Anthropic og andre), hvilket øger volatiliteten og gør indtjeningsprofilen "mindre ren" set ud fra et rent driftsmæssigt synspunkt.
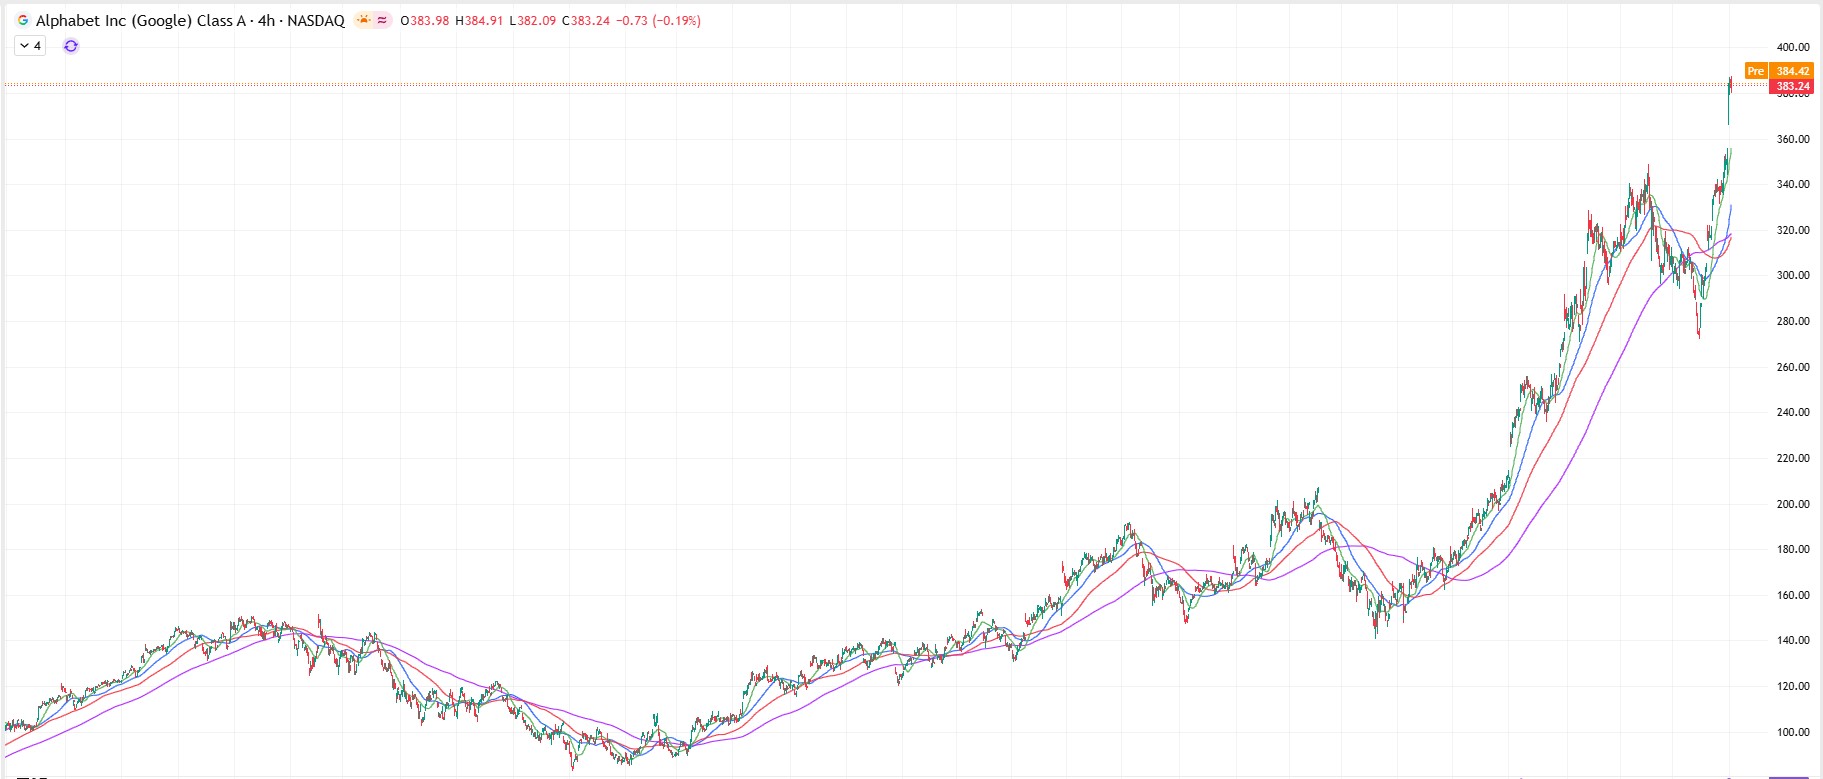
Markedet har allerede indregnet en masse gode nyheder: Alphabet-aktierne er steget med ca. +23 % år til dato og ca. +135 % over de seneste 12 måneder, hvilket øger risikoen for konsolidering eller et kraftigere tilbageslag i tilfælde af den første mærkbare skuffelse i AI-ROI eller et makroøkonomisk chok. Samlet set ser GOOGL i øjeblikket ud til at være en af de stærkeste AI-eksponeringer blandt de store tech-selskaber, men ikke længere en billig en: Basisscenariet peger på en konsolidering i intervallet 350–400 USD, hvor et bullish scenario peger mod 420–460 USD, og et bearish scenario tillader et tilbageslag til 300–330 USD, hvis udgifterne stiger, og optimismen omkring AI svækkes.
Tidligere bemærkede jeg, at Google når nye højder, da indtjeningen giver stærk støtte, og i gårsdagens handel lukkede aktien meget tæt på sin seneste højde, men manglen på yderligere fremskridt fra bulls kan i sidste ende udløse en afvikling af lange positioner.





-
 Afghanistan
-
 Albanien
-
 Algeriet
-
 Angola
-
 Argentina
-
 Armenien
-
 Aserbajdsjan
-
 Australien
-
 Bahamas
-
 Bahrain
-
 Bangladesh
-
 Belgien
-
 Bolivia
-
 Botswana
-
 Brasilien
-
 Brunei Darussalam
-
 Bulgarien
-
 Cambodja
-
 Cameroun
-
 Canada
-
 Chile
-
 Colombia
-
 Congo
-
 Costa Rica
-
 Cuba
-
 Cypern
-
 Danmark
-
 Demokratiske Congo
-
 Den Dominikanske Republik
-
 Ecuador
-
 Egypten
-
 El Salvador
-
 Elfenbenskysten
-
 Estland
-
 Eswatini
-
 Etiopien
-
 Filippinerne
-
 Finland
-
 Forenede Arabiske Emirater
-
 Frankrig
-
 Georgien
-
 Ghana
-
 Grækenland
-
 Haiti
-
 Holland
-
 Hong Kong
-
 Hviderusland
-
 Indien
-
 Indonesien
-
 Irak
-
 Iran, islamisk republik
-
 Irland
-
 Israel
-
 Italien
-
 Jamaica
-
 Japan
-
 Jordan
-
 Kasakhstan
-
 Kenya
-
 Kina
-
 Kirgisistan
-
 Korea
-
 Kroatien
-
 Kuwait
-
 Laos
-
 Lesotho
-
 Letland
-
 Libanon
-
 Libyen
-
 Litauen
-
 Luxembourg
-
 Madagaskar
-
 Malaysia
-
 Malta
-
 Marokko
-
 Mauritius
-
 Mexico
-
 Moldova
-
 Mongoliet
-
 Montenegro
-
 Mozambique
-
 Myanmar
-
 Namibia
-
 Nepal
-
 New Zealand
-
 Nigeria
-
 Nordmakedonien
-
 Norge
-
 Oman
-
 Pakistan
-
 Palæstina
-
 Panama
-
 Papua Ny Guinea
-
 Paraguay
-
 Peru
-
 Polen
-
 Portugal
-
 Puerto Rico
-
 Qatar
-
 Reunion
-
 Rumænien
-
 Rwanda
-
 Saudi-Arabien
-
 Schweiz
-
 Serbien
-
 Singapore
-
 Slovakiet
-
 Slovenien
-
 Somalia
-
 Spanien
-
 Sri Lanka
-
 Storbritannien
-
 Sverige
-
 Sydafrika
-
 Syrien
-
 Tadsjikistan
-
 Taiwan, provinsen Kina
-
 Tanzania
-
 Thailand
-
 Tjekkiet
-
 Trinidad og Tobago
-
 Tunesien
-
 Tyrkiet
-
 Tyskland
-
USA
-
 Uganda
-
 Ukraine
-
 Ungarn
-
 Uruguay
-
 Usbekistan
-
 Venezuela
-
 Vietnam
-
 Yemen
-
 Zambia
-
 Zimbabwe
-
 Østrig
- Forex
- Crypto












