
¿Qué hay detrás del último retroceso del 4,8 % de las acciones de Sysco?

Sysco Corporation (SYY) cayó un 4,75 % ante una ola generalizada de ventas tras la publicación de los resultados del primer trimestre fiscal y la actualización de las previsiones de ventas para todo el año. La caída se ve respaldada por el hecho de que SYY sigue por debajo de sus medias móviles de 20, 50 y 200 días, lo que refuerza el persistente impulso bajista.
Este artículo ha sido traducido del original. Lea la versión original de nuestro corresponsal aquí.
 77.51
84.00
Destacados
- Sysco informó ingresos de $21,7 mil millones en el primer trimestre fiscal de 2027, un 2,8 % más interanual, pero ligeramente por debajo de las estimaciones de Wall Street.
- El BPA según GAAP aumentó un 10,1 %, hasta $1,09, y las previsiones de crecimiento anual de las ventas se desplazaron hacia el extremo inferior del rango objetivo del 6 % al 7 %.
- Las acciones de Sysco cayeron un 4,75 %, hasta $77,85, y cotizan por debajo de medias móviles clave; se prevé una consolidación entre $76,63 y $81,64.
La revisión de las previsiones y los planes de adquisición contrastan con el rezago de la cotización
Sysco Corporation presentó los resultados del primer trimestre fiscal de 2027, con ingresos de $21,7 mil millones, un aumento interanual del 2,8 %, aunque ligeramente por debajo de algunas estimaciones de consenso de Wall Street. Las ganancias por acción según los principios contables generalmente aceptados (GAAP) subieron a $1,09, un 10,1 % más que el año anterior, y los ingresos operativos ajustados mejoraron gracias al crecimiento del volumen y a la expansión de los márgenes. El flujo de caja operativo se fortaleció pese al aumento del capital de trabajo. La empresa reiteró sus previsiones para el ejercicio completo de ganancias por acción ajustadas y volumen local, pero las expectativas de crecimiento anual de las ventas se desplazaron hacia el extremo inferior del rango objetivo anterior del 6 %-7 %. La compañía sigue adelante con la adquisición pendiente de Restaurant Depot (Jetro), valorada en $29 mil millones y financiada en parte con una emisión de deuda de $14,65 mil millones. Además, prevé ahorrar $100 millones en costos gracias a la IA en el ejercicio fiscal de 2027, aunque la cotización se ha mantenido bajo una presión vendedora generalizada.
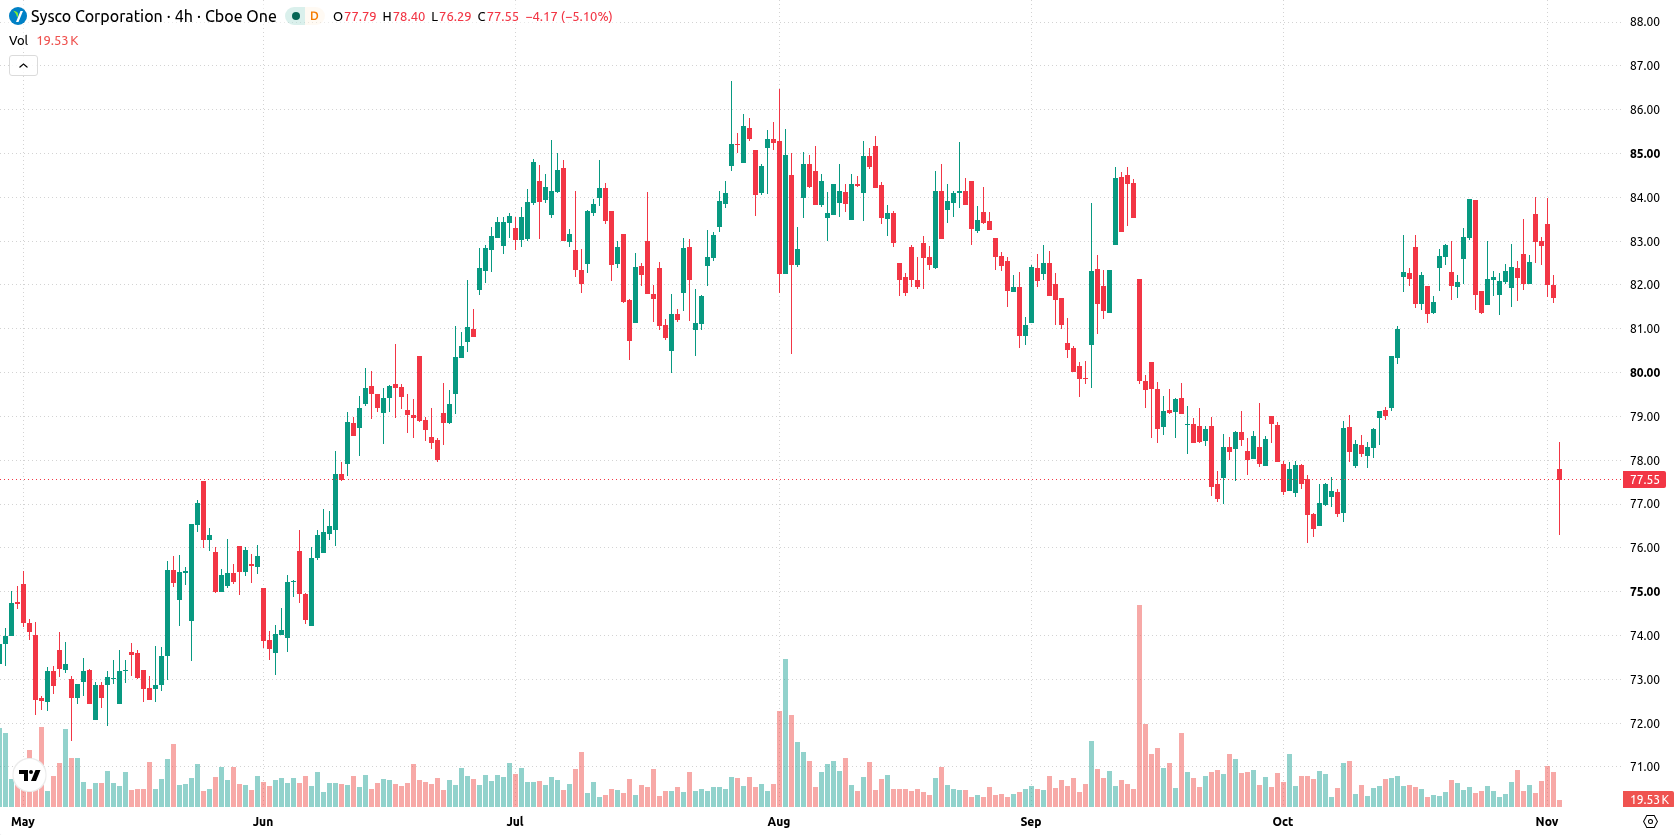
Señales de impulso mixtas mientras la cotización pone a prueba el soporte y se agotan los vendedores
Sysco cotiza por debajo de sus medias móviles de 20, 50 y 200 días ($80,96, $80,5 y $80,5), lo que indica una presión vendedora persistente a corto, mediano y largo plazo. La resistencia más cercana está en $80,06 (Kijun de Ichimoku), mientras que el soporte se sitúa en $76,63. Los indicadores de impulso ofrecen señales mixtas: el MACD y el ADX dan señales de compra. El CCI y el RSI se mantienen neutrales, y el Stochastic RSI está en zona de sobreventa, lo que apunta a un posible agotamiento de los vendedores, pero no confirma un cambio de tendencia. Bull/Bear Power indica que los compradores dominan durante la sesión, y el Awesome Oscillator muestra una tendencia al alza. La volatilidad intradía es del 2,99 %, y la sesión reciente refleja una fuerte presión bajista tras una brecha alcista al inicio.
Anteriormente, los analistas señalaron que Sysco sufría una presión bajista sostenida tras los resultados del primer trimestre fiscal y la reducción de sus previsiones de ventas para todo el año. Los datos más recientes refuerzan esta perspectiva cautelosa y aconsejan a los operadores vigilar el nivel de soporte de $76,63 ante posibles señales de un mayor riesgo bajista en los próximos días.





-
 Afganistán
-
 Albania
-
 Alemania
-
 Angola
-
 Arabia Saudí
-
 Argelia
-
 Argentina
-
 Armenia
-
 Australia
-
 Austria
-
 Azerbaiyán
-
 Bahamas
-
 Bahréin
-
 Bangladesh
-
 Belarús
-
 Bolivia
-
 Botsuana
-
 Brasil
-
 Brunei Darussalam
-
 Bulgaria
-
 Bélgica
-
 Camboya
-
 Camerún
-
 Canadá
-
 Chequia
-
 Chile
-
 China
-
 Chipre
-
 Colombia
-
 Congo
-
 Corea
-
 Costa Rica
-
 Costa de Marfil
-
 Croacia
-
 Cuba
-
 Dinamarca
-
 EAU
-
EE.UU.
-
 Ecuador
-
 Egipto
-
 El Salvador
-
 Eslovaquia
-
 Eslovenia
-
 España
-
 Estonia
-
 Esuatini
-
 Etiopía
-
 Filipinas
-
 Finlandia
-
 Francia
-
 Georgia
-
 Ghana
-
 Grecia
-
 Haití
-
 Hong Kong
-
 Hungría
-
 India
-
 Indonesia
-
 Iraq
-
 Irlanda
-
 Irán, república islámica
-
 Israel
-
 Italia
-
 Jamaica
-
 Japón
-
 Jordania
-
 Kazajstán
-
 Kenia
-
 Kirguistán
-
 Kuwait
-
 Laos
-
 Lesotho
-
 Letonia
-
 Libia
-
 Lituania
-
 Luxemburgo
-
 Líbano
-
 Macedonia del Norte
-
 Madagascar
-
 Malasia
-
 Malta
-
 Marruecos
-
 Mauricio
-
 Moldavia
-
 Mongolia
-
 Montenegro
-
 Mozambique
-
 Myanmar
-
 México
-
 Namibia
-
 Nepal
-
 Nigeria
-
 Noruega
-
 Nueva Zelanda
-
 Omán
-
 Pakistán
-
 Palestina
-
 Panamá
-
 Papúa Nueva Guinea
-
 Paraguay
-
 Países Bajos
-
 Perú
-
 Polonia
-
 Portugal
-
 Puerto Rico
-
 Qatar
-
 Reino Unido
-
 Rep. Dem. Congo
-
 República Dominicana
-
 Reunión
-
 Ruanda
-
 Rumanía
-
 Serbia
-
 Singapur
-
 Siria
-
 Somalia
-
 Sri Lanka
-
 Sudáfrica
-
 Suecia
-
 Suiza
-
 Tailandia
-
 Taiwán, Provincia de China
-
 Tanzania
-
 Tayikistán
-
 Trinidad y Tobago
-
 Turquía
-
 Túnez
-
 Ucrania
-
 Uganda
-
 Uruguay
-
 Uzbekistán
-
 Venezuela
-
 Vietnam
-
 Yemen
-
 Zambia
-
 Zimbabue
- Forex
- Crypto












